Megatrend · Artificial Intelligence
ชิป AI ตัวหนึ่งร้อนเท่ากับเตารีด แล้วใครคอยป้อนไฟกับดับความร้อนให้มัน?
ทุกคนพูดถึง NVIDIA และชิป AI ที่เร็วขึ้นเรื่อยๆ แต่มีความจริงที่เงียบกว่านั้น: ชิปรุ่นใหม่กินไฟกว่า 1,000 วัตต์ต่อตัว ร้อนจนพัดลมเป่าเอาไม่อยู่อีกต่อไป สิ่งที่กำหนดว่า AI จะโตได้เร็วแค่ไหน ไม่ใช่จำนวนชิปที่ผลิตได้ แต่คือ “จะป้อนไฟและดับความร้อน” ให้มันทันไหม นี่คือเรื่องของท่อน้ำ สายไฟ และอุปกรณ์ที่ไม่มีใครเห็น แต่กลายเป็นคอขวดของยุค AI
01มันคืออะไร
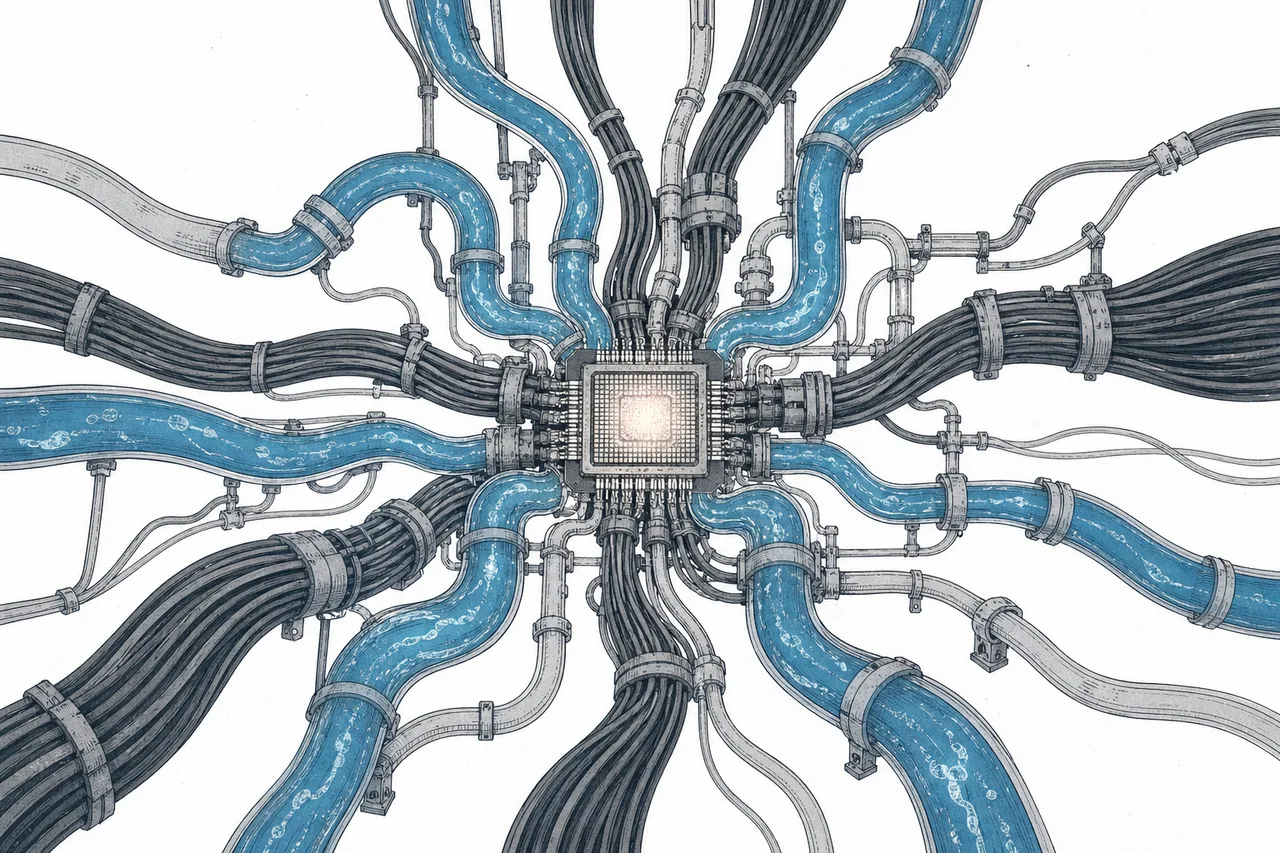
ลองนึกภาพศูนย์ข้อมูล AI (data center) เป็นเหมือน “ร่างกาย” ของ AI — สมองคือชิปที่คำนวณ แต่ร่างกายจะอยู่ไม่ได้ถ้าขาดสองระบบ: ระบบไฟฟ้า (เหมือนหลอดเลือดที่ส่งพลังงาน) และ ระบบระบายความร้อน (เหมือนเหงื่อที่คอยลดอุณหภูมิ) node นี้คือเรื่องของอุปกรณ์ทั้งสองระบบนั้น — สิ่งที่อยู่ ภายใน อาคารศูนย์ข้อมูล
พูดให้ชัด AI Power & Cooling คือ อุปกรณ์ไฟฟ้าและความร้อนที่อยู่ในศูนย์ข้อมูล — เครื่องสำรองไฟ (UPS), ตู้จ่ายไฟ (PDU), อุปกรณ์แปลงไฟลงไปถึงระดับชิป, ระบบน้ำหล่อเย็น, แผ่นรองความเย็น (cold plate), หม้อแลกเปลี่ยนความร้อน ทั้งหมดนี้ทำหน้าที่เดียว: ทำให้ชิปได้กินไฟพอ และไม่ร้อนจนพัง
node นี้คือ อุปกรณ์ในศูนย์ข้อมูล — UPS, PDU, ระบบน้ำหล่อเย็น ส่วนเรื่อง การผลิตไฟฟ้า กับสายส่งระดับประเทศ (จะเอาไฟมาจากไหน โรงไฟฟ้าพอไหม) เป็นเรื่องของ Energy Transition & Power Demand และตัว “อาคาร” ทั้งหลังกับการก่อสร้างเป็นของ AI Data Center & Build-out — บทนี้โฟกัสเฉพาะ “ไฟไหลถึงชิป” และ “ความร้อนออกจากชิป” เท่านั้น
ในแผนผังเมกะเทรนด์ node นี้นั่งอยู่ใต้ Artificial Intelligence ในชั้น “โครงสร้างพื้นฐาน” เคียงข้างกับ AI Compute (ชิป), AI Networking (สายเชื่อม) และ AI Data Center (อาคาร) — มันคือชิ้นส่วนที่เงียบที่สุด แต่กลายเป็นชิ้นที่ตัดสินว่าทั้งระบบจะขยายได้เร็วแค่ไหน
02ทำไมมันกลายเป็น “คอขวด” ของ AI
เรื่องเริ่มจากตัวเลขง่ายๆ ที่น่าตกใจ ชิป AI รุ่น H100 ของ NVIDIA (ปี 2022) กินไฟราว 700 วัตต์ ต่อตัว — เท่าเครื่องเป่าผม รุ่นถัดมา B200 (Blackwell) ดันขึ้นเป็น 1,000–1,200 วัตต์ และรุ่นที่กำลังจะมา Rubin คาดว่าจะแตะ 1,800–2,300 วัตต์ ต่อชิปตัวเดียว นี่คือความร้อนระดับ เตารีด ที่อัดอยู่บนพื้นที่เท่าฝ่ามือ
ทีนี้ศูนย์ข้อมูล AI ไม่ได้มีชิปตัวเดียว มันยัดชิปหลายสิบตัวลงในตู้แร็ก (rack) เดียว ผลคือ ความหนาแน่นของไฟต่อแร็กพุ่ง 10 เท่า ในไม่กี่ปี: ศูนย์ข้อมูลทั่วไปเคยอยู่ที่ราว 36 กิโลวัตต์ต่อแร็ก แต่แร็ก GB200 NVL72 ของ NVIDIA วันนี้กินถึง 120–140 กิโลวัตต์ และโรดแมป Rubin จะดันไปถึง 500–600 กิโลวัตต์ มุ่งสู่ระดับ 1 เมกะวัตต์ต่อแร็ก
นี่คือจุดที่เรื่องกลายเป็น “คอขวด” — ปัญหาใหญ่ที่สุดของการสร้าง AI วันนี้ ไม่ใช่ว่า จะหาชิปได้กี่ตัว อีกต่อไป แต่คือ จะป้อนไฟกับดับความร้อนให้ทันไหม ถ้าระบายความร้อนไม่ทัน ชิปจะลดความเร็วตัวเองหรือพัง ถ้าไฟไม่พอ แร็กก็เปิดไม่ได้ ความสามารถในการสเกล AI ทั้งหมดจึงไปแขวนอยู่กับ “ระบบหล่อเลี้ยง” ที่เคยถูกมองว่าน่าเบื่อนี้
เม็ดเงินจึงไหลเข้ามามหาศาล ตลาดน้ำหล่อเย็นศูนย์ข้อมูลมีมูลค่าราว $4.8 พันล้านในปี 2025 และคาดว่าจะโตเป็นราว $27 พันล้านในปี 2035 (โตเฉลี่ยปีละ ~18%) — และนั่นยังไม่รวมฝั่งอุปกรณ์ไฟฟ้าที่ใหญ่กว่าอีกหลายเท่า
03มันทำงานยังไง — จาก “กำแพงลม” สู่น้ำหล่อเย็น
เป็นสิบปีที่ศูนย์ข้อมูลใช้ ลม ระบายความร้อน — เป่าลมเย็นผ่านแร็ก ดูดลมร้อนออก ง่ายและถูก แต่ลมมีขีดจำกัดทางฟิสิกส์: น้ำพาความร้อนได้ดีกว่าลมราว 1,000 เท่า ต่อปริมาตรเท่ากัน พอความหนาแน่นไฟต่อแร็กเกินราว 20–30 กิโลวัตต์ ลมก็เริ่ม “เอาไม่อยู่” — ต่อให้เพิ่มพัดลมจนเสียงดังเหมือนเครื่องบินก็ยังไม่พอ นี่คือ “กำแพงลม (air-cooling wall)”
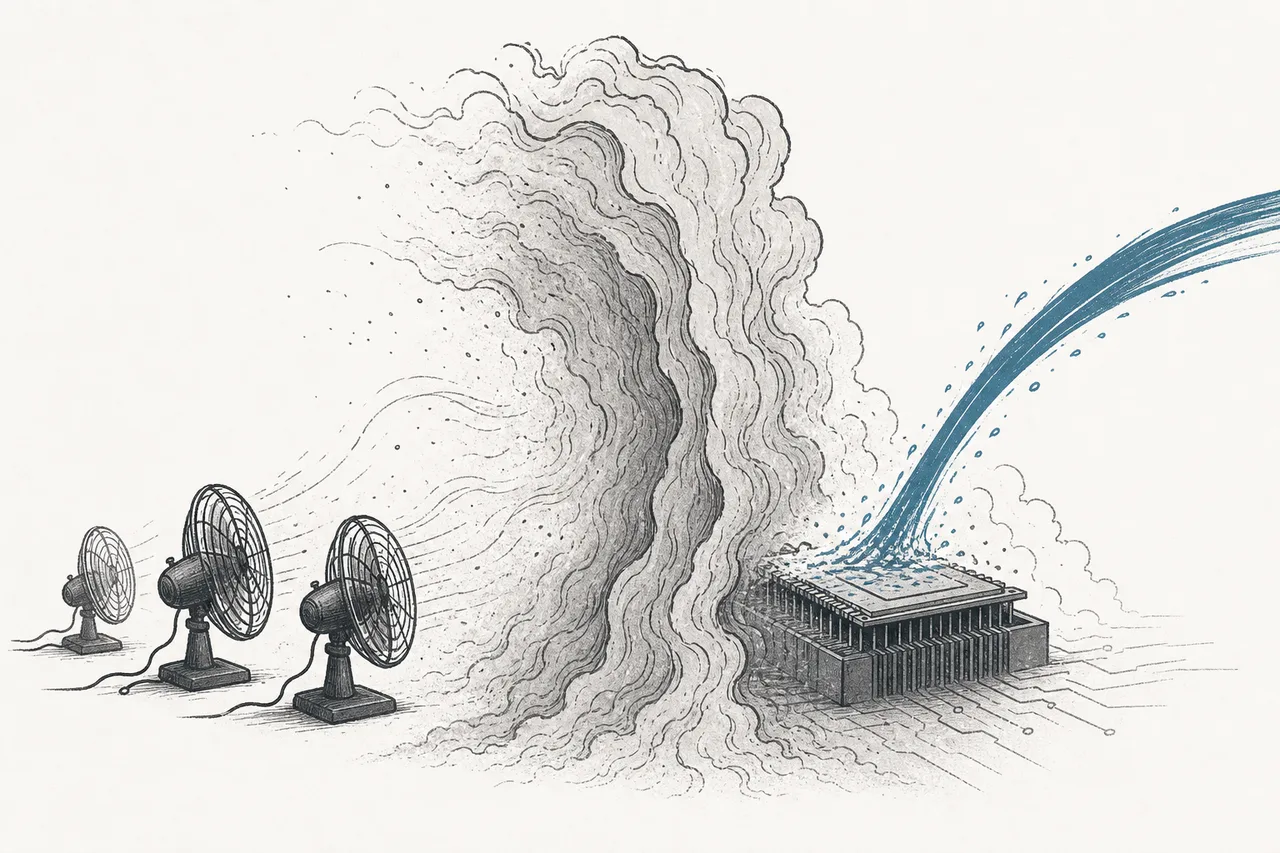
ทางออกคือเอา น้ำ (หรือของเหลวพิเศษ) เข้ามาแทนที่ลม ซึ่งทำได้สองแบบหลัก: แบบแรกคือ direct-to-chip — แปะ “แผ่นเย็น (cold plate)” มีน้ำไหลข้างในไว้บนตัวชิปโดยตรง ดูดความร้อนออกที่ต้นทาง เป็นวิธีที่ใช้กันมากที่สุด ส่วนแบบสุดทางคือ immersion — จุ่มทั้งเซิร์ฟเวอร์ลงในของเหลวที่ไม่นำไฟฟ้า ให้ความร้อนซึมออกทั้งตัว (คิดเป็นราว 17% ของการลงทุนน้ำหล่อเย็น)
ผลลัพธ์ไม่ใช่แค่ “เย็นกว่า” แต่ ประหยัดไฟกว่า ด้วย ตัวชี้วัดที่วงการใช้คือ PUE ศูนย์ข้อมูลที่ใช้ลมมักมี PUE ราว 1.5 (แปลว่าทุก 1 หน่วยที่เลี้ยงชิป ต้องเสียอีกครึ่งหน่วยไปกับการทำความเย็นและอื่นๆ) แต่ระบบน้ำหล่อเย็นกดลงเหลือ 1.05–1.15 และแบบ immersion แตะ ~1.03 — ลดพลังงานส่วนทำความเย็นลงได้ราว 20–40%
คือ ไฟที่ศูนย์ข้อมูลใช้ทั้งหมด ÷ ไฟที่เลี้ยงเครื่องคอมพิวเตอร์จริงๆ · PUE = 1.0 คือสมบูรณ์แบบ (ไม่มีไฟส่วนเกินเลย) · PUE = 1.5 แปลว่าเสียไฟไปกับการทำความเย็น/สูญเสียอีก 50% · ยิ่งเข้าใกล้ 1.0 ยิ่งดี — และนี่คือเหตุผลใหญ่ที่ยักษ์ใหญ่ยอมลงทุนเปลี่ยนมาใช้น้ำ
04สายส่งไฟ: จากเสาไฟฟ้าถึงชิป
อีกครึ่งของเรื่องคือ “ไฟ” กว่าไฟจะวิ่งจากสายส่งแรงสูงไปถึงชิป มันต้องผ่านการ “แปลง” หลายขั้น และทุกขั้นเสียพลังงานไปเป็นความร้อนนิดหน่อย พอคูณด้วยขนาดศูนย์ข้อมูล AI ระดับเมกะวัตต์ ความสูญเสียเล็กๆ พวกนั้นรวมกันเป็นเงินและไฟมหาศาล
เทรนด์ใหญ่ที่สุดในฝั่งไฟตอนนี้คือ 800V DC แรงดันสูง (HVDC) แทนที่จะแปลงไฟกลับไปกลับมาหลายรอบ (AC↔DC) ก่อนถึงแร็ก แนวทางใหม่คือแปลงไฟจากสายส่งแรงสูง (เช่น 13.8 kV) ให้เป็น 800V DC ตั้งแต่ หน้าประตู ศูนย์ข้อมูลด้วย “หม้อแปลงโซลิดสเตต” แล้วเดินไฟตรงเข้าแร็ก ตัดขั้นตอนแปลงทิ้งไปหลายขั้น
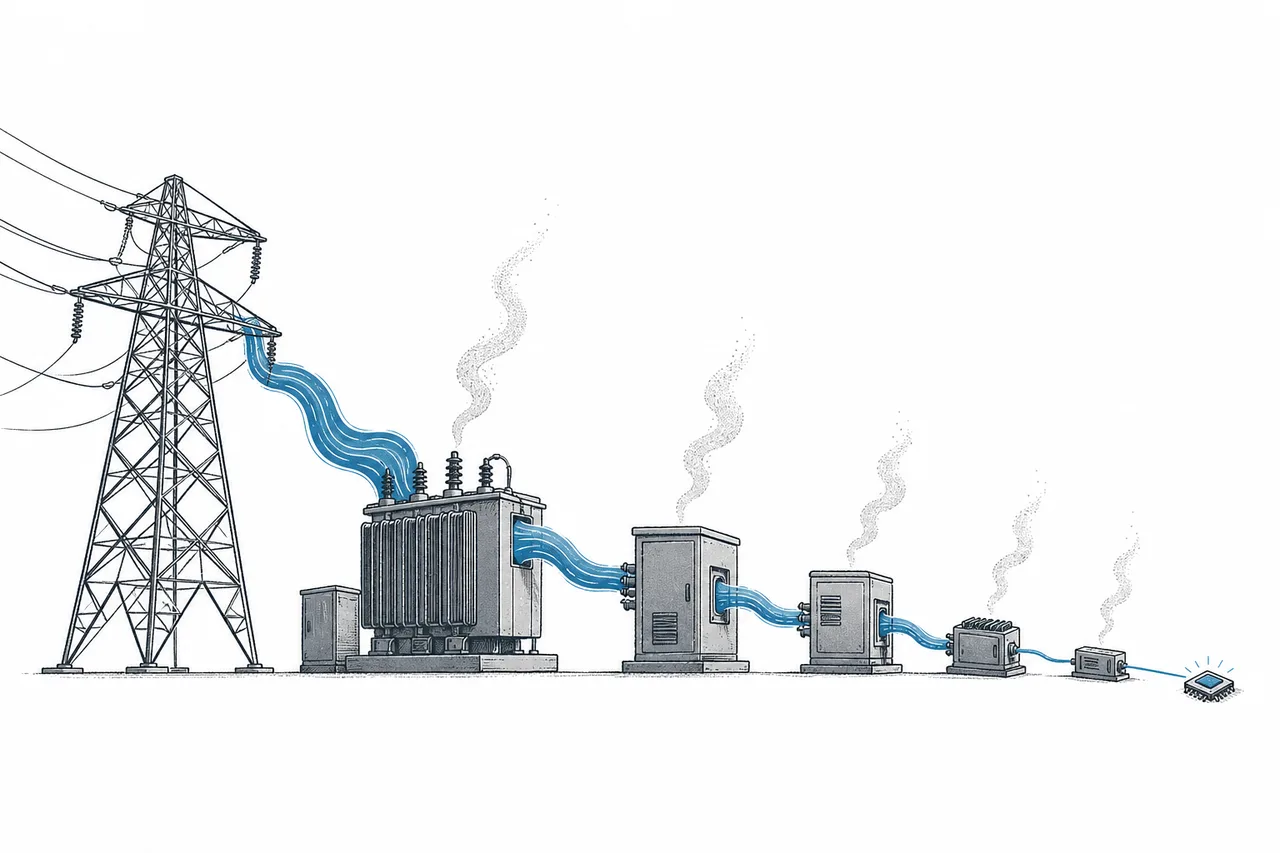
ทำไมต้องทำตอนนี้? เพราะที่ระดับ 1 เมกะวัตต์ต่อแร็ก ถ้ายังใช้แรงดันต่ำแบบเดิม สายไฟทองแดงที่ต้องเดินจะหนาและหนักจนเป็นไปไม่ได้ในทางปฏิบัติ NVIDIA จึงจับมือกับ ABB, Eaton, Schneider, Vertiv วางมาตรฐาน 800V และวางแผนใช้จริงกับแร็ก Rubin Ultra (Kyber) ในปี 2027 — แปลว่าผู้ผลิตอุปกรณ์ไฟเหล่านี้กำลังจะขายของรุ่นใหม่ทั้งชุด
05มันเชื่อมกับอะไรในระบบนิเวศ
node นี้เป็น “ชั้นล่าง” ที่ค้ำยันทั้งกองพีระมิด AI — มันเชื่อมขึ้น ลง และด้านข้างอย่างแน่นหนา:
- ต้นทางคือ AI Compute (ชิป): ทุกครั้งที่ NVIDIA ออกชิปที่กินไฟและร้อนขึ้น มันคือ “ใบสั่ง” ให้ฝั่ง power & cooling ต้องอัปเกรดทันที — ชิปเป็นต้นเหตุของดีมานด์ทั้งหมดในบทนี้
- อยู่ในตัว AI Data Center: node นี้คืออุปกรณ์ ภายใน อาคารที่ build-out สร้างขึ้น — สองอย่างนี้คู่กันเสมอ แต่บทนี้เจาะเฉพาะ “ไฟกับความเย็น” ไม่ใช่ตัวอาคาร
- ดึงดีมานด์ใส่ Energy: ศูนย์ข้อมูล AI กำลังกลายเป็นผู้ใช้ไฟรายใหญ่ของโลก — IEA ประเมินว่าการใช้ไฟของศูนย์ข้อมูลทั่วโลกจะโตจาก 415 TWh (2024) เป็นราว 945 TWh ในปี 2030 node นี้คือ “ปลายทาง” ที่บริโภคไฟนั้น แต่เรื่อง “จะหาไฟมาจากไหน” เป็นของ Energy
- พึ่ง Analog & Power Semiconductors: หัวใจของการแปลงไฟทุกขั้น (และของ 800V) คือชิปจ่ายไฟ/แปลงไฟ — โดยเฉพาะเซมิคอนดักเตอร์วัสดุใหม่อย่าง SiC และ GaN ที่แปลงไฟได้มีประสิทธิภาพกว่า ทำให้ฝั่ง power-semi โตตามไปด้วย
วิธีจำง่ายๆ: AI Compute สั่ง → Power & Cooling แบก → Energy จ่าย และถ้าชั้น “แบก” นี้ตามไม่ทัน ทั้งกองพีระมิดก็โตต่อไม่ได้ — นั่นคือเหตุผลที่ชิ้นส่วนเงียบๆ นี้กลายเป็นจุดที่นักลงทุนทั้งวงการจับตา
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ปี 2025–2026 คือช่วง “บูม” เต็มตัวของกลุ่มนี้ ดีมานด์มาเร็วและแรงจนตัวเลขออเดอร์ของผู้นำตลาดดูเหมือนพิมพ์ผิด ตัวอย่างที่ชัดที่สุดคือ Vertiv เจ้าตลาดอุปกรณ์ power & cooling: ยอดขายทั้งปี 2025 อยู่ที่ $10.2 พันล้าน (+28%) แต่ที่น่าตกใจกว่าคือ backlog (งานในมือที่ยังไม่ส่งมอบ) พุ่งเป็น $15 พันล้าน — เพิ่มขึ้นกว่า 2 เท่า ในปีเดียว
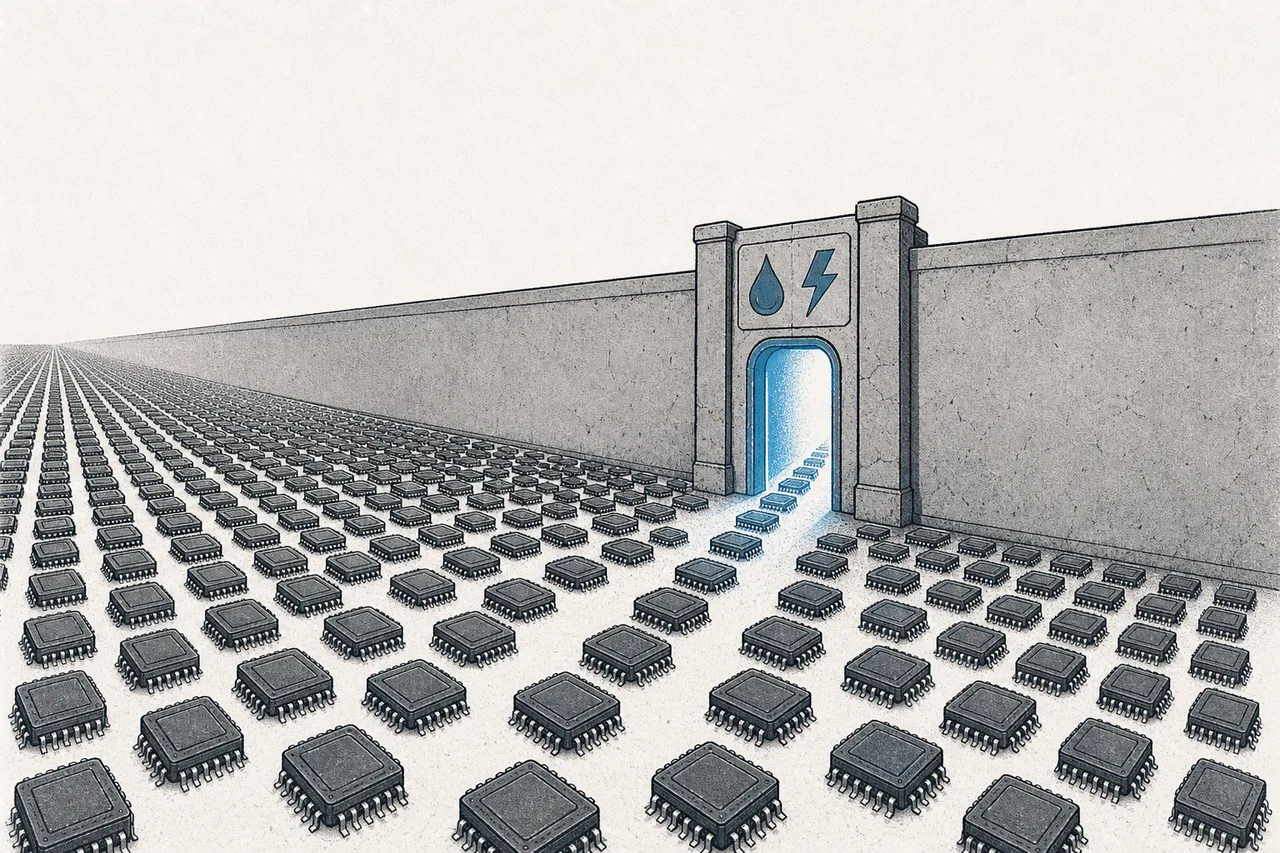
ตัวเลขที่บอกเล่าโมเมนตัมได้ดีที่สุดคือ book-to-bill (ออเดอร์ใหม่ ÷ ของที่ส่งมอบ) ของ Vertiv ในไตรมาส 4 ปี 2025 อยู่ที่ราว 2.9 เท่า — แปลว่าทุกๆ $1 ที่ส่งของออกไป มีออเดอร์ใหม่เข้ามา $2.90 ดีมานด์โตเร็วกว่ากำลังผลิตจะตามทันมาก
โครงสร้างตลาดนี้กระจุกตัวอยู่ในมือไม่กี่ราย ในฝั่งน้ำหล่อเย็น Vertiv และ Schneider Electric แทบเสมอกัน เป็นที่หนึ่ง (ห่างกันแค่ ~0.1% ตาม Dell’Oro) และ 5 รายแรกรวมกันคุมตลาดราว 35% ฝั่งอุปกรณ์ไฟฟ้าก็มี Eaton, ABB, Schneider เป็นแกน บวกผู้เล่นเฉพาะทางอย่าง nVent, Boyd, Munters ในส่วนของอุปกรณ์เชื่อมต่อความเย็นและการจัดการความร้อน
07อนาคตข้างหน้า
ทิศทางแรกชัดเจน: น้ำหล่อเย็นจะกลายเป็นมาตรฐาน ไม่ใช่ทางเลือก เมื่อชิป Rubin ที่กินไฟ 2,000 วัตต์+ ไม่มีรุ่นที่ระบายด้วยลมให้เลือกอีกต่อไป ทุกศูนย์ข้อมูล AI ใหม่จะถูกออกแบบมาเพื่อของเหลวตั้งแต่แรก — และของเก่าที่ใช้ลมจะต้องรีโนเวตครั้งใหญ่ ซึ่งเปิดตลาด “อัปเกรด” ก้อนใหญ่ตามมา
ทิศทางที่สองคือ การแข่งขันที่ระดับ 1 เมกะวัตต์ต่อแร็กและ 800V ปี 2027 เมื่อ Rubin Ultra มาถึง สถาปัตยกรรมไฟทั้งชุดจะเปลี่ยน ใครวางมาตรฐานและส่งของ 800V ได้ก่อนจะได้เปรียบมหาศาล — และนี่จะดึงดีมานด์ลงไปถึงผู้ผลิต power semiconductor (SiC/GaN) ที่อยู่ลึกลงไปอีกชั้น
ทิศทางที่สามคือ การกู้ความร้อนกลับมาใช้ (heat reuse) เมื่อศูนย์ข้อมูลใช้น้ำดูดความร้อนออกมา น้ำร้อนนั้นเริ่มถูกนำไปใช้ทำความอบอุ่นให้อาคารหรือชุมชนรอบข้างในบางประเทศ — เปลี่ยน “ของเสีย” (ความร้อน) ให้เป็นทรัพยากร เป็นเทรนด์ที่ยังเล็กแต่จะโตตามแรงกดดันด้านพลังงานและสิ่งแวดล้อม
08ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ การพึ่งวัฏจักรการลงทุน AI ดีมานด์ที่ร้อนแรงของกลุ่มนี้ผูกตรงกับเม็ดเงินที่ยักษ์เทคทุ่มสร้างศูนย์ข้อมูล (capex) ถ้าวันหนึ่งการลงทุน AI ชะลอหรือเข้าสู่ภาวะ “สร้างเกิน” backlog ที่ดูสวยงามวันนี้ก็อาจหดได้เร็ว — กลุ่มนี้ขึ้นแรงตามบูม ก็ลงแรงตามได้เช่นกัน
ความเสี่ยงข้อสองคือ ไฟฟ้าและกริดเป็นเพดานจริง ต่อให้ผลิตอุปกรณ์ทันแค่ไหน ถ้าโครงข่ายไฟฟ้าในพื้นที่จ่ายไฟไม่พอ ศูนย์ข้อมูลก็สร้างไม่ได้ — นี่เป็นปัญหาที่อยู่นอกมือของผู้เล่นในบทนี้ และโยงไปที่ Energy โดยตรง ในหลายภูมิภาคการรอเชื่อมกริดกลายเป็นตัวถ่วงที่ใหญ่กว่าการรออุปกรณ์เสียอีก
ความเสี่ยงข้อสามคือ มาตรฐานยังไม่นิ่งและความซับซ้อนของการติดตั้ง น้ำกับไฟฟ้าอยู่ใกล้กันคือเรื่องที่ต้องทำให้ “ไม่รั่ว ไม่ลัด” อย่างสมบูรณ์แบบ การเปลี่ยนผ่านสู่ของเหลวและ 800V ต้องการช่างและบริการเฉพาะทางที่ยังขาดแคลน และถ้ามาตรฐานของ NVIDIA เปลี่ยน ผู้ผลิตที่ลงทุนสายผลิตไปแล้วก็ต้องปรับตาม — ความเร็วของการเปลี่ยนเทคโนโลยีเป็นได้ทั้งโอกาสและความเสี่ยง
สรุปสั้นๆ: เรื่องราวของ AI ที่เราได้ยินมักหยุดอยู่ที่ “ชิปเก่งขึ้น” แต่ความจริงคือชิปที่เก่งขึ้นนั้นร้อนขึ้นและหิวไฟขึ้นจนระบบหล่อเลี้ยงเดิมเอาไม่อยู่ คนที่แก้ปัญหาท่อน้ำ สายไฟ และความร้อนได้ คือคนที่ปลดล็อกให้ AI โตต่อไปได้จริง — และนั่นทำให้ชิ้นส่วนที่เคยน่าเบื่อที่สุดในศูนย์ข้อมูล กลายเป็นหนึ่งในคอขวดที่สำคัญที่สุดของยุคนี้