Megatrend · Artificial Intelligence
เจ้าของที่ดินแห่งยุค AI: คนที่สร้างตึกแล้วให้เช่า “ไฟฟ้า”
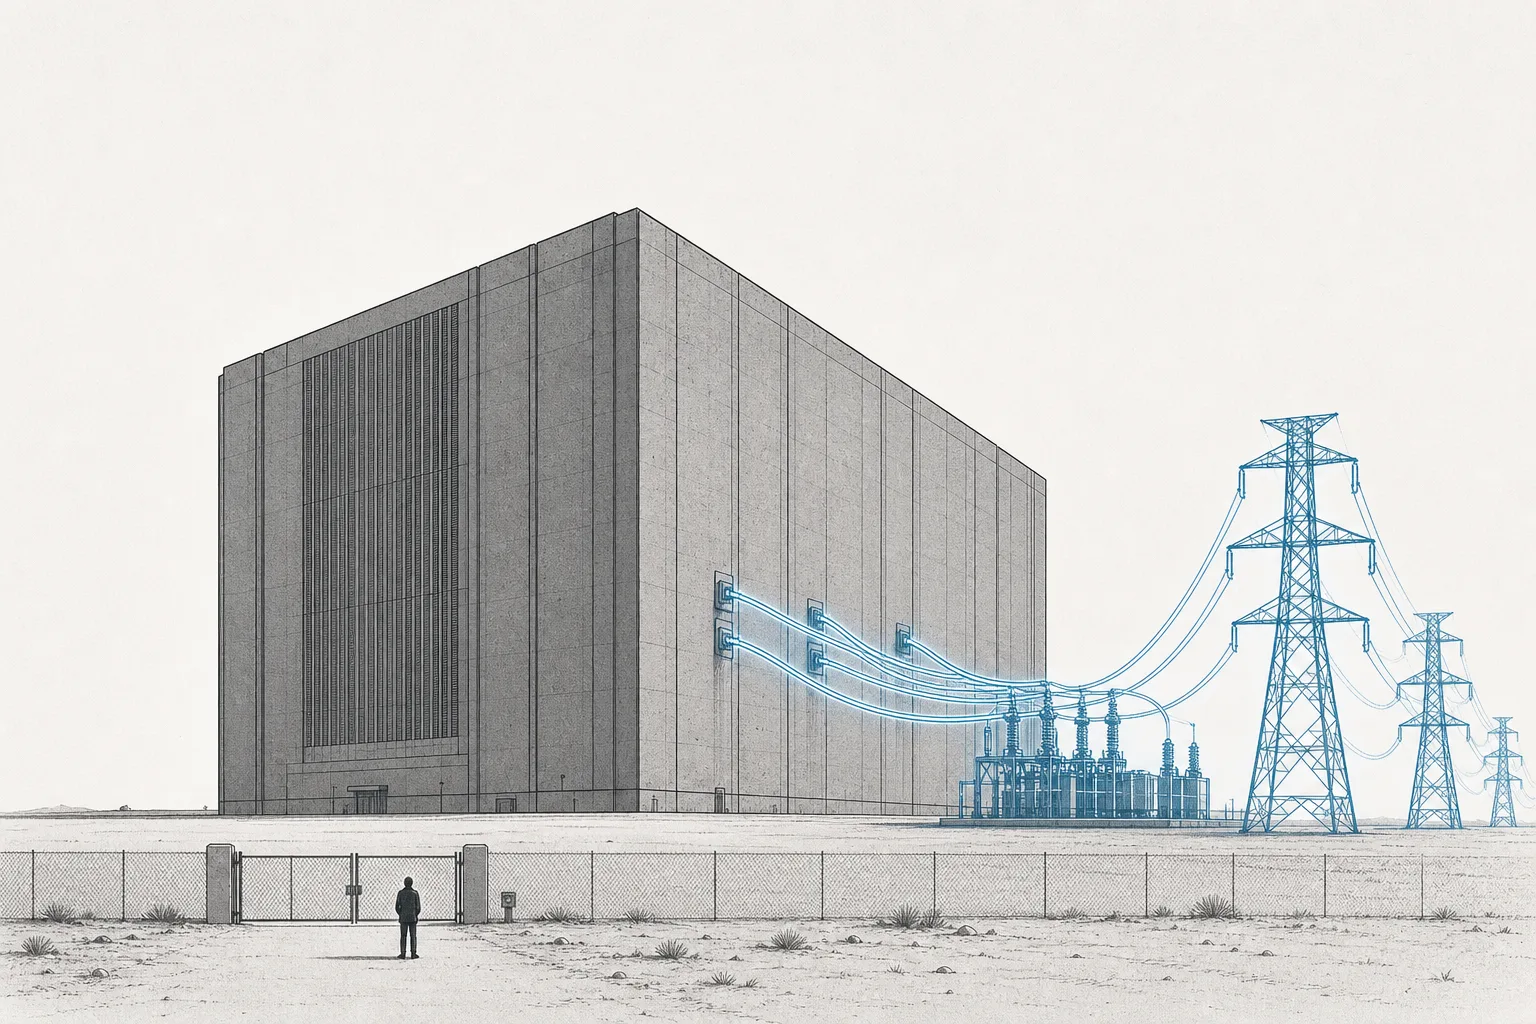
เบื้องหลังศึก AI ที่ NVIDIA, OpenAI และยักษ์คลาวด์แย่งกันอยู่ มีผู้เล่นเงียบๆ กลุ่มหนึ่งที่เก็บค่าเช่าจากทุกคน — บริษัทที่ลงทุนซื้อที่ดิน ดึงสายไฟฟ้าแรงสูง เทคอนกรีตสร้างอาคาร แล้วปล่อยให้ยักษ์เทคเช่า “พื้นที่ + ไฟฟ้า + ความเย็น” หลายตัวจดทะเบียนเป็น REIT (กองทรัสต์อสังหา) บทเรียนนี้พาไปดูชั้นที่จับต้องได้ที่สุดของ AI — และทำไมในยุคนี้ “เมกะวัตต์” ไม่ใช่ตารางเมตร กลายเป็นหน่วยที่เขาเอามาให้เช่า และทำไมผู้เช่ายอมจองล่วงหน้าหลายปีก่อนตึกจะสร้างเสร็จ
01มันคืออะไร (เจ้าของตึก + REIT)
ลองนึกภาพศึก AI เหมือนยุคตื่นทอง ทุกคนรู้จักนักขุด — NVIDIA ที่ขาย “จอบ” คือชิป, OpenAI กับ Google ที่ขุดหา “ทอง” คือโมเดล AI แต่มีผู้เล่นอีกกลุ่มที่ไม่ค่อยมีใครพูดถึง ทั้งที่เก็บเงินจากทุกคนในสนาม — เจ้าของที่ดินที่ขุดทอง พวกเขาคือบริษัทที่ลงทุนก้อนใหญ่ซื้อที่ดิน ดึงไฟฟ้า สร้างอาคาร แล้วปล่อยให้ยักษ์เทคเข้ามาเช่าเพื่อตั้งเซิร์ฟเวอร์ AI — node นี้คือเรื่องของคนกลุ่มนั้น
คำที่วงการใช้เรียกธุรกิจนี้คือ colocation (โคโลเคชัน) — แปลตรงตัวว่า “เอาของมาวางรวมกัน” คือบริษัทหนึ่งสร้างอาคารศูนย์ข้อมูลพร้อมระบบไฟและความเย็นครบ แล้วให้บริษัทอื่นๆ เอาเซิร์ฟเวอร์มาตั้งในนั้นโดยจ่ายค่าเช่า แทนที่แต่ละบริษัทจะต้องไปสร้างตึกเอง ที่น่าสนใจคือ ผู้เล่นรายใหญ่หลายเจ้าจดทะเบียนเป็น REIT (Real Estate Investment Trust — กองทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์) เพราะในสายตากฎหมาย ศูนย์ข้อมูลก็คือ “อาคารให้เช่า” อย่างหนึ่ง เหมือนห้างหรือออฟฟิศ เพียงแต่ผู้เช่าคือเซิร์ฟเวอร์ และสินค้าที่ขายจริงๆ คือไฟฟ้ากับความเย็น
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ AI Data Center & Build-out ในเทรนด์ใหญ่ Artificial Intelligence มันคือ “ชั้นเจ้าของอสังหา” ของการสร้างศูนย์ข้อมูล AI ต่างจากพี่น้องข้างกันชัดเจน: AI Server OEM คือคนประกอบ “เซิร์ฟเวอร์” ที่เอาไปตั้ง · Build-out & Construction คือผู้รับเหมาที่ลงมือ “ก่อสร้าง” อาคาร — ส่วน node นี้คือ เจ้าของที่ถือกรรมสิทธิ์อาคารนั้นและเก็บค่าเช่าระยะยาว สามขานี้รวมกันคือการสร้างศูนย์ข้อมูลหนึ่งหลัง แต่คนละบทบาท คนละโมเดลธุรกิจ
Colocation = การให้เช่าพื้นที่ในศูนย์ข้อมูลพร้อมไฟและความเย็น เพื่อให้ลูกค้าเอาเซิร์ฟเวอร์มาตั้ง · REIT = กองทรัสต์ที่ถือครองอสังหาให้เช่า ต้องจ่ายกำไรส่วนใหญ่คืนผู้ถือหุ้นเป็นเงินปันผล แลกกับการลดภาษีนิติบุคคล · Retail colo = เช่าทีละแร็คหรือไม่กี่ตู้ (ต่ำกว่า ~250 กิโลวัตต์) สัญญาสั้น สำหรับองค์กรทั่วไป · Wholesale / hyperscale = เช่ายกห้องหรือยกตึก (หลายเมกะวัตต์ขึ้นไป) สัญญายาว 5–20 ปี สำหรับยักษ์คลาวด์
02ทำไมถึงสำคัญ — ไฟฟ้าคือทรัพยากรหายาก
มีประโยคที่อธิบายธุรกิจนี้ได้ดีที่สุด: เมื่อก่อนการเช่าศูนย์ข้อมูลคือการเช่า “ตารางเมตร” แต่ในยุค AI มันกลายเป็นการเช่า “เมกะวัตต์” เพราะเซิร์ฟเวอร์ AI ยุคใหม่กินไฟหนาแน่นมหาศาล แร็คเซิร์ฟเวอร์ AI ตู้เดียวกินไฟได้ถึงระดับร้อยกิโลวัตต์ — มากกว่ายุคก่อนสิบเท่า สิ่งที่หายากจริงๆ จึงไม่ใช่ที่ดินหรือคอนกรีต แต่คือ ไฟฟ้าที่ส่งถึงได้จริงตามกำหนดเวลา ใครคุมไฟได้ คนนั้นคุมเกม
ตัวเลขฝั่งดีมานด์น่าตกใจ: ปี 2025 ทั้งโลกเซ็นเช่าศูนย์ข้อมูลใหม่รวมกันกว่า 15 กิกะวัตต์ และคาดว่าระหว่างปี 2026–2030 จะมีการเพิ่มกำลังการผลิตอีกเกือบ 100 กิกะวัตต์ — เท่ากับเพิ่มกำลังทั้งโลกขึ้นเป็นสองเท่า ตลาดนี้คาดว่าจะโตเฉลี่ยราว 14% ต่อปีถึงปี 2030 เฉพาะในสหรัฐฯ ธนาคารกลาง (Fed) ประเมินว่าการลงทุนในศูนย์ข้อมูลจะแตะระดับราว $370,000 ล้านต่อปี ภายในกลางปี 2026
แต่ฝั่งซัพพลายตามไม่ทัน นี่คือเหตุผลที่ทำให้ธุรกิจนี้ทำเงินดีผิดปกติ — เมื่อความต้องการล้นแต่ที่ว่างหายาก ค่าเช่าก็พุ่ง ปลายปี 2025 อัตราว่าง (vacancy) ในตลาดหลักของอเมริกาเหนือลดลงเหลือเพียง 1.4% ซึ่งเป็นระดับต่ำสุดเป็นประวัติการณ์ ในตลาดใหญ่อย่าง Northern Virginia ต่ำกว่า 1% ด้วยซ้ำ ผลคือค่าเช่าแบบ wholesale ขยับขึ้นแตะราว $196 ต่อกิโลวัตต์ต่อเดือน เพิ่มขึ้น ~6.6% ในปีเดียว และเพิ่มขึ้นราว 50% ในรอบ 5 ปี
03มันทำงานยังไง (ที่ดิน + ไฟ → เมกะวัตต์ให้เช่า)
โมเดลธุรกิจของ node นี้เรียบง่ายในหลักการ แต่ทำยากในทางปฏิบัติ — มันคือการแปลง “ที่ดิน + สิทธิ์ใช้ไฟ + อาคาร” ให้กลายเป็น “เมกะวัตต์ที่พร้อมให้เช่า” แล้วปล่อยเช่าเป็นแร็คให้ผู้เช่าเอาเซิร์ฟเวอร์มาเสียบ ลองไล่ดูทีละขั้นว่าค่าเช่าหนึ่งบาทเกิดขึ้นได้ยังไง
จุดที่ทำให้ธุรกิจนี้ “ลึก” คือมันมีสองโมเดลย่อยที่ต่างกันมาก Retail colocation คือเช่าทีละแร็คหรือไม่กี่ตู้ ลูกค้าคือองค์กรทั่วไป สัญญาสั้น (12–36 เดือน) เหมือนเช่าห้องในตึกแถว — กำไรต่อหน่วยสูงเพราะมีบริการเสริม โดยเฉพาะ การเชื่อมต่อ (interconnection) ที่ให้ลูกค้าต่อสายตรงหากันและต่อเข้าคลาวด์ได้ในตึกเดียว ส่วน Wholesale / hyperscale คือเช่ายกห้องหรือยกตึก (หลายเมกะวัตต์) ลูกค้าคือยักษ์คลาวด์ สัญญายาว 5–20 ปี — กำไรต่อหน่วยบางกว่าแต่ก้อนใหญ่และมั่นคงเพราะผู้เช่าเป็นบริษัทระดับโลก แคมปัสแบบนี้ออกแบบเป็นโมดูลขยายได้ตั้งแต่ 100 ถึง 500 เมกะวัตต์
04มันอยู่ตรงไหนในระบบนิเวศ AI
node นี้นั่งอยู่ตรงกลางของวงจร AI ทั้งวง — มันคือ “พื้นรองรับ” ที่ทุกอย่างต้องวางทับ ลองดูว่ามันเกี่ยวพันกับใครบ้าง
- ผู้เช่าคือ ยักษ์คลาวด์ (hyperscaler): Microsoft, Amazon, Google, Oracle, Meta — พวกนี้คือลูกค้าหลักของ wholesale/hyperscale colo เช่าทีละหลายร้อยเมกะวัตต์เพื่อเอาไปตั้งคลัสเตอร์ AI ของตัวเอง ดีมานด์ของ node นี้จึงผูกตรงกับงบลงทุน AI ของบริษัทไม่กี่รายนี้
- ต้องการ ไฟฟ้าและความเย็น เป็นเลือดหล่อเลี้ยง: เจ้าของตึกขายไฟ แต่ต้องไปหาไฟมาก่อน — node นี้จึงพึ่งโครงข่ายไฟฟ้า โรงไฟฟ้า และระบบระบายความร้อนแบบของเหลว (liquid cooling) ที่จำเป็นกับแร็ค AI ความหนาแน่นสูงโดยตรง
- ต่างจากเพื่อนบ้านชัดเจน: AI Server OEM ขาย “เครื่อง” ที่เอามาตั้งในตึก · Construction & Engineering รับเหมา “ก่อสร้าง” ตึก — แต่ node นี้คือคน “ถือกรรมสิทธิ์และเก็บค่าเช่า” สามขานี้ทำงานคนละจังหวะ คนละโมเดลรายได้
- ดันดีมานด์ พลังงาน และ วัตถุดิบ ของทั้งโลก: ทุกแคมปัสใหม่คือคำสั่งซื้อไฟฟ้า หม้อแปลง ทองแดง และเหล็กก้อนมหึมา — node เล็กๆ นี้จึงเป็นต้นน้ำที่สั่นสะเทือนถึงตลาดพลังงานและสินค้าโภคภัณฑ์
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพปี 2025–2026 คือ ตลาดที่ของขาดอย่างรุนแรง ปี 2025 ตลาดหลักของอเมริกาเหนือดูดซับพื้นที่ใหม่ (net absorption) ได้ถึง 2,498 เมกะวัตต์ ทำลายสถิติเดิมที่ 1,810 เมกะวัตต์ของปี 2024 และที่น่าทึ่งกว่าคือ 73% ของกำลังที่กำลังก่อสร้างอยู่ถูกจองเช่าไปแล้วตั้งแต่ยังไม่เสร็จ (pre-lease) — ผู้เช่าไม่รอให้ตึกสร้างเสร็จ แต่จองล่วงหน้าเป็นปีๆ เพราะกลัวไม่มีที่
ฝั่งผู้เล่นในตลาดหุ้น เวทีถูกครองโดยสอง REIT ยักษ์ที่เล่นคนละเกม Equinix คือราชาของ retail colo + interconnection มีศูนย์ข้อมูล (IBX) กว่า 260 แห่งใน 70+ เมืองทั่วโลก และมีจุดเชื่อมต่อระหว่างลูกค้ากว่า 460,000 จุด รายได้ปี 2025 ราว $8,400 ล้าน โดยรายได้จาก interconnection อย่างเดียวคิดเป็นเกือบ 18% — นี่คือคูเมืองที่ลอกเลียนยาก เพราะยิ่งมีลูกค้ามาต่อกันมาก ตึกก็ยิ่งมีค่า ส่วน Digital Realty คือเจ้าพ่อฝั่ง wholesale เน้นปล่อยเช่าก้อนใหญ่ให้ยักษ์คลาวด์ ไตรมาส 3 ปี 2025 ทำรายได้ ~$1,600 ล้าน มีงานในมือ (backlog) ที่เซ็นแล้วแต่ยังไม่เริ่มเก็บเงินถึง $852 ล้าน ต่อปี และมีโครงการอยู่ระหว่างพัฒนารวมราว 730 เมกะวัตต์ โดยกว่า 85% ของของใหม่ถูกจองไปแล้ว
อีกชื่อที่กำลังมาแรงคือ Iron Mountain — เดิมเป็นบริษัทเก็บเอกสารและทำลายข้อมูล แต่ปั้นธุรกิจศูนย์ข้อมูลขึ้นมาจนมีกำลังให้เช่าราว 452 เมกะวัตต์ในไตรมาส 3 ปี 2025 เช่าเต็มถึง 97% และตั้งเป้าปล่อยเช่าใหม่ราว 125 เมกะวัตต์ในปีเดียว ขณะที่ฝั่งโครงสร้างต้นทุน การสร้างศูนย์ข้อมูลพร้อมรับงาน AI ตอนนี้แพงระดับ $20 ล้านต่อเมกะวัตต์ขึ้นไป — เป็นธุรกิจกินทุนมหาศาล ที่ใครมีเงินทุนถูกและที่ดินติดไฟ คนนั้นได้เปรียบ
06อนาคตข้างหน้า — ตามไฟไป
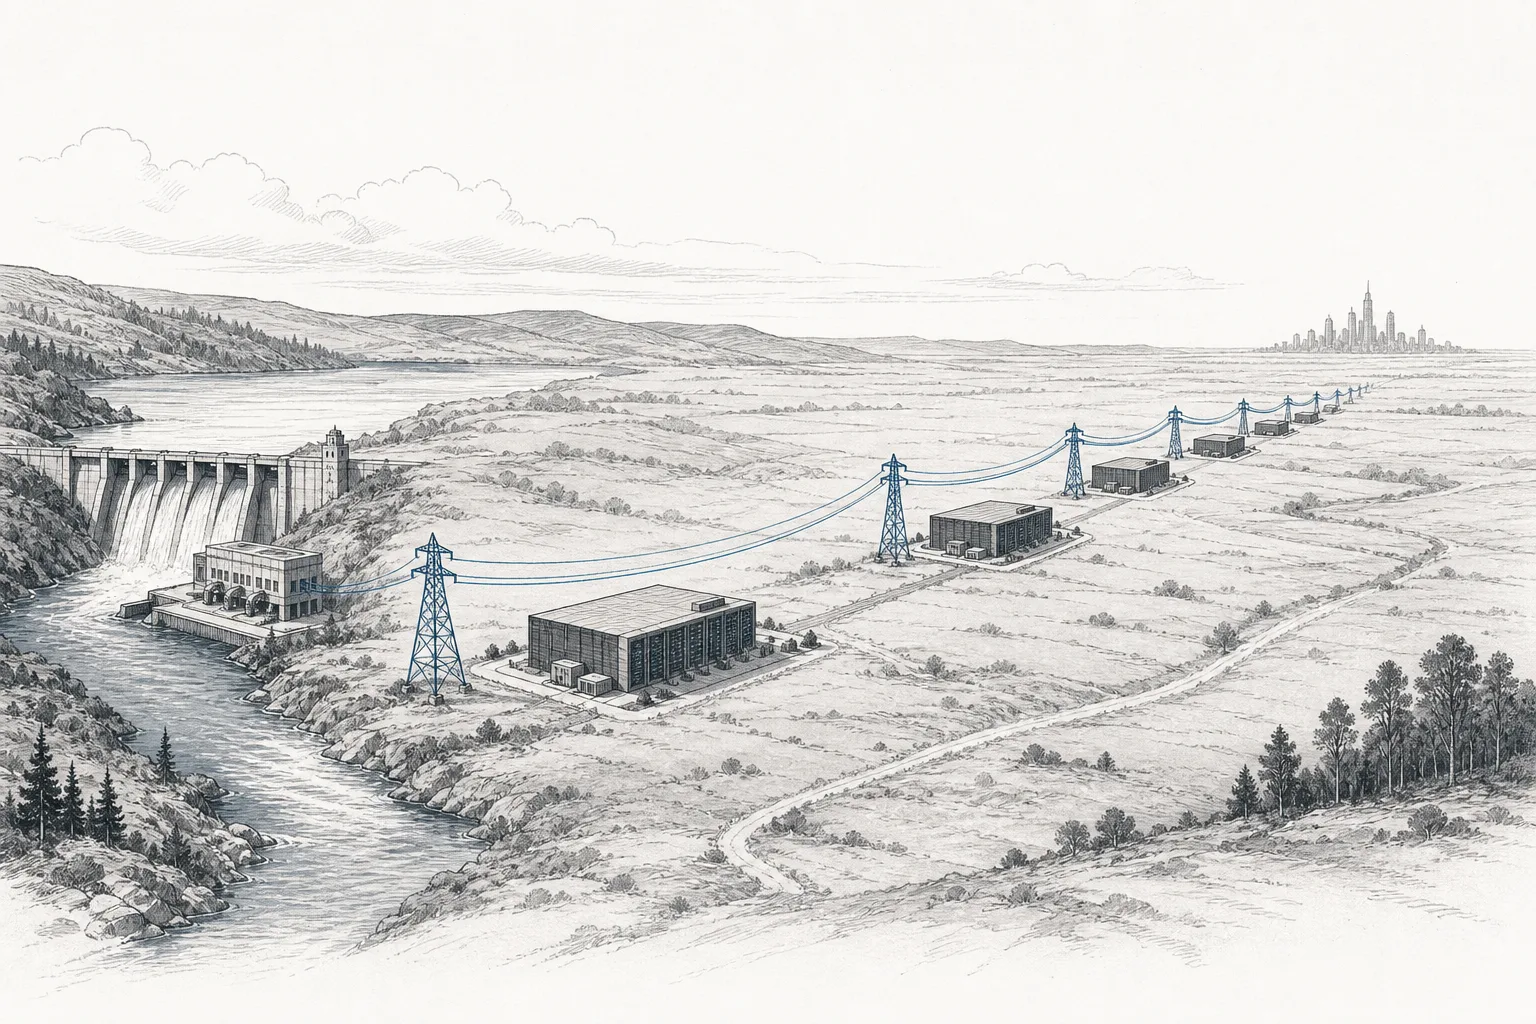
ทิศทางแรกและสำคัญที่สุดคือ “power-first” — ทำเลตามไฟ ไม่ใช่ตามเมือง เมื่อก่อนศูนย์ข้อมูลต้องอยู่ใกล้เมืองใหญ่เพื่อให้สัญญาณวิ่งเร็ว แต่ตอนนี้ของที่หายากกว่าคือไฟ ผู้พัฒนาจึงย้ายไปตั้งในที่ที่มีไฟเหลือ — ใกล้เขื่อน โรงไฟฟ้านิวเคลียร์ หรือแหล่งก๊าซ ในบางพื้นที่ การรอคิวต่อไฟเข้าโครงข่ายใช้เวลานานถึง 5–7 ปี (เช่นในเขต PJM และรัฐเวอร์จิเนีย) ทำให้ “สิทธิ์ใช้ไฟ” กลายเป็นสินทรัพย์ที่มีค่ายิ่งกว่าตัวที่ดินเอง
ทิศทางที่สองคือ เกม “สร้างเองหรือเช่า” ของยักษ์คลาวด์ เดิมยักษ์คลาวด์ชอบสร้างศูนย์ข้อมูลเอง แต่พอ AI โตเร็วเกินคาด บวกกับการรอไฟและที่ดินที่นานขึ้น พวกเขาจึงหันมา เช่ามากขึ้น เพราะผู้พัฒนา colo มืออาชีพหาที่ติดไฟและสร้างได้เร็วกว่า การจองล่วงหน้าทั้งโรดแมปการสร้างหลายปีกลายเป็นเรื่องปกติ — ดีมานด์ก้อนนี้คือลมหนุนชั้นดีของ node นี้ในระยะ 3–5 ปีข้างหน้า
ทิศทางที่สามคือ เงินทุนก้อนมหาศาลไหลเข้า เพราะรายได้ค่าเช่ายาวๆ จากผู้เช่าระดับโลกเป็นกระแสเงินที่มั่นคงน่าลงทุน กองทุนยักษ์อย่าง Blackstone และ Brookfield จึงเข้ามาเป็นเจ้าของผู้พัฒนา colo รายใหญ่ และดีลควบรวมก็ดุเดือด เช่นกรณีที่ CoreWeave ซื้อกิจการ Core Scientific มูลค่าราว $9,000 ล้านในปี 2025 เพื่อล็อกกำลังไฟและพื้นที่ — สะท้อนว่า “ใครคุมโครงสร้างพื้นฐานทางกายภาพได้ คนนั้นมีอำนาจต่อรองในห่วงโซ่ AI ทั้งสาย”
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ ยักษ์คลาวด์อาจหันกลับไปสร้างเอง ลูกค้าใหญ่ที่สุดของ node นี้คือบริษัทไม่กี่ราย และพวกเขามีเงินสดมหาศาลพอจะสร้างศูนย์ข้อมูลเองได้ ถ้าวันหนึ่งการรอไฟคลี่คลายหรือพวกเขาตัดสินใจคุมต้นทุนเอง ดีมานด์เช่าก้อนใหญ่อาจหดตัวเร็ว — เป็นธุรกิจที่พึ่งลูกค้าหยิบมือ ความผันผวนของแผนลงทุน AI ของพวกเขาสะเทือนถึงผู้ให้เช่าทันที
ความเสี่ยงข้อสองคือ ดอกเบี้ยกับโครงสร้างแบบ REIT ธุรกิจนี้กินทุนมหาศาล (สร้างหนึ่งเมกะวัตต์ต้นทุนหลักสิบล้านดอลลาร์) จึงต้องกู้เงินก้อนโต เมื่อดอกเบี้ยสูง ต้นทุนการเงินพุ่ง กดดันกำไรและราคาหุ้น REIT โดยตรง ยิ่ง REIT ต้องจ่ายกำไรเกือบทั้งหมดเป็นปันผล เงินสดสำหรับขยายงานจึงต้องพึ่งการกู้และออกหุ้นใหม่ — อ่อนไหวต่อภาวะตลาดทุนมากกว่าธุรกิจทั่วไป
ความเสี่ยงข้อสามคือ ไฟไม่พอ และแรงต้านจากชุมชน ที่เคยเป็นข้อได้เปรียบ (ของขาด ค่าเช่าแพง) ก็เป็นดาบสองคม — ถ้าต่อไฟไม่ได้ตามกำหนด อาคารที่สร้างเสร็จก็กลายเป็นกล่องคอนกรีตเปล่าที่ไม่สร้างรายได้ ขณะเดียวกันชุมชนหลายแห่งเริ่มต้านศูนย์ข้อมูลเพราะมันแย่งไฟ แย่งน้ำ (ใช้หล่อเย็น) และดันค่าไฟของคนทั้งเมือง — ความเสี่ยงด้านกฎระเบียบและการเมืองท้องถิ่นกำลังเพิ่มขึ้นเรื่อยๆ
สรุปสั้นๆ: node นี้คือชั้นที่จับต้องได้ที่สุดของ AI — คนที่แปลงที่ดินและไฟฟ้าให้เป็นเมกะวัตต์ แล้วปล่อยเช่าให้สมองดิจิทัลของโลกได้ทำงาน ตราบใดที่ AI ยังกระหายไฟไม่หยุด เจ้าของที่ดินกลุ่มนี้ก็ยังเก็บค่าเช่าจากการตื่นทองครั้งนี้ต่อไป