Megatrend · Artificial Intelligence
GPU เปล่าๆ ทำงานไม่ได้ — ต้องมีคนประกอบมันให้เป็น “แร็คที่คิดได้”
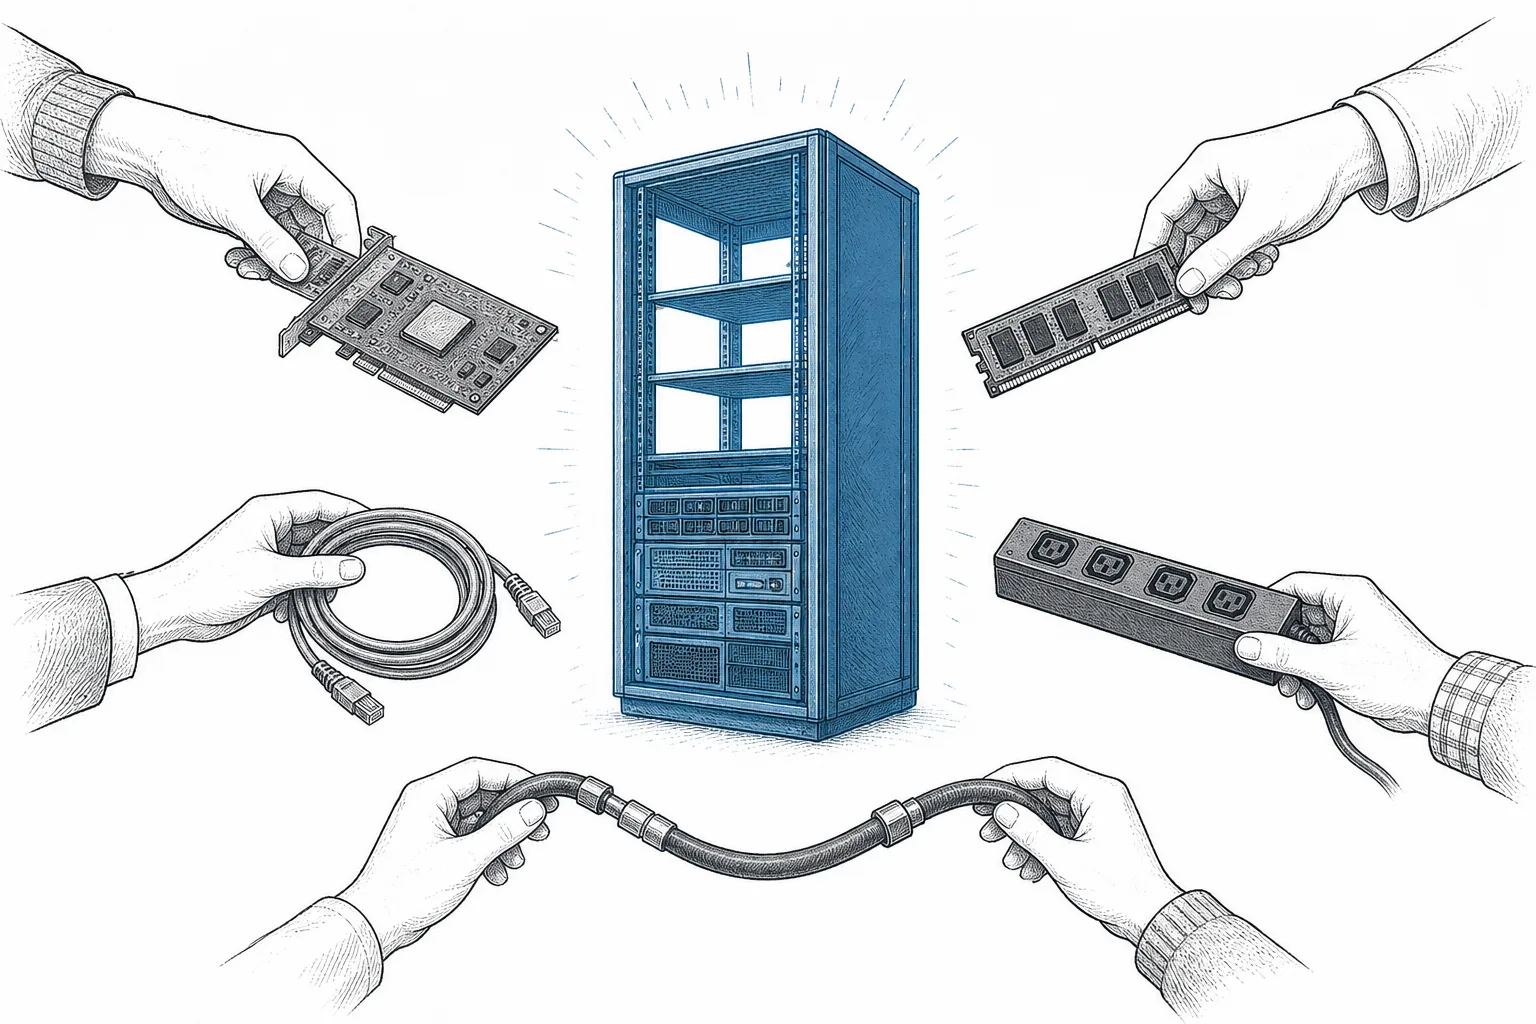
NVIDIA ออกแบบชิป แต่ชิปเปล่าๆ ที่วางบนโต๊ะทำอะไรไม่ได้เลย ต้องมีอีกกลุ่มที่เอา GPU มาประกอบกับ CPU หน่วยความจำ การ์ดเครือข่าย แผงจ่ายไฟ และระบบหล่อเย็น ยัดทั้งหมดเข้าตู้แล้วส่งมอบเป็น “แร็คสำเร็จรูป” ที่เสียบไฟแล้วใช้ได้ทันที บทเรียนนี้พาไปรู้จักคนกลุ่มนี้ — Dell, Super Micro, HPE, Lenovo และโรงงานยักษ์จากไต้หวันอย่าง Foxconn, Quanta, Wiwynn — ธุรกิจที่ยอดขายทะลุแสนล้านดอลลาร์ แต่กำไรต่อชิ้นบางเฉียบ และกำลังถูกพลิกเกมด้วยยุค “rack-scale”
01มันคืออะไร
เวลาเราได้ยินข่าวว่า “NVIDIA ขายชิป AI ได้ถล่มทลาย” เรามักนึกภาพว่าลูกค้าซื้อชิปไปแล้วเอาไปเสียบใช้ได้เลย ความจริงไม่ใช่แบบนั้น ชิป GPU ที่ออกมาจากโรงงานเป็นแค่แผ่นซิลิคอนบนแผงวงจร มันยังขาดเกือบทุกอย่างที่ทำให้มันทำงานได้ — ไม่มีหน่วยความจำพอ ไม่มีตัวจ่ายไฟ ไม่มีตัวระบายความร้อน ไม่มีตัวเชื่อมต่อกับ GPU ตัวอื่น และไม่มีตู้ให้มันอยู่ node นี้คือเรื่องของ คนที่เอาชิปมาประกอบกับทุกอย่างให้กลายเป็น “เครื่อง” ที่ใช้งานได้จริง
พูดให้เห็นภาพ ถ้า GPU คือ “เครื่องยนต์” คนกลุ่มนี้คือ โรงประกอบรถยนต์ ที่เอาเครื่องยนต์มาใส่ตัวถัง ใส่เกียร์ ระบบไฟ ระบบระบายความร้อน ล้อ และเบาะ จนได้รถที่ขับออกถนนได้ พวกเขาเอา GPU + CPU + หน่วยความจำ + การ์ดเครือข่าย + แผงจ่ายไฟ + ระบบหล่อเย็น มาประกอบเป็น เซิร์ฟเวอร์หนึ่งเครื่อง แล้วเอาเซิร์ฟเวอร์หลายเครื่องมายัดเข้า แร็ค (ตู้สูงเท่าคน) หนึ่งตู้ — ส่งมอบให้ลูกค้าในสภาพ “เสียบไฟแล้วรันได้ทันที”
ในแผนผังเมกะเทรนด์ node นี้เป็นใบย่อยที่ลึกที่สุดใต้ AI Data Center & Build-out ในเทรนด์ใหญ่ Artificial Intelligence มันมีพี่น้องสองข้างที่ทำงานคนละหน้าที่ในไซต์เดียวกัน: Colocation & Hyperscale REITs (เจ้าของตึกและคนปล่อยเช่าพื้นที่) และ Build-out, Construction & Engineering (ผู้รับเหมาก่อสร้างตัวอาคาร) — ส่วน node นี้คือ “คนเอาเฟอร์นิเจอร์เข้าบ้าน” นั่นคือคนที่ประกอบและยกเซิร์ฟเวอร์เข้าไปติดตั้งจริง
OEM (Original Equipment Manufacturer) = บริษัทที่ขายเซิร์ฟเวอร์ภายใต้แบรนด์ตัวเอง พร้อมบริการและการรับประกัน เช่น Dell, HPE, Lenovo · ODM (Original Design Manufacturer) = โรงงานที่ออกแบบและประกอบให้ลูกค้ารายใหญ่เอาไปติดแบรนด์เอง (หรือใช้เอง) มักเป็นบริษัทไต้หวัน เช่น Foxconn, Quanta, Wiwynn · System Integration = งานเอาชิ้นส่วนหลายอย่างมาประกอบ ทดสอบ และจูนให้ทำงานเข้ากันเป็นระบบเดียว — หัวใจของธุรกิจนี้
02ทำไมถึงสำคัญ — คนที่ทำให้ชิปกลายเป็นเครื่อง
เงินที่ไหลเข้าวงการนี้ใหญ่จนน่าตกใจ ตลาด เซิร์ฟเวอร์ AI ทั่วโลกปี 2025 มีมูลค่าราว $245,000 ล้าน และคาดว่าจะโตเฉลี่ยปีละราว 18% ไปแตะ ~$524,000 ล้านในปี 2030 ที่สำคัญคือทุกดอลลาร์ที่ NVIDIA, AMD หรือยักษ์เทคใช้สั่งทำชิป AI ต้องผ่านมือคนกลุ่มนี้ก่อนเสมอ จึงจะกลายเป็นเครื่องที่เปิดใช้ได้ — node นี้คือคอขวดบังคับ ระหว่าง “ชิป” กับ “ศูนย์ข้อมูล”
แต่ตัวเลขที่เล่าเรื่องได้ดีที่สุดคือยอดของบริษัทเดียว Dell ปิดออเดอร์เซิร์ฟเวอร์ AI ในปีงบ 2026 ได้กว่า $64,000 ล้าน ส่งมอบไปแล้วกว่า $25,000 ล้าน และยังเหลือ “งานในมือ” (backlog) ที่ยังไม่ส่งอีก $43,000 ล้าน เข้าปีงบ 2027 พร้อมตั้งเป้ายอดขายเซิร์ฟเวอร์ AI ปีเดียวที่ ~$60,000 ล้าน — เทียบกับแค่ $9,700 ล้านเมื่อสองปีก่อน นี่คือการโตกว่า 6 เท่าในเวลาไม่กี่ปี
ทำไมงานนี้ถึง “ต้องมีคนทำ” แทนที่ลูกค้าจะประกอบเอง? เพราะมันยากกว่าที่คิดมาก ชิ้นส่วนหลายร้อยชิ้นจากซัพพลายเออร์หลายสิบเจ้าต้องเข้ากันได้พอดี ต้องจูนให้ GPU นับหมื่นตัวคุยกันโดยไม่มีคอขวด ต้องเดินท่อหล่อเย็นไม่ให้รั่วเหนือฮาร์ดแวร์ราคาหลายล้าน และต้องเทสต์ทั้งระบบก่อนส่ง ลูกค้าที่อยากได้ AI เร็วๆ ไม่อยากเสียเวลาทำเอง — พวกเขายอมจ่ายให้มืออาชีพประกอบและรับประกันให้ ความเร็วและความน่าเชื่อถือคือสิ่งที่ขายได้ในยุคที่ทุกคนแย่งกันสร้าง AI
03มันทำงานยังไง (จากชิปสู่แร็คที่คิดได้)
หัวใจของงานนี้คือการ “ประกอบขึ้นเป็นชั้นๆ” จากชิ้นส่วนเล็กไปสู่ระบบยักษ์ ลองไล่ดูทีละก้าวว่าชิป GPU หนึ่งกอง กลายเป็น “แร็คที่คิดได้” ทั้งตู้ได้ยังไง
จุดที่เปลี่ยนเกมทั้งหมดคือคำว่า “rack-scale” (ระดับทั้งแร็ค) สมัยก่อนหน่วยที่ขายคือ “เซิร์ฟเวอร์หนึ่งเครื่อง” แต่แร็ครุ่นใหม่อย่าง NVIDIA GB200 NVL72 รวม 72 GPU กับ 36 CPU เข้าด้วยกันด้วยสาย NVLink ความเร็ว 130 TB/s จนทั้งตู้ทำงานเหมือนเป็น GPU ก้อนเดียวขนาดยักษ์ นั่นแปลว่าหน่วยที่ขายเปลี่ยนจาก “เครื่อง” เป็น “ทั้งแร็ค” และการประกอบก็ซับซ้อนขึ้นมหาศาล
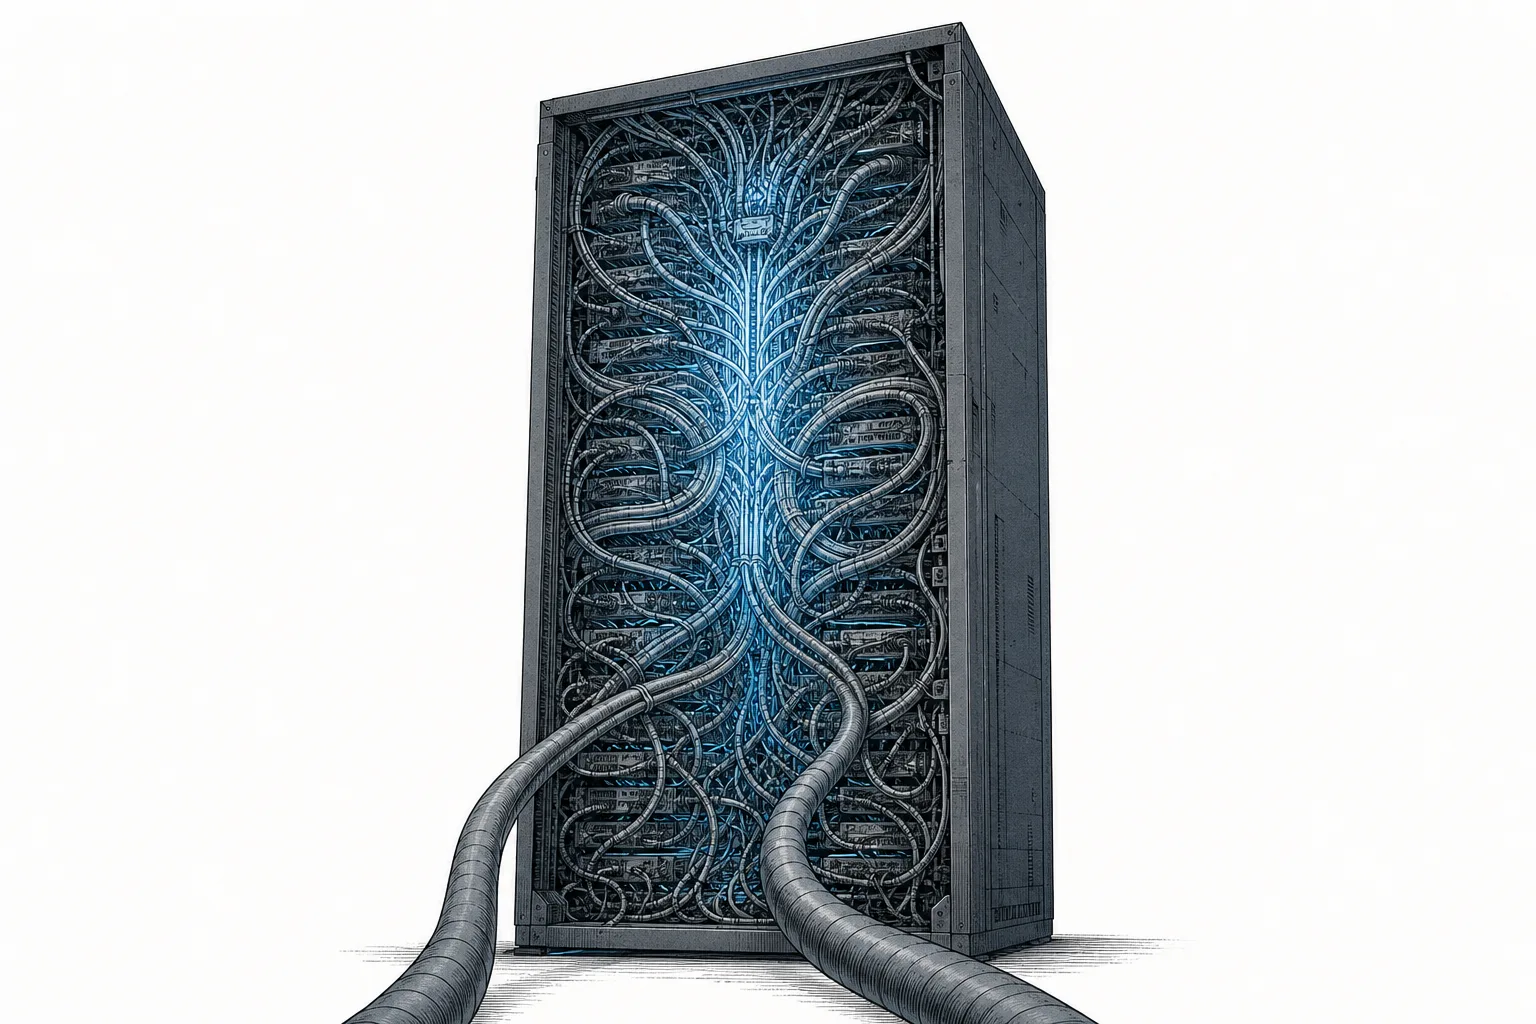
ความซับซ้อนนั้นจับต้องได้จริง แร็ค NVL72 หนึ่งตู้หนักราว 1,500 กิโลกรัม อัดอยู่ในพื้นที่ไม่ถึง 1 ตารางเมตร มีจุดเชื่อมต่อสายมากกว่า 5,000 จุด และเกือบทั้งหมดต้องระบายความร้อนด้วยของเหลว (liquid cooling) เพราะลมเป่าเอาไม่อยู่อีกแล้ว — งานเดินสายหมื่นเส้นและท่อน้ำยาให้ถูกต้องโดยไม่รั่ว คือทักษะที่ทำให้คนประกอบเก่งๆ มีค่า ไม่ใช่ใครก็ทำได้
04มันอยู่ตรงไหนในระบบนิเวศ AI
node นี้เป็น “จุดบรรจบ” ที่ทุกชิ้นส่วนของ AI มารวมกัน มันจึงเชื่อมกับเพื่อนบ้านในระบบนิเวศอย่างแยกกันไม่ออก:
- รับชิปจาก GPU & AI Accelerators มาประกอบ: นี่คือวัตถุดิบหลัก — GPU จาก NVIDIA/AMD และ accelerator แบบสั่งทำ คนกลุ่มนี้คือ “ลูกค้ารายใหญ่ที่สุด” ของผู้ผลิตชิป AI และเป็นมือที่เอาชิปไปทำให้ใช้งานได้จริง
- ต้องการ AI Power & Cooling เป็นหัวใจ: ยุค rack-scale ทำให้ระบบหล่อเย็นด้วยของเหลวไม่ใช่ของเสริมอีกต่อไป แต่เป็นส่วนหนึ่งของการประกอบตั้งแต่ต้น — คนประกอบที่คุมเรื่องคูลลิ่งได้ดี คือคนที่ส่งมอบแร็คที่ใช้งานได้จริง
- เอาแร็คไปวางใน Colocation & Hyperscale REITs: แร็คสำเร็จรูปที่ประกอบเสร็จต้องมี “บ้าน” ให้อยู่ — ตึกศูนย์ข้อมูลที่มีไฟและเน็ตพร้อม ซึ่งเจ้าของตึก/REIT เป็นคนจัดหา
- เข้าไซต์พร้อมกับ Build-out, Construction & Engineering: ขณะที่ผู้รับเหมากำลังสร้างตัวอาคารและเดินระบบ คนประกอบเซิร์ฟเวอร์คือทีมที่ยกแร็คเข้าไปติดตั้งเป็นขั้นตอนสุดท้าย — สามกลุ่มนี้ต้องเข้าจังหวะกันถึงจะเปิดศูนย์ข้อมูลได้
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
สนามนี้แบ่งเป็นสองฝั่งชัดเจน ฝั่งแรกคือ OEM แบรนด์ดัง ที่ขายให้องค์กรพร้อมบริการ — Dell เป็นเบอร์หนึ่ง ตามด้วย HPE และ Lenovo ฝั่งที่สองคือ ODM ไต้หวัน โรงงานยักษ์ที่ประกอบให้ยักษ์เทคโดยตรง นำโดย Hon Hai (Foxconn), Quanta และ Wiwynn — และในยุค AI ฝั่ง ODM ไต้หวันนี่แหละที่โตเร็วและรับงานก้อนใหญ่ที่สุด
ตัวเลขการเติบโตของฝั่งไต้หวันน่าทึ่งมาก กลางปี 2025 เซิร์ฟเวอร์ AI กินสัดส่วนเกิน 60% ของรายได้เซิร์ฟเวอร์ ของทั้ง Foxconn และ Quanta และคาดแตะ 70% สิ้นปี ส่วน Wistron รายได้ไตรมาส 3 พุ่ง 108% เทียบปีก่อน และ Wiwynn ที่ป้อนเซิร์ฟเวอร์ AI ให้ผู้ให้บริการคลาวด์รายใหญ่ราวครึ่งหนึ่งของตลาด รายได้โตถึง 149% ในปีเดียว จากการส่งมอบแร็ค GB200
ฝั่ง OEM ก็ไม่น้อยหน้า Dell ตั้งเป้ายอดขายเซิร์ฟเวอร์ AI ปีงบ 2027 ที่ ~$60,000 ล้าน และถือ backlog $43,000 ล้าน ส่วน HPE รายงานยอดขายระบบ AI ไตรมาสล่าสุดที่ $1,540 ล้าน เพิ่ม 66% เทียบปีก่อน และเพิ่งควบรวม Juniper เพื่อเสริมเครือข่าย ขณะที่ Lenovo ใช้ฐานการผลิตในเอเชียและราคาที่แข่งได้กดดันคู่แข่งในตลาดแร็คมาตรฐาน
เรื่องที่ดราม่าที่สุดของวงการคือการกลับมาของ Super Micro (SMCI) ผู้บุกเบิกเซิร์ฟเวอร์หล่อเย็นด้วยของเหลว เดือนสิงหาคม 2024 บริษัทถูกนักขายชอร์ต Hindenburg กล่าวหาเรื่องการบัญชี ตามด้วยผู้สอบบัญชี Ernst & Young ลาออก และเสี่ยงถูกถอดออกจาก Nasdaq จนหุ้นดิ่ง แต่คณะกรรมการอิสระสอบแล้ว ไม่พบหลักฐานการฉ้อโกง บริษัทยื่นงบที่ค้างทันเส้นตาย รักษาสถานะในตลาดไว้ได้ และฟื้นกลับมาด้วยรายได้ปีงบ 2025 ที่ $22,000 ล้าน เพิ่ม 47% พร้อมตั้งเป้าปีงบ 2026 ที่อย่างน้อย $36,000 ล้าน — เป็นบทเรียนว่าธุรกิจนี้ทั้งโตเร็วและเปราะบางในเรื่องความน่าเชื่อถือไปพร้อมกัน
06อนาคตข้างหน้า — ยุคแร็คสำเร็จรูป
ทิศทางแรกคือ หน่วยที่ขายจะใหญ่ขึ้นเรื่อยๆ จาก “เซิร์ฟเวอร์” เป็น “แร็คทั้งตู้” และต่อไปอาจเป็น “พอดทั้งแถว” การขายแบบ rack-scale ดีต่อคนประกอบ เพราะมูลค่าต่อออเดอร์สูงขึ้นและงานยากขึ้น — ใครประกอบแร็คที่ซับซ้อนได้เร็วและไม่พลาด ก็มีอำนาจต่อรองมากกว่าคนที่ขายแค่กล่องเปล่า
ทิศทางที่สองคือ liquid cooling กลายเป็นทักษะหลัก ไม่ใช่ของเสริม เมื่อแร็คกินไฟ 130+ กิโลวัตต์ การหล่อเย็นด้วยของเหลวเป็นสิ่งบังคับ และมันคือ “งานยากที่กินมาร์จิ้นได้” ตลาดระบบหล่อเย็นด้วยของเหลวสำหรับศูนย์ข้อมูล AI คาดโตจาก ~$3,200 ล้านในปี 2025 ไปแตะ ~$15,300 ล้านในปี 2035 คนประกอบที่รวมคูลลิ่งเข้าไปในแร็คตั้งแต่ต้นได้ดี จะหนีจากสงครามราคาของฮาร์ดแวร์ล้วนๆ ได้
ทิศทางที่สามคือ เส้นแบ่ง OEM กับ ODM จะเลือนลง ยักษ์เทคหลายรายข้าม OEM ไปสั่งตรงกับ ODM ไต้หวันเพื่อกดต้นทุน ขณะที่ OEM อย่าง Dell/HPE ก็พยายามขายไป “เหนือฮาร์ดแวร์” ด้วยบริการ ซอฟต์แวร์ และการดูแลทั้งระบบ — เพราะกำไรจากการประกอบล้วนๆ บางลงทุกที สนามรบที่แท้จริงในอนาคตจึงไม่ใช่ “ใครประกอบถูกที่สุด” แต่เป็น “ใครส่งมอบทั้งระบบที่ใช้งานได้เร็วและไว้ใจได้มากที่สุด”
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ มาร์จิ้นบางเฉียบ งานประกอบเซิร์ฟเวอร์เป็นธุรกิจที่ยอดขายมหาศาลแต่กำไรต่อชิ้นต่ำมาก มาร์จิ้นของกลุ่ม ODM ชั้นนำอยู่แค่ราว 5–8% และมาร์จิ้นขั้นต้นของฝั่ง OEM ก็ลดจากราว 12% ลงมาเหลือ 6–8% เพราะต้นทุนส่วนใหญ่คือค่า GPU ที่ NVIDIA เป็นคนกำหนดราคา — คนประกอบจึงเหมือน “คนกลาง” ที่กินส่วนต่างบางๆ บนของแพง ต่างจากผู้ผลิตชิปหรือผู้ขายระบบหล่อเย็นเฉพาะทาง (มาร์จิ้นปฏิบัติการ ~17%) ที่กำไรดีกว่ามาก
ความเสี่ยงข้อสองคือ การพึ่งลูกค้าและซัพพลายเออร์ไม่กี่ราย ออเดอร์ก้อนใหญ่ส่วนมากมาจากยักษ์เทคแค่ไม่กี่เจ้า (Microsoft, Google, Amazon, Meta และผู้เล่น neocloud) ถ้าเจ้าใดเลื่อนหรือลดแผนลงทุน รายได้ก็สะเทือนทันที ขณะเดียวกันชิ้นส่วนหัวใจอย่าง GPU ก็มาจาก NVIDIA เป็นหลัก — คนประกอบจึงถูกบีบจากทั้งสองด้าน ทั้งลูกค้าที่กระจุกและซัพพลายเออร์ที่กุมอำนาจ
ความเสี่ยงข้อสามคือ ความน่าเชื่อถือและธรรมาภิบาล กรณี Super Micro เป็นตัวอย่างชัดว่าธุรกิจที่โตเร็วระดับนี้ ถ้าระบบบัญชีและการกำกับดูแลตามไม่ทัน ก็เสี่ยงสะดุดรุนแรง — จากเสี่ยงถูกถอดออกจากตลาดหุ้น ไปจนความเชื่อมั่นของลูกค้าและนักลงทุนที่หายวับ ในวงการที่แข่งกันด้วย “ความไว้ใจให้ส่งมอบทันเวลา” ความน่าเชื่อถือคือสินทรัพย์ที่จับต้องไม่ได้แต่มีค่าที่สุด
สรุปสั้นๆ: ครั้งหน้าที่ได้ยินว่าชิป AI ขายดีถล่มทลาย ลองนึกถึงคนที่อยู่ถัดมาอีกขั้น — ทีมที่เอาชิปนั้นมาประกอบกับทุกอย่าง เดินสายหมื่นเส้น ต่อท่อหล่อเย็น และเทสต์จนได้ “แร็คที่คิดได้” ส่งมอบให้ศูนย์ข้อมูล พวกเขาคือมือที่ทำให้พลังของ AI ออกมาใช้งานได้จริง — งานเงียบๆ ที่ยอดขายระดับแสนล้าน แต่ต้องเก่งจริงถึงจะอยู่รอดบนมาร์จิ้นที่บางเฉียบ