Megatrend · Artificial Intelligence
โรงงานที่ใหญ่ที่สุดในประวัติศาสตร์ ที่สร้างขึ้นเพื่อ “คิด”
AI ที่เราคุยด้วยทุกวันไม่ได้ลอยอยู่ในก้อนเมฆ — มันนั่งอยู่ในอาคารคอนกรีตขนาดหลายสนามฟุตบอล ที่กินไฟเท่าเมืองทั้งเมือง บทเรียนนี้พาไปดู “ร่างกายที่จับต้องได้” ของ AI: การไล่สร้างศูนย์ข้อมูลระดับกิกะวัตต์ที่กลายเป็นการก่อสร้างครั้งใหญ่ที่สุดในประวัติศาสตร์มนุษย์ — และทำไม “ไฟฟ้า” ไม่ใช่ชิป กลายเป็นคอขวดที่แท้จริง
01มันคืออะไร (และต่างจากศูนย์ข้อมูลเดิมยังไง)
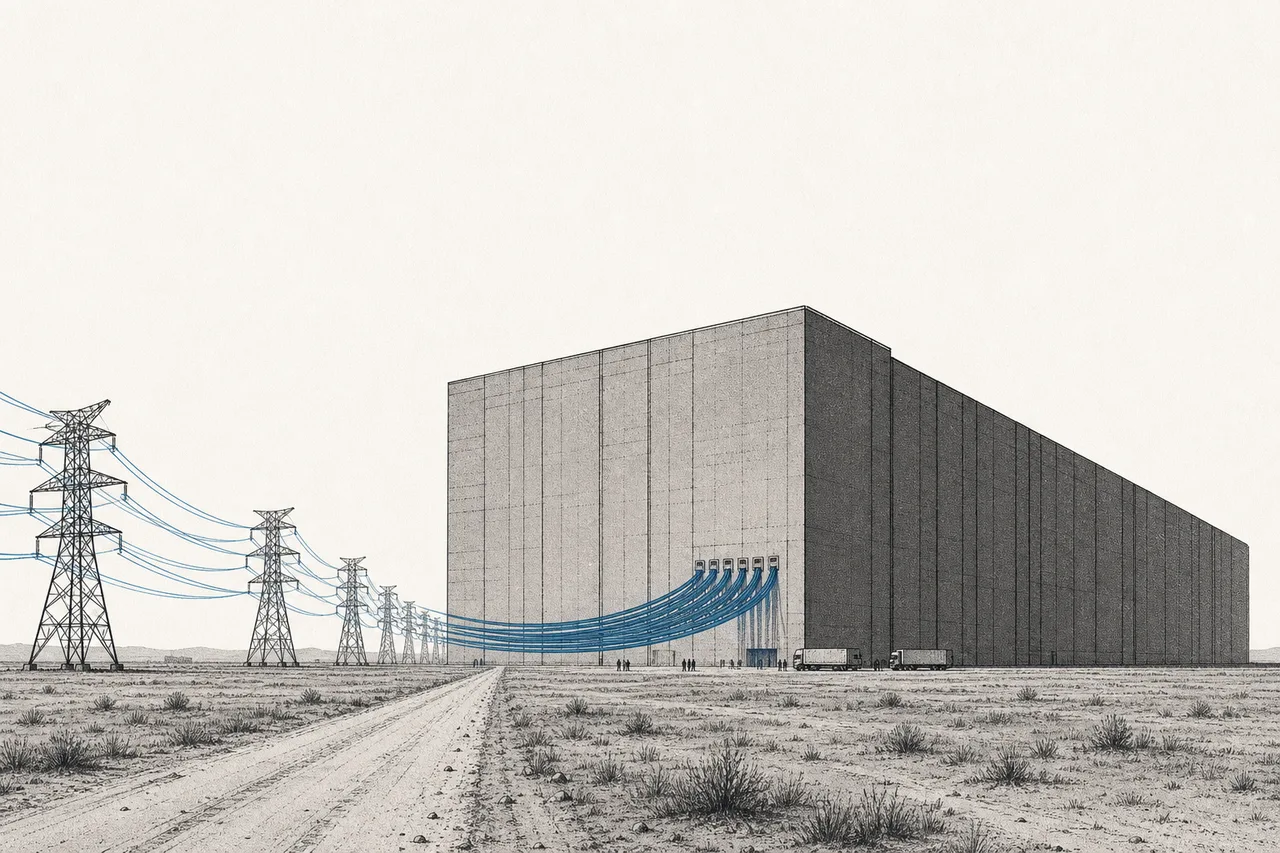
เวลาเราพิมพ์คุยกับ AI แล้วมันตอบกลับมา เรามักนึกว่ามันเกิดขึ้นใน “คลาวด์” — คำที่ฟังดูเบาหวิวเหมือนไอน้ำ แต่ความจริงตรงข้ามอย่างสิ้นเชิง คำตอบนั้นถูกคำนวณในอาคารคอนกรีตหนักหลายแสนตัน ขนาดใหญ่กว่าสนามฟุตบอลหลายสิบสนาม ที่กินไฟมากพอจะเลี้ยงเมืองขนาดกลางได้ทั้งเมือง node นี้คือเรื่องของ การสร้างอาคารเหล่านั้นขึ้นมาจริงๆ — ตั้งแต่ซื้อที่ดิน ดึงไฟฟ้า เทคอนกรีต ไปจนถึงยกแร็คเซิร์ฟเวอร์เข้าไปติดตั้ง
คนในวงการเริ่มเลิกเรียกมันว่า “data center” แล้วหันมาเรียกว่า “AI factory” (โรงงาน AI) เพราะมันไม่เหมือนศูนย์ข้อมูลแบบเดิมเลย ศูนย์ข้อมูลยุคก่อน (ที่เก็บอีเมล เว็บไซต์ ไฟล์บริษัท) เปรียบเหมือน “โกดังเก็บของ” ที่เน้นพื้นที่และความเสถียร แต่ AI factory เปรียบเหมือน “โรงถลุงเหล็ก” — มันรับวัตถุดิบเข้าไป (ไฟฟ้ามหาศาล) แล้วผลิตของออกมา (token คือหน่วยคำตอบของ AI) ด้วยความร้อนและความหนาแน่นที่สูงจนต้องออกแบบอาคารใหม่หมด
ความต่างที่ใหญ่ที่สุดอยู่ที่ตัวเลขเดียว: ความหนาแน่นของพลังต่อแร็ค แร็คเซิร์ฟเวอร์ทั่วไป (ตู้สูงประมาณคนยืน) ในศูนย์ข้อมูลแบบเก่ากินไฟราว 5–10 กิโลวัตต์ พอเข้ายุค AI เซิร์ฟเวอร์ที่ยัด GPU เต็มตู้กินไฟพุ่งขึ้นเป็น 40 กิโลวัตต์ และล่าสุดแร็ครุ่น GB200 NVL72 ของ NVIDIA กินไฟถึง 132 กิโลวัตต์ต่อตู้เดียว — มากกว่าเดิม 10 เท่าขึ้นไป นี่คือสาเหตุที่ทุกอย่างในอาคารต้องสร้างใหม่
Rack (แร็ค) = ตู้มาตรฐานที่ใส่เซิร์ฟเวอร์ซ้อนกันเป็นชั้น · Power density (ความหนาแน่นพลัง) = ไฟฟ้าที่แร็คหนึ่งกินต่อหนึ่งตู้ ยิ่งสูงยิ่งร้อนและยิ่งระบายความร้อนยาก เมื่อเกินราว 30 กิโลวัตต์ต่อแร็ค การเป่าด้วยลม (พัดลม) เอาไม่อยู่อีกต่อไป ต้องเปลี่ยนไปใช้ liquid cooling — ฉีดน้ำยาหล่อเย็นเข้าไปแนบชิปโดยตรง นี่คือเส้นแบ่งระหว่างศูนย์ข้อมูลเก่ากับ AI factory
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยของ Artificial Intelligence และมันคือ “ชั้นกายภาพ” ที่อยู่ล่างสุด — ถ้า ชิป AI คือสมอง node นี้คือ ร่างกายและกระดูก ที่ห่อหุ้มและเลี้ยงสมองนั้นไว้ ไม่มีร่างกายนี้ ชิปที่เก่งแค่ไหนก็เป็นแค่แผ่นซิลิคอนที่เปิดไม่ติด
02ทำไมมันถึงเป็นการสร้างที่ใหญ่ที่สุดในประวัติศาสตร์
คำว่า “ใหญ่ที่สุดในประวัติศาสตร์” ฟังดูเว่อร์ แต่ตัวเลขสนับสนุนมันจริงๆ ในปี 2025 บริษัทเทคยักษ์ใหญ่ 4 ราย (Microsoft, Google, Amazon, Meta) ทุ่มเงินลงทุน (capex) รวมกัน กว่า $380,000 ล้าน และส่วนใหญ่หมดไปกับการสร้างศูนย์ข้อมูล AI พอขึ้นปี 2026 ตัวเลขนี้พุ่งไปแตะระดับ ~$630,000 ล้าน เพิ่มขึ้นกว่า 60% ในปีเดียว Jensen Huang ซีอีโอ NVIDIA เรียกมันตรงๆ ว่า “การก่อสร้างโครงสร้างพื้นฐานครั้งใหญ่ที่สุดในประวัติศาสตร์มนุษยชาติ”
และนี่ยังไม่นับโครงการที่ดังที่สุด — Stargate การร่วมทุนของ OpenAI, Oracle, SoftBank และ MGX ที่ประกาศคำมั่นลงทุน $500,000 ล้าน เพื่อสร้างกำลังไฟ AI ถึง 10 กิกะวัตต์ในสหรัฐฯ ภายในปี 2029 ปลายปี 2025 โครงการนี้มีไซต์ที่วางแผนแล้วเกือบ 7 กิกะวัตต์ และทุ่มเงินไปแล้วกว่า $400,000 ล้าน โดยมีไซต์เรือธงที่เมือง Abilene รัฐเท็กซัสเป็นแห่งแรกที่เปิดใช้งานจริง
ถ้ามองยาวกว่านั้น McKinsey ประเมินว่าทั้งโลกต้องใช้เงินลงทุนสร้างศูนย์ข้อมูลถึง $6.7 ล้านล้านดอลลาร์ภายในปี 2030 โดยราว 70% เป็นเพราะงาน AI ส่วน Goldman Sachs คาดว่าแค่ยักษ์ 4 รายก็จะใช้เงินรวมกัน $5.3 ล้านล้านในช่วงปี 2025–2030 ตัวเลขระดับนี้เทียบได้กับการสร้างทางรถไฟ ระบบไฟฟ้า หรือทางหลวงทั้งประเทศในยุคก่อน — แต่อัดเข้าไปในเวลาเพียงไม่กี่ปี
คำถามต่อมาคือ “แล้วทำไมต้องสร้างเองเยอะขนาดนี้?” คำตอบคือ AI ขนาดใหญ่ หิวกำลังประมวลผลแบบไม่มีเพดาน ยิ่งโมเดลฉลาด ยิ่งต้องใช้ชิปมากขึ้นในการฝึกและให้บริการ และชิปทุกตัวต้องมี “บ้าน” ที่มีไฟ มีความเย็น และมีเครือข่ายความเร็วสูงเชื่อมถึงกัน การสร้างบ้านเหล่านี้จึงกลายเป็นสนามแข่งที่เงินไหลเข้าหนักที่สุดในโลกธุรกิจตอนนี้
03มันสร้างยังไง — สแต็กการก่อสร้าง
การสร้าง AI factory ไม่ได้เริ่มที่ “เซิร์ฟเวอร์” อย่างที่หลายคนคิด มันเริ่มที่ ไฟฟ้า ลองนึกถึงการสร้างเป็นชั้นๆ ซ้อนกันเหมือนสแต็ก โดยแต่ละชั้นต้องเสร็จก่อนชั้นถัดไปจะเริ่มได้ และมีชั้นหนึ่งที่เป็นคอขวดของทั้งหมด
ไล่ทีละชั้น: (1) ที่ดิน — ต้องหาที่ดินผืนใหญ่ระดับร้อยเอเคอร์ ใกล้สายส่งไฟฟ้าแรงสูง สายใยแก้วนำแสง และแหล่งน้ำ (ไว้ระบายความร้อน) (2) ไฟฟ้า — ขอเชื่อมต่อกริด สร้างสถานีไฟฟ้าย่อย ติดตั้งหม้อแปลง นี่คือชั้นที่ ช้าที่สุดและสำคัญที่สุด (3) อาคาร (shell) — เทคอนกรีต วางโครงสร้าง และที่สำคัญคือเดินระบบระบายความร้อนด้วยของเหลว (4) แร็คและเซิร์ฟเวอร์ — ยก GPU เข้าตู้ ต่อไฟ ต่อท่อน้ำยา (5) เครือข่าย — เดินสายความเร็วสูงให้ GPU นับหมื่นตัวคุยกันได้เหมือนเป็นชิปก้อนเดียว
หัวใจที่ต้องจำคือ ทุกชั้นเร่งได้ ยกเว้นชั้นไฟฟ้า การหล่อคอนกรีตหรือซื้อ GPU ใช้เงินซื้อความเร็วได้ แต่การดึงไฟฟ้าหลายร้อยเมกะวัตต์เข้าไซต์ต้องรอการไฟฟ้าอนุมัติ สร้างสายส่ง และผลิตหม้อแปลง ซึ่งทั้งหมดนี้คือ “ของจริงในโลกกายภาพ” ที่เงินซื้อเวลาไม่ได้
043 ชิ้นส่วนของการ build-out
เมื่อแยกย่อยลงไป การสร้าง AI factory ประกอบด้วยธุรกิจ 3 กลุ่มที่ต่างกันชัดเจน แต่ทำงานประสานกันเหมือนทีมก่อสร้างที่มีคนละหน้าที่:
- Colocation & Hyperscale REITs — “เจ้าของที่และผู้ปล่อยเช่า”: บริษัทที่เป็นเจ้าของตัวอาคารและขาย/ปล่อยเช่าพื้นที่พร้อมไฟพร้อมเน็ตให้คนอื่นมาวางเซิร์ฟเวอร์ หลายรายจดทะเบียนเป็น REIT (กองทรัสต์อสังหาฯ) — เพราะแก่นของธุรกิจคืออสังหาริมทรัพย์ที่มีกระแสเงินสดจากค่าเช่ายาวๆ ตัวอย่างคือ Equinix และ Digital Realty ที่เป็นสะพานเชื่อมตรงไปยังเทรนด์ Cloud & Digital Infrastructure
- AI Server OEM & System Integration — “ผู้ประกอบเครื่อง”: บริษัทที่เอาชิป GPU มาประกอบเป็นเซิร์ฟเวอร์และยกขึ้นแร็คทั้งตู้ พร้อมระบบหล่อเย็นในตัว ส่งมอบเป็น “แร็คสำเร็จรูป” ที่เสียบปลั๊กแล้วใช้ได้ทันที ตัวอย่างคือ Dell, Supermicro และ Foxconn
- Build-out, Construction & Engineering — “ผู้รับเหมาและช่าง”: ผู้รับเหมาก่อสร้าง ช่างไฟฟ้า ช่างระบบทำความเย็น และผู้ผลิตอุปกรณ์ไฟฟ้า/ความเย็นที่ลงมือสร้างจริง ตัวอย่างคือ Comfort Systems (ช่างระบบเครื่องกล), United Rentals (เช่าเครื่องจักรก่อสร้าง) และผู้ผลิตอุปกรณ์อย่าง Vertiv กับ Eaton
ที่น่าสนใจคือ มูลค่าและกำไรไม่ได้กระจายเท่ากันใน 3 กลุ่มนี้ กลุ่มที่ขาย “ของที่ขาดตลาดและทำยาก” — โดยเฉพาะอุปกรณ์จ่ายไฟและระบบหล่อเย็นความหนาแน่นสูง — มีอำนาจตั้งราคาสูงสุดในเวลานี้ ขณะที่งานประกอบเซิร์ฟเวอร์ซึ่งแข่งกันหลายเจ้ามีมาร์จิ้นบางกว่า เราจะเห็นภาพนี้ชัดขึ้นในบทผู้เล่น
05มันเชื่อมกับอะไรในระบบนิเวศ AI
node นี้คือ “จุดที่ AI ลงมาแตะพื้นโลกกายภาพ” มันจึงเชื่อมกับเทรนด์อื่นอย่างหนาแน่น — ทั้งดูดของเข้าและดันความต้องการออก:
- ต้องมี AI Compute & ชิป มาเติม: อาคารเปล่าไม่มีค่า ถ้าไม่มี GPU มาวาง build-out กับชิปจึงเป็นคู่หูที่ขาดกันไม่ได้ — อาคารคือ “บ้าน” ชิปคือ “ผู้อยู่อาศัย”
- ต้องมี AI Power & Cooling เป็นหัวใจ: นี่คือพี่น้องที่ใกล้ชิดที่สุด — การจ่ายไฟและระบายความร้อนคือสิ่งที่ทำให้ตึกทำงานได้จริง (บทเรียนนี้พูดถึงการ “สร้างตึก” ส่วนพี่น้อง node นั้นเจาะลึก “ทำตึกให้เย็นและมีไฟพอ”)
- ดันความต้องการ พลังงานและไฟฟ้า อย่างมหาศาล: AI factory กลายเป็นลูกค้าไฟฟ้ารายใหญ่ที่สุดหน้าใหม่ของโลก จนปลุกการลงทุนโรงไฟฟ้า ก๊าซ นิวเคลียร์ และพลังงานหมุนเวียนรอบใหม่ทั้งระบบ
- ต่อยอดมาจาก Cloud & โครงสร้างพื้นฐานดิจิทัล: ผู้ให้บริการคลาวด์เดิมคือผู้สร้างและเช่า AI factory รายใหญ่ และผู้เล่นหน้าใหม่อย่าง Neoclouds ก็เกิดมาเพื่อเช่า/สร้างกำลัง AI โดยเฉพาะ
- พึ่ง วัตถุดิบและห่วงโซ่อุปทาน: ทองแดงสำหรับสายไฟ เหล็กสำหรับโครงสร้าง และหม้อแปลงที่ผลิตได้จำกัด ทำให้ build-out อ่อนไหวต่อความตึงของซัพพลายเชนโลก
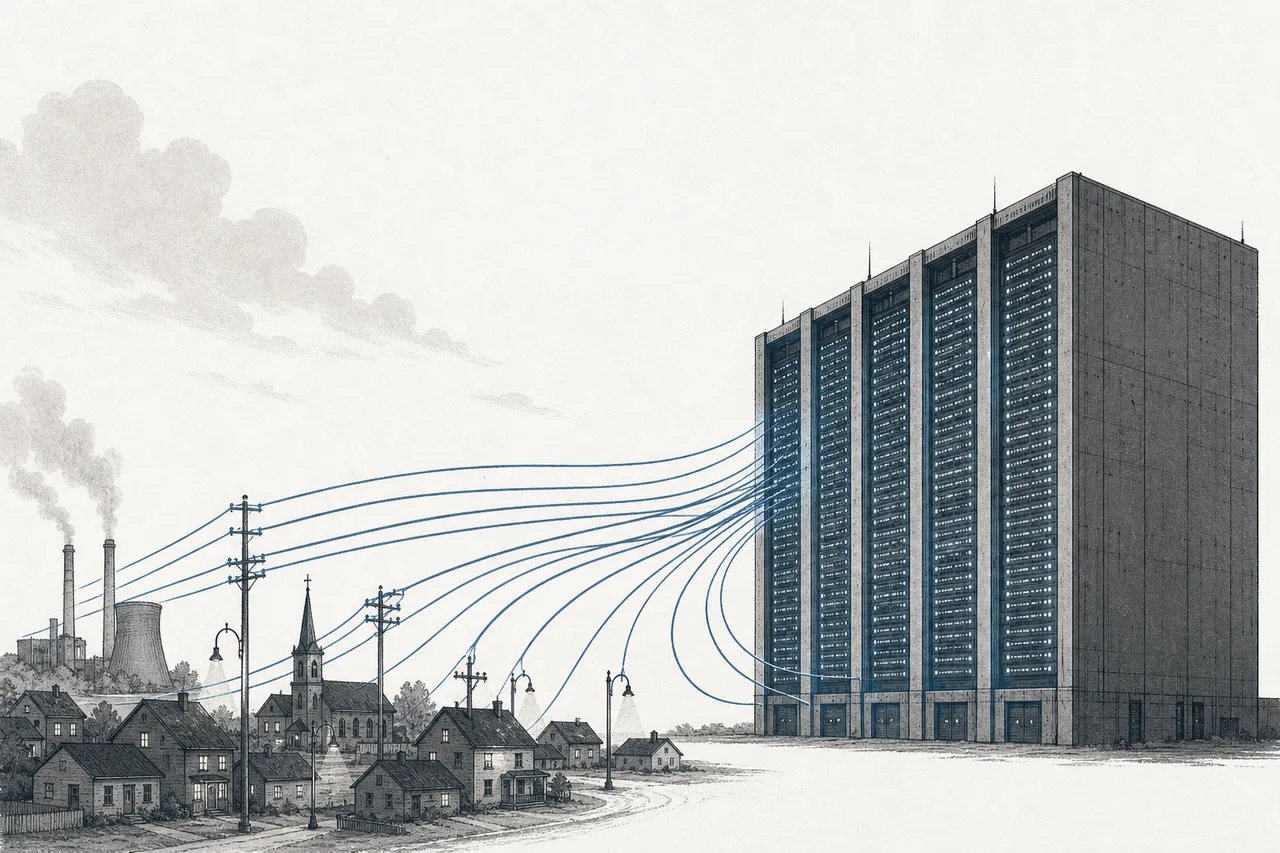
ความสัมพันธ์ที่ต้องเน้นคือกับ พลังงาน — เป็นความสัมพันธ์แบบ “ลูกที่โตเร็วกว่าพ่อแม่” ในสหรัฐฯ ศูนย์ข้อมูลกินไฟราว 4–5% ของไฟฟ้าทั้งประเทศในปี 2024 แต่หลายสำนักคาดว่าจะพุ่งขึ้นเป็น 9–17% ภายในปี 2030 หรือเกือบ 3 เท่า ความต้องการไฟระดับนี้กำลังพลิกแผนการสร้างโรงไฟฟ้าของทั้งประเทศ และเป็นเหตุผลที่ทำไมเทรนด์ build-out กับเทรนด์พลังงานถึงผูกชะตากันแน่นหนา
06ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เราอยู่ในช่วง “เร่งสร้างเต็มสูบ” ปลายปี 2025 มีกำลังศูนย์ข้อมูลที่กำลังก่อสร้างอยู่ทั่วโลก มากกว่า 23 กิกะวัตต์ โดยราว 3 ใน 4 อยู่ในสหรัฐฯ เพื่อให้เห็นภาพ: 1 กิกะวัตต์คือกำลังไฟพอเลี้ยงบ้านราว 750,000 หลัง — และนี่คือกำลังที่ตอนนี้ถูกเทไปให้ “สมอง AI” แทน
ต้นทุนการสร้างก็มหาศาล ศูนย์ข้อมูลแบบเดิมสร้างที่ราว $10–12 ล้านต่อเมกะวัตต์ แต่ AI factory ที่ต้องรองรับแร็คความหนาแน่นสูงและระบบหล่อเย็นด้วยของเหลว ต้นทุนพุ่งเป็น $30–40 ล้านต่อเมกะวัตต์ เมื่อรวมค่า GPU เข้าไป พูดอีกแบบคือ AI factory ขนาด 1 กิกะวัตต์หนึ่งแห่งใช้เงินลงทุนราว $38,000 ล้าน — เท่ากับสร้างสนามบินนานาชาติหลายแห่ง
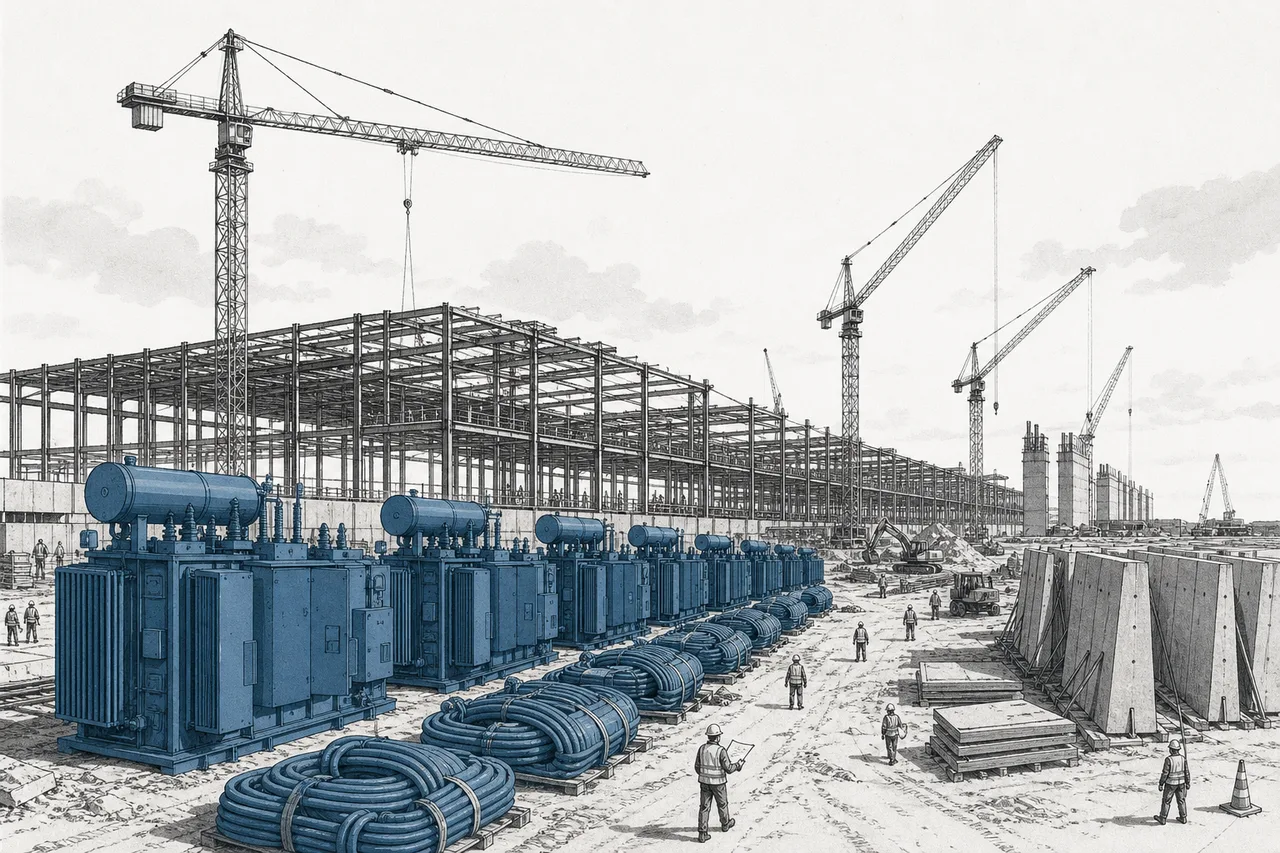
แต่จุดที่ตึงที่สุดของปี 2025–2026 ไม่ใช่เงินหรือชิป — มันคือ “ของในโลกกายภาพที่ผลิตไม่ทัน” หม้อแปลงไฟฟ้าแรงสูงตอนนี้ต้องรอผลิตราว ~2 ปีขึ้นไป สวิตช์เกียร์แรงดันกลางรอ 22 เดือน และโดยเฉลี่ยอุปกรณ์สำคัญต้องรอถึง ~33 เดือน ส่วนคิวขอเชื่อมต่อกริดก็ยาวเหยียด — ตัวอย่างคือผู้ให้บริการไฟฟ้า AEP มีคำขอเชื่อมต่อในคิวดิบสูงถึง 190 กิกะวัตต์ จึงไม่แปลกที่หลายโครงการเริ่มหันไปสร้างโรงไฟฟ้าของตัวเองข้างๆ ไซต์เพื่อเลี่ยงคิว
ผลของความตึงนี้คือ อุปกรณ์จ่ายไฟ/หล่อเย็นที่ขาดตลาด เช่น Vertiv และ Eaton กลายเป็นดาวเด่น — เจาะลึกใน AI Power & Cooling ฝั่งเจ้าของตึก สองยักษ์ REIT — Equinix และ Digital Realty — ครองตลาดที่อัตราว่างต่ำสุดเป็นประวัติการณ์; ฝั่งประกอบเครื่อง ตลาดเซิร์ฟเวอร์ AI ราว $245,000 ล้านปี 2025 นำโดย Dell และ ODM ไต้หวันอย่าง Foxconn — เจาะลึกในสามบทย่อย (Colocation & Hyperscale REITs · AI Server OEM · Build-out & Construction)
อีกความเปลี่ยนแปลงสำคัญคือ “ใครเป็นเจ้าของ” กำลัง AI ไม่ได้กระจุกอยู่แค่บริษัทเทคยักษ์อีกต่อไป ผู้เล่นหน้าใหม่กลุ่ม neocloud อย่าง CoreWeave โตระเบิด — วางแผนใช้เงินลงทุนสร้างศูนย์ข้อมูลถึง $30,000–35,000 ล้านในปี 2026 ปีเดียว ขณะที่รายได้รวมของกลุ่ม neocloud ทั้งหมดทะลุ $23,000 ล้านในปี 2025 และที่ต้องไม่ลืมคือ ผู้สร้างและเจ้าของตัวจริงจำนวนมากยังเป็นบริษัทเอกชนที่ไม่ได้อยู่ในตลาดหุ้น ทำให้ผู้เล่นที่ลงทุนได้ส่วนใหญ่อยู่ในฝั่ง “คนขายจอบขายเสียม” — อุปกรณ์ ผู้รับเหมา และเจ้าของอสังหาฯ มากกว่าตัวเจ้าของ AI factory เอง
07อนาคตข้างหน้า
ทิศทางแรกชัดเจน: สเกลจะใหญ่ขึ้นจนเปลี่ยนหน่วยวัด เมื่อไม่กี่ปีก่อนเราพูดถึงศูนย์ข้อมูลเป็น “เมกะวัตต์” วันนี้เราพูดเป็น “กิกะวัตต์” (1,000 เท่า) และโครงการอย่าง Stargate วางเป้าหลายกิกะวัตต์ต่อแคมปัส การก้าวกระโดดของสเกลนี้แปลว่าใครคุมที่ดิน + ไฟฟ้า + ห่วงโซ่อุปกรณ์ได้ก่อน จะได้เปรียบมหาศาล
ทิศทางที่สองคือ การไปหาแหล่งไฟเอง เพราะกริดสาธารณะรอคิวนาน ผู้สร้างเริ่มจับคู่ AI factory กับโรงไฟฟ้าของตัวเองโดยตรง — ทั้งก๊าซธรรมชาติ พลังงานแสงอาทิตย์+แบตเตอรี่ และที่ฮอตที่สุดคือ นิวเคลียร์ขนาดเล็ก (SMR) เส้นแบ่งระหว่าง “บริษัทเทค” กับ “บริษัทพลังงาน” กำลังเลือนลงทุกวัน — นี่คือจุดที่ build-out หลอมรวมกับเทรนด์ พลังงาน อย่างแยกไม่ออก
ทิศทางที่สามคือ liquid cooling กลายเป็นมาตรฐาน เมื่อแร็ครุ่นใหม่กินไฟ 130+ กิโลวัตต์ การระบายความร้อนด้วยลมจบไปแล้ว ทุกการออกแบบใหม่ต้องวางท่อน้ำยาหล่อเย็นตั้งแต่ต้น ตลาดระบบหล่อเย็นด้วยของเหลวจึงโตเร็วระดับ 25–40% ต่อปี — เร็วกว่าอัตราโตของศูนย์ข้อมูลโดยรวมราวเท่าตัว และเป็นสนามทำกำไรใหม่ที่ผู้เล่นแย่งกันเข้า
08ความท้าทายและความเสี่ยง
การ build-out ที่เร็วและใหญ่ระดับนี้ มาพร้อมความเสี่ยงที่ใหญ่ตามไปด้วย
ความเสี่ยงข้อแรกและเป็นที่ถกเถียงมากที่สุดคือ “สร้างเกิน” (overbuild) เงินลงทุนระดับล้านล้านดอลลาร์ตั้งอยู่บนสมมติฐานว่าดีมานด์ AI จะโตต่อเนื่องไปอีกหลายปี ถ้าดีมานด์ชะลอ หรือโมเดล AI รุ่นใหม่ใช้ชิปอย่างมีประสิทธิภาพขึ้นมากจนต้องการกำลังน้อยลง โลกอาจเหลือ AI factory ที่ใช้งานไม่เต็ม — เหมือนฟองสบู่ใยแก้วนำแสงยุค dot-com ที่สร้างสายไว้ล้นจนใช้ไม่หมดเป็นสิบปี ความกังวลนี้ดังขึ้นเรื่อยๆ ในหมู่นักลงทุนเมื่อตัวเลข capex พุ่งเร็วกว่ารายได้จริงจาก AI
ความเสี่ยงข้อสองคือ ไฟฟ้าและกริด นี่คือคอขวดที่แท้จริง — ถ้าดึงไฟไม่ได้ ตึกที่สร้างเสร็จก็เป็นแค่กล่องคอนกรีตเปล่า ความต้องการไฟที่จะแตะ 9–17% ของทั้งประเทศภายในปี 2030 กำลังสร้างแรงตึงกับผู้ใช้ไฟรายอื่น — มีความกังวลว่าค่าไฟครัวเรือนอาจสูงขึ้น และการเมืองท้องถิ่นเริ่มต้านการสร้างศูนย์ข้อมูลที่ “แย่งไฟแย่งน้ำ” ของชุมชน นี่คือความเสี่ยงที่อยู่นอกงบดุล — มันอยู่บนเสาไฟฟ้าและในการเมืองท้องถิ่น
ความเสี่ยงข้อสามคือ ความล่าช้าของห่วงโซ่อุปทาน เมื่อหม้อแปลงต้องรอ ~2 ปีขึ้นไปและอุปกรณ์สำคัญรอเฉลี่ย 33 เดือน โครงการที่วางแผนไว้สวยหรูอาจสะดุดเพราะ “ของไม่มา” การพึ่งของขาดตลาดยังทำให้ต้นทุนพุ่งและกำหนดการเลื่อน ซึ่งกระทบทั้งห่วงโซ่ตั้งแต่เจ้าของไปจนผู้รับเหมา
สรุปสั้นๆ: ครั้งหน้าที่คุณคุยกับ AI แล้วได้คำตอบในพริบตา ลองนึกถึงสิ่งที่อยู่เบื้องหลัง — อาคารคอนกรีตขนาดเมือง เครนนับสิบ หม้อแปลงที่รอผลิตเป็นปี สายไฟแรงสูงที่ลากข้ามรัฐ และท่อน้ำยาหล่อเย็นที่ฉีดแนบชิป AI เป็นแสนๆ ตัว AI อาจดูเหมือนเวทมนตร์ในจอ แต่เบื้องหลังมันคือ การก่อสร้างทางกายภาพที่ใหญ่ที่สุดเท่าที่มนุษย์เคยลงมือทำ — และเราเพิ่งอยู่ในช่วงเริ่มต้นเท่านั้น