Megatrend · Semiconductors
ซอฟต์แวร์ที่ออกแบบชิปทุกตัวในโลก — และอเมริกาถือกุญแจอยู่ 3 ดอก
ก่อนชิปสักตัวจะถูกผลิตที่โรงงาน มันต้องถูก “ออกแบบ” ก่อน และชิปสมัยใหม่ที่มีทรานซิสเตอร์เป็นหมื่นล้านตัว มนุษย์วาดเองด้วยมือไม่ได้แล้ว ต้องใช้ซอฟต์แวร์ชนิดพิเศษ (EDA) บวกกับ “ชิ้นส่วนวงจรสำเร็จรูป” (IP) ที่ซื้อมาประกอบ น่าทึ่งคือทั้งสองอย่างนี้กระจุกอยู่ในมือบริษัทไม่กี่ราย จนกลายเป็นคอขวดที่เงียบที่สุด แต่ทรงพลังที่สุดของวงการชิป — และเป็นอาวุธในสงครามเทคโนโลยีจีน-สหรัฐฯ
01EDA และ IP คืออะไร
เราคุยกันบ่อยว่า Foundry คือโรงงานที่ผลิตชิป และ เครื่อง EUV คือเครื่องจักรที่พิมพ์ลายวงจร แต่มีคำถามที่คนมักข้าม: ก่อนจะ “ผลิต” ใครเป็นคน “ออกแบบ” ชิป? และพิมพ์เขียวที่ส่งให้โรงงานหน้าตาเป็นยังไง?
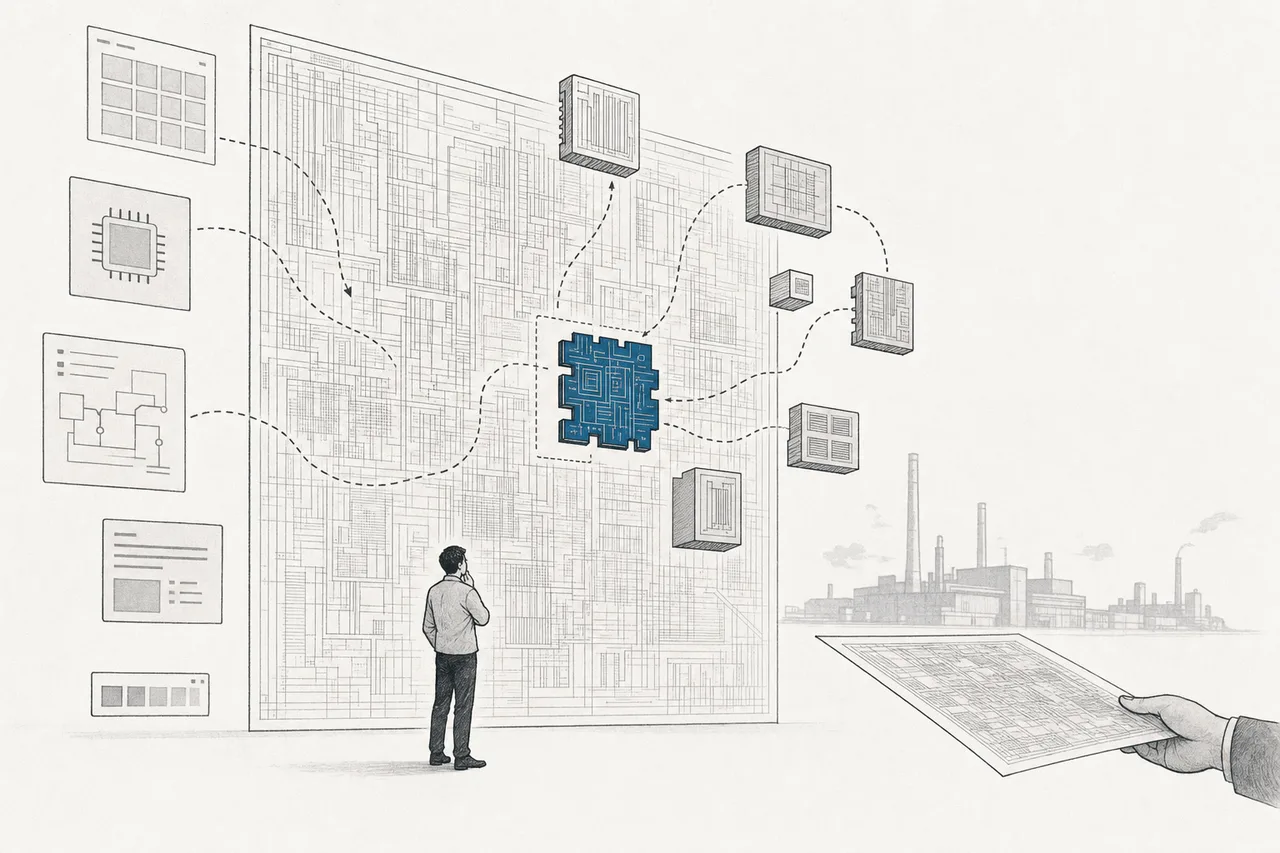
คำตอบคือชิปสมัยใหม่ มนุษย์ออกแบบเองด้วยมือไม่ได้แล้ว ชิปมือถือหรือชิป AI ตัวหนึ่งมีทรานซิสเตอร์หลัก หมื่นล้านถึงแสนล้านตัว ลองนึกภาพการวางผังเมืองที่มีถนนเป็นแสนล้านสาย แล้วต้องวางให้ไม่ชนกัน ไฟไม่ดับ และไหลเร็วที่สุด — เป็นไปไม่ได้ที่จะวาดด้วยมือ ตรงนี้แหละที่ node นี้เข้ามา มันคือ “เครื่องมือและวัตถุดิบสำหรับออกแบบชิป” ซึ่งมีสองชิ้นส่วนใหญ่ๆ:
- EDA (Electronic Design Automation): ซอฟต์แวร์ที่ช่วยมนุษย์ออกแบบ จำลอง และตรวจสอบชิป — เปรียบเหมือน “AutoCAD ของวงการชิป” แต่ฉลาดกว่ามาก มันวางผังทรานซิสเตอร์เป็นพันล้านตัว ลากเส้นเชื่อม จำลองว่าวงจรจะทำงานจริงไหม และจับบั๊กก่อนที่จะเสียเงินผลิตจริง (ซึ่งแพงมหาศาล)
- Semiconductor IP (chip IP): “บล็อกวงจรสำเร็จรูป” ที่ออกแบบไว้แล้วและขายสิทธิ์ให้เอาไปประกอบ — แทนที่จะออกแบบ CPU, ตัวควบคุมหน่วยความจำ, หรือพอร์ต USB เองตั้งแต่ศูนย์ (ใช้เวลาหลายปี) บริษัทก็ซื้อ “บล็อก” เหล่านี้มาต่อกันเหมือนตัวต่อเลโก้
EDA = ชุดซอฟต์แวร์ออกแบบชิป (synthesis, simulation, place-and-route, verification) · IP core = แบบวงจรสำเร็จรูปที่ขายสิทธิ์การใช้งาน (เช่น CPU ของ Arm, ตัวควบคุม PCIe, อินเทอร์เฟซหน่วยความจำ) · RTL (Register-Transfer Level) = ภาษาที่วิศวกรใช้ “เขียนบรรยาย” พฤติกรรมของวงจร (เช่น Verilog/VHDL) คล้ายโค้ดโปรแกรม ก่อนที่ EDA จะแปลมันเป็นผังทรานซิสเตอร์จริง
ในแผนผังเมกะเทรนด์ของเรา node นี้อยู่ใต้ Semiconductors และเป็น ชั้นที่อยู่ “ต้นน้ำสุด” (platform) — ก่อนแม้แต่ wafer-fab equipment หรือ foundry เสียอีก เพราะทุกชิปในโลก ไม่ว่าจะผลิตที่ TSMC, Samsung หรือ Intel ล้วนต้องผ่านเครื่องมือ EDA และมักประกอบจาก IP ก่อนทั้งสิ้น มันคือ “ภาษากลาง” ที่ทั้งอุตสาหกรรมพูดเหมือนกัน
02ทำไมมันถึงสำคัญต่อโลก
เหตุผลที่ node เล็กๆ นี้มีอำนาจมหาศาลคือ มันเป็นคอขวด ชิปขั้นสูงเกือบทุกตัวบนโลก — ตั้งแต่ชิป AI ของ NVIDIA, ชิป iPhone, ไปจนถึงชิปในรถยนต์ — ออกแบบด้วยซอฟต์แวร์จากบริษัทเพียง 3 ราย เท่านั้น คือ Synopsys และ Cadence (สหรัฐฯ) กับ Siemens EDA (เยอรมนี/อดีต Mentor Graphics ของสหรัฐฯ)
การกระจุกตัวนี้แทบเป็นการผูกขาด: Synopsys ครองตลาด ~31%, Cadence ~30%, Siemens ~13% รวมกัน ~74% ของตลาด EDA ทั้งโลก และถ้านับเฉพาะเครื่องมือที่ใช้ออกแบบชิประดับล้ำสุด ทั้งสามรายรวมกันคุมเกิน 90% ของรายได้ — แทบไม่มีทางออกแบบชิปขั้นสูงโดยไม่จ่ายเงินให้สามรายนี้
ตลาดนี้ไม่ได้ใหญ่ที่สุดในวงการชิป — มูลค่ารวมราว $15,000–19,000 ล้านในปี 2025 (เล็กกว่าตลาด foundry หลายเท่า) แต่ “อำนาจ” ของมันใหญ่กว่าขนาดมาก เพราะมันยืนอยู่ต้นน้ำสุด เงิน $1 ที่จ่ายให้ EDA ปลดล็อกการผลิตชิปมูลค่าหลายร้อยดอลลาร์ปลายน้ำ และที่สำคัญ มันโตเร็วกว่าการลงทุน R&D ของวงการชิปเอง — EDA โตราว ~13% ต่อปี ขณะที่งบ R&D เซมิคอนดักเตอร์โตเพียง ~7% เพราะยิ่งชิปซับซ้อนขึ้น ยิ่งต้องพึ่งซอฟต์แวร์มากขึ้น
03มันทำงานยังไง
ลองเดินตามชิปหนึ่งตัวตั้งแต่ “ไอเดีย” จนถึง “พิมพ์เขียวที่ส่งโรงงาน” แล้วจะเห็นว่า EDA กับ IP แทรกอยู่ทุกขั้น:
หัวใจที่ทำให้งานนี้ยากคือ “การตรวจสอบ (verification)” ลองนึกว่าถ้าออกแบบผิดแม้แต่จุดเดียวในทรานซิสเตอร์หมื่นล้านตัว แล้วไป “ตามรู้ทีหลังตอนผลิตเสร็จ” ความเสียหายคือ หลายร้อยล้านดอลลาร์ เพราะต้องผลิตใหม่ทั้งรอบ EDA จึงไม่ใช่แค่เครื่องมือวาด แต่เป็น “เครื่องจำลองและจับบั๊ก” ที่ต้องพิสูจน์ว่าชิปจะทำงานถูกต้อง ก่อน เสียเงินจริง
ตัวเลขที่ทำให้เห็นภาพ: การออกแบบชิประดับ 2 นาโนเมตร ตัวหนึ่งมีต้นทุนราว $725 ล้าน และก้อนใหญ่ที่สุดไม่ใช่ค่าโรงงาน แต่คือ ค่าซอฟต์แวร์และการตรวจสอบ — ราว $314 ล้านเป็นค่าซอฟต์แวร์/เฟิร์มแวร์ และอีก ~$154 ล้านเป็นค่า verification รวมกันเป็นสัดส่วนใหญ่ที่สุดของบิล นี่คือเหตุผลที่ EDA เป็นธุรกิจกำไรงาม
04โมเดล “เก็บค่าผ่านทาง” ของ Arm และ RISC-V
อีกครึ่งของ node นี้คือ chip IP และไม่มีใครเล่าเรื่องนี้ได้ดีเท่า Arm บริษัทอังกฤษ (ภายใต้ SoftBank) ที่ออกแบบ “สถาปัตยกรรม CPU” ซึ่งอยู่ในมือถือเกือบทุกเครื่องในโลก จุดที่น่าทึ่งคือ Arm ไม่ผลิตชิปสักตัว และไม่ได้ขายชิปด้วยซ้ำ — มันแค่ออกแบบ แล้วเก็บ “ค่าผ่านทาง (royalty)” เล็กๆ จากทุกชิปที่ใช้ดีไซน์ของมัน
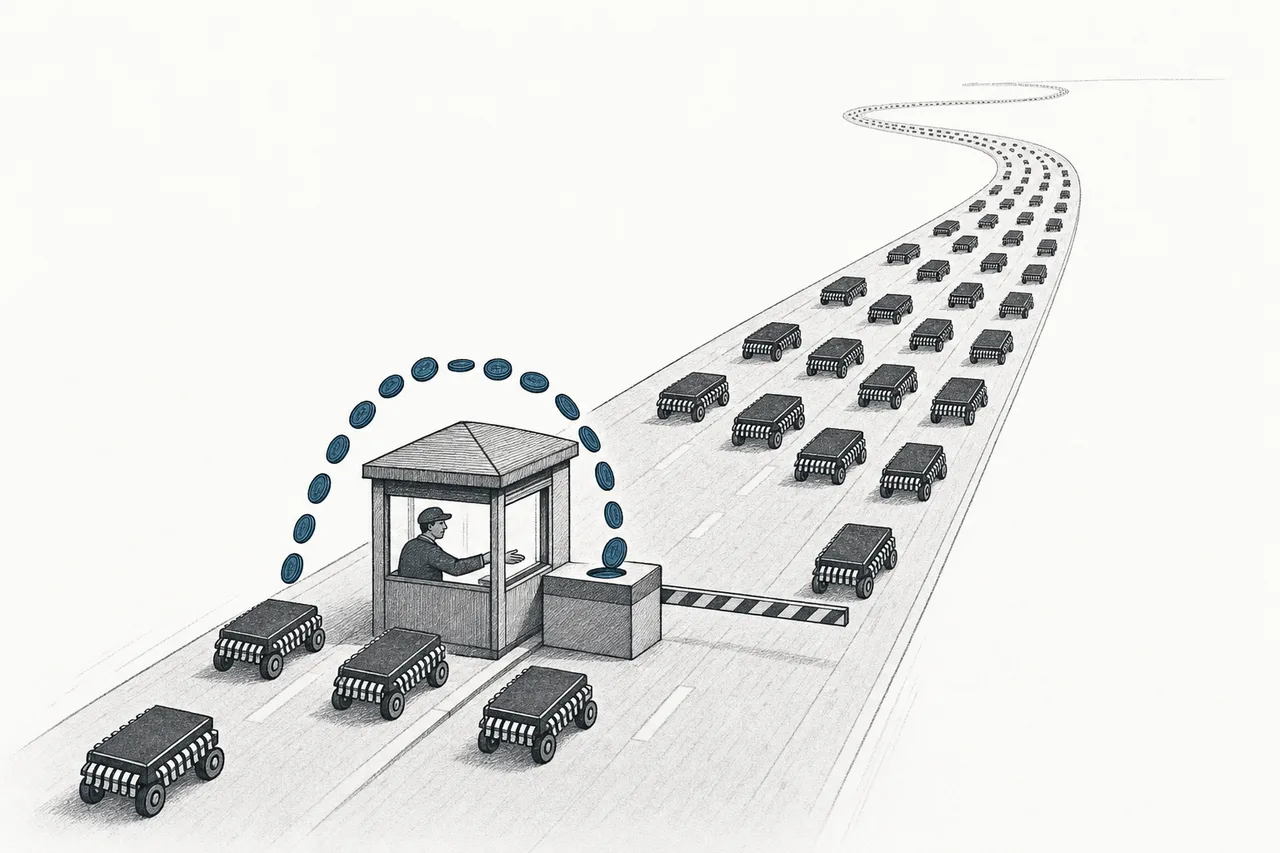
โมเดลนี้มีสองชั้นรายได้: (1) ค่า licensing — ลูกค้าจ่ายก้อนแรกเพื่อขอสิทธิ์ใช้ดีไซน์ และ (2) ค่า royalty — จ่ายต่อชิปทุกตัวที่ขายออกไป ชั้นที่สองนี่แหละคือเสน่ห์: ในรายได้ราว $4,670 ล้าน (12 เดือนล่าสุด) เป็น royalty ถึง ~$2,550 ล้าน หรือเกือบ 55% — เป็นกระแสเงินที่ไหลเข้าทุกปีจากชิปที่ขายไปแล้วในอดีต และยิ่ง Arm ดันสถาปัตยกรรมรุ่นใหม่ (v9) ที่คิด royalty แพงขึ้น รายได้ต่อชิปก็ยิ่งโต — ปี 2025 royalty จาก v9 แซง v7 รุ่นเก่าเป็นครั้งแรก
ตลาดให้ค่าโมเดลนี้สูงมาก ตอน Arm เข้าตลาดหุ้น (IPO) กันยายน 2023 มูลค่าราว $52,000 ล้าน แต่พอกระแส AI มา (ชิป Grace CPU ของ NVIDIA ก็ใช้ Arm) มูลค่าพุ่งแตะราว $150,000 ล้านในปี 2026 — แพงระดับหุ้นเติบโต ทั้งที่เนื้อในเป็นธุรกิจ “เก็บค่าผ่านทาง”
ISA (Instruction Set Architecture) = “ภาษาคำสั่ง” พื้นฐานที่ชิปเข้าใจ — Arm และ x86 (Intel/AMD) เป็น ISA ที่ต้องจ่ายเงินใช้ · RISC-V คือ ISA แบบ เปิดและฟรี (open-source) ใครก็เอาไปออกแบบชิปได้โดยไม่ต้องจ่าย royalty — เหมือน “Linux ของวงการชิป” กำลังมาแรงในอุปกรณ์ IoT, รถยนต์ และ Edge AI และถูกจีนกับอินเดียดันเป็น “มาตรฐานชาติ” เพื่อหนีการพึ่งพาเทคโนโลยีตะวันตก
RISC-V โตเร็วน่าตกใจ: ภายในสิ้นปี 2025 มี core ที่ใช้ RISC-V ราว 20,000 ล้านตัว ทั่วโลก และครองส่วนแบ่งตลาดชิปราว 25% (เร็วกว่าที่หลายคนคาด) เดือนธันวาคม 2025 Qualcomm ถึงกับซื้อ Ventana บริษัท CPU แบบ RISC-V ระดับสูง เพื่อเพิ่มอำนาจต่อรองในศึกค่าลิขสิทธิ์กับ Arm — สัญญาณว่าโมเดล “เปิด” กำลังกดดันโมเดล “เก็บค่าผ่านทาง” จริงจัง
05มันเชื่อมกับอะไรในระบบนิเวศ
node นี้คือ “ต้นน้ำของต้นน้ำ” ทุกอย่างในวงการชิปเริ่มที่นี่:
- อยู่ก่อน Foundry และ Wafer-Fab Equipment: ถ้า foundry คือ “โรงงานก่อสร้าง” node นี้คือ “สถาปนิกและแบบแปลน” พิมพ์เขียว (GDSII) ที่ EDA สร้างขึ้นคือสิ่งที่ส่งให้ TSMC ผลิต — ไม่มีแบบ ก็ไม่มีอะไรให้ผลิต และ EDA กับ foundry ต้องทำงานคู่กันแน่น เพราะเครื่องมือต้องรู้ “กฎการผลิต” ของแต่ละโหนด (design rules) ของโรงงานนั้นๆ
- ป้อน AI โดยตรง — และ AI ก็ป้อนกลับ: ความสัมพันธ์สองทางที่ร้อนแรงสุด ฝั่งหนึ่ง ชิป AI ทุกตัว (รวม GPU ของ NVIDIA) ออกแบบด้วย EDA อีกฝั่ง AI กำลังเข้ามาช่วยออกแบบชิปเอง — เครื่องมือ EDA รุ่นใหม่ใช้ AI สำรวจทางเลือกการวางผังเป็นล้านแบบเพื่อหาแบบที่ดีที่สุด
- เปิดทางให้ รถยนต์ไฟฟ้า หุ่นยนต์ และ Quantum: ทุกเทรนด์ที่ต้องการชิปเฉพาะทาง ต้องออกแบบมันก่อน — ยิ่งโลกอยากได้ชิป “สั่งตัด” มากขึ้น (custom silicon) ดีมานด์ EDA และ IP ก็ยิ่งโต
- เป็น “สวิตช์” ในเกม ห่วงโซ่อุปทาน และภูมิรัฐศาสตร์: เพราะ EDA กระจุกในมือสหรัฐฯ/พันธมิตร มันจึงเป็นจุดที่รัฐบาลใช้ “กดสวิตช์” คุมความสามารถออกแบบชิปของประเทศคู่แข่งได้ (รายละเอียดในบทถัดไป)
06ตอนนี้ไปถึงไหนแล้ว (2025–2026)
มีสองเรื่องใหญ่ที่นิยามช่วงนี้: AI เข้ามาออกแบบชิป และ EDA กลายเป็นอาวุธในสงครามการค้า
เรื่องแรก — “AI ออกแบบชิป” กำลังเป็นจริง Cadence เปิดตัว Cerebrus AI Studio ที่ใช้ AI แบบ agentic ช่วยวางผัง อ้างว่าทำให้ชิปดีขึ้น (PPA — power/performance/area) ได้ถึง 20% และเร่งเวลาออกแบบเร็วขึ้น 5–10 เท่า มีการ tapeout ชิปที่ใช้เครื่องมือนี้ไปแล้วกว่า 1,000 ครั้ง ฝั่ง Synopsys ก็มี DSO.ai และ Synopsys.ai Copilot ที่อ้างเพิ่มผลิตภาพได้กว่า 3 เท่า และคุณภาพผลลัพธ์ดีขึ้นถึง 20%
นี่คือ “AI กินหางตัวเอง” ในความหมายดี — ชิป AI ที่ออกแบบยากขึ้นเรื่อยๆ ต้องใช้ AI มาช่วยออกแบบ ทำให้ EDA กลายเป็นทั้งผู้ใช้และผู้ขับเคลื่อนของยุค AI พร้อมกัน และเป็นเหตุผลสำคัญที่หุ้น Synopsys/Cadence ได้ premium สูง
เรื่องที่สอง — EDA กลายเป็นชิ้นส่วนกลางกระดานในศึกชิปจีน-สหรัฐฯ ในเดือนพฤษภาคม 2025 กระทรวงพาณิชย์สหรัฐฯ (BIS) สั่งให้ Synopsys, Cadence และ Siemens EDA ต้องขอใบอนุญาตก่อนขายให้จีน โดยให้เหตุผลว่าเสี่ยงถูกนำไปใช้ทางการทหาร เท่ากับ “ตัดน้ำ” ความสามารถออกแบบชิปขั้นสูงของจีนทันที
ผลกระทบเป็นรูปเงินทันที — จีนเป็นตลาดใหญ่ของทั้งคู่: Synopsys มีรายได้จากจีนเกือบ $1,000 ล้านในปีงบ 2024 (~16% ของรายได้รวม) ส่วน Cadence ราว $550 ล้าน (~12%) และ Big-3 รวมกันครอง ~78–80% ของตลาด EDA ในจีน หุ้นทั้งคู่ร่วงทันทีหลังข่าว แต่พล็อตหักมุม: เพียง ต้นเดือนกรกฎาคม 2025 สหรัฐฯ ก็ ยกเลิกข้อจำกัดนี้ (ส่วนหนึ่งจากการเจรจาการค้า) หุ้นเด้งกลับ — เหตุการณ์ทั้งหมดกินเวลาแค่ ~5 สัปดาห์ แต่ตอกย้ำให้โลกเห็นชัดว่า EDA คือ “ก๊อกน้ำ” ที่เปิด-ปิดได้จริง
07อนาคตข้างหน้า
ทิศทางแรก: AI จะกลืน EDA เข้าไปในตัวมันเอง จากเครื่องมือที่ “วิศวกรสั่งงาน” กำลังกลายเป็น “ผู้ช่วยที่ออกแบบร่วม” — และเป้าหมายไกลคือ agentic EDA ที่รับโจทย์ระดับสูง (“ขอชิปที่กินไฟต่ำสุดสำหรับงานนี้”) แล้วไล่ออกแบบเองเป็นส่วนใหญ่ ถ้าทำได้จริง มันจะลดเวลาและต้นทุนออกแบบลงมหาศาล และทำให้ Synopsys/Cadence ขายเป็น “ผลลัพธ์” ไม่ใช่แค่ “ใบอนุญาตซอฟต์แวร์”
ทิศทางที่สอง: custom silicon เฟื่องฟู เมื่อบริษัทใหญ่ (Google, Amazon, Tesla, Microsoft) หันมาออกแบบชิปของตัวเองแทนการซื้อสำเร็จ ดีมานด์เครื่องมือ EDA และบล็อก IP ก็โตตาม — ทุกชิป “สั่งตัด” ตัวใหม่คือลูกค้าใหม่ของ node นี้
ทิศทางที่สาม: RISC-V กับการเมืองของ “ความเป็นเจ้าของ” ยิ่งจีนและประเทศอื่นกลัวถูก “ตัดน้ำ” แบบที่เห็นในปี 2025 พวกเขาก็ยิ่งหนีไปหาทางเลือกที่เปิดและฟรีอย่าง RISC-V และเร่งสร้าง EDA ของตัวเอง นี่อาจค่อยๆ กัดกร่อนการผูกขาดในระยะยาว — แต่ช้า เพราะระบบนิเวศ (เครื่องมือ ไลบรารี วิศวกรที่ชำนาญ) ของ Big-3 ลึกเกินกว่าจะลอกในไม่กี่ปี
08ความท้าทายและความเสี่ยง
node ที่ดูปลอดภัยที่สุด (กำไรงาม ผูกขาด รายได้ต่อเนื่อง) ก็มีรอยร้าวของตัวเอง
ความเสี่ยงข้อแรกคือ การพึ่งจีนกับความผันผวนเชิงนโยบาย ดราม่าปี 2025 แสดงให้เห็นว่ารายได้ก้อน 12–16% จากจีน “หายได้ในชั่วข้ามคืน” ด้วยจดหมายฉบับเดียว และแม้รอบนั้นจะถูกยกเลิกใน 5 สัปดาห์ แต่ความเสี่ยงนี้จะวนกลับมาทุกครั้งที่ความตึงเครียดจีน-สหรัฐฯ ปะทุ — เป็นความเสี่ยงที่อยู่นอกงบการเงิน แต่อยู่บนโต๊ะเจรจาของผู้นำประเทศ
ความเสี่ยงข้อสองคือ RISC-V และ EDA โอเพนซอร์ส ตราบที่ Arm คิด royalty และ Big-3 คิดค่าซอฟต์แวร์แพง ก็มีแรงจูงใจให้โลกหาทางเลือกฟรี การที่ Qualcomm ซื้อ Ventana และที่จีน/อินเดียดัน RISC-V เป็นมาตรฐานชาติ คือสัญญาณว่า “กำแพงค่าลิขสิทธิ์” กำลังถูกท้าทาย — ถ้าวันหนึ่งระบบนิเวศเปิดสุกงอมพอ โมเดลเก็บค่าผ่านทางก็อาจถูกบีบ
ความเสี่ยงข้อสามคือ การกระจุกตัวของลูกค้าและเทคโนโลยี รายได้ใหญ่ของ node นี้ผูกกับชิปขั้นสูง ซึ่งผูกกับลูกค้าไม่กี่ราย (และกับบูม AI) ถ้าการลงทุน AI ชะลอ หรือสถาปัตยกรรมชิปเปลี่ยนวิธีออกแบบครั้งใหญ่ ความต้องการเครื่องมือแบบเดิมก็อาจสะดุดได้ และในฝั่ง IP บทเรียนของ Arm คือ “ผู้นำที่พลาดสถาปัตยกรรมรุ่นเดียว ก็เสียบัลลังก์ได้”
สรุปสั้นๆ: ก่อนจะมีชิปสักตัวในมือถือ รถยนต์ หรือศูนย์ข้อมูล AI ของคุณ มันถูก “เขียน” ขึ้นก่อนด้วยซอฟต์แวร์และบล็อกวงจรจากผู้เล่นไม่กี่ราย — node ที่เงียบและมองไม่เห็นที่สุดนี้ คือจุดที่ความสามารถออกแบบชิปของทั้งประเทศถูกตัดสิน และเป็นเหตุผลที่ “ซอฟต์แวร์ออกแบบชิป” กลายเป็นคำที่อยู่บนโต๊ะเจรจาการค้าระดับโลก ไม่ใช่แค่ในห้องวิศวกรอีกต่อไป