Megatrend · Cloud & Digital Infrastructure
ตู้เก็บข้อมูลที่เคยน่าเบื่อ จู่ๆ ก็กลายเป็นปากท้องของ AI
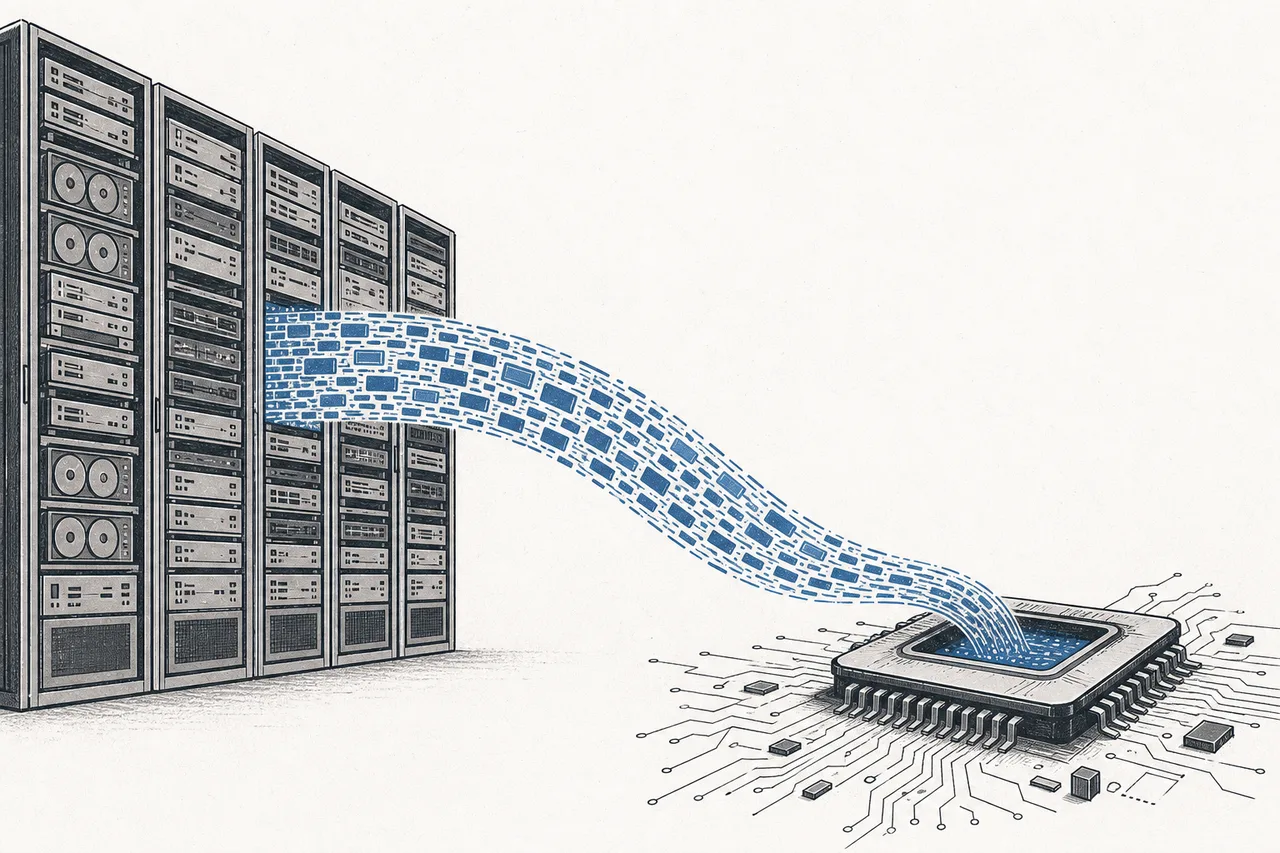
ทุกไฟล์ ทุกรูป ทุกโมเดล AI ในโลก ต้องไป “นอน” อยู่ที่ไหนสักแห่ง — บนตู้เก็บข้อมูลขนาดยักษ์ในศูนย์ข้อมูล ธุรกิจนี้เคยถูกมองว่าน่าเบื่อที่สุดในวงการไอที จนกระทั่ง AI มาเปลี่ยนทุกอย่าง: ชิป GPU ที่แพงระยับจะนั่งรอเฉยๆ ถ้าตู้เก็บข้อมูลป้อนข้อมูลให้ไม่ทัน storage จึงกลายจาก “ที่เก็บของสำรอง” มาเป็น “สายพานป้อนอาหาร” ของยุค AI — และทำให้ทั้งฮาร์ดดิสก์รุ่นเก่าและแฟลชรุ่นใหม่กลับมาขาดตลาดพร้อมกัน
01มันคืออะไร (เร็ว vs ถูก)
ลองนึกถึงเวลาคุณกดเปิดรูปในมือถือ — รูปนั้นไม่ได้ลอยอยู่ใน “คลาวด์” แบบเป็นหมอกบนฟ้า มันนอนอยู่บนเครื่องจริงๆ ในตึกศูนย์ข้อมูลที่ไหนสักแห่ง บนสิ่งที่เรียกว่า “ตู้เก็บข้อมูลระดับองค์กร” (enterprise storage array) node นี้คือเรื่องของตู้พวกนั้น — เครื่องที่บริษัทใหญ่ ธนาคาร โรงพยาบาล และศูนย์ข้อมูล AI ใช้เก็บข้อมูลของทั้งองค์กรไว้ในที่เดียว ให้ทุกเครื่องดึงไปใช้ได้
หัวใจของเรื่องนี้คือการแลกกันระหว่างของสองแบบที่ขัดกันตลอดเวลา: “เร็ว” กับ “ถูก” โลกของ storage แบ่งเป็นสองค่ายใหญ่ตามสื่อที่ใช้เก็บข้อมูลจริง:
- ฮาร์ดดิสก์ (HDD): จานแม่เหล็กที่หมุนติ้วๆ มีหัวอ่านวิ่งไปมา — เก่าแก่ ช้ากว่า แต่ ถูกมาก ต่อความจุ เหมาะกับเก็บของเยอะๆ ที่ไม่ต้องหยิบบ่อย
- แฟลช / SSD: ชิปหน่วยความจำที่ไม่มีชิ้นส่วนเคลื่อนไหวเลย — เร็วกว่า HDD หลายเท่า กินไฟน้อยกว่า แต่ แพงกว่า ต่อความจุมาก
ตู้เก็บข้อมูลที่ทำจากแฟลชล้วนทั้งตู้ เรียกว่า “all-flash array” (AFA) — เป็นพระเอกของยุคนี้ เพราะเมื่อข้อมูลต้องส่งให้เร็ว AFA คือคำตอบ ส่วน HDD ก็ไม่ได้ตายไปไหน — มันแค่ย้ายบทบาทไปเป็น “โกดังขนาดยักษ์ราคาถูก” สำหรับข้อมูลมหาศาลที่ AI สร้างขึ้น
อย่าสับสนระหว่าง “storage” กับ “memory (RAM)” — memory คือพื้นที่ทำงานชั่วคราวของชิป เร็วสุดขีดแต่ข้อมูลหายเมื่อปิดเครื่อง (ดู Memory — DRAM, NAND & HBM) · storage array คือ “ที่เก็บถาวร” ที่ข้อมูลอยู่ได้แม้ปิดไฟ และมีความจุมหาศาลกว่ามาก node นี้พูดถึง ระบบ ที่เอาชิปเก็บข้อมูล (NAND, จานแม่เหล็ก) มาประกอบเป็นตู้ใหญ่ พร้อมซอฟต์แวร์จัดการ ไม่ใช่ตัวชิปเปล่าๆ
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Cloud & Digital Infrastructure — มันคือ “ชั้นพื้น” ที่ข้อมูลทุกอย่างในยุคดิจิทัลต้องไปวางอยู่ ไม่มีตู้เก็บข้อมูล ก็ไม่มีคลาวด์ ไม่มี AI ไม่มีอะไรเลย
02ทำไมถึงสำคัญ — storage เกิดใหม่
เป็นสิบปีที่ตู้เก็บข้อมูลเป็นธุรกิจ “โตช้าน่าเบื่อ” — บริษัทซื้อตู้เพิ่มเพราะข้อมูลโตขึ้นเรื่อยๆ ปีละนิดละหน่อย ไม่มีอะไรตื่นเต้น แต่ AI พลิกสมการนี้สองทางพร้อมกัน
ทางแรกคือ ปริมาณข้อมูลระเบิด ทั้งโลกสร้างข้อมูลราว 175 เซตตะไบต์ (zettabyte — พันล้านเทระไบต์) ในปี 2025 และคาดว่าจะแตะ ~230–240 เซตตะไบต์ในปี 2026 ทุกครั้งที่ฝึกโมเดล AI หนึ่งตัว มันกินข้อมูลฝึกมหาศาลและพ่นข้อมูลใหม่ (logs, ผลลัพธ์, จุดบันทึก) ออกมาอีกกองโต — ข้อมูลพวกนี้ต้องมีที่อยู่
ทางที่สองสำคัญกว่า: storage กลายเป็นส่วนหนึ่งของสายการผลิต AI โดยตรง ชิป GPU หนึ่งตัวราคาหลายแสนบาท ถ้ามันต้อง “นั่งรอ” เพราะตู้เก็บข้อมูลป้อนข้อมูลให้ไม่ทัน เท่ากับเผาเงินทิ้งทุกวินาที วงการเรียกอาการนี้ว่า “GPU starvation” (GPU อดอยาก) ผลคือ storage แบบเดิมที่ออกแบบมาเพื่อ “เก็บแล้วลืม” ใช้ไม่ได้อีกต่อไป — ต้องเป็น storage ที่ป้อนข้อมูลได้เร็วระดับหลาย TB ต่อวินาที
ผลสะเทือนเห็นชัดในตัวเลขตลาด ตลาดตู้เก็บข้อมูลภายนอกระดับองค์กร (external enterprise storage) ทั่วโลกทำรายได้ราว $9,700 ล้านในไตรมาส 4 ปี 2025 (โต 5.5% จากปีก่อน) แต่ที่น่าสนใจคือ ภายในตลาด นี้แยกชะตากันชัด: ยอดขาย all-flash array โต +17.6% ขณะที่ตู้แบบ HDD และไฮบริดกลับ หดตัว ~6–10% — เงินกำลังไหลออกจากของเก่า เข้าหาแฟลชอย่างรวดเร็ว
03มันทำงานยังไง (ชั้นร้อน–ชั้นเย็น)
กุญแจที่ทำให้ทั้ง HDD และแฟลชโตพร้อมกันได้ (ทั้งที่ดูเหมือนคู่แข่งกัน) คือแนวคิดที่เรียกว่า “การแบ่งชั้นข้อมูล” (tiering) ศูนย์ข้อมูลไม่ได้เลือกอย่างใดอย่างหนึ่ง — มันใช้ทั้งคู่ โดยวางข้อมูลแต่ละชิ้นไว้ในชั้นที่เหมาะกับมัน
ลองนึกถึงครัวร้านอาหาร: ของที่ใช้ทุกนาทีอยู่บนเคาน์เตอร์ตรงหน้า (หยิบเร็ว) ส่วนของสำรองทั้งร้านอยู่ในห้องเย็นหลังร้าน (เก็บได้เยอะ ราคาถูก แต่เดินไปหยิบนาน) storage ก็เหมือนกันเป๊ะ:
นี่คือเหตุผลที่ฟังดูขัดแย้ง แต่จริง: AI ทำให้ทั้งแฟลชและ HDD ขาดตลาดพร้อมกัน แฟลชขาดเพราะทุกคนอยากได้ “ชั้นร้อน” ที่เร็วพอป้อน GPU ส่วน HDD ก็บูมเพราะข้อมูลที่ AI พ่นออกมา (data lake) ใหญ่เกินกว่าจะเก็บบนแฟลชราคาแพงได้ไหว ต้องเทลงโกดัง HDD ราคาถูก
และเมื่อ storage ต้องป้อน GPU โดยตรง ก็เกิดเทคนิคใหม่ชื่อ GPUDirect Storage — เปิดทาง “ลัด” ให้ข้อมูลวิ่งจากตู้เก็บข้อมูลเข้าหน่วยความจำของ GPU ตรงๆ โดยไม่ต้องผ่าน CPU เป็นพ่อค้าคนกลาง เพิ่มความเร็วป้อนข้อมูลได้ราว 30–50% ระบบ storage รุ่นใหม่อย่าง FlashBlade//EXA ของ Pure Storage ถึงขั้นโฆษณาความเร็วอ่านทะลุ 10 TB ต่อวินาที ในพื้นที่เดียว
Nearline HDD = ฮาร์ดดิสก์ความจุสูงสำหรับศูนย์ข้อมูล ที่ออกแบบให้เก็บข้อมูลก้อนมหาศาลแต่ยังเข้าถึงได้พอสมควร (อยู่ระหว่าง “ออนไลน์เร็ว” กับ “เทปสำรองที่ช้ามาก”) · Data lake = แอ่งข้อมูลดิบขนาดยักษ์ที่องค์กรเทข้อมูลทุกอย่างลงไปก่อน แล้วค่อยให้ AI มาขุดใช้ทีหลัง — สองคำนี้คือหัวใจของ “บูม HDD” ในยุค AI
04มันเชื่อมกับอะไรในระบบนิเวศ
ตู้เก็บข้อมูลไม่ได้อยู่โดดๆ มันเป็นชั้นพื้นที่รับของจากต้นน้ำ และส่งของให้แทบทุกเทรนด์เทคโนโลยีปลายน้ำ:
- นั่งใต้ร่ม Cloud & Digital Infrastructure: storage เป็นหนึ่งในสามขาของศูนย์ข้อมูล — คู่กับ compute (ชิป) และ network — ทุกบริการคลาวด์ตั้งอยู่บนชั้นนี้
- ป้อน AI Data Center โดยตรง: นี่คือความสัมพันธ์ที่ร้อนที่สุด ศูนย์ข้อมูล AI หนึ่งแห่งต้องมี storage ที่เร็วพอเลี้ยง GPU หลายแสนตัว — storage จึงกลายเป็นชิ้นส่วนที่ขาดไม่ได้ของโครงสร้าง AI
- เป็นพี่น้องกับ Memory — DRAM/NAND/HBM: ตู้แฟลชทำจากชิป NAND ดังนั้นเมื่อ AI ดูด NAND ไปทำ storage ราคาชิปก็พุ่ง — สองเทรนด์นี้ผูกกันที่ “ชิปเก็บข้อมูล” โดยตรง (แต่ node นี้พูดถึงตู้ทั้งระบบ ส่วน Memory พูดถึงตัวชิป)
- เป็นฐานให้ Data Platforms & Analytics: ซอฟต์แวร์วิเคราะห์ข้อมูลและ data lake ทั้งหลายต้องวางอยู่บน storage จริงๆ ที่ไหนสักที่
- ถูกกลืนบางส่วนโดย Hyperscale Cloud: ยักษ์คลาวด์ (AWS, Azure, Google) ออกแบบ storage ของตัวเองมากขึ้น — เป็นทั้งลูกค้ารายใหญ่และคู่แข่งของผู้ผลิตตู้เก็บข้อมูลแบบเดิม (ดูบทความความเสี่ยง)
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 คือช่วง “เกิดใหม่” ของวงการ storage หลังจากโตช้ามานาน ทั้งฝั่งแฟลชและ HDD ต่างทำสถิติพร้อมกัน และเกิดปรากฏการณ์ที่หาดูยาก: SSD ขาดตลาดหนักจน “ของถูก” อย่าง HDD กลับมาเป็นพระเอก
ตัวเลขเล่าเรื่องชัด ราคาต่อความจุของ SSD ระดับองค์กรเทียบกับ HDD เคยห่างกันราว 5–6 เท่ากลางปี 2025 แต่พอ AI ดูดชิป NAND ไปหมด ช่องว่างนี้ ถ่างออกเป็นกว่า 20 เท่า ภายในต้นปี 2026 ผลคือศูนย์ข้อมูลหันกลับไปใช้ HDD สำหรับข้อมูลก้อนใหญ่มากขึ้น เพื่อเก็บแฟลชราคาแพงไว้เฉพาะงานที่ต้องเร็วจริงๆ
ฝั่ง HDD บูมจริง — ยอดส่งฮาร์ดดิสก์ความจุสูง (nearline) สำหรับศูนย์ข้อมูลโตเกือบเท่าตัวเทียบปีก่อน และคาดว่าจะโตทบต้นราว 23% ต่อปีถึงปี 2028 ทั้ง Seagate และ Western Digital ทำรายได้พุ่ง ~31–41% โดยกว่า 85–90% ของธุรกิจมาจากลูกค้าคลาวด์และ AI กำลังผลิตถูกจองล่วงหน้ายาวถึงสิ้นปี 2026
ฝั่งแฟลชและตู้ทั้งระบบก็คึกคัก ผู้นำตลาดแต่ละรายมีจุดแข็งต่างกัน บางรายเป็น pure-play แฟลชที่ไล่บี้ HDD ในศูนย์ข้อมูล บางรายเป็นยักษ์ที่ขาย “ทั้งศูนย์ข้อมูล” และที่ร้อนแรงที่สุดคือบริษัทเอกชนหน้าใหม่ที่เกิดมาเพื่อ AI โดยเฉพาะ
06อนาคตข้างหน้า
ทิศทางแรกคือ storage จะ “ฉลาด” และผูกกับ AI แน่นขึ้น แทนที่จะเป็นแค่กล่องเก็บของ ระบบรุ่นใหม่ออกแบบมาเพื่อป้อน GPU เป็นภารกิจหลัก — เร็วระดับหลาย TB/s รองรับ GPUDirect และจัดการ “จุดบันทึก (checkpoint)” ของโมเดลยักษ์ที่ใหญ่เป็นเทระไบต์ต่อครั้ง บริษัทที่ทำเรื่องนี้ได้ดี (อย่าง VAST, Pure) จะกลายเป็นชั้นโครงสร้างพื้นฐานที่ลูกค้า AI ขาดไม่ได้
ทิศทางที่สองคือ การแยกชั้นจะยิ่งชัด แฟลชจะกินงาน “ร้อน” มากขึ้นเรื่อยๆ (และเริ่มแทะตลาด HDD ระดับบนอย่างที่ดีล Pure–Meta เป็นสัญญาณ) ขณะที่ HDD ความจุสูงจะยึดบทบาท “โกดังเย็น” ราคาถูกของ data lake ที่ AI สร้างขึ้นไม่หยุด — ทั้งคู่มีที่ยืน เพียงแต่หน้าที่ต่างกันชัดเจนขึ้น
ทิศทางที่สามคือ โมเดลธุรกิจเปลี่ยนเป็นบริการ (subscription) ลูกค้าอยากจ่ายแบบ “เช่าความจุ” มากกว่าซื้อตู้ก้อนใหญ่ทีเดียว ผู้ผลิตจึงขายเป็นบริการต่อเนื่องมากขึ้น — เห็นได้จาก ARR ของ Pure ที่แตะ ~$1.7B และรายได้คลาวด์ของ NetApp ที่โต 43% รายได้ที่สม่ำเสมอแบบนี้ทำให้ธุรกิจ “น่าเบื่อ” กลับมีเสน่ห์สำหรับนักลงทุน
07ความท้าทายและความเสี่ยง
เสน่ห์ของ storage ยุค AI มาพร้อมความเสี่ยงที่ฝังลึกในธรรมชาติของธุรกิจนี้
ความเสี่ยงข้อแรกคือ การกลายเป็นโภคภัณฑ์ (commoditization) เมื่อตัดเรื่องซอฟต์แวร์ออก ตู้เก็บข้อมูลก็คือ “กล่องใส่ชิป” ที่ใครๆ ก็ทำได้ การแข่งขันจึงลงไปที่ราคา และกำไรถูกบีบง่าย ผู้เล่นที่อยู่รอดต้องมี ซอฟต์แวร์ ที่เหนือกว่า (จัดการข้อมูล บีบอัด ป้อน GPU เก่ง) ไม่ใช่แค่ฮาร์ดแวร์ — ใครขายแต่กล่องเปล่าจะโดนสงครามราคากดกำไรจนบาง
ความเสี่ยงข้อสองคือ ยักษ์คลาวด์กลืนตลาด (cloud cannibalization) AWS, Azure, Google และ hyperscale cloud รายอื่นออกแบบ storage ของตัวเองมากขึ้น และดูดงานเก็บข้อมูลขององค์กรเข้าคลาวด์ — กลายเป็นทั้งลูกค้ารายใหญ่และคู่แข่งของผู้ผลิตตู้แบบเดิม ถ้าองค์กรย้ายข้อมูลขึ้นคลาวด์มากเท่าไหร่ ตลาด “ซื้อตู้มาตั้งเอง” ก็ยิ่งหดเท่านั้น
ความเสี่ยงข้อสามคือ วัฏจักรราคาแฟลชและ HDD ธุรกิจนี้ผูกกับราคาชิป NAND และจานแม่เหล็กที่ขึ้นลงเป็นรอบ ตอนนี้ของขาดดันราคาพุ่ง (ดีต่อผู้ผลิต แต่แพงต่อลูกค้า) — แต่ถ้าวันหนึ่งกำลังผลิตตามทันหรือดีมานด์ AI ชะลอ ราคาก็ดิ่งได้เร็ว และวัฏจักรของล้นแบบที่วงการ หน่วยความจำ เจอเป็นรอบๆ ก็จะวนกลับมา
สรุปสั้นๆ: enterprise storage คือเรื่องราวของชิ้นส่วนที่เคยน่าเบื่อที่สุดในศูนย์ข้อมูล ที่จู่ๆ ก็กลายเป็น “ปากท้อง” ที่กำหนดว่าชิป AI ราคาแสนๆ จะทำงานเต็มที่หรือนั่งอดอยาก การที่ทั้งฮาร์ดดิสก์รุ่นเก่าและแฟลชรุ่นใหม่กลับมาขาดตลาดพร้อมกัน คือสัญญาณว่า ในยุค AI “ที่เก็บข้อมูล” ไม่ใช่ของหลังบ้านอีกต่อไป — แต่เป็นส่วนหนึ่งของเครื่องจักรที่ขับเคลื่อนทุกอย่าง