Megatrend · Semiconductors
จากชิปโภคภัณฑ์น่าเบื่อ สู่สมรภูมิที่ AI ขาดไม่ได้
หน่วยความจำเคยเป็นธุรกิจที่ “น่าเบื่อและโหด” ที่สุดในวงการชิป — ขายเป็นโภคภัณฑ์ ราคาขึ้นลงรุนแรงจนขาดทุนเป็นรอบๆ แต่แล้ว AI ก็เปลี่ยนทุกอย่าง โดยเฉพาะหน่วยความจำชนิดพิเศษชื่อ HBM ที่ทำให้บริษัทเล็กกว่าอย่าง SK Hynix โค่นแชมป์เก่า และดันให้ทั้งอุตสาหกรรมเข้าสู่ “ซูเปอร์ไซเคิล” ที่อาจยาวถึงปี 2028
01มันคืออะไร (หน่วยความจำ 3 ชนิด)
คอมพิวเตอร์ทุกเครื่อง — ตั้งแต่มือถือยันเซิร์ฟเวอร์ AI — ต้องมี “ที่เก็บข้อมูล” สองแบบที่ต่างกัน ลองนึกถึงการทำงานบนโต๊ะ: คุณต้องมี “โต๊ะทำงาน” ที่หยิบของมาวางทำงานได้เร็วๆ และ “ตู้เก็บเอกสาร” ที่เก็บของไว้เยอะๆ แต่หยิบช้ากว่า node นี้คือเรื่องของทั้งสองอย่าง — บวกกับ “โต๊ะรุ่นพิเศษ” สำหรับ AI
- DRAM (โต๊ะทำงาน): หน่วยความจำที่เร็วมาก ใช้เป็นพื้นที่ทำงานชั่วคราวของชิป แต่ข้อมูลหายเมื่อปิดเครื่อง — ทุกครั้งที่เปิดแอป มันโหลดมาวางบน DRAM
- NAND (ตู้เก็บเอกสาร): หน่วยเก็บข้อมูลถาวร (SSD, ที่เก็บในมือถือ) จุได้เยอะ ราคาต่อหน่วยถูกกว่า แต่ช้ากว่า DRAM และไม่หายเมื่อปิดเครื่อง
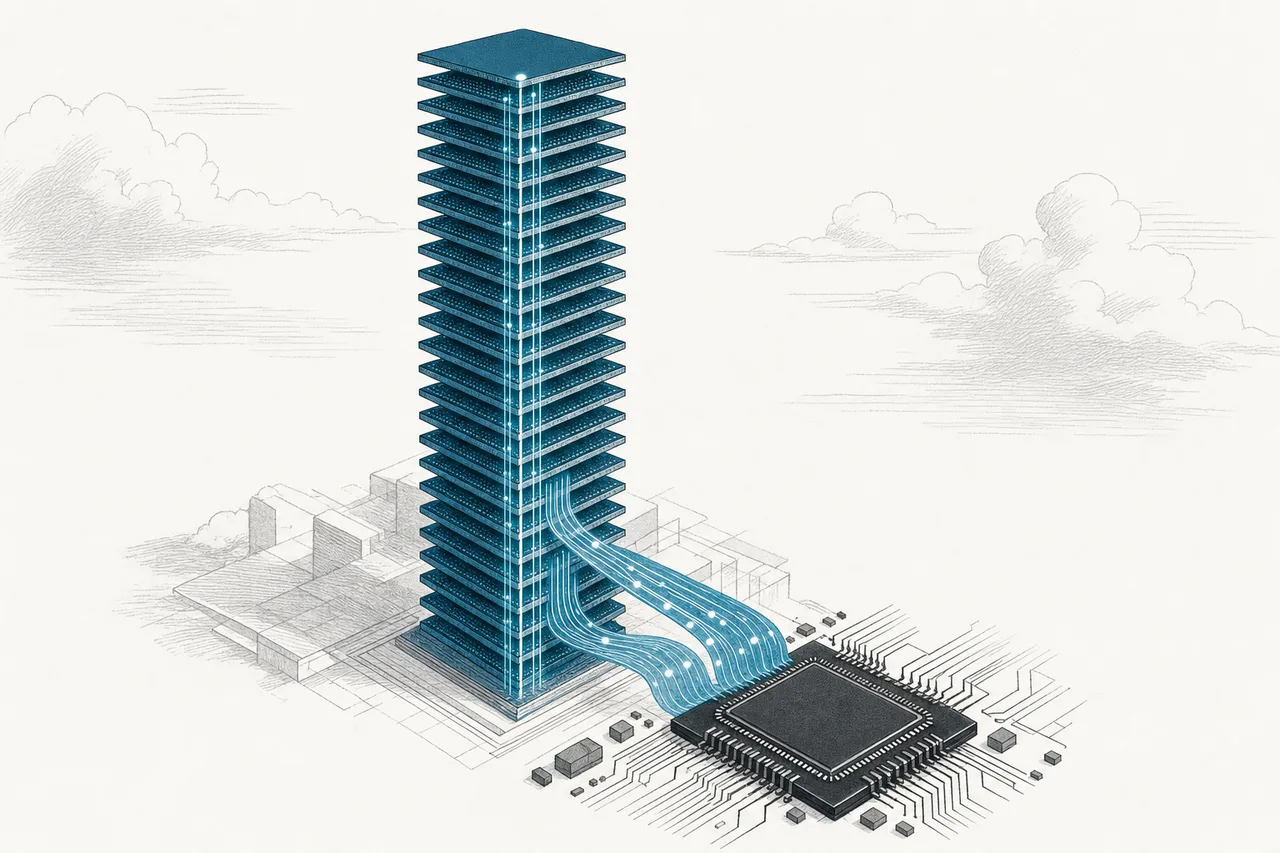
- HBM (โต๊ะรุ่นพิเศษสำหรับ AI): จริงๆ คือ DRAM ที่ถูก “ซ้อน” กันในแนวตั้งและวางไว้ข้างชิป AI โดยตรง เพื่อป้อนข้อมูลให้เร็วสุดขีด — เป็นพระเอกของบทเรียนนี้
DRAM (รวมถึง HBM) เป็น “volatile” — เร็วแต่ข้อมูลหายเมื่อไม่มีไฟเลี้ยง · NAND เป็น “non-volatile” — ช้ากว่าแต่เก็บข้อมูลไว้ได้แม้ปิดเครื่อง นี่คือเหตุผลที่อุปกรณ์ทุกชิ้นต้องมีทั้งสองอย่าง: DRAM ไว้ทำงานเร็วๆ NAND ไว้เก็บของจริง
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Semiconductors นิยามของมันบอกชัดว่าเป็น “memory แบบโภคภัณฑ์-บวก โดยมี HBM เป็นชั้นพรีเมียมที่ขาดตลาดเพราะ AI” — และนั่นคือหัวใจของเรื่องราวทั้งหมด
02ทำไมของน่าเบื่อถึงกลายเป็นทอง
เป็นสิบๆ ปีที่หน่วยความจำถูกมองว่าเป็น “ข้าวสาร” ของวงการชิป — เป็นมาตรฐานเดียวกัน ใครก็ทำได้ จึงแข่งกันที่ราคาล้วนๆ ผลคือวงจรขึ้นลงที่โหดมาก ช่วงดีก็กำไรท่วม ช่วงแย่ก็ ขายต่ำกว่าต้นทุน ขาดทุนเป็นหมื่นล้าน (อย่างที่เกิดในปี 2022–2023)
แต่ AI เปลี่ยนสมการนี้ เพราะโมเดล AI ขนาดใหญ่ “หิวหน่วยความจำ” อย่างที่ไม่เคยมีมาก่อน — ทั้งปริมาณและความเร็ว ดีมานด์ HBM โตแบบบ้าคลั่ง: +150% ในปี 2023, มากกว่า +200% ในปี 2024 และอีก ~70% ในปี 2025 ตลาด HBM กำลังโตจาก $38,000 ล้านในปี 2025 เป็น $58,000 ล้านในปี 2026
ผลที่ตามมาช็อกวงการ: ในไตรมาส 4 ปี 2025 อัตรากำไรขั้นต้นของผู้ผลิตหน่วยความจำชั้นนำ สูงกว่าของ TSMC ซึ่งเป็นเรื่องที่แทบไม่เคยเกิดขึ้น — “ของน่าเบื่อ” กลายเป็นธุรกิจที่ทำกำไรดีที่สุดในวงการชิปชั่วข้ามคืน
03HBM คืออะไร — เจาะลึก
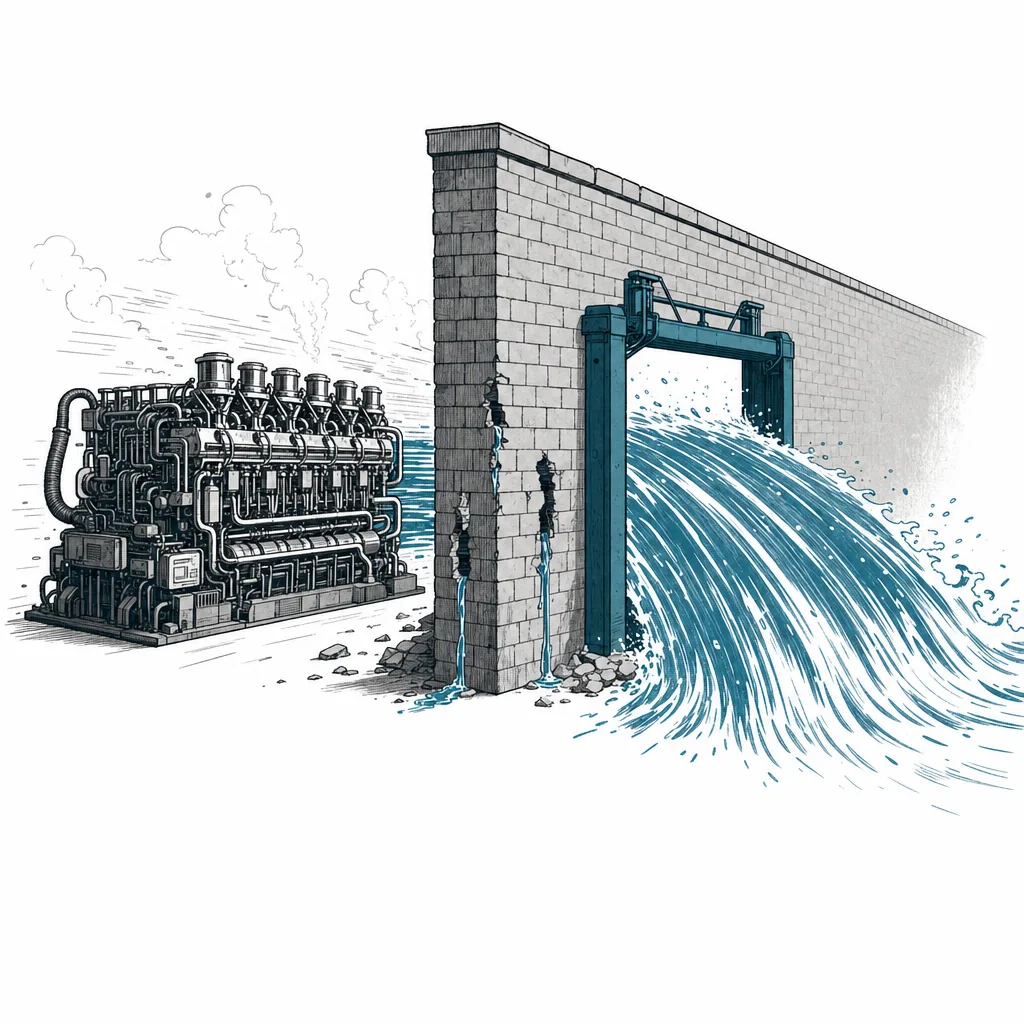
เพื่อเข้าใจว่าทำไม HBM ถึงสำคัญขนาดนี้ ต้องเข้าใจปัญหาที่มันแก้ก่อน นั่นคือ “กำแพงหน่วยความจำ (memory wall)”
ชิป AI สมัยใหม่ประมวลผลได้เร็วระดับล้านล้านครั้งต่อวินาที แต่ปัญหาคือ — มันมัก “รอข้อมูล” มากกว่ารอการคำนวณ เพราะหน่วยความจำแบบเดิม (DDR) ส่งข้อมูลให้ไม่ทัน เหมือนมีเครื่องยนต์ F1 แต่ป้อนน้ำมันผ่านหลอดกาแฟ พลังที่แท้จริงถูกคอขวดที่ “ความเร็วในการป้อนข้อมูล”
HBM แก้ปัญหานี้ด้วยไอเดียที่เรียบง่ายแต่ทำยากมาก: แทนที่จะวางชิปหน่วยความจำเรียงกันบนแผงแล้วเดินสายไปไกลๆ ก็ “ซ้อน” แผ่น DRAM ขึ้นไปในแนวตั้ง (มากถึง 8–12 ชั้น หรือกว่านั้น) แล้วเจาะรูเชื่อมทะลุทุกชั้นด้วยเทคนิคที่เรียกว่า TSV จากนั้นวางสแต็กนี้ไว้ ข้างชิป AI โดยตรง บนแผ่นเชื่อม (interposer) — ทำให้เส้นทางข้อมูลสั้นและกว้างมหาศาล
ผลลัพธ์คือความเร็วที่ก้าวกระโดด หน่วยความจำ DDR5 ทั่วไปส่งข้อมูลได้ราว 50 GB/s ต่อช่อง แต่ HBM3E ทำได้กว่า 1,000 GB/s (1 TB/s) — เร็วกว่าราว 20 เท่า ในขณะที่กินไฟต่อบิตน้อยกว่า
TSV (Through-Silicon Via) = การเจาะรูเล็กๆ ทะลุแผ่นซิลิคอนแล้วเติมโลหะนำไฟฟ้า เพื่อเชื่อมแผ่น DRAM ที่ซ้อนกันให้คุยกันในแนวตั้ง · Interposer = แผ่นซิลิคอนที่ทำหน้าที่ “สะพาน” วาง GPU กับ HBM ไว้ติดกัน — นี่คือจุดที่โลกของหน่วยความจำมาบรรจบกับการแพ็กเกจชิป (CoWoS ของ Foundry)
04วงจรที่โหดที่สุดในวงการ
ก่อนจะตื่นเต้นกับ HBM ต้องเข้าใจ “ธรรมชาติดิบ” ของธุรกิจนี้ก่อน หน่วยความจำเป็น โอลิโกพอลี (ตลาดที่มีผู้เล่นน้อยราย) — DRAM ทั้งโลกถูกครองโดยแค่ 3 บริษัท (Samsung, SK Hynix, Micron) รวมกันกว่า 95% แต่ถึงจะมีผู้เล่นน้อย ราคากลับผันผวนรุนแรงมาก เพราะสินค้าเป็นมาตรฐานเดียวกัน และทุกคนมักขยายกำลังผลิตพร้อมกันในช่วงขาขึ้น แล้วเจอของล้นพร้อมกันในขาลง
วงจรนี้โหดขนาดที่ในรอบล่าสุด (2022–2023) ผู้ผลิตต้องขายชิป ต่ำกว่าต้นทุน ขาดทุนมหาศาล ก่อนจะฟื้นกลับมาในปี 2024–2025 คำถามใหญ่ที่สุดของนักลงทุนตอนนี้คือ: “รอบนี้ต่างจากเดิมจริงไหม?”
เหตุผลที่หลายคนเชื่อว่า “รอบนี้ต่าง” คือ AI สร้างดีมานด์แบบ โครงสร้าง (structural) ที่ไม่เคยมีมาก่อน ไม่ใช่แค่วัฏจักรปกติ บวกกับการที่ผู้ผลิตเข็ดจากรอบก่อน จึงระมัดระวังการขยายกำลังผลิต ทำให้ของตึงตัวนาน บางสำนักถึงกับมองว่าซูเปอร์ไซเคิลนี้อาจลากยาวถึงปี 2028 — แต่ฝ่ายที่ระวังก็เตือนว่า “ทุกครั้งในประวัติศาสตร์ที่คนพูดว่ารอบนี้ต่าง สุดท้ายวงจรก็กลับมาเสมอ”
05มันเชื่อมกับอะไร + ทำไมของแพงขึ้น
node นี้เชื่อมกับเทรนด์อื่นอย่างลึกซึ้ง:
- ป้อน AI เป็นหัวใจ: ไม่มี HBM ก็ไม่มีชิป AI สมัยใหม่ — HBM คือคู่หูที่ขาดไม่ได้ของ GPU ทุกตัว
- บรรจบกับ Foundry ที่การแพ็กเกจ: HBM ต้องถูกประกอบเข้ากับ GPU ด้วยเทคโนโลยี CoWoS ทำให้คอขวดของ HBM กับคอขวดของการแพ็กเกจชิปพันกัน
- นั่งบน Interconnect & substrate: ทั้งหมดวางอยู่บน interposer และ substrate ขั้นสูง
- พึ่ง วัตถุดิบสำคัญ: เวเฟอร์ซิลิคอนคุณภาพสูงและสารเคมีพิเศษ
แต่ผลกระทบที่ผู้บริโภคทั่วไปรู้สึกได้จริง มาจากปรากฏการณ์ที่เรียกว่า “การบีบ DDR5” การผลิต HBM กินกำลังการผลิต (เวเฟอร์) มากกว่าการทำ DRAM ธรรมดาราว 4 เท่าต่อความจุที่ได้ ดังนั้นเมื่อผู้ผลิตหันไปทุ่มทำ HBM ที่กำไรดีกว่า กำลังผลิต DRAM สำหรับมือถือและพีซีก็เหลือน้อยลง
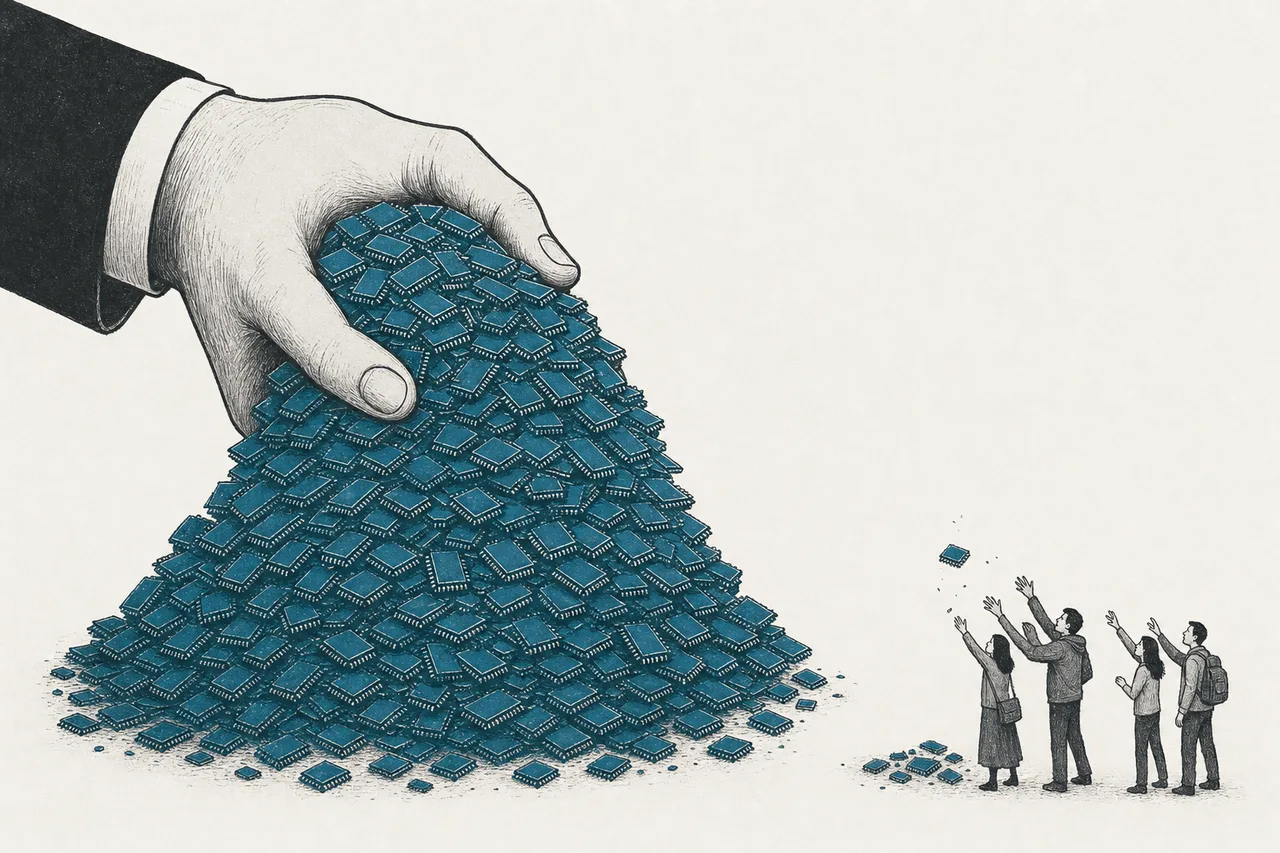
ผลคือราคา DRAM ทั่วไปพุ่งแรงมาก และคาดว่าจะดันราคาสินค้าผู้บริโภค — มีการประเมินว่าราคามือถือปี 2026 อาจแพงขึ้นราว 14% ส่วนหนึ่งเพราะค่าหน่วยความจำ นี่เป็นตัวอย่างที่หาดูได้ยากของการที่เทรนด์ B2B ลึกๆ (AI ซื้อ HBM) ส่งผลถึงกระเป๋าเงินคนทั่วไปโดยตรง
06ศึกชิงบัลลังก์ (2025–2026)
นี่คือส่วนที่ดราม่าที่สุด เป็นเวลาหลายสิบปีที่ Samsung ครองบัลลังก์หน่วยความจำอย่างไม่มีใครท้าทาย แต่ HBM พลิกทุกอย่าง — เพราะ Samsung ดันทำ HBM ไม่ผ่านการทดสอบคุณภาพของ NVIDIA ขณะที่คู่แข่งที่เล็กกว่าอย่าง SK Hynix ชิงจับมือ NVIDIA ได้ก่อน และกลายเป็นผู้นำ HBM แบบทิ้งห่าง
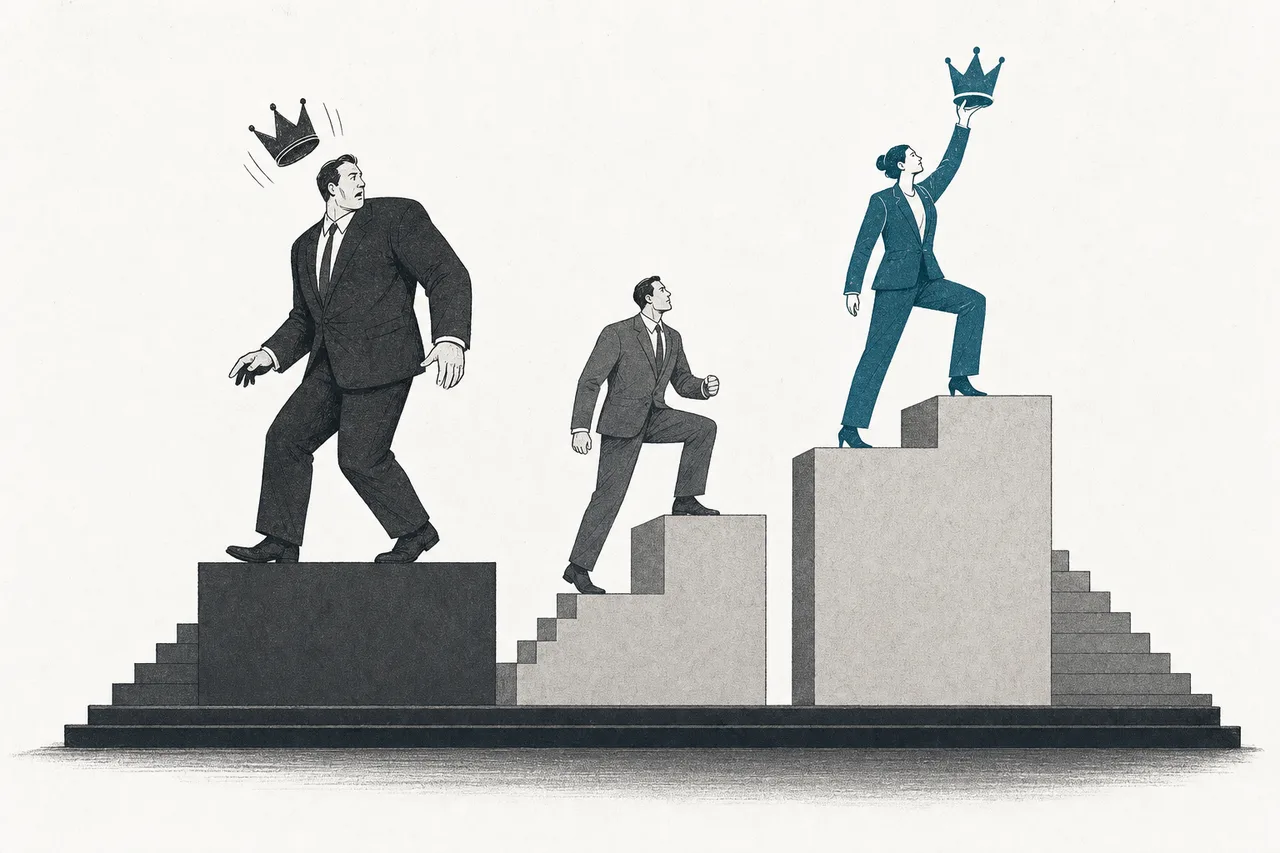
ตัวเลขเล่าเรื่องได้ชัด — ในไตรมาส 2 ปี 2025 SK Hynix ครองตลาด HBM ถึง 62% ขณะที่ Samsung ร่วงจาก 41% (กลางปี 2024) เหลือเพียง 17% ส่วน Micron ของสหรัฐฯ ที่เมื่อไม่กี่ปีก่อนแทบไม่มีส่วนแบ่ง HBM เลย ก็พุ่งขึ้นมาแซง Samsung เป็น 21%
ชัยชนะใน HBM ส่งผลสะเทือนทั้งกระดาน — SK Hynix แซงขึ้นเป็นผู้นำตลาด DRAM โดยรวมเป็นครั้งแรก และที่สำคัญที่สุด ทำกำไรทั้งปีแซง Samsung เป็นครั้งแรกในประวัติศาสตร์ ในปี 2025
ขณะเดียวกัน ราคาก็ระเบิด ราคาชิป DDR5 มาตรฐานพุ่งจาก $6.84 (ก.ย. 2025) เป็น $27.20 (ธ.ค. 2025) — เกือบ 4 เท่าในสามเดือน
อีกผู้เล่นที่ต้องจับตาคือ จีน — CXMT (DRAM) และ YMTC (NAND) กำลังไล่ตามอย่างหนัก แม้ถูกแซงก์ชัน YMTC ดันส่วนแบ่ง NAND ขึ้นมาแตะ 13% และตั้งเป้า 15% ภายในปี 2026 ส่วน CXMT แม้ยังตามหลังเทคโนโลยีราว 3 ปี แต่กำลังเร่งผลิต DDR5 และจะเลิกทำ DDR4 รุ่นเก่ากลางปี 2026 ตามคำสั่งปักกิ่ง — ซึ่งจะยิ่งทำให้ตลาดล่างปั่นป่วน
07อนาคตข้างหน้า
ทิศทางแรกคือ HBM4 และ “custom HBM” มาตรฐาน HBM4 (ออกปี 2025) เพิ่มความกว้างบัสเป็นสองเท่า (2,048 บิต) และ NVIDIA วางแผนใช้ HBM มากถึง 8–16 สแต็กต่อชิปรุ่นใหม่ ยิ่งไปกว่านั้น HBM รุ่นหน้าจะเริ่ม “ออกแบบเฉพาะ” ให้เข้ากับชิปลูกค้าแต่ละราย — เปลี่ยนจากสินค้ามาตรฐานเป็นสินค้าที่ผูกกับลูกค้ามากขึ้น ซึ่งอาจลดความเป็นโภคภัณฑ์ลง
ทิศทางที่สองคือ คำถามเรื่องวัฏจักร ถ้าดีมานด์ AI ยังแรงและผู้ผลิตยังคุมการขยายกำลังผลิต ซูเปอร์ไซเคิลอาจยาวถึง 2028 แต่ถ้าทุกคนแห่ขยายพร้อมกัน (เหมือนทุกครั้งในอดีต) ของก็อาจล้นและราคาดิ่งได้เร็ว — นี่คือตัวแปรที่ชี้ชะตากำไรของทั้งกลุ่ม
ทิศทางที่สามคือ การรุกของจีนในตลาดล่าง ขณะที่ 3 เจ้าใหญ่ทุ่มไปทำ HBM ระดับบน จีน (CXMT/YMTC) กำลังยึดตลาดล่าง (DDR4, NAND เกรดทั่วไป) ซึ่งอาจกดราคาและกำไรของสินค้าโภคภัณฑ์ในระยะยาว — เป็นทั้งโอกาส (ของแพงขึ้นในไฮเอนด์) และความเสี่ยง (ของถูกลงในโลว์เอนด์) พร้อมกัน
08ความท้าทายและความเสี่ยง
เสน่ห์ของ Memory มาพร้อมความเสี่ยงที่ฝังลึกในดีเอ็นเอของมัน
ความเสี่ยงข้อแรกและนิรันดร์คือ “วัฏจักร” นี่คือธุรกิจที่กำไรเหวี่ยงจากบวกมหาศาลเป็นลบมหาศาลได้ในเวลาไม่กี่ไตรมาส ทุกครั้งที่ตลาดเชื่อว่า “รอบนี้ต่าง” ประวัติศาสตร์มักเตือนว่าวัฏจักรไม่เคยหายไป — คำถามคือแค่ว่า “เมื่อไหร่” ไม่ใช่ “จะเกิดไหม” การลงทุนในกลุ่มนี้จึงต้องดูจังหวะวัฏจักรให้เป็น ไม่ใช่ซื้อตอนข่าวดีสุดๆ
ความเสี่ยงข้อสองคือ การพึ่ง HBM และลูกค้าน้อยราย กำไรก้อนโตของผู้นำตอนนี้ผูกกับดีมานด์ AI และลูกค้าหลักไม่กี่ราย (โดยเฉพาะ NVIDIA) ถ้าการลงทุน AI ชะลอ หรือสถาปัตยกรรมชิปเปลี่ยนวิธีใช้หน่วยความจำ ความเสี่ยงกระจุกตัวนี้ก็จะเด่นชัดขึ้น และบทเรียนของ Samsung ก็เตือนว่า “ผู้นำวันนี้ พลาดเทคโนโลยีรุ่นเดียวก็ร่วงได้”
ความเสี่ยงข้อสามคือ จีนและตลาดล่าง เมื่อ CXMT/YMTC ไล่ทันในของเกรดทั่วไป สงครามราคาในตลาดล่างจะรุนแรงขึ้น กดกำไรของสินค้าโภคภัณฑ์ และอาจสร้างภาวะของล้นในบางเซกเมนต์แม้ไฮเอนด์ยังตึงตัว
สรุปสั้นๆ: Memory คือเรื่องราวของชิ้นส่วนที่เคยถูกมองว่าน่าเบื่อที่สุด ที่จู่ๆ ก็กลายเป็นหนึ่งในสมรภูมิสำคัญที่สุดของยุค AI การที่บริษัทเล็กกว่าโค่นแชมป์เก่าได้ด้วยเทคโนโลยีตัวเดียว (HBM) คือบทเรียนว่าในเทคโนโลยี ขนาดไม่ได้การันตีชัยชนะ — และการเข้าใจว่า “หน่วยความจำ” กลายเป็นของขาดที่กำหนดราคามือถือในกระเป๋าคุณได้ คือเข้าใจว่าทำไม node ที่เคยน่าเบื่อนี้ ถึงเป็นหนึ่งใน node ที่คนจับตามากที่สุดของยุค