Megatrend · Space Economy
ส่วนที่ดังที่สุด แต่ทำเงินน้อยที่สุด ของเศรษฐกิจอวกาศ
การส่ง “คน” ขึ้นไปอวกาศแบบเชิงพาณิชย์คือพาดหัวข่าวที่เซ็กซี่ที่สุดของวงการอวกาศ — มหาเศรษฐีลอยตัวไร้น้ำหนัก ภาพโลกกลมๆ จากหน้าต่างยาน แต่ถ้ามองที่ตัวเลขจริง นี่คือสไลซ์ที่ เล็กที่สุด เก็งกำไรที่สุด มาร์จิ้นต่ำที่สุด และเปราะบางต่อความปลอดภัยที่สุด ของเศรษฐกิจอวกาศทั้งใบ เงินก้อนจริงอยู่ที่ดาวเทียมกับจรวด — ส่วนนี้คือ “เรื่องเล่า” ที่ยังต้องพิสูจน์ตัวเอง
01มันคืออะไร
เดือนกรกฎาคม 2021 มหาเศรษฐีสองคน — Richard Branson กับ Jeff Bezos — บินขึ้นไปแตะขอบอวกาศห่างกันแค่ 9 วัน ลอยตัวไร้น้ำหนักไม่กี่นาที แล้วลงมาเป็นข่าวหน้าหนึ่งทั้งโลก นั่นคือช่วงเวลาที่ “การท่องเที่ยวอวกาศ” กลายเป็นคำที่คนทั่วไปรู้จัก แต่หลายปีผ่านไป คำถามที่แท้จริงไม่ใช่ “มันเท่ไหม” — มันเท่อยู่แล้ว — แต่คือ “มันเป็นธุรกิจจริงหรือยัง?”
node นี้คือเรื่องของการส่ง “คน” ขึ้นอวกาศแบบเชิงพาณิชย์ ไม่ใช่ดาวเทียมหรือสินค้า เป็นสาขาย่อยภายใต้เมกะเทรนด์ Space Economy และมันแยกออกเป็นสองโลกที่ต่างกันราวฟ้ากับเหว:
- Suborbital (กระโดดแตะขอบอวกาศ): จรวดพาคนขึ้นไปแตะขอบอวกาศ (~85–100 กม.) ลอยไร้น้ำหนัก ไม่กี่นาที เห็นความโค้งของโลก แล้วตกกลับลงมา — ไม่ได้เข้าวงโคจร นี่คือ “การท่องเที่ยว” ตัวจริง ราคาแพง จำนวนน้อย ผู้เล่นคือ Virgin Galactic และ Blue Origin
- Orbital (เข้าวงโคจรจริง): ยานพาคนขึ้นไป โคจรรอบโลก อยู่ได้เป็นวันถึงสัปดาห์ ไปจอดที่สถานีอวกาศได้ ราคาแพงกว่าหลายสิบเท่า นี่คือที่ที่เงินจริงและภารกิจจริงอยู่ — และผู้นำตัวจริงคือ SpaceX ด้วยยาน Crew Dragon
Suborbital = ขึ้นไปแตะขอบอวกาศแล้วตกกลับลงมาทันที (เหมือนโยนลูกบอลขึ้นฟ้าแรงๆ) ใช้เวลาทั้งทริปแค่ ~10–90 นาที · Orbital = ขึ้นไปเร็วพอจน “ตกรอบโลก” ไปเรื่อยๆ โดยไม่ตกลงพื้น (ต้องเร็วถึง ~28,000 กม./ชม.) อยู่ในอวกาศได้นานเป็นวันถึงเดือน ความต่างของพลังงานที่ต้องใช้คือเหตุผลที่ orbital แพงกว่ามหาศาล
ความสับสนที่พบบ่อยคือคนมักเหมารวมทั้งสองอย่างเป็น “ท่องเที่ยวอวกาศ” แต่จริงๆ แล้วการบิน suborbital 4 นาทีของนักท่องเที่ยว กับการที่ SpaceX ส่งนักบินอวกาศ NASA ไปอยู่สถานีอวกาศ 6 เดือน เป็นคนละธุรกิจที่ใช้คนละเทคโนโลยีกันเลย
02ทำไมมันถึงสำคัญ (และทำไมมันถึงเล็ก)
เริ่มจากความจริงที่ต้องพูดตรงๆ ก่อน: ในบรรดาสไลซ์ทั้งหมดของเศรษฐกิจอวกาศ การพาคนขึ้นอวกาศคือ ก้อนเงินที่เล็กที่สุด เศรษฐกิจอวกาศทั้งโลกในปี 2024 มีมูลค่าราว $613,000 ล้าน — เกือบทั้งหมดมาจากดาวเทียม การสื่อสาร และบริการภาคพื้นดิน ส่วน “การท่องเที่ยวอวกาศ” ทั้งตลาดในปี 2024 อยู่ที่ราว $1,300 ล้าน เท่านั้น คิดเป็น ไม่ถึง 0.3% ของทั้งวงการ
แล้วทำไมมันถึงยังสำคัญ? เพราะมันคือ ปลายทางของเส้นต้นทุนที่ลดลง ตลอด 20 ปีที่ผ่านมา ค่าส่งของขึ้นอวกาศถูกลงเป็นสิบเท่า (ขอบคุณจรวดใช้ซ้ำได้) เมื่อการขึ้นอวกาศถูกลงเรื่อยๆ สักวันมันก็อาจถูกพอที่คนธรรมดา — ไม่ใช่แค่มหาเศรษฐี — จะขึ้นไปได้ การพาคนขึ้นอวกาศจึงเป็น “หน้าตา” ของอุตสาหกรรม เป็นตัวจุดประกายความสนใจและเม็ดเงินลงทุน แม้ตัวมันเองยังไม่ทำกำไร
ตลาดนี้ โต เร็วก็จริง — สำนักวิจัยหลายแห่งคาดว่าจะโตจาก ~$1.3B (2024) เป็นราว $6,700 ล้านในปี 2030 (CAGR ~30%, ตัวเลขประมาณการกระจายตั้งแต่ $6.7B ถึง $10B แล้วแต่สำนัก) แต่ต้องอ่านตัวเลขนี้ด้วยความระวัง: ฐานมันเล็กมาก โตจากเล็กเป็นเล็กกว่าหน่อย เปอร์เซ็นต์เลยดูหวือหวา และที่สำคัญ บางสำนักประเมินว่าตลาดอาจ ตันอยู่แถว $4–6B ไปจนถึงปี 2035 เพราะจำนวนคนที่จ่ายไหวระดับนี้มีจำกัด
03บันไดสู่อวกาศ — มันทำงานยังไง
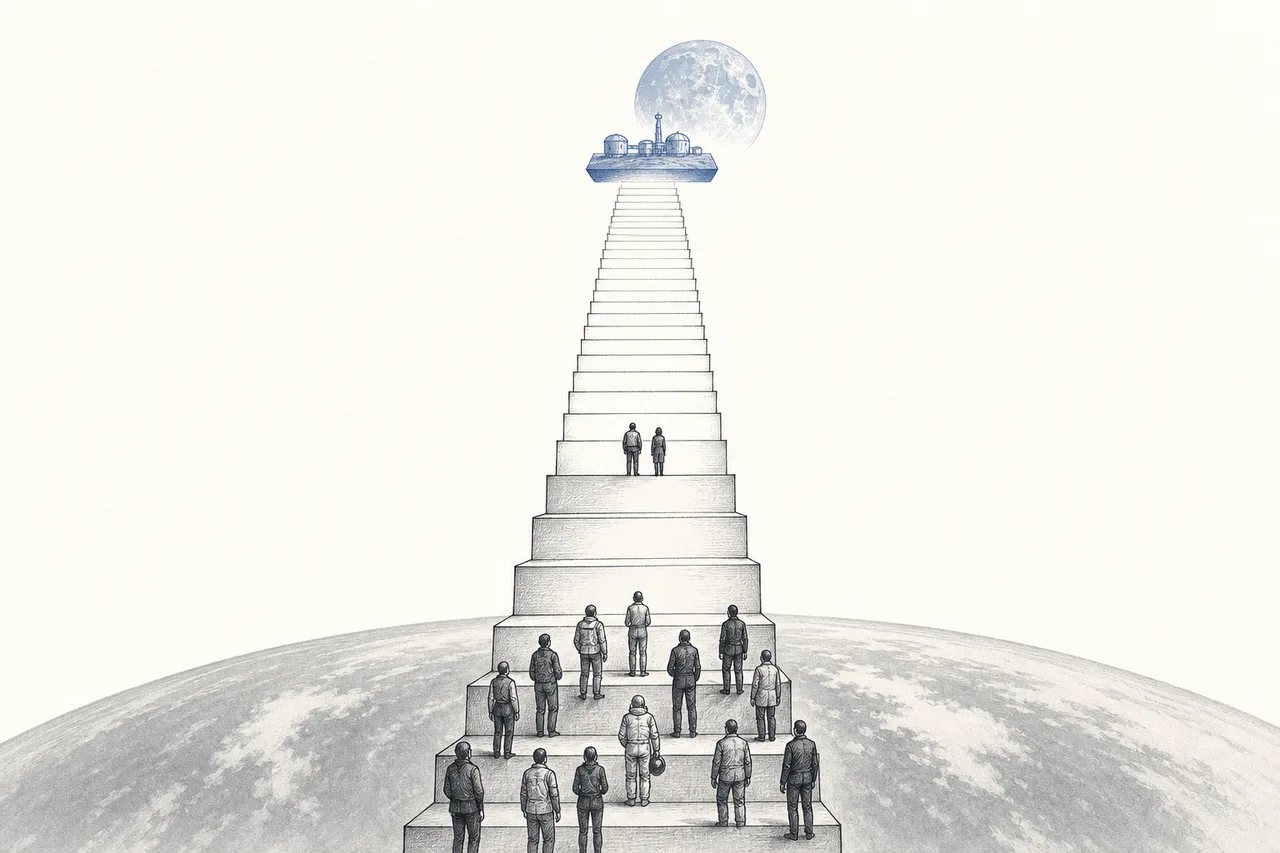
วิธีที่ดีที่สุดในการเข้าใจ node นี้คือมองเป็น “บันได” ที่ปีนทีละขั้น แต่ละขั้นยากขึ้น แพงขึ้น และเสี่ยงขึ้นแบบทวีคูณ — และยิ่งขั้นสูง คนยิ่งน้อย
ขั้นล่างสุดคือ suborbital — กระโดดแตะขอบอวกาศ Virgin Galactic ใช้เครื่องบินแม่พายานอวกาศขึ้นไปปล่อยกลางอากาศ ส่วน Blue Origin ใช้จรวดยิงตรงขึ้นไปแล้วแคปซูลร่อนลงด้วยร่มชูชีพ ทั้งคู่ให้ลูกค้าลอยไร้น้ำหนัก ~4 นาที เห็นโลกโค้งๆ แล้วลงมา ทั้งทริปไม่ถึงชั่วโมง
ขั้นถัดมาคือ orbital — ต้องเร่งความเร็วให้ถึง ~28,000 กม./ชม. จน “ตกรอบโลก” ได้ ใช้พลังงานมหาศาลกว่า ขั้นนี้แทบทั้งหมดเป็นของ SpaceX ที่ส่งคนไปอยู่สถานีอวกาศจริงๆ ส่วนขั้นบนสุด — สถานีอวกาศเอกชนและการท่องเที่ยวดวงจันทร์ — ยังเป็นแค่อนาคต ยังไม่มีใครปีนถึง
กุญแจที่ต้องเข้าใจคือ ความปลอดภัยเป็นด่านกั้นทุกขั้น นี่ไม่ใช่ธุรกิจที่ “ขายให้เยอะๆ แล้วลดต้นทุน” ได้ เพราะถ้าเกิดอุบัติเหตุครั้งเดียว มีคนเสียชีวิต ความเชื่อมั่นทั้งตลาดอาจพังทันที (Virgin Galactic เคยเจอเหตุยานทดสอบตกในปี 2014 จนนักบินเสียชีวิต และทำให้โครงการล่าช้าไปหลายปี) แต่ละขั้นของบันไดจึงไต่ช้า มีกฎกำกับเข้ม และขยายจำนวนได้ยากกว่าธุรกิจปกติมาก
04มันอยู่ตรงไหนในเศรษฐกิจอวกาศ
node นี้ไม่ได้อยู่ลำพัง มันนั่งอยู่ปลายสุดของห่วงโซ่ Space Economy และพึ่งพาพี่น้องในตระกูลเดียวกันอย่างหนัก:
- พึ่ง Launch Services & Propulsion เป็นรากฐาน: ไม่มีจรวดราคาถูกและเชื่อถือได้ ก็ไม่มีการพาคนขึ้นอวกาศ จริงๆ แล้วผู้นำ orbital อย่าง SpaceX คือบริษัทจรวดที่บังเอิญพาคนขึ้นไปด้วย — ธุรกิจคนคือ “ของแถม” ที่ต่อยอดจากธุรกิจจรวดที่ทำเงินจริง
- ต่อยอดสู่ In-Space Manufacturing & Commercial Stations: ขั้นบนสุดของบันได — สถานีอวกาศเอกชนที่จะมาแทน ISS — คือ “ปลายทาง” ที่จะทำให้การอยู่อวกาศนานๆ มีที่ให้ไป นักท่องเที่ยว orbital ในอนาคตจะไปพักที่นั่น
- ญาติห่างๆ กับ Advanced Air Mobility (eVTOL): ทั้งคู่คือ “การเดินทางของมนุษย์ด้วยพาหนะรูปแบบใหม่ที่ความปลอดภัยเป็นด่านกั้นหลัก” — ต่างกันที่ระดับความสูงและความเก็งกำไร แต่เจอโจทย์เรื่องการรับรองความปลอดภัยและการสร้างความเชื่อมั่นแบบเดียวกัน
มันยังเชื่อมออกไปนอกตระกูลด้วย — ความก้าวหน้าด้านระบบช่วยชีวิต การฝึกอัตโนมัติ และการคัดกรองสุขภาพ ดึงเอา AI เข้ามาช่วย และอุปสงค์จากภาครัฐ/กลาโหม (เช่นการฝึกนักบินอวกาศ) ก็เป็นลูกค้ารายใหญ่ที่ช่วยหล่อเลี้ยงให้ผู้เล่นอยู่รอดในช่วงที่ตลาดนักท่องเที่ยวล้วนๆ ยังไม่โต
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ภาพปี 2025–2026 เล่าเรื่องชัดเจน: ขั้น orbital กำลังเดินหน้าจริงและทำเงิน ส่วนขั้น suborbital กำลังสะดุด
ฝั่ง orbital — SpaceX ส่งคนขึ้นวงโคจรไปแล้วราว 18–19 เที่ยวบินด้วยยาน Crew Dragon รวมคนกว่า 68 คน แบ่งเป็นภารกิจ NASA ราว 11 เที่ยว และลูกค้าเอกชน/Axiom อีก 7 เที่ยว นี่คือธุรกิจที่ “ทำได้จริง สม่ำเสมอ และมีลูกค้าจ่ายเงิน (NASA) ที่มั่นคง” — เป็นเหตุผลที่ orbital คือสไลซ์ที่จับต้องได้จริงที่สุดของการพาคนขึ้นอวกาศ
ฝั่ง suborbital — Blue Origin บินยาน New Shepard ไปแล้ว 37 เที่ยว (16 เที่ยวมีคน) พาคนขึ้นไปเหนือเส้น Kármán ราว 86 คน เดินเครื่องสม่ำเสมอ ส่วน Virgin Galactic กำลังเจ็บหนัก: บริษัท หยุดบินเชิงพาณิชย์ทั้งหมดในปี 2025 เพื่อทุ่มสร้างยานรุ่นใหม่ (Delta) ทำรายได้ทั้งปีได้แค่ $2 ล้าน (จาก $7 ล้านในปี 2024) ขณะที่ขาดทุนสุทธิ $279 ล้าน และเงินสดไหลออก (free cash flow) ติดลบถึง $438 ล้าน — เผาเงินมหาศาลโดยไม่มีเที่ยวบินสร้างรายได้เลย
ส่วนเรื่องราคา — ตั๋ว Virgin Galactic รุ่นเก่าอยู่ที่ ~$450,000 ต่อที่นั่ง และตั้งราคารุ่นใหม่ (Delta) ไว้ที่ $750,000 Blue Origin ไม่ประกาศราคาตายตัวแต่ที่นั่งเคยซื้อขายกันระดับ $1 ล้านขึ้นไป ส่วน orbital ของ Axiom/SpaceX แพงคนละชั้น — ที่นั่งหนึ่งราว $55 ล้าน ตัวเลขเหล่านี้บอกเองว่าทำไมตลาดถึงเล็ก: ลูกค้าระดับนี้มีจำกัด
เรื่องสำคัญที่สุดของหมวดนี้คือ โครงสร้างผู้เล่นเพิ่งเปลี่ยน: SpaceX (ผู้นำ orbital ตัวจริง) เข้าตลาดหุ้นแล้ว (SPCX, มิ.ย. 2026) แต่ผู้เล่นที่โฟกัส human spaceflight อย่าง Blue Origin และ Axiom ยังเป็นบริษัทเอกชน ส่วนบริษัทมหาชนที่โฟกัสเรื่องนี้ล้วนๆ ก็แทบมีรายเดียวคือ Virgin Galactic — ซึ่งกำลังลำบาก นี่คือลักษณะของอุตสาหกรรมที่ยังเด็กและเก็งกำไรสูง
06อนาคตข้างหน้า
ทิศทางแรกคือ การไต่ขึ้นขั้นบนของบันได เมื่อ ISS ใกล้ปลดระวาง (ราวปลายทศวรรษนี้) สถานีอวกาศเอกชน — ที่ Axiom และรายอื่นกำลังสร้าง — จะกลายเป็น “จุดหมายปลายทาง” ทำให้การไป orbital มีที่ให้พักนานๆ ถ้าสิ่งนี้เกิดขึ้นจริง การท่องเที่ยว orbital (ที่แพงกว่าแต่สร้างมูลค่าต่อหัวสูงกว่ามาก) อาจกลายเป็นแกนหลักของตลาด แทนที่จะเป็น suborbital
ทิศทางที่สองคือ เกมของการลดต้นทุน ตราบใดที่ค่าส่งของขึ้นอวกาศยังลดลง (จากจรวดใช้ซ้ำได้รุ่นใหม่ๆ) ราคาตั๋วก็อาจค่อยๆ ถูกลง ขยายฐานลูกค้าจาก “มหาเศรษฐี” เป็น “คนรวยทั่วไป” แต่นี่เป็นการเปลี่ยนแปลงระดับทศวรรษ ไม่ใช่ปีสองปี และยังไกลจากจุดที่ “คนธรรมดา” จะขึ้นได้
ทิศทางที่สามคือ การพิสูจน์ว่ามันเป็นธุรกิจ ไม่ใช่แค่โชว์ ปี 2026–2027 เป็นช่วงตัดสินสำหรับ Virgin Galactic ว่ายาน Delta จะกลับมาบินสร้างรายได้จริงได้ไหม ถ้าทำได้และทำซ้ำได้บ่อยพอ suborbital ก็อาจเริ่มมีเศรษฐศาสตร์ที่สมเหตุสมผล ถ้าทำไม่ได้ ก็จะตอกย้ำว่า suborbital เป็นแค่ “narrative” ที่เผาเงินมากกว่าธุรกิจ
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกและร้ายแรงที่สุดคือ ความปลอดภัย นี่คือธุรกิจที่อุบัติเหตุครั้งเดียว — มีผู้โดยสารเสียชีวิต — อาจทำให้ความเชื่อมั่นทั้งตลาดพังและหยุดชะงักไปหลายปี (Virgin Galactic เคยเจอกับตัวในปี 2014) ต่างจากสายการบินที่บินวันละหมื่นเที่ยวจนสถิติความปลอดภัยพิสูจน์ตัวเอง การบินอวกาศมีเที่ยวบินน้อยมาก ทุกเที่ยวจึงมีเดิมพันสูง และขยายจำนวนเพื่อ “ลดต้นทุนต่อหน่วย” ได้ยากกว่าธุรกิจปกติ
ความเสี่ยงข้อสองคือ เศรษฐศาสตร์ที่ยังไม่ลงตัว (มาร์จิ้นต่ำ/ติดลบ) ตัวเลขของ Virgin Galactic ฟ้องชัด: เผาเงินหลายร้อยล้านดอลลาร์โดยแทบไม่มีรายได้ ธุรกิจ suborbital ล้วนๆ ยังพิสูจน์ไม่ได้ว่าทำกำไรได้ในระดับที่ยั่งยืน บริษัทที่อยู่รอดมักเป็นบริษัทที่มีกระเป๋าลึก (Blue Origin/Bezos) หรือมีธุรกิจจรวดทำเงินหนุนหลัง (SpaceX) ไม่ใช่บริษัทที่พึ่งตั๋วนักท่องเที่ยวเป็นรายได้หลัก
ความเสี่ยงข้อสามคือ TAM ที่เล็กและเก็งกำไรสูง จำนวนคนที่ยอมจ่าย $450,000–$55,000,000 เพื่อขึ้นอวกาศมีจำกัดมาก หลายประมาณการมองว่าตลาดอาจตันแถว $4–6B ไปจนถึงปี 2035 นี่ไม่ใช่ตลาดมหาชนแบบการบินพาณิชย์ และความหวือหวาของ “CAGR สูง” มาจากฐานที่เล็กมาก — ต้องระวังไม่หลงตัวเลขเปอร์เซ็นต์
สรุปสั้นๆ: การพาคนขึ้นอวกาศคือเรื่องราวที่จุดประกายจินตนาการของทั้งโลก — แต่ในฐานะธุรกิจ มันยังอยู่ขั้นล่างสุดของบันได เล็ก เก็งกำไร และต้องเดิมพันกับความปลอดภัยทุกเที่ยวบิน เข้าใจ node นี้ให้ถูกคือเข้าใจว่า “ดังที่สุด” กับ “ทำเงินที่สุด” มักไม่ใช่สิ่งเดียวกัน