Megatrend · Space Economy
เมื่อจรวดเลิกเป็นของใช้แล้วทิ้ง ราคาขึ้นอวกาศก็ถล่มลงมา
ตลอดประวัติศาสตร์ จรวดถูกใช้ครั้งเดียวแล้วทิ้งทั้งลำ ทำให้การส่งของขึ้นวงโคจรแพงระดับ “ทองคำต่อกิโล” แต่วันที่จรวดบินขึ้นไปแล้ว “ลงจอดกลับมาเอง” เพื่อบินซ้ำได้ ต้นทุนต่อกิโลก็ร่วงจากราว $54,500 เหลือไม่ถึง $3,000 — และนี่คือกุญแจที่ปลดล็อกทุกธุรกิจอวกาศที่เหลือ ตั้งแต่กลุ่มดาวเทียมยันการท่องเที่ยวอวกาศ
01มันคืออะไร
ทุกอย่างในอวกาศ — ดาวเทียมเน็ต Starlink บนหลังคาบ้าน, ภาพถ่ายดาวเทียมที่บอกพยากรณ์อากาศ, GPS ในมือถือ — มีจุดเริ่มต้นเดียวกันคือ “ต้องมีอะไรสักอย่างยกของหนักๆ ขึ้นไปวางในวงโคจรให้ได้ก่อน” งานนั้นแหละคือ Launch Services & Propulsion: ธุรกิจ “บริการส่งของขึ้นอวกาศ” บวกกับ “เครื่องยนต์และฮาร์ดแวร์จรวด” ที่ทำให้มันเกิดขึ้นได้
ลองคิดง่ายๆ ว่ามันคือ “บริษัทขนส่งของยุคอวกาศ” ลูกค้า (เจ้าของดาวเทียม, หน่วยงานรัฐ, นักวิจัย) มีของที่อยากเอาขึ้นวงโคจร แต่ไม่มีจรวดเป็นของตัวเอง ก็จ่ายเงินซื้อ “ที่นั่ง” บนจรวดของผู้ให้บริการ — เหมือนจองพื้นที่ในตู้คอนเทนเนอร์บนเรือ ต่างกันแค่ปลายทางคือความเร็ว 28,000 กิโลเมตรต่อชั่วโมงรอบโลก
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Space Economy และอยู่ใน “ชั้นโครงสร้างพื้นฐาน (infrastructure)” ที่ลึกที่สุด เพราะมันคือ ประตูบานแรก ที่ทุกกิจการอวกาศต้องผ่าน นิยามของมันเรียกตัวเองว่า “the cost-curve gateway” — ประตูที่เปิดกว้างขึ้นเรื่อยๆ ตามต้นทุนที่ถูกลง และทั้งบทเรียนนี้คือเรื่องของประตูบานนั้น
LEO (Low Earth Orbit) = วงโคจรระดับต่ำ สูงราว 200–2,000 กม. ที่ดาวเทียมสื่อสารและภาพถ่ายส่วนใหญ่อยู่ — เป็น “ชั้นวางของ” ที่ใกล้และถูกที่สุด · หน่วยวัดมาตรฐานของวงการคือ “ดอลลาร์ต่อกิโลกรัมขึ้นวงโคจร ($/kg to LEO)” — ค่าใช้จ่ายในการยก 1 กิโลกรัมขึ้นไปถึง LEO ตัวเลขนี้คือ “ราคาตั๋ว” ที่กำหนดว่าทำธุรกิจอะไรในอวกาศได้บ้าง
02ทำไมมันถึงสำคัญ — การถล่มของต้นทุน
ความสำคัญของ node นี้สรุปได้ด้วยตัวเลขเดียว: ราคาขึ้นอวกาศต่อกิโล และตัวเลขนั้นเพิ่งร่วงลงอย่างรุนแรงที่สุดในประวัติศาสตร์
ในยุคกระสวยอวกาศ (Space Shuttle) ของ NASA การยกของขึ้น LEO มีต้นทุนราว $54,500 ต่อกิโลกรัม — แพงระดับที่ของทุกชิ้นที่ขึ้นไปต้องคุ้มค่ามหาศาล เพราะแต่ละเที่ยวบินจรวดส่วนใหญ่ “ใช้แล้วทิ้ง” ทั้งลำ เหมือนซื้อเครื่องบิน Boeing มาบินเที่ยวเดียวแล้วโยนทิ้งลงทะเล แล้วซื้อใหม่สำหรับเที่ยวหน้า
จากนั้น SpaceX ก็ทำสิ่งที่หลายคนเคยบอกว่าเป็นไปไม่ได้: ทำให้ท่อนล่างของจรวด (booster) ที่แพงที่สุด ลงจอดกลับมาเองแล้วนำกลับมาบินซ้ำ ผลคือต้นทุนของจรวด Falcon 9 ลงมาเหลือราว $2,720 ต่อกิโลกรัม — ถูกลงเกือบ 95% และนั่นยังไม่ใช่จุดจบ จรวดรุ่นถัดไป Starship ตั้งเป้าไว้ที่หลัก “ร้อยกว่าดอลลาร์ต่อกิโล” (เป้าของ SpaceX อยู่ที่ ~$100–200/kg แม้นักวิเคราะห์อิสระจะมองว่าช่วงแรกจริงน่าจะอยู่ราว $100–500)
ทำไมเรื่องนี้ถึงสำคัญกับทั้งเศรษฐกิจ? เพราะ ราคาตั๋วที่ถูกลง เปลี่ยนคำถามทั้งหมด เมื่อก่อนการยกของขึ้นอวกาศแพงจนคุ้มเฉพาะดาวเทียมราคาหลายพันล้านของรัฐบาลหรือบริษัทใหญ่ พอราคาถล่มลงมา ไอเดียที่เคย “แพงเกินจริง” ก็กลายเป็นธุรกิจได้ทันที — กลุ่มดาวเทียมเน็ตหลายพันดวง, โรงงานผลิตยาในอวกาศ, การท่องเที่ยวอวกาศ ล้วนเป็นไปได้เพราะ “พื้นราคา” ถูกถอดลงไปก่อน นี่คือเหตุผลที่ launch ไม่ใช่แค่ “สาขาหนึ่ง” ของอวกาศ แต่เป็น รากฐานที่ทุกสาขาอื่นยืนอยู่บนนั้น
03มันทำงานยังไง (กลไก reusability)
หัวใจของการถล่มต้นทุนนี้มีคำเดียว: reusability — การนำกลับมาใช้ซ้ำ เพื่อเข้าใจว่าทำไมมันถึงเปลี่ยนเกม ต้องดูว่า “เงิน” ในจรวดอยู่ตรงไหน
ต้นทุนเกือบทั้งหมดของจรวดอยู่ที่ ตัวฮาร์ดแวร์ — โครงสร้าง เครื่องยนต์ ถังเชื้อเพลิง โดยเฉพาะ “ท่อนแรก (booster)” ที่มีเครื่องยนต์หลายตัวและแพงที่สุด ส่วนเชื้อเพลิงจริงๆ ราคาถูกมาก (เป็นแค่หลักเปอร์เซ็นต์ของต้นทุนทั้งเที่ยว) ดังนั้นในจรวดแบบเก่าที่ทิ้งทุกชิ้นหลังบินครั้งเดียว เท่ากับ เผาฮาร์ดแวร์ราคาหลายสิบล้านดอลลาร์ทิ้งทุกเที่ยว
reusability พลิกสมการนี้ด้วยไอเดียที่ฟังดูง่ายแต่ทำยากมหาศาล: หลังจากท่อนแรกส่งจรวดส่วนบนขึ้นไปแล้ว มันจะ จุดเครื่องยนต์ชะลอความเร็ว แล้วลงจอดตั้งตรงกลับมาเอง — บนแท่นบนพื้นหรือบนเรือกลางทะเล จากนั้นนำมาตรวจ เติมเชื้อเพลิง แล้วบินใหม่ เมื่อกระจายต้นทุนฮาร์ดแวร์ก้อนเดิมไปยังหลายๆ เที่ยวบิน ต้นทุนต่อเที่ยวก็ดิ่งลง
แต่ reusability อย่างเดียวไม่พอ มันต้องมาคู่กับ “ความถี่ในการบิน (cadence)” เหมือนสายการบิน: เครื่องบินจะคุ้มก็ต่อเมื่อบินบ่อยๆ ไม่ใช่จอดทิ้งไว้ ยิ่งจรวดลำเดิมบินได้บ่อยเท่าไหร่ ต้นทุนคงที่ก็ยิ่งถูกหารด้วยจำนวนเที่ยวที่มากขึ้น — ในปี 2025 booster ของ SpaceX ลงจอดสำเร็จไปแล้วกว่า 620 ครั้งจาก 633 ครั้งที่พยายาม และมี booster ลำหนึ่งที่บินซ้ำไปแล้วถึง 35 เที่ยว นี่คือหลักฐานว่า “จรวดที่บินซ้ำได้บ่อยๆ” ไม่ใช่ทฤษฎีอีกต่อไป แต่เป็นของจริงที่ทำเป็นกิจวัตรแล้ว
04มันอยู่ตรงไหนใน Space Economy
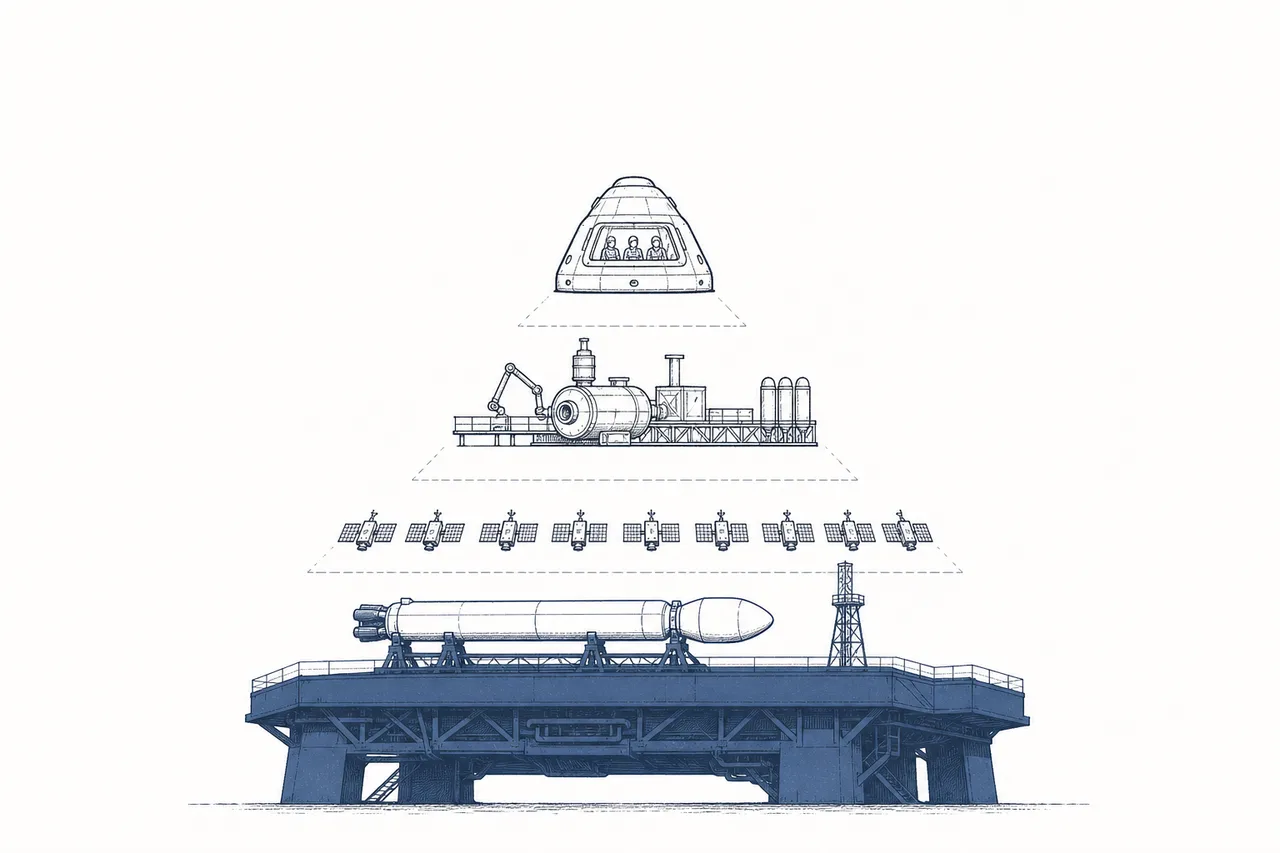
ถ้า Space Economy คือเมืองทั้งเมือง launch ก็คือ ถนนและท่าเรือ ที่ของทุกชิ้นต้องผ่านเข้าออก ไม่มีถนน ก็ไม่มีร้านค้า ไม่มีโรงงาน ไม่มีอะไรเลย — มันคือสาขาที่อยู่ “ต้นน้ำสุด” และค้ำสาขาอื่นทั้งหมดไว้
- ป้อน Satellite Connectivity โดยตรง: กลุ่มดาวเทียมเน็ตอย่าง Starlink ที่มีดาวเทียมหลายพันดวงจะเป็นไปไม่ได้เลยถ้าค่าส่งขึ้นวงโคจรยังแพงแบบเดิม — ในปี 2025 เที่ยวบิน Falcon 9 ถึง 123 จาก 165 เที่ยวเป็นภารกิจส่ง Starlink ของตัวเอง สะท้อนว่า launch กับ constellation เป็นเครื่องยนต์ที่ขับกันและกัน
- ยก Satellite & Spacecraft Manufacturing ขึ้นฟ้า: ดาวเทียมที่ผลิตเสร็จต้องมีจรวดพาขึ้นไป — เมื่อค่าส่งถูกลง ผู้ผลิตก็ออกแบบดาวเทียมให้ “ถูกลงและเยอะขึ้น” ได้ เปลี่ยนทั้งวิธีทำดาวเทียม
- เป็นเส้นแบ่งกับ Space Defense: จรวดพลเรือนกับจรวดทหารใช้เทคโนโลยีพื้นฐานเดียวกัน (จรวด = ขีปนาวุธที่บรรทุกของแทนหัวรบ) ผู้ให้บริการ launch รายใหญ่จึงมีลูกค้าทั้งฝั่งพาณิชย์และกระทรวงกลาโหม — ดีมานด์จากความมั่นคงเป็นรายได้ก้อนใหญ่และมั่นคงของวงการนี้
- พึ่ง วัตถุดิบและห่วงโซ่อุปทาน: เครื่องยนต์จรวดต้องใช้โลหะผสมพิเศษทนความร้อนสูง ทำให้ propulsion อ่อนไหวต่อความตึงเครียดของห่วงโซ่อุปทานโลก
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 คือปีที่อวกาศ “คึกคักที่สุดในประวัติศาสตร์” ทั้งโลกพยายามปล่อยจรวดขึ้นวงโคจรถึง 329 ครั้ง (สำเร็จถึงวงโคจรราว 321) มากกว่าปีก่อนราว 25% โดยมีสหรัฐฯ 193 ครั้ง และจีน 92 ครั้ง — สองประเทศนี้รวมกันคิดเป็น 88% ของการปล่อยทั้งโลก
แต่ตัวเลขที่ช็อกที่สุดคือ — เกือบทั้งหมดของฝั่งสหรัฐฯ มาจากบริษัทเดียว SpaceX ปล่อยจรวด Falcon ถึง 165 เที่ยวในปี 2025 (สร้างสถิติใหม่) ซึ่งมากกว่าทั้งโลกที่เหลือรวมกัน และเกือบ 2 เท่าของจีนทั้งประเทศ พูดง่ายๆ คือบริษัทเดียวปล่อยจรวดถี่กว่าหนึ่งครั้งทุกสองวัน ขณะที่ราว 85% ของการปล่อยจรวดทั้งหมดของสหรัฐฯ เป็นภารกิจของ SpaceX
และเหตุการณ์ใหญ่ที่สุดของวงการในปี 2026 ไม่ได้เกิดบนแท่นปล่อยจรวด แต่เกิดในตลาดหุ้น — เดือนมิถุนายน 2026 SpaceX เข้าจดทะเบียนในตลาด Nasdaq ภายใต้ชื่อย่อ SPCX กลายเป็นหนึ่งใน IPO ที่ใหญ่ที่สุดในประวัติศาสตร์ตลาดทุน ตั้งราคาขายที่ $135 ต่อหุ้น ตีมูลค่าบริษัทราว $1.75 ล้านล้านดอลลาร์ และวันแรกราคาปิดที่ราว $161 (บวกราว 19%) ที่สำคัญคือ Starlink ธุรกิจดาวเทียมเน็ตที่ทำเงินที่สุดของบริษัท เทรดรวมอยู่ใน SpaceX ไม่ได้แยก IPO ต่างหาก — แปลว่านี่เป็นครั้งแรกที่นักลงทุนทั่วไปซื้อ “เจ้าตลาดตัวจริง” ของอวกาศได้โดยตรง หลังจากก่อนหน้านี้ทำได้แค่ผ่านผู้ท้าชิงรายเล็กกว่า
โมเดลธุรกิจที่น่าสนใจอีกอันคือ “ride-share” (การโดยสารร่วม) — แทนที่ลูกค้ารายเล็กจะต้องเหมาจรวดทั้งลำ (แพงเกินไป) SpaceX เปิดเที่ยวบิน Transporter ให้ดาวเทียมเล็กหลายสิบดวงจากหลายเจ้า “แชร์รถ” ไปด้วยกัน ในราคาเริ่มต้นราว $350,000 ต่อ 50 กิโลกรัม (~$7,000/kg) — เหมือนเปลี่ยนจาก “เหมารถทัวร์ทั้งคัน” มาเป็น “ซื้อตั๋วรถเมล์” ราคานี้ถูกจนผู้บริหารคู่แข่งยอมรับเองว่า “มันคือราคาที่สร้างตลาดดาวเทียมเล็กขึ้นมาทั้งตลาด”
แล้วคนอื่นล่ะ? Rocket Lab คือผู้ท้าชิงที่ชัดเจนที่สุด ด้วยจรวดเล็ก Electron ที่เน้นภารกิจขนาดเล็กแบบ “ส่งด่วนเฉพาะดวง” — ปี 2025 ทำรายได้สถิติ $602 ล้าน (โต 38%) และมีงานในมือ (backlog) พุ่งเป็น $1.85 พันล้าน (ขึ้นเป็น $2.2 พันล้านต้นปี 2026) ก้าวต่อไปที่สำคัญที่สุดของบริษัทคือจรวดใหญ่ขึ้นชื่อ Neutron ที่ออกแบบให้นำกลับมาใช้ซ้ำได้เพื่อแข่งกับ Falcon 9 โดยตรง — แม้เที่ยวบินแรกจะถูกเลื่อนไปปลายปี 2026
06อนาคตข้างหน้า — เดิมพันชื่อ Starship
ถ้า Falcon 9 ลดต้นทุนได้ 95% แล้ว Starship ตั้งใจจะลดอีกขั้นใหญ่ — เป้าหมายคือจรวดที่ นำกลับมาใช้ซ้ำได้ทั้งลำ (ทั้งท่อนล่างและท่อนบน ไม่ทิ้งอะไรเลย) บรรทุกของได้ทีละกว่า 100 ตันขึ้นวงโคจร และถ้าทำได้จริงตามเป้า ก็จะดันราคาต่อกิโลลงไปอยู่ในหลัก “ร้อยกว่าดอลลาร์” — อีกครั้งที่จะเปลี่ยนทุกสมการของอวกาศ
แต่ Starship ยังเป็นงานที่ กำลังพิสูจน์ตัวเอง ผ่านการทดสอบจริง ถึงกลางปี 2026 มันบินทดสอบไปแล้ว 12 ครั้ง สำเร็จ 7 ล้มเหลว 5 — เที่ยวบินที่ 12 (พฤษภาคม 2026) เป็นการบินครั้งแรกของ Starship รุ่นใหม่ “Version 3” ที่ทรงพลังกว่าเดิม และทำได้ถึงการลงน้ำตามเป้าในมหาสมุทรอินเดีย ถือเป็นก้าวสำคัญ แต่ยังต้องพิสูจน์เรื่อง “บินซ้ำแบบกิจวัตรในเชิงพาณิชย์” อีกมาก
ทิศทางที่สองคือ การแข่งขันที่กำลังจะแน่นขึ้น วันนี้ SpaceX แทบผูกขาด แต่จรวดใหญ่ที่นำกลับมาใช้ซ้ำได้กำลังจะมีหลายลำ — Neutron ของ Rocket Lab, New Glenn ของ Blue Origin — ถ้าลำใดลำหนึ่งทำสำเร็จเชิงพาณิชย์ ตลาดก็จะเริ่มมีทางเลือกที่สอง ซึ่งเป็นเรื่องดีต่อทั้งลูกค้าและความมั่นคงของห่วงโซ่อวกาศทั้งระบบ
ทิศทางที่สามคือ “ราคาที่ถูกลงจะปลุกดีมานด์ใหม่ที่เรายังนึกไม่ถึง” ทุกครั้งที่ค่าขนส่งถูกลงเป็นสิบเท่า ของที่ “เมื่อก่อนแพงเกินไป” ก็กลายเป็นธุรกิจได้ — โรงงานผลิตวัสดุพิเศษในวงโคจร, สถานีอวกาศเอกชน, การท่องเที่ยวอวกาศ ล้วนรอ “พื้นราคา” ของ launch ให้ต่ำพอ นี่คือเหตุผลที่ node นี้คือ “ตัวเร่ง” ของทั้ง Space Economy
07ความท้าทายและความเสี่ยง
เสน่ห์ของ launch มาพร้อมความเสี่ยงที่เฉพาะตัวและหนักหน่วง
ความเสี่ยงข้อแรกคือ การกระจุกตัวที่ SpaceX เมื่อบริษัทเดียวปล่อยจรวดมากกว่าทั้งโลกรวมกัน ทั้งระบบอวกาศก็แขวนอยู่กับผู้เล่นรายเดียว ถ้า SpaceX สะดุด (ไม่ว่าจากเหตุทางเทคนิค, กฎหมาย, หรือธุรกิจ) แทบทุกกลุ่มดาวเทียมและภารกิจอวกาศก็จะสะดุดตาม — นี่คือ “จุดเดียวที่ถ้าพังคือกระทบทั้งระบบ” และเป็นเหตุผลที่หลายรัฐบาลอยากเห็นทางขึ้นอวกาศที่หลากหลายกว่านี้
ความเสี่ยงข้อสองคือ เป็นธุรกิจที่กินทุนมหาศาลและพลาดไม่ได้ การพัฒนาจรวดใหม่ใช้เงินหลายพันล้านดอลลาร์ ใช้เวลาหลายปี และความล้มเหลวเห็นกันจะๆ — Starship ยังล้มเหลว 5 จาก 12 เที่ยว, Neutron เลื่อนแล้วเลื่อนอีก, New Glenn เพิ่งเริ่มบิน บริษัทที่เงินทุนไม่หนาพอจะหมดแรงก่อนถึงเส้นชัย ทำให้สนามนี้เหลือผู้เล่นจริงๆ ไม่กี่ราย
ความเสี่ยงข้อสามคือ การพึ่งพา Starship ของ SpaceX เอง อนาคตการลดต้นทุนรอบถัดไปแทบทั้งหมดผูกกับ Starship ที่ยัง “พิสูจน์ไม่เสร็จ” ถ้ามันล่าช้าหรือไม่ถึงเป้าด้านต้นทุน ความคาดหวังของทั้งวงการ (และของธุรกิจปลายน้ำที่วางแผนไว้บนสมมติฐานว่า “อวกาศจะถูกลงอีก”) ก็อาจต้องเลื่อนตาม — เป้าราคาหลัก $100/kg ยังเป็น “เป้า” ไม่ใช่ราคาที่พิสูจน์แล้วในตลาดจริง
สรุปสั้นๆ: Launch Services & Propulsion คือเรื่องราวของ “ราคาตั๋วขึ้นอวกาศ” ที่เพิ่งร่วงลงรุนแรงที่สุดในประวัติศาสตร์เพราะแนวคิดเดียว — เลิกทิ้งจรวด แล้วเอามันกลับมาบินซ้ำ การถล่มของต้นทุนนี้ไม่ได้แค่ทำให้ launch โต แต่มัน ปลดล็อกทั้งเศรษฐกิจอวกาศ ที่เหลือ เข้าใจ node นี้ให้ขาด คือเข้าใจว่าทำไม “จรวดที่ลงจอดกลับมาเองได้” ถึงเป็นภาพที่เปลี่ยนนิยามของคำว่า “ไปอวกาศ” ไปตลอดกาล