Megatrend · Space Economy
โรงงานในวงโคจร และบ้านหลังใหม่ในอวกาศ หลัง ISS ปลดระวาง
ภายในปี 2030 สถานีอวกาศนานาชาติ (ISS) ที่ใช้งานมากว่า 30 ปีจะถูกปลดระวางและปล่อยให้ตกลงสู่มหาสมุทร คำถามคือ แล้วใครจะมาแทน? คำตอบไม่ใช่รัฐบาล แต่เป็นบริษัทเอกชน — และพร้อมกันนั้น ก็มีไอเดียที่ฟังดูเหมือนนิยายแต่กำลังเกิดจริง: การ “ผลิตของ” ในสภาวะไร้น้ำหนัก ที่บางอย่างทำได้ดีกว่าบนโลกอย่างที่ลอกเลียนไม่ได้
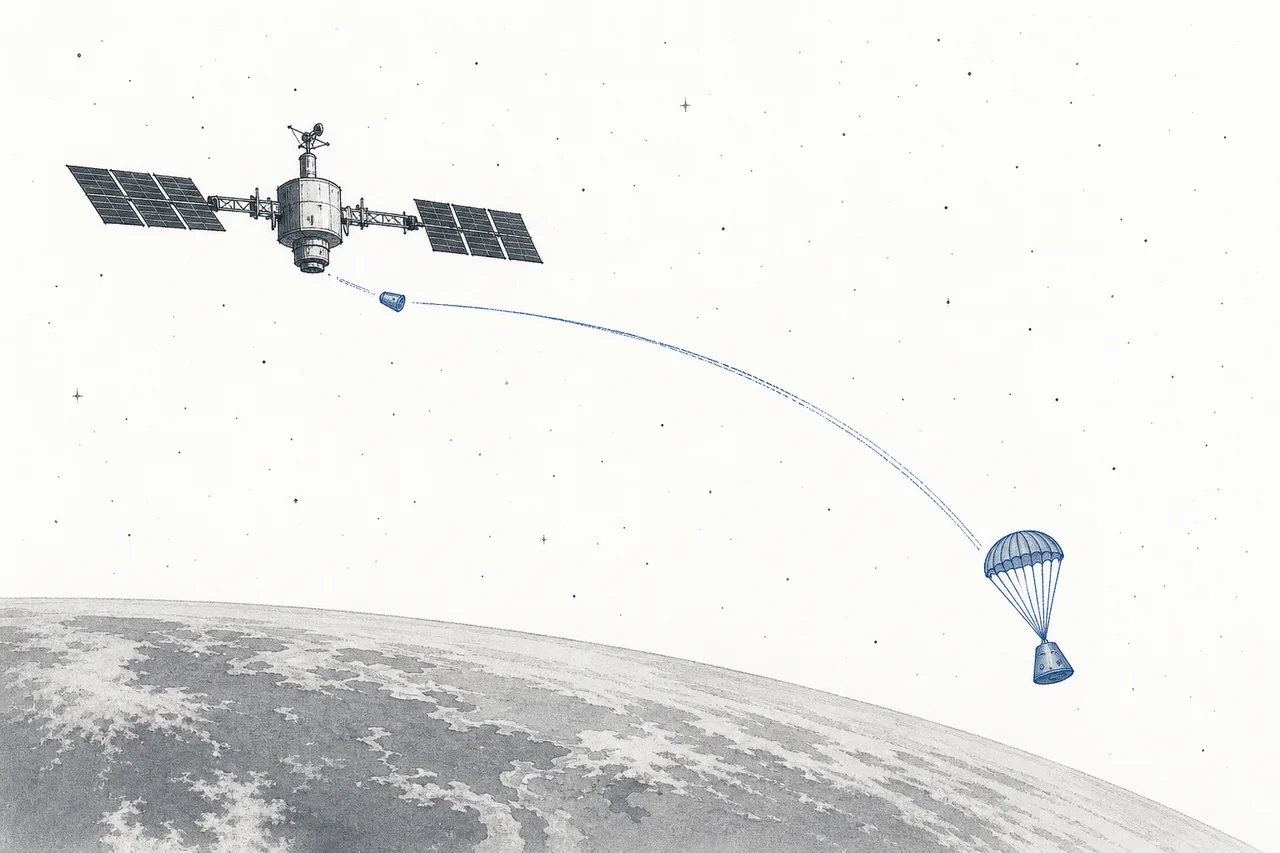
01มันคืออะไร (สองเรื่องที่พันกัน)
node นี้รวมสองเรื่องที่ฟังดูคนละเรื่อง แต่จริงๆ ต้องพึ่งกัน เป็นสาขาย่อยของเมกะเทรนด์ Space Economy และเป็นช่องที่ “ใหม่ที่สุด” ในกลุ่ม — นิยามของมันบอกตรงๆ ว่ายัง pre-profit คือยังไม่ทำกำไร
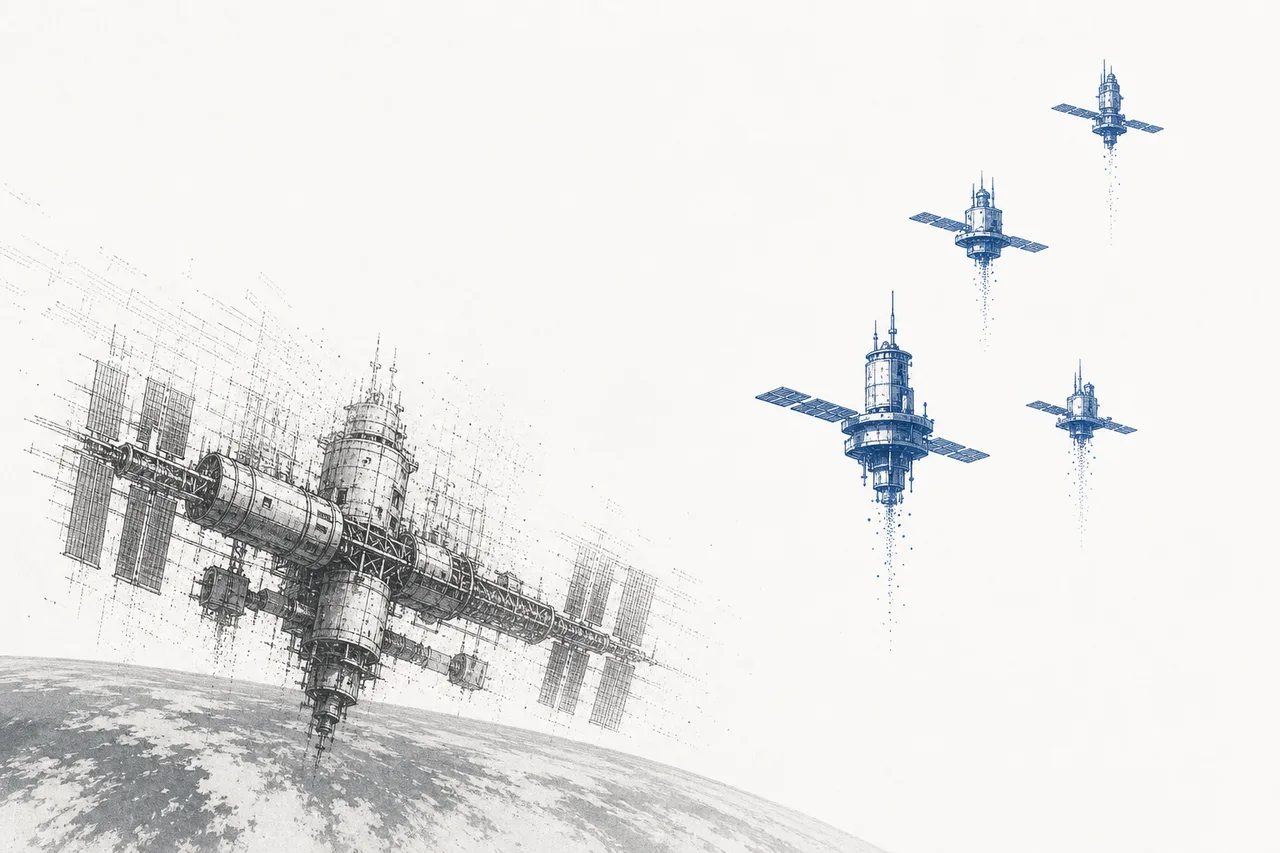
เรื่องแรกคือ สถานีอวกาศเชิงพาณิชย์ (commercial stations) — “บ้าน” และ “ห้องแล็บ” ในวงโคจรที่บริษัทเอกชนสร้างขึ้นมาเอง เพื่อรับช่วงต่อจาก ISS ที่กำลังจะปลดระวาง คิดง่ายๆ ว่าแต่ก่อนรัฐเป็นเจ้าของอสังหาฯ ในอวกาศแห่งเดียวให้ทุกคนเช่าใช้ ต่อไปนี้จะกลายเป็นเอกชนหลายเจ้าสร้างตึกของตัวเองแล้วปล่อยเช่า
เรื่องที่สองคือ การผลิตในอวกาศ (in-space manufacturing) — การใช้ “สภาวะไร้น้ำหนัก” (microgravity) เป็นเครื่องมือผลิตของบางอย่างที่บนโลกทำให้ดีไม่ได้ เพราะแรงโน้มถ่วงเข้ามากวน เช่น ใยแก้วนำแสงเกรดพิเศษ ผลึกโปรตีนสำหรับทำยา หรือแม้แต่ผลึกเซมิคอนดักเตอร์
ทำไมสองเรื่องนี้พันกัน? เพราะ โรงงานต้องมีที่ตั้ง — ถ้าจะผลิตของในอวกาศซ้ำๆ อย่างต่อเนื่อง ก็ต้องมีสถานีให้คนหรือเครื่องจักรทำงาน หรืออย่างน้อยมีแคปซูลที่ขึ้นไปทำแล้วกลับลงมาได้ สถานีคือ “นิคมอุตสาหกรรม” ส่วนการผลิตคือ “โรงงาน” ที่จะมาเช่าพื้นที่นั้น
ในวงโคจร ของไม่ได้ “ไม่มีแรงโน้มถ่วง” จริงๆ — แต่เพราะสถานีกำลัง ตกอิสระ รอบโลกตลอดเวลา ทุกอย่างข้างในจึงลอยเหมือนไร้น้ำหนัก ผลคือไม่มีแรงดึงให้ของหนักจมของเบาลอย ไม่มีการพาความร้อนแบบที่เกิดบนพื้นโลก ของเหลวและของหลอมเหลวจึง “นิ่ง” และเป็นเนื้อเดียวกันอย่างที่บนโลกทำไม่ได้
02ทำไมถึงสำคัญ — ช่องว่างหลัง ISS
ใจกลางของเรื่องนี้คือ “เส้นตาย” — NASA ประกาศชัดว่าจะปลดระวาง ISS และปล่อยให้ตกลงสู่มหาสมุทรอย่างมีการควบคุม ภายในปี 2030 ห้องแล็บลอยฟ้าที่นักวิทยาศาสตร์ทั่วโลกใช้ทำการทดลองมา 30 ปี กำลังจะหายไป และ NASA ไม่ตั้งใจ จะสร้างของมาแทนเอง
แทนที่จะสร้างเอง NASA เลือกวิธีใหม่: จ่ายเงินจ้างเอกชนให้สร้างสถานีของตัวเอง แล้ว NASA กลายเป็น “ลูกค้า” ที่ซื้อบริการแทนเจ้าของ โครงการนี้ชื่อ Commercial LEO Destinations (CLD) งบประมาณปี 2026 ตั้งไว้ที่ราว $272 ล้าน และวางแผนใส่เงินรวมราว $2.1 พันล้านในช่วง 5 ปี เพื่อช่วยให้เอกชนสร้างสถานีให้ทันก่อน ISS ดับ
ส่วนฝั่ง “การผลิตในอวกาศ” ก็เป็นตลาดที่ยังเล็กมากแต่โตเร็ว มีการประเมินว่ามูลค่าตลาดอยู่ราว $1.5 พันล้านในปี 2026 และอาจโตไปแตะ ~$3.5 พันล้านในปี 2030 หรือคิดเป็นการเติบโตปีละราว 24% — ตัวเลขนี้เป็นประมาณการจากสำนักวิจัย และต้องอ่านด้วยความระวัง เพราะตลาดนี้ “ยังแทบไม่มีอยู่จริง” ในเชิงรายได้
ทำไมเรื่องนี้สำคัญกับเศรษฐกิจโลก? เพราะมันคือการทดสอบสมมติฐานใหญ่ว่า อวกาศจะกลายเป็น “สถานที่ทำธุรกิจ” ได้จริงไหม ไม่ใช่แค่ที่ส่งดาวเทียมหรือสำรวจ ถ้าโรงงานในวงโคจรและสถานีเอกชนเวิร์ก มันจะเปิดอุตสาหกรรมใหม่ทั้งหมด — แต่ถ้าไม่เวิร์ก ก็คือเงินภาษีและทุนเสี่ยงจำนวนมหาศาลที่จมไป นี่คือเดิมพันที่ยังไม่มีใครรู้คำตอบ
03ทำไมต้องผลิตในอวกาศ (กลไก)
คำถามที่ทุกคนถามคือ “จะลำบากขนของขึ้นไปทำไม ในเมื่อบนโลกก็ทำได้?” คำตอบคือ — บางอย่างบนโลกทำไม่ได้จริงๆ และตัวการคือสิ่งที่เราคุ้นเคยที่สุด: แรงโน้มถ่วง
บนพื้นโลก เวลาคุณหลอมหรือผสมวัสดุ แรงโน้มถ่วงจะคอยกวนอยู่ตลอด — ของหนักจม ของเบาลอย ความร้อนทำให้เกิดการไหลวน (convection) และฟองอากาศเคลื่อนที่ ทั้งหมดนี้ทำให้เนื้อวัสดุ “ไม่สม่ำเสมอ” เกิดตำหนิเล็กๆ ที่มองไม่เห็นแต่ทำลายคุณภาพ ในวงโคจร แรงเหล่านี้หายไปเกือบหมด ของจึงก่อตัวอย่าง “นิ่ง” และสมบูรณ์แบบกว่ามาก
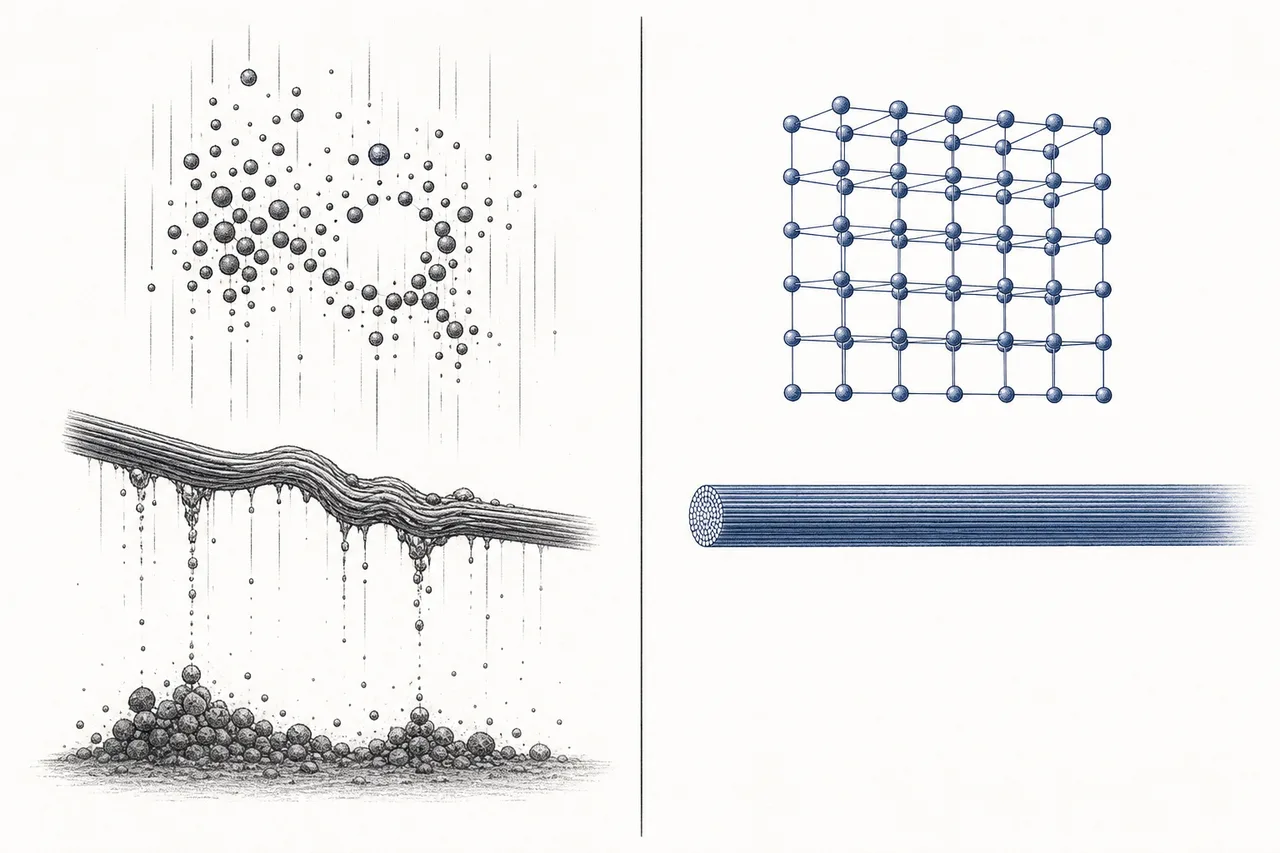
ทีนี้ ปัญหาคือสถานีอยู่บนฟ้า แต่ลูกค้าอยู่บนโลก ห่วงโซ่ทั้งหมดจึงต้องครบสามขยับ: (1) ผลิตในวงโคจร (2) เอากลับลงมา (3) ขายบนโลก ขั้นที่ยากและแพงที่สุดมักเป็นขั้นที่ 2 — การพาแคปซูลกลับเข้าชั้นบรรยากาศด้วยความเร็วระดับ Mach 25 (เร็วกว่าเสียง 25 เท่า) โดยของข้างในไม่พัง
แล้วมัน “คุ้ม” ตรงไหน? คุ้มเฉพาะของที่ มูลค่าต่อกรัมสูงมาก เท่านั้น — ของถูกๆ ไม่มีทางคุ้มค่าขนส่ง ตัวอย่างคลาสสิกคือ:
- ใยแก้วนำแสง ZBLAN: ใยแก้วชนิดพิเศษที่ในวงโคจรจะมี “การสูญเสียสัญญาณ” ต่ำกว่าใยแก้วซิลิกาทั่วไปมาก เพราะไม่มีผลึกตำหนิที่เกิดจากแรงโน้มถ่วง ใยแก้วเกรดนี้มีมูลค่าต่อเมตรสูงพอจะคุ้มค่าขนส่ง
- ยาและผลึกโปรตีน: ในไร้น้ำหนัก ผลึกโปรตีนโตได้ใหญ่และสมบูรณ์กว่า ช่วยให้นักวิจัยเข้าใจโครงสร้างยาได้ดีขึ้น และอาจช่วยเปลี่ยนยาฉีดเข้าเส้นให้เป็นยาฉีดใต้ผิวหนังที่สะดวกกว่า
- เซมิคอนดักเตอร์: ผลึกซิลิคอนที่โตในไร้น้ำหนักมีตำหนิน้อยและเนื้อสม่ำเสมอกว่า — ยังเป็นงานวิจัยล้วนๆ ในขั้นนี้
04มันอยู่ตรงไหนใน Space Economy
node นี้เป็นเหมือน “ปลายทาง” ของเศรษฐกิจอวกาศ — เป็นจุดที่อวกาศหยุดเป็นแค่ “ที่ส่งดาวเทียม” แล้วกลายเป็น “ที่อยู่และที่ทำงาน” มันจึงพึ่งพาช่องอื่นๆ ในเมกะเทรนด์ Space Economy อย่างหนัก:
- ต้องพึ่ง Launch Services & Propulsion ก่อนเลย: ไม่มีจรวดราคาถูกที่ขนของขึ้นวงโคจรได้บ่อยๆ สถานีและโรงงานก็เกิดไม่ได้ — Starship และจรวดยุคใหม่คือเงื่อนไขที่ทำให้เรื่องนี้เป็นไปได้
- เป็นญาติใกล้ชิดกับ Human Spaceflight & Space Tourism: สถานีเอกชนหลายแห่งจะหารายได้ทั้งจากนักวิจัย นักท่องเที่ยว และนักบินอวกาศของรัฐบาลอื่นพร้อมกัน — “บ้าน” หลังเดียวขายได้หลายตลาด
- ใช้ของจาก Satellite & Spacecraft Manufacturing: ตัวสถานีและแคปซูลก็คือยานอวกาศ ต้องใช้โครงสร้าง แผงโซลาร์ ระบบควบคุม จากผู้ผลิตยานอวกาศ
- เชื่อมต่อกับ Lunar & Cislunar Logistics: ทักษะการสร้างที่อยู่อาศัยและการผลิตในวงโคจรรอบโลก เป็นบันไดขั้นแรกก่อนไปทำแบบเดียวกันที่ดวงจันทร์
มองออกไปนอกอวกาศ มันยังพันกับเทรนด์อื่นด้วย — มันป้อนวัสดุและยาให้ทั้งวงการ เทคโนโลยีชีวภาพ และเชื่อมโยงกับ AI ที่ใช้ออกแบบยา ส่วนความต้องการ “พึ่งพาตัวเองในอวกาศ” ก็ถูกผลักดันบางส่วนจากการแข่งขันเชิงภูมิรัฐศาสตร์ใน Defense & Geopolitical Fragmentation
05ตอนนี้ไปถึงไหนแล้ว + ใครเล่นบ้าง
ความจริงที่ต้องพูดตรงๆ ก่อน: ผู้เล่นตัวจริงส่วนใหญ่ยังเป็นบริษัทเอกชนที่ไม่ได้อยู่ในตลาดหุ้น และเกือบทั้งหมดยังพึ่งเงินสนับสนุนจาก NASA เป็นหลัก นี่คือสนามที่ “ของจริงเพิ่งเริ่มบิน” ไม่ใช่ธุรกิจที่ทำกำไรแล้ว
ฝั่ง สถานีเอกชน ตอนนี้มีผู้เข้าแข่งหลักราว 4 ราย: Axiom Space (เอกชน) ที่จะเอาโมดูลไปต่อกับ ISS ก่อน แล้วค่อยแยกตัวออกมาเป็นสถานีอิสระ — โมดูลแรกมีแผนขึ้นในปี 2026 และเพิ่งระดมทุนได้หลายร้อยล้านดอลลาร์; Vast (เอกชน) กับสถานีจิ๋ว Haven-1; Orbital Reef ของ Blue Origin จับมือ Sierra Space; และ Starlab ที่นำโดย Voyager
ฝั่ง การผลิตในอวกาศ ดาวเด่นคือ Varda Space (เอกชน) ที่บินแคปซูลโรงงานขึ้นไปทำยาในวงโคจรแล้วพากลับลงมา — ทำสำเร็จมาแล้ว 6 เที่ยว (ล่าสุดลงจอดที่ออสเตรเลีย) และเพิ่งเซ็นสัญญากับบริษัทยา United Therapeutics ซึ่งเป็นสัญญายาก้อนใหญ่ก้อนแรกที่เปิดเผยต่อสาธารณะ — แต่ผู้บริหารเองก็บอกว่า ผู้ป่วยจริงคงยังไม่ได้ใช้ยาก่อนปี 2030
มีตัวเลขสองสามตัวที่บอกขนาดของเดิมพันได้ดี: NASA ทำสัญญา Space Act Agreement กับ Voyager สำหรับ Starlab มูลค่ารวมราว $217 ล้าน ขณะที่ตัว Starlab เองคาดว่าต้องใช้เงินสร้างถึง $2.8–3.3 พันล้าน — เห็นชัดว่าเงินรัฐเป็นแค่ส่วนเริ่มต้น เอกชนต้องหาทุนเองอีกมหาศาล
ในตลาดหุ้น ผู้เล่นที่เข้าถึงได้มี Redwire และ Voyager Technologies เป็นหลัก — สองรายนี้เป็น “ผู้ขายจอบและเสียม” คือขายอุปกรณ์และโครงสร้างพื้นฐานให้คนอื่นที่ตื่นทอง มากกว่าจะเป็นคนที่ทำยาขายเอง
06อนาคตข้างหน้า
ทิศทางแรกคือ “ส่งไม้ต่อ” ให้ลื่นไหล ช่วงปี 2026–2030 จะเป็นช่วงชี้ชะตา — โมดูลแรกของ Axiom ขึ้นปี 2026, Vast เร่งบิน Haven, Starlab ตั้งเป้าขึ้นในปี 2029 ด้วยจรวด Starship เพียงเที่ยวเดียว ถ้าอย่างน้อยหนึ่งรายใช้งานได้จริงก่อน ISS ดับในปี 2030 มนุษย์ก็จะมี “บ้าน” ในวงโคจรต่อเนื่องไม่ขาดช่วง
ทิศทางที่สองคือ การทำให้ “การกลับสู่โลก” กลายเป็นเรื่องน่าเบื่อ ผู้บริหาร Varda พูดเองว่าเป้าหมายคือทำให้การพาแคปซูลกลับเข้าชั้นบรรยากาศเชื่อถือได้จนเป็นกิจวัตร — ถ้าทำได้บ่อยและถูกลง ต้นทุนการผลิตในอวกาศก็จะลดฮวบ และของที่ “เคยไม่คุ้ม” ก็อาจเริ่มคุ้ม
ทิศทางที่สามคือ ยาเป็น “ตัวจุดชนวน” แรก เพราะยามูลค่าต่อกรัมสูงมาก จึงเป็นสินค้ากลุ่มแรกที่เศรษฐศาสตร์อาจเข้าท่า — แต่ไทม์ไลน์ยังยาว Varda เองคาดว่าจะเริ่ม “บินยาตัวแรก” ในราวปีหน้า ผลิตจริงปีถัดไป และผู้ป่วยจะยังไม่ได้ใช้ก่อนราวปี 2030 นี่คือเกมระยะยาว ไม่ใช่ผลตอบแทนปีหน้า
07ความท้าทายและความเสี่ยง
ต้องพูดให้ชัดที่สุดในบทเรียนนี้: นี่คือ node ที่ “เพิ่งเริ่มต้น” และ “ยังพิสูจน์เศรษฐศาสตร์ไม่ได้” ทุกตัวเลขข้างบนต้องอ่านด้วยสายตาที่ระวัง
ความเสี่ยงข้อแรกคือ เศรษฐศาสตร์ที่ยังไม่พิสูจน์ ตลาดการผลิตในอวกาศ “แทบยังไม่มีอยู่จริง” ในเชิงรายได้ — มีแต่ของตัวอย่างและสัญญานำร่อง ยังไม่มีใครพิสูจน์ว่าผลิตของในอวกาศแล้วขายได้กำไรในระดับอุตสาหกรรมจริง ถ้าต้นทุนขนส่งไม่ถูกลงเร็วพอ ของส่วนใหญ่ก็จะ “ไม่คุ้ม” ตลอดไป
ความเสี่ยงข้อสองคือ การพึ่งเงินรัฐ เกือบทุกผู้เล่นยังหายใจด้วยงบ NASA (โครงการ CLD ~$2.1 พันล้านใน 5 ปี และสัญญารายเจ้า) ถ้าการเมืองหรืองบประมาณสหรัฐฯ เปลี่ยน หรือ NASA ปรับแผนกลางคัน (ซึ่งเพิ่งทำมาแล้วในปี 2025) ทั้งอุตสาหกรรมก็สั่นได้ทันที นี่ไม่ใช่ดีมานด์จากตลาดเสรีล้วนๆ แต่เป็นดีมานด์ที่รัฐช่วยค้ำ
ความเสี่ยงข้อสามคือ เส้นตายที่อาจไม่ทัน ถ้าสถานีเอกชนสร้างไม่เสร็จก่อน ISS ปลดระวางในปี 2030 จะเกิด “ช่องว่าง” ที่สหรัฐฯ ไม่มีที่อยู่ในวงโคจร — เสียทั้งความต่อเนื่องของงานวิจัยและความเป็นผู้นำในอวกาศ ความล่าช้าและการเลื่อนแผนเป็นเรื่องปกติมากในวงการนี้
ความเสี่ยงข้อสี่คือ เทคนิคล้วนๆ ที่ยังโหด การพาของกลับเข้าชั้นบรรยากาศที่ Mach 25 โดยไม่พัง การคุมคุณภาพการผลิตในที่ที่ไม่มีคนดูแล และการ scale จาก “ทำได้ทีละนิด” เป็น “ทำได้เป็นอุตสาหกรรม” ล้วนเป็นโจทย์ที่ยังไม่มีใครแก้จบ
สรุปสั้นๆ: In-Space Manufacturing & Commercial Stations คือ node ที่อยู่ตรงรอยต่อระหว่าง “นิยายวิทยาศาสตร์” กับ “อุตสาหกรรมจริง” — มันมีเหตุผลทางฟิสิกส์ที่หนักแน่น (บางอย่างทำในอวกาศได้ดีกว่าจริงๆ) และมีเส้นตายที่ชัดเจน (ISS ดับปี 2030) แต่ในวันนี้มันยัง “เพิ่งบินได้” ไม่ใช่ “ทำกำไรแล้ว” คนที่เข้าใจช่องนี้ดีที่สุดคือคนที่ตื่นเต้นกับศักยภาพ แต่ไม่ลืมว่ามันยังเป็นการเดิมพันที่คำตอบจะรู้กันในอีกหลายปีข้างหน้า