Megatrend · Space Economy
เมื่อดาวเทียมเลิกเป็นงานศิลป์ แล้วกลายเป็นของออกจากสายพาน
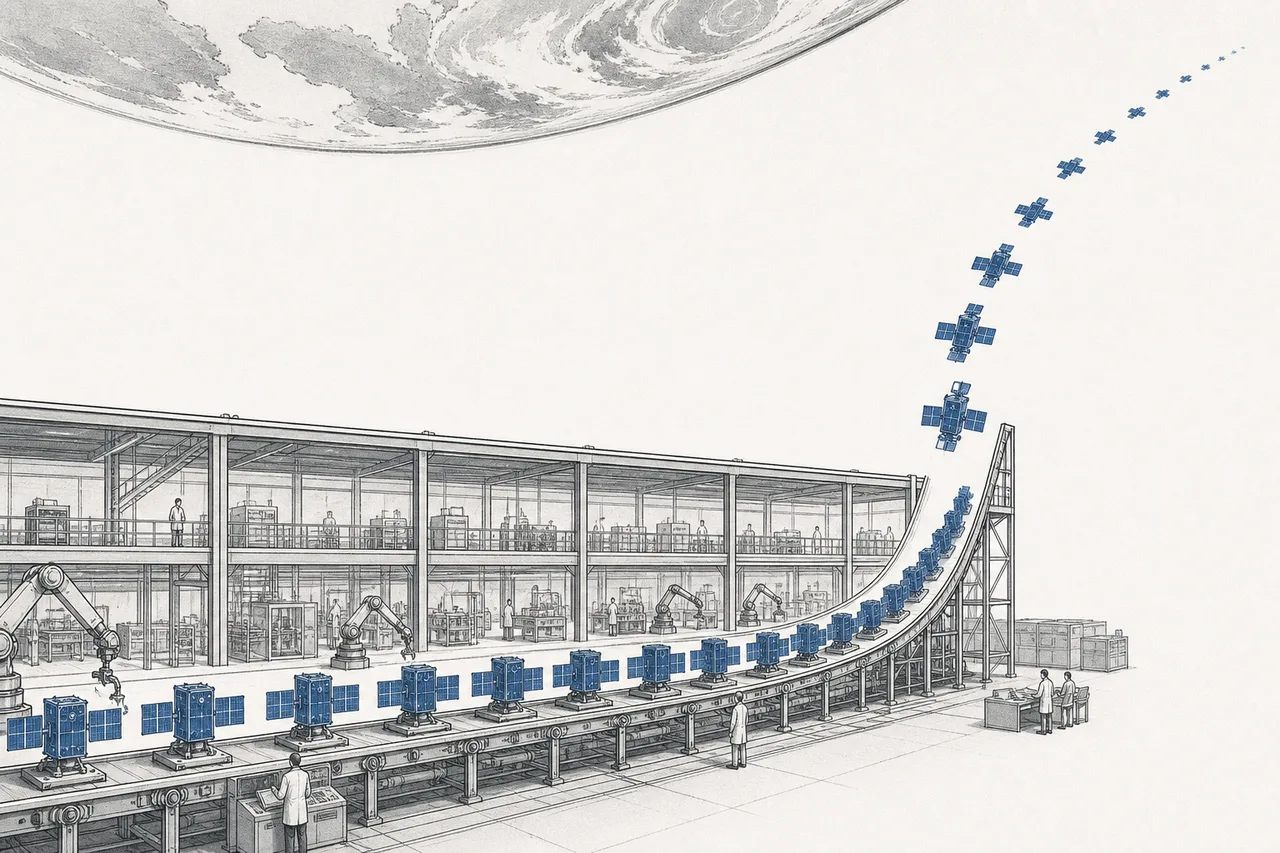
ดาวเทียมเคยเป็นของหายากที่ประกอบด้วยมือ ใบละหลายร้อยล้านดอลลาร์ ใช้เวลาสร้างเป็นปีๆ — แต่พอโลกต้องการดาวเทียม “เป็นพันเป็นหมื่นดวง” เพื่อสร้างเครือข่ายในวงโคจร วิธีสร้างก็ต้องเปลี่ยนจากการ “เจียระไนทีละเม็ด” มาเป็น “โรงงานปั๊มของออกจากสายพาน” นี่คือเรื่องของอุตสาหกรรมที่เปลี่ยนจากมหาวิหารเป็นโรงงาน และของบริษัทที่สร้างฮาร์ดแวร์ไปเติมวงโคจร
01มันคืออะไร
เวลาเราพูดถึง “อวกาศ” คนมักนึกถึงจรวดพุ่งขึ้นฟ้า แต่จรวดเป็นแค่ “รถบรรทุก” ที่พาของขึ้นไป ของที่มันแบกขึ้นไปจริงๆ — สิ่งที่ทำงานอยู่บนวงโคจรและส่งมูลค่ากลับมายังโลก — คือ ดาวเทียมและยานอวกาศ และ node นี้คือเรื่องของคนที่ สร้าง ของพวกนั้น
Satellite & Spacecraft Manufacturing คือธุรกิจสร้างตัวดาวเทียม ตั้งแต่ “โครงร่าง” ของมันที่เรียกว่า bus (ตัวถังที่มีระบบไฟ ระบบควบคุม ระบบสื่อสารพื้นฐาน) ไปจนถึงชิ้นส่วนย่อยข้างใน — แผงโซลาร์ โครงสร้าง ระบบนำร่อง (avionics) ระบบขับเคลื่อน (propulsion) และแขนกล นึกภาพง่ายๆ ว่าถ้าดาวเทียมคือรถยนต์ bus ก็คือ “แชสซีบวกเครื่องยนต์” ส่วน payload (กล้อง เสาอากาศ เซ็นเซอร์) คือ “สิ่งที่บรรทุกไปทำงาน” node นี้สร้างทั้งตัวรถและชิ้นส่วนเครื่องยนต์
ในแผนผังเมกะเทรนด์ มันเป็นสาขาย่อยภายใต้ Space Economy — เป็น “ชั้นโครงสร้างพื้นฐาน (infrastructure)” ของห่วงโซ่อวกาศเชิงพาณิชย์ทั้งหมด เพราะไม่ว่าจะเป็นภารกิจอินเทอร์เน็ตดาวเทียม ถ่ายภาพโลก หรือเตือนภัยขีปนาวุธ ทุกอย่างต้องเริ่มจาก “มีดาวเทียมให้ใช้” ก่อนเสมอ
Satellite bus = ตัวถังมาตรฐานของดาวเทียม รวมระบบที่ดาวเทียมทุกดวงต้องมี (พลังงาน ควบคุมทิศทาง ขับเคลื่อน สื่อสารกับพื้น) · Payload = อุปกรณ์เฉพาะภารกิจที่ติดไปกับ bus เช่นกล้องถ่ายภาพ เสาอากาศบรอดแบนด์ หรือเซ็นเซอร์ตรวจจับความร้อน · ผู้ผลิตที่เก่งคือคนที่ทำ bus มาตรฐานออกมาเป็นจำนวนมากได้ถูกและเร็ว แล้วเปลี่ยน payload ตามลูกค้า
02ทำไมถึงสำคัญ
ตัวเลขที่อธิบายทุกอย่างได้ในประโยคเดียว: สิ้นปี 2020 ทั้งโลกมีดาวเทียมทำงานอยู่ราว 3,371 ดวง สิ้นปี 2024 ตัวเลขนี้พุ่งเป็น 11,539 ดวง — โตกว่า 3 เท่าในเวลาแค่ 4 ปี และเฉพาะปี 2024 ปีเดียว มีการส่งดาวเทียมขึ้นวงโคจรถึง 2,695 ดวง ซึ่งเป็นสถิติสูงสุดเท่าที่เคยมีมา
คนที่ได้ประโยชน์โดยตรงคือ “คนสร้างของ” รายได้รวมจากการผลิตดาวเทียมทั่วโลกแตะ ~$20,000 ล้านในปี 2024 เพิ่มขึ้น 17% จากปีก่อน และนักวิจัยตลาดประเมินว่ามูลค่าตลาดการผลิตดาวเทียมจะโตจากราว $22,500 ล้าน (2024) ไปแตะ ~$57,000 ล้านในปี 2030 หรือโตเฉลี่ยปีละ ~16%
แต่หัวใจของเรื่องไม่ใช่แค่ตลาด “โตขึ้น” — มันเปลี่ยน “รูปร่าง” ด้วย เครื่องยนต์ของการโตคือดาวเทียมดวงเล็ก ตลาด small satellite ถูกประเมินว่าจะโตจาก ~$9,350 ล้าน (2025) เป็น ~$32,000 ล้าน (2030) หรือปีละเกือบ 28% — เร็วกว่าตลาดรวมเกือบเท่าตัว และทุกวันนี้ราว 61% ของดาวเทียมที่ทำงานอยู่ในวงโคจรก็เป็นดาวเทียมดวงเล็กแล้ว นี่คือสัญญาณว่าน้ำหนักของอุตสาหกรรมกำลังย้ายจาก “ดวงใหญ่ไม่กี่ดวง” ไปสู่ “ดวงเล็กจำนวนมหาศาล”
03จากมหาวิหารสู่โรงงาน
นี่คือกลไกที่เป็นหัวใจของบทเรียนนี้ ลองเทียบสองโลก
โลกเดิม — “มหาวิหาร”: ดาวเทียมสื่อสารแบบดั้งเดิม (วงโคจรค้างฟ้า GEO) เป็นของชิ้นเดียวขนาดเท่ารถบัส ประกอบด้วยมือทีละชิ้นในห้องคลีนรูม ใบหนึ่งราคา ~€200–300 ล้าน (ราว $250–350 ล้าน) ใช้เวลาออกแบบและสร้าง หลายปี แล้วยิงขึ้นไปใช้งานยาว 10 ปีขึ้นไป เพราะแต่ละดวงแพงและหายาก ทุกดวงจึงต้อง “สมบูรณ์แบบ” — พลาดไม่ได้ มันคือ งานฝีมือ ไม่ใช่งานผลิต
โลกใหม่ — “โรงงาน”: เมื่อโมเดลธุรกิจเปลี่ยนเป็น “เครือข่ายดาวเทียม (constellation)” ที่ต้องมีดาวเทียมเป็นพันเป็นหมื่นดวงโคจรพร้อมกัน คณิตศาสตร์ก็พังทันที — ถ้าทำดวงละ $300 ล้าน การมี 5,000 ดวงคงเป็นไปไม่ได้ คำตอบคือ มาตรฐานออกแบบเดียว ผลิตซ้ำเป็นจำนวนมากบนสายพาน เหมือนโรงงานรถยนต์ ผลคือต้นทุนต่อดวงดิ่งลงสู่หลัก แสนถึงล้านดอลลาร์ แทนที่จะเป็นหลักร้อยล้าน
ตัวอย่างที่ชัดที่สุดคือ Starlink ของ SpaceX ในปี 2024 บริษัทผลิตดาวเทียมได้ราว 2,880 ดวง และในปี 2026 อัตราการผลิตขยับขึ้นเป็น กว่า 4,000 ดวงต่อปี (~340 ดวงต่อเดือน) — เป็นอัตราที่ในโลกเดิมคิดไม่ออกด้วยซ้ำ ต้นทุน Starlink รุ่นแรกเคยอยู่ที่ราว $200,000 ต่อดวง และรุ่น V2 Mini อยู่ที่ราว $800,000 เทียบกับดาวเทียม GEO ดั้งเดิมที่แพงกว่าหลายร้อยเท่า ผลของการปั๊มจำนวนมากนี้เห็นได้ในวงโคจรจริง: กลางปี 2026 ดาวเทียม Starlink มีกว่า 10,000 ดวง คิดเป็นราว 69% ของดาวเทียมที่ทำงานอยู่ทั้งหมดในวงโคจร
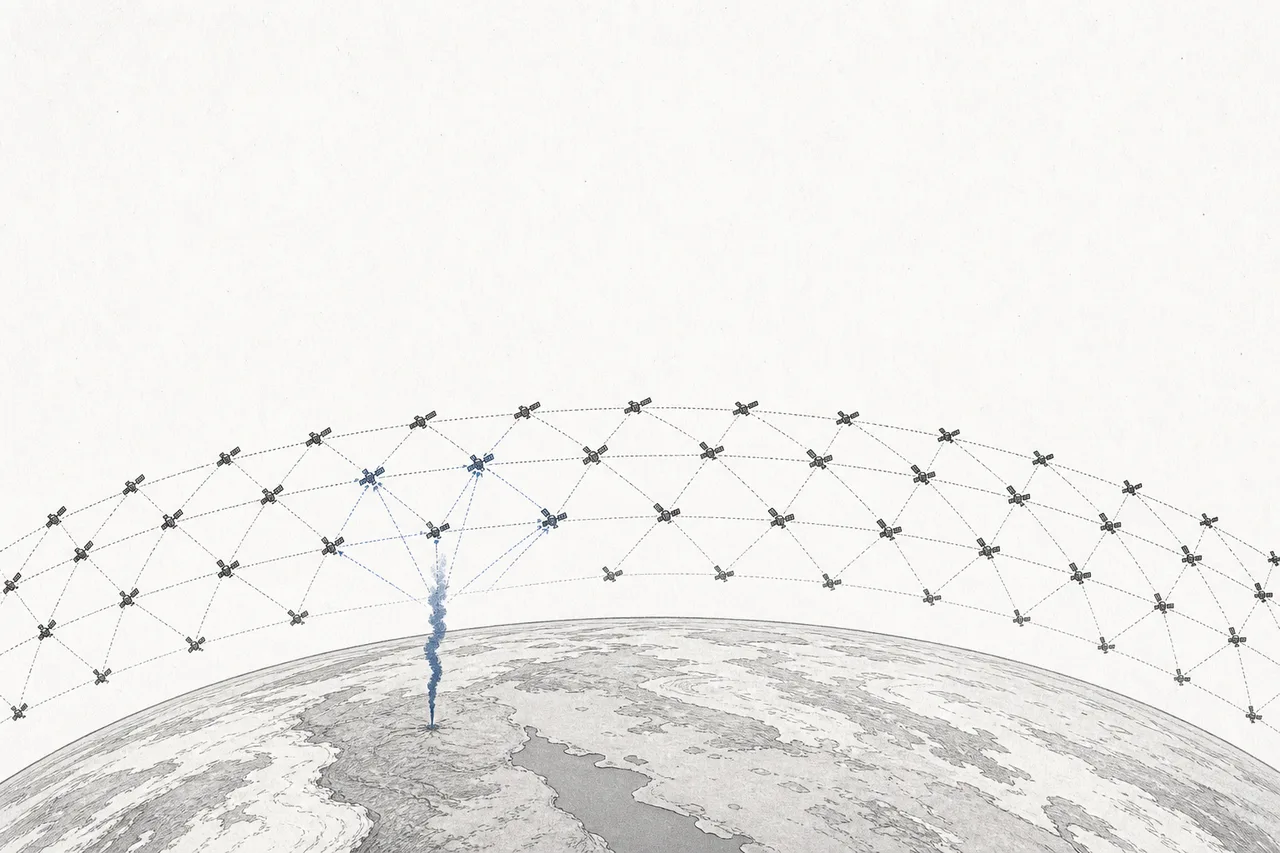
เครือข่ายดาวเทียมขนาดใหญ่ = ระบบที่ใช้ดาวเทียมหลายร้อยถึงหลายพันดวงในวงโคจรต่ำ (LEO) ทำงานร่วมกันเป็นโครงข่ายเดียว เช่น Starlink (อินเทอร์เน็ต) หรือเครือข่ายเตือนภัยของกองทัพ · มันคือ “เครื่องยนต์ดีมานด์” ที่บังคับให้การผลิตดาวเทียมต้องกลายเป็นแบบโรงงาน เพราะคุณจะสร้างของเป็นพันดวงด้วยมือทีละดวงไม่ได้
04มันอยู่ตรงไหนใน Space Economy
node นี้เป็น “โรงงานชิ้นส่วน” ที่อยู่ตรงกลางของห่วงโซ่อวกาศทั้งหมด ลองดูว่ามันต่อกับเพื่อนบ้านยังไง
- ต้องพึ่ง Launch Services: สร้างดาวเทียมเสร็จก็ต้องมีจรวดพาขึ้นไป การที่ค่ายิงจรวดถูกลง (จาก reusable rocket) คือสิ่งที่ทำให้การส่งดาวเทียมเป็นพันดวงเป็นไปได้ทางเศรษฐกิจ — สองสาขานี้โตไปด้วยกัน
- ป้อนของให้ Satellite Connectivity: ลูกค้ารายใหญ่ที่สุดของโรงงานดาวเทียมคือเครือข่ายอินเทอร์เน็ตดาวเทียม — Starlink สร้างดาวเทียมเองเพื่อป้อนเครือข่ายตัวเอง ส่วน OneWeb จ้างผลิต
- ป้อนของให้ Earth Observation: ดาวเทียมถ่ายภาพโลกและเก็บข้อมูลภูมิสารสนเทศ ก็เป็นอีกตลาดใหญ่ของ bus ดวงเล็ก
- ดีมานด์จาก กลาโหม: แนวคิด “proliferated” (กระจายความเสี่ยงด้วยดาวเทียมจำนวนมาก) ทำให้กองทัพเป็นลูกค้ารายใหญ่ ดาวเทียมหลายดวงถูกออกแบบจากชั้นเดียวกับ Defense Electronics
- พึ่ง วัตถุดิบสำคัญ: แผงโซลาร์ประสิทธิภาพสูง โลหะพิเศษ และชิป radiation-hardened ล้วนมาจากห่วงโซ่วัตถุดิบและเซมิคอนดักเตอร์
จุดที่น่าสนใจคือ node นี้ต่างจากพี่น้องอย่าง Lunar Logistics หรือ In-Space Manufacturing ตรงที่มัน “ทำเงินจริงแล้ววันนี้” ไม่ใช่ของอนาคต — มันคือชั้นโครงสร้างพื้นฐานที่ทุกภารกิจอวกาศต้องผ่าน
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
สนามนี้กำลังแบ่งออกเป็นสองวัฒนธรรมที่ชนกัน ฝั่งหนึ่งคือ ผู้ผลิตดั้งเดิม (primes) อย่าง Lockheed Martin, Northrop Grumman, Airbus ที่เก่งงานชิ้นใหญ่ราคาแพงและภารกิจซับซ้อน อีกฝั่งคือ ผู้ผลิตยุคใหม่ ที่สร้างมาเพื่อ “ปริมาณ” ตั้งแต่ต้น และความเร็วของพวกหลังกำลังบีบให้พวกแรกต้องปรับตัว
เห็นได้ชัดจากดีลในเดือนสิงหาคม 2024 ที่ Lockheed Martin ซื้อ Terran Orbital (ผู้ผลิตดาวเทียมดวงเล็กแบบโรงงาน) ด้วยมูลค่าราว $450 ล้าน — เป็นการที่ยักษ์ดั้งเดิมยอมจ่ายเพื่อ “ซื้อความสามารถในการผลิตจำนวนมาก” เข้ามาในบ้าน เพราะสร้างเองให้ทันไม่ได้
อีกแรงผลักดันใหญ่คือ กลาโหม ในเดือนธันวาคม 2025 Space Development Agency ของสหรัฐฯ มอบสัญญา ~$3,500 ล้าน ให้ 4 บริษัทสร้างดาวเทียมเตือนภัยขีปนาวุธ 72 ดวง — โดย Lockheed, Northrop, L3Harris และ Rocket Lab ได้ไปบริษัทละ 18 ดวง สังเกตว่า Rocket Lab ผู้เล่นหน้าใหม่ ได้ส่วนแบ่งเท่ากับยักษ์ใหญ่ทั้งสามราย นั่นบอกว่าสนามนี้เปิดให้คนใหม่จริง
06อนาคตข้างหน้า
ทิศทางแรกคือ การผลิตจะยิ่งเป็นโรงงานมากขึ้น ตลาดดาวเทียมดวงเล็กถูกคาดว่าจะโตเฉลี่ยปีละ ~28% ถึงปี 2030 และปริมาณการผลิตต่อปีจะขยับจากราว 2,800 ดวง (2025) เป็นกว่า 5,000 ดวง คนที่ออกแบบ bus มาตรฐานให้ผลิตซ้ำได้ถูกและเร็วที่สุดจะได้เปรียบ — เหมือนสงครามต้นทุนต่อหน่วยในอุตสาหกรรมรถยนต์
ทิศทางที่สองคือ เส้นแบ่งระหว่างผู้สร้างกับผู้ใช้จะเลือนลง Starlink สร้างดาวเทียมเองเพื่อป้อนเครือข่ายตัวเอง (vertical integration) ซึ่งกดดันผู้ผลิตรับจ้างอิสระ — ลูกค้ารายใหญ่ที่สุดของอุตสาหกรรมกลายมาเป็นคู่แข่งโดยตรง คำถามคือผู้ผลิตอิสระจะหาลูกค้าจากที่ไหน เมื่อผู้เล่นรายใหญ่ที่สุดทำเอง
ทิศทางที่สามคือ กลาโหมจะเป็นเสาค้ำดีมานด์ระยะยาว แนวคิด proliferated LEO (กระจายเป็นดาวเทียมเล็กจำนวนมากเพื่อทนต่อการถูกโจมตี) ทำให้กองทัพต้องสั่งดาวเทียมเป็นชุดใหญ่ต่อเนื่อง — แม้บางโครงการจะถูกทบทวนและปรับโครงสร้าง แต่ทิศทาง “ดาวเทียมเยอะดวง เล็กลง เปลี่ยนเร็ว” ยังเป็นกระแสหลัก
07ความท้าทายและความเสี่ยง
เสน่ห์ของ node นี้มาพร้อมความเสี่ยงที่ต้องเข้าใจ
ความเสี่ยงข้อแรกคือ การพึ่งเครือข่ายไม่กี่ราย ดีมานด์มหาศาลของการผลิตดาวเทียมทุกวันนี้ผูกกับโครงการ mega-constellation ไม่กี่โครงการ ถ้าโครงการใดโครงการหนึ่งชะลอ ล้มเลิก หรือเปลี่ยนผู้ผลิต ออเดอร์ก้อนใหญ่ก็หายวับ — และเราเห็นแล้วว่าแม้แต่โครงการกลาโหมก็ถูกทบทวนและโยกย้ายได้ ความต้องการที่ดูเหมือนไม่มีวันหมดจึงเปราะกว่าที่คิด
ความเสี่ยงข้อสองคือ การกลายเป็นสินค้าโภคภัณฑ์ (commoditization) เมื่อทุกคนผลิต bus มาตรฐานบนสายพาน ความแตกต่างก็ลดลงและการแข่งขันก็ลงไปอยู่ที่ราคา — ผู้ผลิตดวงเล็กหลายรายขาดทุนเพราะแข่งราคากันเอง บทเรียนจาก Terran Orbital (ที่ต้องขายตัวเอง) คือการ “ผลิตจำนวนมาก” ไม่ได้แปลว่า “ทำกำไร” โดยอัตโนมัติ
ความเสี่ยงข้อสามและใหญ่ที่สุดคือ การที่ยักษ์รวมศูนย์ในตัวเอง SpaceX สร้าง ยิง และให้บริการดาวเทียมเองครบวงจร เมื่อผู้เล่นที่ใหญ่ที่สุดและถูกที่สุดไม่ซื้อจากใคร โครงสร้างของตลาด “ผู้ผลิตรับจ้าง” ก็ถูกท้าทายโดยตรง ผู้ผลิตอิสระต้องหาช่องที่ SpaceX ไม่ลงไปแข่ง — เช่นภารกิจกลาโหมเฉพาะทาง ดาวเทียมวิทยาศาสตร์ หรือลูกค้าที่ไม่อยากพึ่งคู่แข่ง
สรุปสั้นๆ: เรื่องของ node นี้คือเรื่องที่ดาวเทียมเลิกเป็น “งานศิลป์ราคาแพง” แล้วกลายเป็น “ของออกจากสายพาน” เพราะโลกต้องการมันเป็นพันเป็นหมื่นดวง การเข้าใจว่าใครคุมโรงงาน ใครคุมต้นทุน และใครคุมเทคโนโลยีที่ลอกยาก คือเข้าใจว่ามูลค่าจริงๆ ในห่วงโซ่อวกาศ ซ่อนอยู่ที่ “คนสร้างของ” ไม่ใช่แค่จรวดที่พุ่งขึ้นฟ้าให้เราเห็น