Megatrend · Semiconductors
ชิปที่ “คิด”: GPU, CPU และสมองกลที่ขับเคลื่อนยุค AI
ในวงการชิป มีสาขาหนึ่งที่ทำหน้าที่ “คำนวณ” จริงๆ — ตั้งแต่ GPU ของ NVIDIA ที่ฝึก ChatGPT, CPU ในเซิร์ฟเวอร์และมือถือ, ไปจนถึงชิปที่ Google และ Amazon ออกแบบเอง สาขานี้คือที่ที่บริษัทมูลค่า 5 ล้านล้านดอลลาร์ถือกำเนิด เป็นที่ที่ NVIDIA ครองตลาดเกือบเบ็ดเสร็จ — และเป็นที่ที่ลูกค้ารายใหญ่ที่สุดของมันกำลังพยายาม “หนี” ด้วยการสร้างชิปของตัวเอง
01มันคืออะไร (ชิปที่ทำหน้าที่ “คำนวณ”)
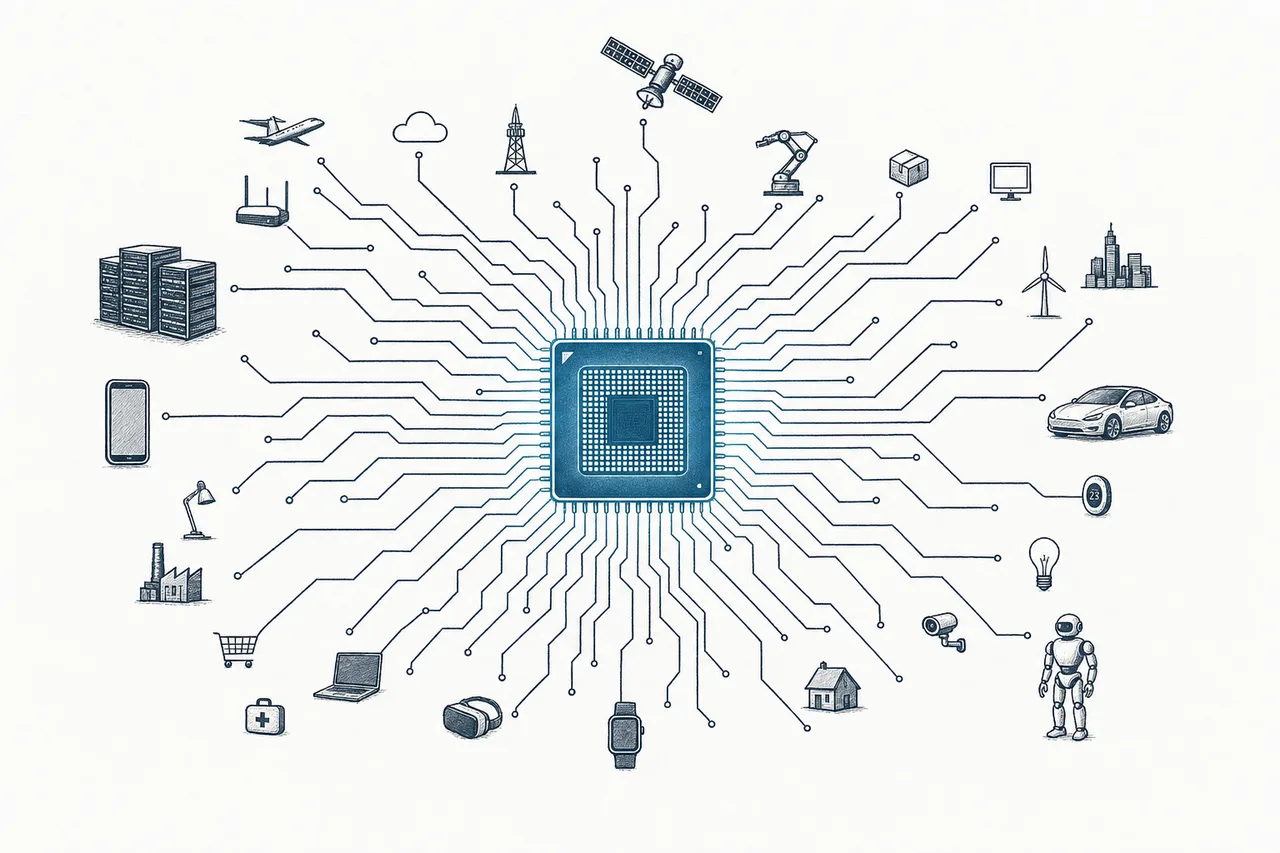
ในร่างกายของคอมพิวเตอร์ทุกเครื่อง มีชิปอยู่หลายชนิด บางตัวทำหน้าที่ “จำ” (หน่วยความจำ) บางตัว “เก็บ” บางตัวจ่ายไฟ — แต่มีกลุ่มหนึ่งที่ทำหน้าที่ “คิด” หรือประมวลผลจริงๆ นั่นคือสาขานี้ ถ้าให้เปรียบ ชิปกลุ่มนี้คือ “สมอง” ส่วนที่เหลือคือร่างกายที่คอยสนับสนุน
มันรวมตั้งแต่ GPU (ชิปกราฟิกที่กลายมาเป็นเครื่องยนต์ของ AI), CPU (สมองกลางของคอมพิวเตอร์และเซิร์ฟเวอร์), SoC มือถือ (ชิปที่รวมทุกอย่างไว้ในชิปเดียวสำหรับสมาร์ตโฟน), custom ASIC (ชิปที่ออกแบบมาทำงานเฉพาะอย่าง เช่น TPU ของ Google) ไปจนถึง ชิปเชื่อมต่อ (connectivity) ที่ทำให้ชิปพันๆ ตัวในศูนย์ข้อมูลคุยกันได้
“Logic chip” หรือชิปลอจิก คือชิปที่ทำการคำนวณตามชุดคำสั่ง (ต่างจาก memory ที่แค่เก็บข้อมูล) — เปรียบเหมือน “พ่อครัว” ที่ลงมือทำอาหารจริงๆ ส่วน memory คือ “ตู้กับข้าว” ที่เก็บวัตถุดิบ ในบทเรียนนี้เราโฟกัสเฉพาะลอจิกที่ ไม่ใช่ AI accelerator เพียวๆ (พวก GPU/AI ชิปก็นับรวมในฐานะตัวขับเคลื่อนหลัก แต่นิยามของ node ครอบคลุมลอจิกทั่วไปทั้งหมด: CPU, MCU, SoC, networking)
ในแผนผังเมกะเทรนด์ของเรา node นี้เป็นสาขาย่อยใต้ Semiconductors และมันคือ “ชั้นที่สร้างมูลค่าสูงสุด” ของวงการ — เพราะนี่คือชิปที่ตั้งราคาได้แพงที่สุด มีกำไรงามที่สุด และเป็นที่ที่ชื่อบริษัทที่คุณรู้จัก (NVIDIA, AMD, Intel, Qualcomm) มากระจุกตัวกัน ถ้า Foundry คือ “ผู้รับเหมาที่ผลิตชิป” สาขานี้คือ “สถาปนิกผู้ออกแบบสมอง”
02ทำไมมันถึงเป็นใจกลางของเงินทั้งหมด
เหตุผลสรุปได้เป็นชื่อเดียว: NVIDIA บริษัทที่ขายชิปประมวลผล AI จนมูลค่าตลาดทะลุ ~$5 ล้านล้านดอลลาร์ — กลายเป็นบริษัทที่มีมูลค่ามากที่สุดในประวัติศาสตร์ ในปีงบล่าสุด NVIDIA ทำรายได้ระดับ $130,000+ ล้าน และเฉพาะไตรมาส 3 (สิ้น ต.ค. 2025) ทำรายได้ทุบสถิติที่ $57,000 ล้าน โดยมีรายได้จากศูนย์ข้อมูลถึง $51,000 ล้านในไตรมาสเดียว ทั้งหมดนี้มาจากชิปกลุ่มเดียว: GPU สำหรับ AI
แต่เรื่องไม่ได้จบที่ NVIDIA สาขานี้คือ ตลาดที่ใหญ่และโตเร็วที่สุดในวงการชิป ตลาด “ตัวเร่งความเร็วในศูนย์ข้อมูล” (data center accelerator — รวม GPU + AI ASIC) อยู่ที่ราว $171,000 ล้านในปี 2025 และคาดว่าจะโตไปถึง ~$373,000 ล้านในปี 2030 (โตเฉลี่ย ~17% ต่อปี) ตัวเลขนี้ยังไม่รวม CPU เซิร์ฟเวอร์ ชิปมือถือ และชิปเชื่อมต่อ ซึ่งแต่ละอย่างก็เป็นตลาดหลายหมื่นล้านในตัวเอง
และนี่คือจุดที่ทำให้มันต่างจากสาขาอื่น: ในวงการชิป นี่คือชั้นที่กำไรงามที่สุด NVIDIA ทำอัตรากำไรขั้นต้น (gross margin) สูงถึงราว 73% — สูงกว่าโรงงานผลิตชิปอย่าง TSMC เสียอีก เพราะมูลค่าที่แท้จริงไม่ได้อยู่ที่ “การผลิต” แต่อยู่ที่ “การออกแบบสมอง” และที่สำคัญกว่านั้นคือ ซอฟต์แวร์ ที่ผูกลูกค้าไว้ (เราจะพูดถึงเรื่องนี้ในบทท้าย)
03GPU vs CPU vs ASIC — ต่างกันยังไง
หัวใจของสาขานี้คือความแตกต่างระหว่างชิป 3 แบบ ที่ออกแบบมาเพื่อ “คิด” คนละวิธี — และเข้าใจตรงนี้ คุณจะเข้าใจทั้งวงการ AI เลย
CPU คือ “นักคิดอเนกประสงค์” มันมีแกนประมวลผล (core) ไม่กี่สิบแกน แต่แต่ละแกนฉลาดมากและทำงานซับซ้อนทีละอย่างได้เร็วมาก เหมือน “ศาสตราจารย์” ไม่กี่คนที่แก้โจทย์ยากๆ ทีละข้อ มันเหมาะกับงานทั่วไป — รันระบบปฏิบัติการ จัดการฐานข้อมูล
GPU คือ “กองทัพคนคำนวณ” มันมีแกนเล็กๆ นับพันนับหมื่น แกน ที่แต่ละตัวไม่ได้ฉลาดมาก แต่ทำงานพร้อมกันได้ทีเดียวมหาศาล เหมือน “นักเรียนหมื่นคน” ที่ช่วยกันบวกเลขง่ายๆ พร้อมกัน — และบังเอิญว่า การฝึก AI คือ การคูณเลขจำนวนมหาศาลพร้อมกัน GPU จึงกลายเป็นเครื่องยนต์ของ AI โดยบังเอิญ (เดิมมันถูกสร้างมาเรนเดอร์ภาพเกม)
แล้ว ASIC ล่ะ? คือชิปที่ออกแบบมา “ทำงานเดียวโดยเฉพาะ” — ถ้า CPU/GPU เป็นมีดสารพัดประโยชน์ ASIC คือ “มีดที่หล่อมาเพื่อปอกผลไม้ชนิดเดียว” มันทำงานนั้นได้เร็วและประหยัดไฟกว่ามาก แต่แลกกับความยืดหยุ่นเป็นศูนย์ นี่คือสาเหตุที่ Google สร้าง TPU, Amazon สร้าง Trainium, Microsoft สร้าง Maia — เพื่อรัน AI ของตัวเองให้ถูกลง โดยมีการประเมินว่าชิป custom เหล่านี้ให้ความคุ้มค่า (TCO) ดีกว่า GPU ถึง 40–65% สำหรับงานที่รู้ล่วงหน้าว่าจะทำอะไร
ASIC (Application-Specific Integrated Circuit) = ชิปที่ออกแบบมาเพื่องานเฉพาะ ไม่ใช่ชิปอเนกประสงค์ · เมื่อบริษัทเทคใหญ่ (hyperscaler) จ้างออกแบบ ASIC ของตัวเองสำหรับ AI เราเรียกว่า custom silicon — แต่พวกเขาไม่ได้ทำเองทั้งหมด ต้องจ้าง “บริษัทคู่หูออกแบบ” อย่าง Broadcom หรือ Marvell มาแปลงสเปกเป็นชิปจริง
04มันเชื่อมกับอะไรในระบบนิเวศ
สาขานี้นั่งอยู่ตรง “ปลายน้ำสุด” ของวงการชิป — มันออกแบบสมอง แล้วส่งต่อให้ทุกเทรนด์เทคโนโลยีของโลก ขณะเดียวกันก็พึ่งพาพี่น้องในวงการชิปด้วยกันอย่างหนัก:
- คือเครื่องยนต์ของ AI โดยตรง: นี่คือความสัมพันธ์ที่นิยามทั้งสาขา ไม่มีชิปกลุ่มนี้ ก็ไม่มี AI สมัยใหม่ — การบูม AI ทั้งหมด คือ การบูมของชิปกลุ่มนี้
- ป้อน Cloud, รถยนต์, หุ่นยนต์ และ Quantum: ทุกเทรนด์ที่ต้อง “คำนวณ” ล้วนวิ่งกลับมาหาชิปกลุ่มนี้ CPU/GPU ในศูนย์ข้อมูล ชิปขับเคลื่อนรถยนต์ไฟฟ้า ชิปควบคุมหุ่นยนต์
- ต้องพึ่ง Foundry ผลิตให้: NVIDIA, AMD, Qualcomm ล้วนเป็น “fabless” — ออกแบบเองแต่ไม่มีโรงงาน ชิปทุกตัวต้องส่งไปให้ TSMC ผลิต ดังนั้นกำลังผลิตโหนดล้ำสุดของ TSMC คือเพดานของสาขานี้
- ขาด Memory (HBM) ไม่ได้: GPU ทุกตัวต้องมี HBM เป็นคู่หู — ถ้าไม่มีหน่วยความจำเร็วๆ ป้อนข้อมูล GPU ที่แรงแค่ไหนก็ “อดข้อมูล” คอขวดของ HBM จึงเป็นคอขวดของชิปกลุ่มนี้ด้วย
- พึ่ง EDA & IP ออกแบบ: ชิปซับซ้อนระดับนี้ออกแบบด้วยมือไม่ได้ ต้องใช้ซอฟต์แวร์ EDA และบล็อกออกแบบสำเร็จ โดยเฉพาะ สถาปัตยกรรม Arm ที่เป็นพื้นฐานของชิปมือถือเกือบทุกตัว และกำลังรุกเข้าศูนย์ข้อมูล
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพรวมตอนนี้มีอยู่สามเรื่องใหญ่ที่กำลังเกิดพร้อมกัน: NVIDIA ครองตลาดแบบที่หาคู่แข่งยาก, ลูกค้ารายใหญ่กำลังพยายามหนีด้วยชิปของตัวเอง, และ CPU กลับมามีบทบาทอีกครั้ง
เรื่องแรก — การครองตลาดของ NVIDIA ในตลาด AI accelerator เพียวๆ NVIDIA ครองส่วนแบ่งราว 85–90% นี่ไม่ใช่แค่เพราะชิปแรง แต่เพราะ CUDA ซอฟต์แวร์ที่นักพัฒนา AI ทั้งโลกใช้มากว่า 15 ปี การจะเปลี่ยนไปใช้ชิปยี่ห้ออื่นแปลว่าต้องเขียนโค้ดใหม่หมด — นี่คือ “คูเมือง” ที่แท้จริง ส่วน AMD เป็นผู้ท้าชิงเบอร์สองที่จริงจังที่สุดด้วยชิปตระกูล MI ที่ไล่ตามด้านสเปกได้ แต่ยังติดเรื่องระบบนิเวศซอฟต์แวร์
เรื่องที่สอง — “ศึก custom silicon” ลูกค้ารายใหญ่ที่สุดของ NVIDIA (Google, Amazon, Microsoft, Meta) ต่างไม่อยากจ่ายมาร์จิ้น 73% ให้ NVIDIA ตลอดไป จึงหันมาออกแบบชิปของตัวเอง และนี่กำลังกลายเป็นแนวรบที่ร้อนแรงที่สุด: ในปี 2026 การเติบโตของ custom ASIC คาดว่าจะแซงการเติบโตของ GPU เป็นครั้งแรก (ASIC โต ~44.6% เทียบกับ GPU ~16.1%)
ผู้ที่ได้ประโยชน์จากกระแสนี้คือ Broadcom และ Marvell — สองบริษัทที่เป็น “คู่หูออกแบบ” ให้ hyperscaler รวมกันครองตลาดออกแบบ custom ASIC ราว 95% Broadcom ทำรายได้ AI ในไตรมาส 1 ปีงบ 2026 ถึง $8,400 ล้าน (โต 106% จากปีก่อน) และซีอีโอบอกว่า “มองเห็น” รายได้ AI เกิน $100,000 ล้านในปี 2027 — เป็นการเล่นเกม AI โดยไม่ต้องแข่งกับ NVIDIA ตรงๆ
เรื่องที่สาม — CPU กลับมา ในฝั่ง CPU เซิร์ฟเวอร์ Intel เคยครองตลาดเบ็ดเสร็จ แต่ตอนนี้เหลือส่วนแบ่ง x86 ราว 67–71% ขณะที่ AMD พุ่งขึ้นสู่จุดสูงสุดเป็นประวัติการณ์ที่ ~29% (และถ้านับเป็นรายได้เซิร์ฟเวอร์ AMD แตะถึง ~41%) ขณะเดียวกัน Arm ก็แทรกเข้ามาในศูนย์ข้อมูลผ่านชิปที่ hyperscaler ออกแบบเอง (Graviton ของ AWS) แตะส่วนแบ่งราว 15% และโตเร็ว
และอย่าลืม ฝั่งมือถือ ที่เป็นตลาดใหญ่ในตัวเอง — ที่นี่ MediaTek นำ Qualcomm ด้วยส่วนแบ่ง SoC ราว 34–36% ต่อ ~28% (MediaTek แข็งในกลุ่มกลาง-ล่าง, Qualcomm แข็งในรุ่นเรือธง) ส่วนจีนก็มีดาวรุ่งของตัวเองชื่อ Cambricon ที่รายได้พุ่งจากกระแส AI ในประเทศ ทำกำไรเป็นปีแรกในปี 2025 (รายได้ ~6,500 ล้านหยวน) แม้ยังเล็กกว่า Huawei Ascend มาก
06อนาคตข้างหน้า
ทิศทางแรกคือ การช่วงชิงระหว่าง “ชิปมาตรฐาน” กับ “ชิปสั่งทำ” NVIDIA จะยังครองตลาดงานฝึก AI ที่ต้องการความยืดหยุ่นสูง (ออกชิปรุ่นใหม่ Rubin ต่อจาก Blackwell) แต่ในงานที่รู้ล่วงหน้าว่าจะทำอะไรซ้ำๆ โดยเฉพาะการ รัน AI (inference) ในปริมาณมหาศาล custom ASIC จะกินส่วนแบ่งมากขึ้นเรื่อยๆ คำถามใหญ่คือ NVIDIA จะรักษาส่วนแบ่ง ~85% ไว้ได้นานแค่ไหน
ทิศทางที่สองคือ CPU มีบทบาทใหม่ในยุค AI หลายปีที่ผ่านมา CPU ถูกมองว่า “น่าเบื่อ” แต่ปลายปี 2025 ดีมานด์กลับมาแรง เพราะงาน inference และการเตรียมข้อมูลให้ AI ก็ต้องใช้ CPU หนักขึ้น — แนวรบ CPU จึงกลับมาคึกคัก ระหว่าง Intel, AMD และ Arm ที่กำลังแทรกเข้าศูนย์ข้อมูล
ทิศทางที่สามคือ “แยกขั้ว” ของจีน เมื่อสหรัฐฯ แบนชิป AI ระดับสูงไม่ให้ขายจีน และปักกิ่งสั่งบริษัทในประเทศลดพึ่งพา NVIDIA ตลาดจีนกำลังกลายเป็น “สนามแยก” ที่ Huawei Ascend และ Cambricon เติบโตได้แม้สเปกตามหลัง — สร้างระบบนิเวศชิปคู่ขนานที่อาจแยกจากโลกตะวันตกถาวร
07ความท้าทายและความเสี่ยง
สาขาที่ทำกำไรงามที่สุดในวงการ ก็มาพร้อมความเสี่ยงที่เฉพาะตัว
ความเสี่ยงข้อแรกคือ การกระจุกตัวและการพึ่งพา AI มากเกินไป มูลค่ามหาศาลของสาขานี้ผูกกับสมมติฐานเดียว: ดีมานด์ AI จะโตต่อไป งบลงทุน AI ของยักษ์เทค ($380,000 ล้าน+ ในปี 2025) คือเครื่องยนต์ที่ขับเคลื่อนทั้งหมด ถ้าวันหนึ่ง ROI ของ AI ไม่เป็นไปตามคาด และยักษ์เทคชะลอการลงทุน รายได้ของทั้งสาขาจะสะเทือนทันที — นี่คือความเสี่ยง “ฟองสบู่ AI” ที่นักลงทุนถกเถียงกันมากที่สุด
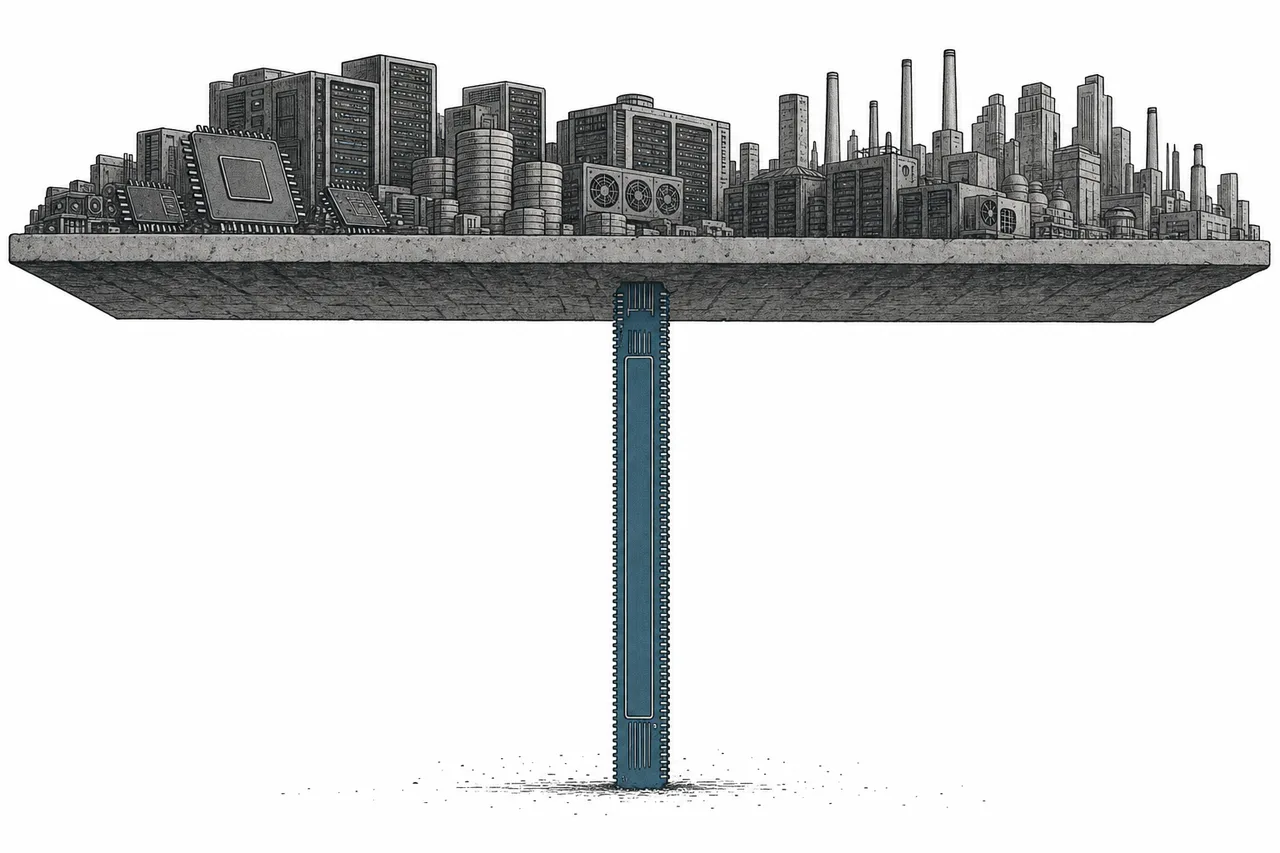
ความเสี่ยงข้อสองคือ ลูกค้ารายใหญ่กลายเป็นคู่แข่ง สำหรับ NVIDIA ความเสี่ยงที่ลึกที่สุดคือลูกค้าที่จ่ายเงินก้อนใหญ่ที่สุด (Google, Amazon, Microsoft) ต่างกำลังสร้างชิปของตัวเอง ยิ่ง custom ASIC โตเร็วเท่าไหร่ ก็ยิ่งกัดกร่อนตลาดของ NVIDIA ในระยะยาว — แม้คูเมือง CUDA จะยังแข็ง แต่กำแพงนี้ถูกทดสอบหนักขึ้นทุกปี
ความเสี่ยงข้อสามคือ ภูมิรัฐศาสตร์ สาขานี้อยู่ใจกลางสงครามเทคโนโลยีจีน-สหรัฐฯ การแบนส่งออกตัดตลาดจีน (ที่เคยเป็นรายได้ก้อนใหญ่ของ NVIDIA) ออกไป และผลักให้จีนสร้างคู่แข่งของตัวเอง ขณะเดียวกันการที่ชิปทุกตัวต้องผลิตที่ TSMC ในไต้หวัน ก็ทำให้สาขานี้แบกความเสี่ยงภูมิรัฐศาสตร์ของ Foundry ติดมาด้วยเต็มๆ
สรุปสั้นๆ: สาขานี้คือที่ที่ “ความคิด” กลายเป็นเงิน มันเป็นเรื่องราวของชิปที่ทำหน้าที่คำนวณให้ทั้งโลก — และของบริษัทเดียวที่ครองมันได้เกือบเบ็ดเสร็จด้วยซอฟต์แวร์ ไม่ใช่แค่ฮาร์ดแวร์ เข้าใจ GPU vs CPU vs ASIC ให้ขาด คือเข้าใจว่าทำไม “ชิป AI” ถึงกลายเป็นสินทรัพย์ที่มีมูลค่ามากที่สุดในเศรษฐกิจยุคนี้ — และทำไมคนที่ครองมันถึงต้องคอยระวังลูกค้าของตัวเองมากที่สุด