Megatrend · Cloud & Digital Infrastructure
เจ้าของที่ดินตัวจริงของอินเทอร์เน็ต ที่เก็บค่าเช่าจากทุกอย่างที่คุณกดบนจอ
ทุกข้อความที่คุณส่ง ทุกวิดีโอที่คุณดู ทุกคำสั่งที่คุณพิมพ์ให้ AI — มันวิ่งผ่าน “อสังหาฯ” ทางกายภาพชุดหนึ่งเสมอ: เสาสัญญาณมือถือ สายเคเบิลใยแก้ว และอาคารศูนย์ข้อมูลที่รับฝากเซิร์ฟเวอร์ (colocation) บริษัทที่เป็นเจ้าของสิ่งเหล่านี้ไม่ได้ขายของให้คุณตรงๆ แต่พวกเขาคือ “เจ้าของที่ดิน” ที่สร้างสินทรัพย์ก้อนใหญ่ครั้งเดียว แล้วเก็บค่าเช่าไปยาวๆ — และในปี 2025–2026 คลื่น AI กำลังทำให้บางส่วนของธุรกิจนี้ร้อนแรงที่สุดในรอบสิบปี
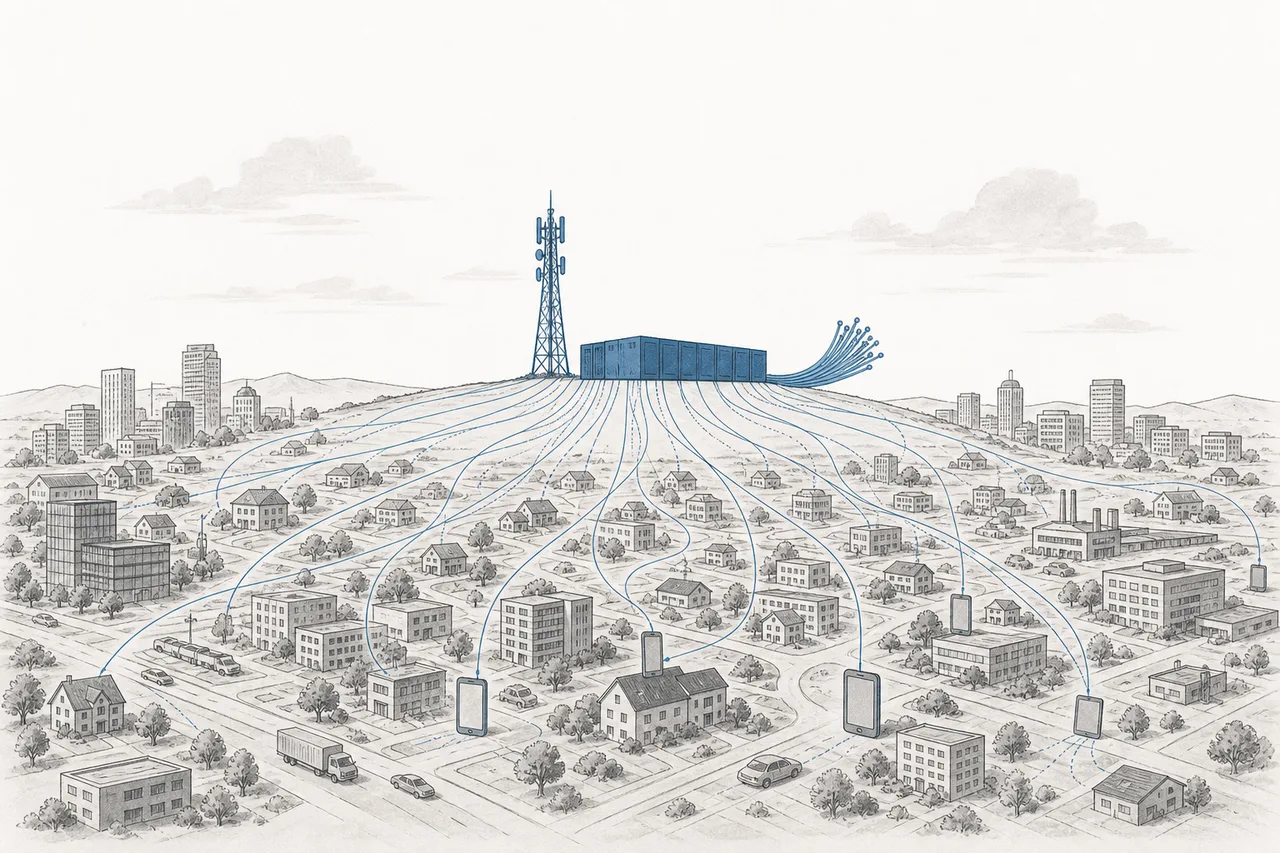
01มันคืออะไร (3 ชนิดของ “ที่ดินดิจิทัล”)
เวลาเราพูดถึง “คลาวด์” เรามักนึกถึงอะไรที่ลอยอยู่บนฟ้า จับต้องไม่ได้ แต่ความจริงคลาวด์คือ ของหนักๆ ที่ตั้งอยู่บนพื้นโลก — เหล็ก คอนกรีต สายไฟ และที่ดินจริงๆ node นี้คือเรื่องของ “อสังหาริมทรัพย์” ที่รองรับโลกดิจิทัลทั้งใบ แบ่งเป็น 3 ชนิดหลัก ที่ทำหน้าที่ต่างกันแต่ต่อกันเป็นสายโซ่เดียว
- เสาสัญญาณ (towers): โครงเหล็กสูงๆ ที่บริษัทมือถือมาเช่าพื้นที่ติดอุปกรณ์ส่งสัญญาณ — เป็น “จุดสุดท้าย” ที่สัญญาณวิ่งเข้าหามือถือในกระเป๋าคุณ
- ใยแก้วนำแสง (fiber): สายเคเบิลที่ยิงแสงส่งข้อมูลด้วยความเร็วมหาศาล — เป็น “ถนนหนทาง” ที่เชื่อมเสากับศูนย์ข้อมูล และเชื่อมเมืองกับเมือง
- ศูนย์ข้อมูลแบบรับฝาก (colocation): อาคารใหญ่ไร้หน้าต่างที่ให้ไฟ ความเย็น และความปลอดภัย แล้วให้บริษัทอื่นเอาเซิร์ฟเวอร์มา “เช่าที่วาง” — เป็น “คลังสินค้า” ที่ข้อมูลของโลกไปพักอยู่
คำนิยามของ node นี้ขีดเส้นไว้ชัดเจนข้อหนึ่ง: นี่คือ “อสังหาฯ เชื่อมต่อทางกายภาพ” — เจ้าของและผู้ให้เช่า ไม่ใช่บริษัทซอฟต์แวร์ และไม่ใช่คนทำเซิร์ฟเวอร์ และมีอีกเส้นแบ่งที่สำคัญมาก: ศูนย์ข้อมูลขนาดยักษ์ที่สร้างมาเพื่อ AI โดยเฉพาะ (hyperscale AI data center) ถูกแยกไปอยู่อีก node หนึ่งคือ AI Data Center build-out บทเรียนนี้พูดถึง “แลนด์ลอร์ด” ของโครงสร้างพื้นฐาน — แต่อย่างที่จะเห็น คลื่น AI ก็ล้นมากระทบฝั่งนี้อย่างจัง
การที่บริษัทหนึ่งสร้างอาคารศูนย์ข้อมูลพร้อมไฟ-ความเย็น-ความปลอดภัยครบ แล้วให้บริษัทอื่นเอา “เซิร์ฟเวอร์ของตัวเอง” มาวางในนั้น โดยจ่ายค่าเช่าเป็นรายเดือน คิดตามพื้นที่และกำลังไฟ (วัดเป็นกิโลวัตต์/เมกะวัตต์ ไม่ใช่ตารางเมตร เพราะข้อจำกัดจริงคือ “ไฟกับความเย็น” ไม่ใช่ที่วาง) — ลูกค้าไม่ต้องสร้างอาคารเอง เจ้าของไม่ต้องดูแลเซิร์ฟเวอร์ ต่างคนต่างทำสิ่งที่ตัวเองถนัด
02ทำไมมันถึงเป็นธุรกิจที่ดีมากๆ
ลองคิดถึงเจ้าของตึกแถวให้เช่า สร้างตึกครั้งเดียว ลงทุนหนักทีเดียว จากนั้นก็เก็บค่าเช่าไปเรื่อยๆ ทุกเดือน หลายสิบปี — ธุรกิจ towers/fiber/colocation ก็เป็นแบบนั้นเป๊ะ แต่ดีกว่าตรงที่ “ผู้เช่า” ของมันคือบริษัทมือถือยักษ์ใหญ่ ธนาคาร และผู้ให้บริการคลาวด์ ซึ่งย้ายออกยากมาก เพราะการขนเซิร์ฟเวอร์ทั้งหมดไปที่ใหม่นั้นทั้งแพง เสี่ยง และทำให้บริการสะดุด
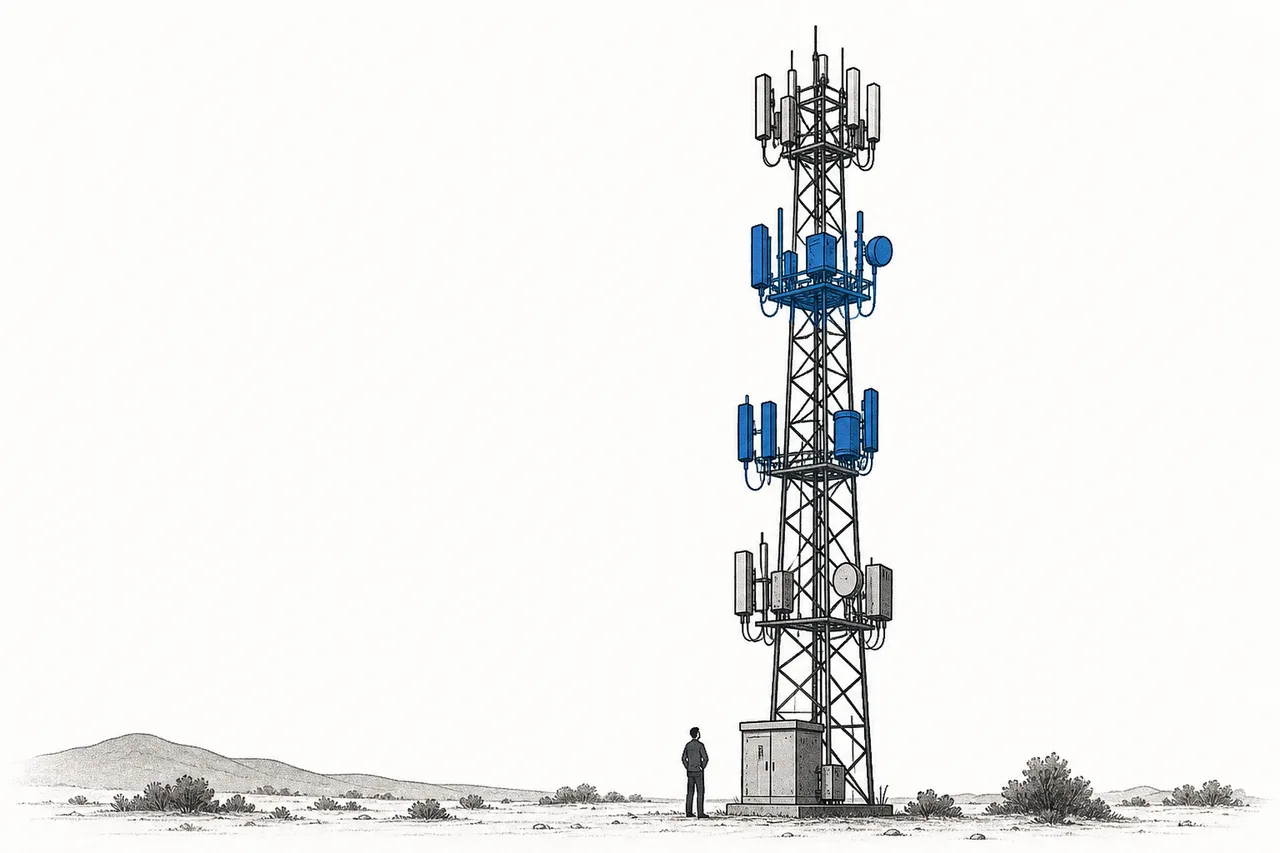
หัวใจที่ทำให้ธุรกิจนี้น่าทึ่งมี 3 อย่าง: (1) สินทรัพย์ก้อนเดียวให้เช่าได้หลายราย เสาต้นหนึ่งติดอุปกรณ์ของ 3 ค่ายมือถือได้พร้อมกัน — ผู้เช่ารายที่ 2 และ 3 แทบไม่มีต้นทุนเพิ่ม แต่ค่าเช่าเข้ามาเต็มๆ (2) สัญญาเช่าระยะยาว (มัก 5–10 ปี) ที่มี “ตัวปรับขึ้นอัตโนมัติ” ทุกปี — รายได้จึงโตได้เองโดยไม่ต้องลงทุนเพิ่ม (3) ต้นทุนการย้ายของลูกค้าสูงลิ่ว ทำให้รายได้นิ่งและคาดเดาได้
ความน่ารักของโมเดลนี้สะท้อนในตัวเลขผู้เช่าต่อเสา (tenancy ratio) — ในตลาดสหรัฐฯ ค่าเฉลี่ยขยับจากราว 2.4 เป็น 2.6 รายต่อเสา และยิ่งสูงในเมืองใหญ่ ทุกๆ ผู้เช่าที่เพิ่มขึ้นบนเสาเดิม คือกำไรที่เกือบจะ “ฟรี”
นี่คือเหตุผลที่ทำให้ฝั่งศูนย์ข้อมูลในปี 2025 เป็นหนึ่งในอสังหาฯ ที่ร้อนแรงที่สุดในโลก: อัตราว่าง (vacancy) ในตลาดหลักของอเมริกาเหนือลงไปแตะระดับต่ำสุดเป็นประวัติการณ์ที่ 1.4% — แทบจะ “เต็มทุกห้อง” แปลว่าใครเป็นเจ้าของพื้นที่อยู่แล้ว มีอำนาจตั้งราคาเต็มมือ
03มันทำงานยังไง (เศรษฐศาสตร์ของ REIT)
บริษัทเหล่านี้ส่วนใหญ่จัดตั้งในรูปแบบที่เรียกว่า REIT (กองทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์) — โครงสร้างทางกฎหมายที่ออกแบบมาเพื่อ “เป็นเจ้าของสินทรัพย์แล้วเก็บค่าเช่า” โดยเฉพาะ กลไกทั้งหมดเดินตามวงจรเดียวกัน ไม่ว่าจะเป็นเสา ใยแก้ว หรือศูนย์ข้อมูล
REIT = บริษัทที่ถือครองอสังหาฯ ที่สร้างรายได้ และตามกฎต้องจ่ายกำไรส่วนใหญ่ออกเป็นเงินปันผล จึงเป็นหุ้นที่นักลงทุนซื้อเพื่อ “กระแสเงินสด” มากกว่าการเก็งกำไรราคา · Escalator = เงื่อนไขในสัญญาเช่าที่ระบุว่าค่าเช่าจะปรับขึ้นอัตโนมัติทุกปี (เช่น ~3% ในสหรัฐฯ) — เป็นเหตุผลที่รายได้ของธุรกิจนี้โตได้เองแม้ไม่มีลูกค้าใหม่
แต่โครงสร้าง REIT มีจุดอ่อนซ่อนอยู่: เพราะต้องจ่ายกำไรเกือบหมดออกเป็นปันผล บริษัทจึง กู้หนี้ มาขยายสินทรัพย์เป็นหลัก — ทำให้ราคาหุ้นของพวกเขา “ไวต่อดอกเบี้ย” มาก ดอกเบี้ยขึ้น = ต้นทุนกู้แพงขึ้น + นักลงทุนสายปันผลย้ายไปถือพันธบัตรแทน นี่คือดาบสองคมที่จะกลับมาในบทความสุดท้าย
04มันเชื่อมกับอะไรในระบบนิเวศ
node นี้คือ “ชั้นล่างสุด” ของเมกะเทรนด์ Cloud & Digital Infrastructure — เป็นพื้นที่จริงที่ทุกอย่างข้างบนต้องมายืนอยู่ ความเชื่อมโยงที่สำคัญที่สุดมีดังนี้:
- รองรับ Hyperscale Cloud: ผู้ให้บริการคลาวด์ยักษ์ใหญ่ (AWS, Azure, Google) ไม่ได้สร้างศูนย์ข้อมูลเองทั้งหมด — ส่วนหนึ่งเช่าพื้นที่จากผู้ให้บริการ colocation เพื่อขยายให้ทันและเข้าถึงตลาดใหม่ได้เร็ว
- แยกแต่เชื่อมกับ AI Data Center build-out: ศูนย์สร้างเพื่อฝึกโมเดล AI ขนาดยักษ์เป็นคนละ node แต่ดีมานด์ AI ล้นมาอัดฝั่ง colocation ทั่วไปจนพื้นที่ตึงไปหมด — เส้นแบ่งจึงเบลอขึ้นทุกวัน
- ต่อกับ Edge & Content Delivery: เพื่อให้ข้อมูลถึงผู้ใช้เร็วขึ้น ศูนย์ข้อมูลเล็กๆ ต้องกระจายไปอยู่ใกล้เมือง โดยพึ่งเสาและใยแก้วเป็นเส้นเลือด
- พึ่ง พลังงานและไฟฟ้า อย่างหนัก: ศูนย์ข้อมูลคือผู้บริโภคไฟรายมหึมา — ในหลายตลาด “ไฟฟ้า” ไม่ใช่ “ที่ดิน” กลายเป็นข้อจำกัดอันดับหนึ่งของการขยายตัว
- ป้อน AI และ Digital Finance: ทุกการประมวลผล AI และทุกธุรกรรมการเงินดิจิทัล สุดท้ายต้องวิ่งผ่านโครงสร้างพื้นฐานชุดนี้
พูดง่ายๆ ถ้าเมกะเทรนด์ดิจิทัลทั้งหลายคือ “เมือง” node นี้ก็คือ ที่ดิน ถนน และระบบสาธารณูปโภคของเมืองนั้น — ไม่หวือหวา แต่ถ้าไม่มีมัน อย่างอื่นก็เกิดไม่ได้
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025–2026 คือช่วงที่ธุรกิจนี้ “แตกเป็นสองโลก” อย่างชัดเจน ฝั่ง colocation ร้อนระอุเพราะ AI ส่วนฝั่ง เสาสัญญาณนิ่งและโตช้ากว่า เป็นธุรกิจที่อิ่มตัวและไวต่อดอกเบี้ย — เข้าใจสองภาพนี้ คือเข้าใจทั้ง node
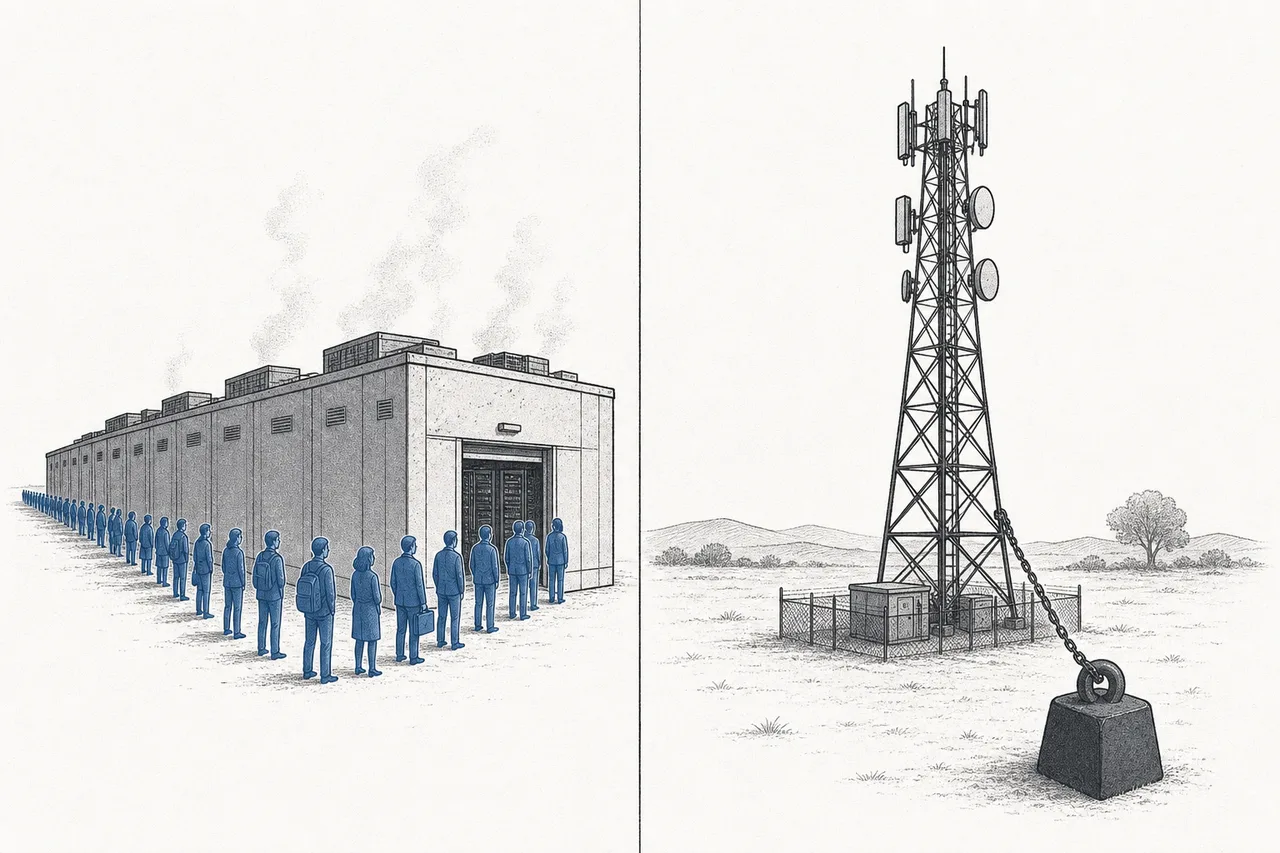
ฝั่ง colocation ตัวเลขเล่าเรื่องชัด ดีมานด์ดูดซับพื้นที่ใหม่ทำสถิติ 2,498 เมกะวัตต์ในปี 2025 (จากสถิติเดิม 1,810 เมกะวัตต์ในปี 2024) อัตราว่างเหลือเพียง 1.4% และค่าเช่าพุ่ง — ค่าเช่าเฉลี่ยของพื้นที่ขนาด 250–500 กิโลวัตต์ในตลาดหลักขึ้นไปแตะสถิติใหม่ที่ $196.25 ต่อกิโลวัตต์ต่อเดือน (+6.6% ในหนึ่งปี) ขณะที่ตลาดโดยรวมโตได้ราว 14% ต่อปี
ผู้ชนะตัวจริงของฝั่ง colocation คือสองแลนด์ลอร์ดอเมริกัน Equinix และ Digital Realty Equinix ทำรายได้ปี 2025 ที่ $9,217 ล้าน (+5%) และไตรมาส 4 ทำยอดจองใหม่ (gross bookings) ทุบสถิติบริษัทที่ $474 ล้าน (+42% เทียบปีก่อน) พร้อมแตะ 500,000 จุดเชื่อมต่อ (interconnection) เป็นรายแรกในอุตสาหกรรม ส่วน Digital Realty เซ็นสัญญาเช่าใหม่ $1,200 ล้านในปี 2025 และมี backlog (งานที่เซ็นแล้วรอรับรู้รายได้) สูงสุดเป็นประวัติการณ์เกือบ $1,400 ล้าน
ฝั่งเสาสัญญาณเป็นคนละจังหวะ — เป็นธุรกิจที่อิ่มตัวกว่า โต 5G ช้าลง และเจอแรงกดจากดอกเบี้ยสูงในปี 2023–2025 ผู้นำโลกคือ American Tower ที่มีไซต์กว่า 149,000 แห่งทั่วโลก (เสาในสหรัฐฯ ราว 42,000 ต้น) ส่วน SBA Communications ปิดปี 2025 ด้วยพอร์ต 46,328 เสา จุดเปลี่ยนใหญ่ที่สุดของฝั่งนี้คือ Crown Castle ที่เพิ่งขายธุรกิจใยแก้วและ small cell ทิ้งไป $8,500 ล้าน (ปิดดีลพฤษภาคม 2026) เพื่อกลับไปเป็น “บริษัทเสาล้วนๆ” — เป็นภาพสะท้อนว่าธุรกิจใยแก้วในเมืองให้ผลตอบแทนต่ำกว่าที่คิด
06อนาคตข้างหน้า
ทิศทางแรกและแรงที่สุดคือ คลื่น AI จะยังอัดดีมานด์ใส่ฝั่งศูนย์ข้อมูลต่อไป มากกว่า 35 กิกะวัตต์ของกำลังศูนย์ข้อมูลกำลังก่อสร้างอยู่ในอเมริกาเหนือ และ ~60% ถูกจองไปแล้วก่อนสร้างเสร็จ Equinix ตั้งเป้าเพิ่มกำลังเป็นสองเท่าภายในปี 2029 — งานคือ “สร้างให้ทันดีมานด์” ไม่ใช่ “หาลูกค้า” สวนทางกับธุรกิจอสังหาฯ ทั่วไป
ทิศทางที่สองคือ ไฟฟ้ากลายเป็นสมรภูมิใหม่ เมื่อ AI กินไฟมหาศาล ใครหาที่ดินที่ “มีไฟพอ” และต่อกริดได้เร็ว จะเป็นผู้ชนะ — ทำให้ node นี้ผูกแน่นกับ พลังงาน ยิ่งกว่าเดิม บางดีลถึงขั้นต้องสร้างโรงไฟฟ้าควบคู่ไปด้วย
ทิศทางที่สามคือ การ “แยกร่าง” ตามความถนัด อย่างที่ Crown Castle ทำ — บริษัทเริ่มเลือกว่าจะเป็น “เสาล้วน” หรือ “ศูนย์ข้อมูลล้วน” แทนที่จะถือทุกอย่าง เพราะนักลงทุนให้มูลค่ากับธุรกิจที่โฟกัสและเข้าใจง่ายมากกว่า ส่วนเสาสัญญาณเองยังมีคลื่นถัดไปรออยู่ ทั้ง 5G เฟืองสองและการมาของดาวเทียมวงโคจรต่ำที่อาจเป็นทั้งคู่แข่งและพันธมิตร
07ความท้าทายและความเสี่ยง
เสน่ห์ของ “แลนด์ลอร์ดดิจิทัล” มาพร้อมความเสี่ยงเฉพาะตัวที่นักลงทุนต้องเข้าใจ
ความเสี่ยงข้อแรกคือ ความไวต่อดอกเบี้ย เพราะธุรกิจนี้กู้หนี้หนักเพื่อขยายสินทรัพย์ และเป็นหุ้นปันผล เมื่อดอกเบี้ยสูง ต้นทุนกู้ก็แพงขึ้น และนักลงทุนสายปันผลก็ย้ายเงินไปถือพันธบัตรที่ให้ผลตอบแทนสูงขึ้นแทน — นี่คือเหตุผลที่หุ้นเสาสัญญาณทำผลงานไม่ดีในช่วงดอกเบี้ยขาขึ้นปี 2023–2024 แม้ธุรกิจจริงยังเดินได้
ความเสี่ยงข้อสองคือ การกระจุกตัวของลูกค้า ในฝั่งเสา รายได้พึ่งค่ายมือถือใหญ่แค่ไม่กี่ราย — SBA มีรายได้ในสหรัฐฯ ราว 66% มาจาก 3 ค่ายหลัก ส่วน Crown Castle เคยพึ่ง 3 ค่ายราว 75% เมื่อค่ายมือถือควบรวมกัน (เช่น T-Mobile กับ Sprint) เสาที่เคยมีผู้เช่าซ้อนกันก็อาจถูกถอดออก เกิดสิ่งที่เรียกว่า “churn” ที่ฉุดรายได้ — ผลของดีล Sprint ยังลากยาวถึงปี 2026
เมื่อค่ายมือถือสองรายควบรวมกัน เครือข่ายเดิมจะ “ทับซ้อน” — เสาบางต้นที่เคยมีอุปกรณ์ของทั้งสองค่าย ก็เหลือผู้เช่ารายเดียว ค่ายที่รวมแล้วจึงยกเลิกสัญญาเช่าบางส่วนเพื่อลดต้นทุน นี่คือ churn ที่ฉุดรายได้เจ้าของเสาชั่วคราว แม้ tenancy ratio ระยะยาวจะยังเป็นขาขึ้น
ความเสี่ยงข้อสามคือ ความไม่เท่ากันของสองฝั่งธุรกิจ ฝั่ง colocation ที่ร้อนแรงเพราะ AI ก็มีคำถามว่า ดีมานด์ AI จะ “ของจริงยั่งยืน” หรือเป็น “ฟองสบู่ลงทุนรอบเดียว” ถ้าการลงทุน AI ชะลอ พื้นที่ที่กำลังสร้างมหาศาลอาจล้นได้ ส่วนฝั่งเสาก็เสี่ยงโตช้าและถูกเทคโนโลยีใหม่ (เช่นดาวเทียมวงโคจรต่ำ) แทรก — การลงทุนใน node นี้จึงต้องแยกให้ออกว่ากำลังซื้อ “ฝั่งโตเร็วแต่ผันผวน” หรือ “ฝั่งนิ่งแต่ไวดอกเบี้ย”
สรุปสั้นๆ: เบื้องหลังคำว่า “คลาวด์” ที่ฟังดูล่องลอย คือเหล็ก คอนกรีต และที่ดินจริงๆ ที่มีเจ้าของ เขาไม่ได้ขายของให้คุณ แต่เก็บค่าเช่าจากทุกอย่างที่คุณกดบนจอ — เข้าใจ node นี้ คือเข้าใจว่าทำไม “อสังหาฯ ที่น่าเบื่อที่สุด” ถึงกลายเป็นหนึ่งในสนามที่ทุนทั่วโลกแย่งกันเข้าในยุค AI