Megatrend · Defense & Geopolitical Fragmentation
ทุกจรวด ทุกเครื่องบินรบ ขยับไม่ได้ถ้าไม่มีแม่เหล็กก้อนเล็กๆ ที่จีนคุมอยู่ 90%
หัวใจของอาวุธสมัยใหม่ไม่ใช่ดินปืน แต่เป็น “แม่เหล็กถาวร” ที่ทำจากแร่หายาก — มันขับมอเตอร์ในโดรน นำวิถีจรวด และหมุนกลไกในเครื่องบินรบ ปัญหาคือกว่า 90% ของขั้นตอนแปรรูปแร่และทำแม่เหล็กระดับนี้อยู่ในมือจีน ประเทศเดียวกับที่ตะวันตกเตรียมรับมือ นี่คือเรื่องของการแย่ง “คอขวด” ที่ลึกที่สุดของกองทัพกลับคืนมา — โดยมีรัฐบาลลงเงินสร้างเหมือง โรงแยกแร่ และโรงทำแม่เหล็กด้วยตัวเอง
01มันคืออะไร
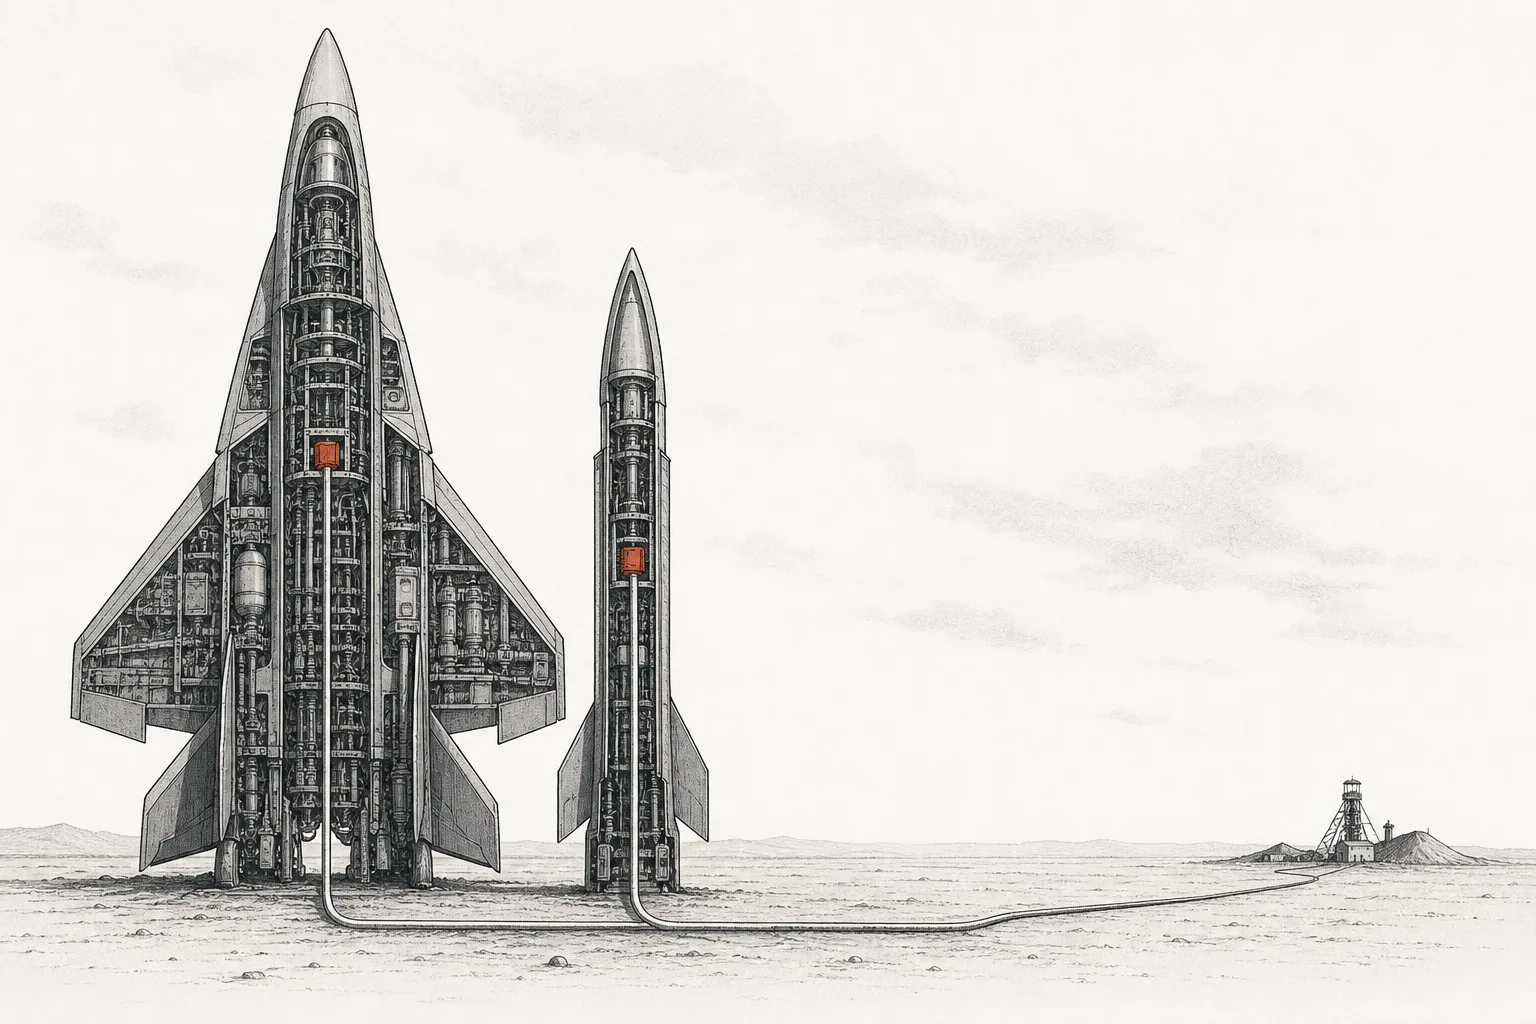
เวลาเรานึกถึงเครื่องบินรบหรือจรวด เรามักนึกถึงเครื่องยนต์ทรงพลังหรือหัวรบ แต่มีของชิ้นเล็กๆ ที่ขาดไม่ได้และคนนอกวงการแทบไม่เคยพูดถึง — “แม่เหล็กถาวร” (permanent magnet) ชนิดที่แรงที่สุดในโลก มันคือสิ่งที่ทำให้มอเตอร์หมุน ทำให้ครีบของจรวดขยับนำวิถี ทำให้ใบพัดโดรนปั่น และทำให้เรดาร์กวาดหาเป้า ถ้าไม่มีแม่เหล็กพวกนี้ ของล้ำๆ เหล่านั้นก็เป็นแค่เหล็กก้อนที่ขยับไม่ได้
node นี้คือเรื่องของการ สร้างห่วงโซ่ “แร่หายาก → แม่เหล็ก” ให้เป็นของตัวเอง เพื่อความมั่นคง — ตั้งแต่ขุดแร่หายากนอกประเทศจีน แยกและกลั่นมันให้บริสุทธิ์ ไปจนถึงตั้งโรงงานหล่อแม่เหล็กในประเทศ เป้าหมายไม่ใช่เรื่องกำไรล้วนๆ แต่คือการทำให้ “ไส้ใน” ของอาวุธทั้งระบบไม่ต้องพึ่งคู่แข่งเชิงยุทธศาสตร์ มันมีสามท่อนหลักที่ต่อกันเป็นสายเดียว:
- ขุดแร่ (mining): หาและขุด “แร่หายาก” (rare-earth elements) ออกมาจากดิน โดยเฉพาะนีโอดิเมียม (Nd) และพราซีโอดิเมียม (Pr) ที่ใช้ทำแม่เหล็ก — และพวก “แร่หายากชนิดหนัก” อย่างดิสโพรเซียม (Dy)/เทอร์เบียม (Tb) ที่ทำให้แม่เหล็กทนความร้อนได้
- แยกและกลั่น (separation / refining): ขั้นที่ ยากที่สุด — แยกธาตุที่ปนกันอยู่ในก้อนแร่ออกจากกันให้บริสุทธิ์ นี่คือจุดที่จีนครองตลาดเด็ดขาด
- ทำแม่เหล็ก (magnet making): เอาโลหะแร่หายากมาผสมเป็นอัลลอย แล้วอัดขึ้นรูปเป็น แม่เหล็ก NdFeB (นีโอดิเมียม-เหล็ก-โบรอน) — แม่เหล็กที่แรงที่สุดในเชิงพาณิชย์ ที่จะไปอยู่ในอาวุธปลายทาง
แร่หายาก (rare-earth elements) = ธาตุ 17 ชนิดที่จริงๆ ไม่ได้ “หายาก” ในเปลือกโลก แต่ กระจัดกระจาย จนแยกออกมาให้บริสุทธิ์ได้ยากและแพง · แม่เหล็ก NdFeB = แม่เหล็กถาวรที่แรงที่สุดในเชิงพาณิชย์ ทำจากนีโอดิเมียม-เหล็ก-โบรอน เป็น “กล้ามเนื้อ” ของมอเตอร์และระบบนำวิถี · การแยกแร่ (separation/refining) = ขั้นแปรรูปที่แยกแต่ละธาตุออกจากกัน — เป็นกระบวนการเคมีที่ซับซ้อน สกปรก และใช้ความรู้สั่งสมหลายสิบปี จึงเป็น “คอขวด” ตัวจริง ไม่ใช่ตัวการขุด
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Sovereign Supply — Minerals & Reshoring Industrials ในเทรนด์ใหญ่ Defense & Geopolitical Fragmentation มันคือ “ชั้นที่ลึกที่สุด” ของกลาโหม — ลึกยิ่งกว่าจรวดหรือกระสุน เพราะมันคือวัตถุดิบที่ใช้สร้างของพวกนั้นอีกที พี่น้องที่อยู่ข้างกันคือ Defense Industrial Base — Strategic Materials (ไทเทเนียม โลหะทนความร้อน และชิ้นส่วนเครื่องยนต์) — ถ้าพี่น้องดูแล “โครงและเครื่องยนต์” node นี้ก็ดูแล “แม่เหล็กที่ทำให้ทุกอย่างขยับ”
02ทำไมถึงสำคัญ — อาวุธทุกชิ้นกินแม่เหล็ก
ตัวเลขที่ทำให้เพนตากอนนอนไม่หลับมีอยู่ตัวเดียว: จีนคุมการ แยก/กลั่นแร่หายากราว 90% และการ ทำแม่เหล็กถาวรราว 93% ของทั้งโลก ส่วนการขุดแร่ก็คุมราว 70% พูดง่ายๆ คือ ต่อให้ขุดแร่ได้ที่อื่น สุดท้ายเกือบทั้งหมดยังต้องวิ่งกลับไปแปรรูปและทำเป็นแม่เหล็กที่จีนอยู่ดี — คอขวดที่แท้จริงไม่ใช่ “เหมือง” แต่คือ “โรงแยกแร่” กับ “โรงทำแม่เหล็ก”
ทำไมเรื่องนี้ถึงร้ายแรงกับกลาโหมเป็นพิเศษ? เพราะอาวุธยุคใหม่ “กินแม่เหล็ก” มหาศาล เครื่องบินรบ F-35 หนึ่งลำใช้แร่หายากกว่า 400 กิโลกรัม เรือดำน้ำชั้น Virginia หนึ่งลำใช้ราว 4 ตัน และกองทัพสหรัฐฯ ทั้งระบบใช้แม่เหล็กแร่หายากรวมกันปีละหลายพันตัน — แม่เหล็กพวกนี้ฝังอยู่ในทุกอย่างตั้งแต่ระบบนำวิถีของจรวด Tomahawk เรดาร์ มอเตอร์โดรน Predator ไปจนถึงกลไกควบคุมในเครื่องบินรบ
และนี่ไม่ใช่ความเสี่ยงในทฤษฎีอีกต่อไป ในเดือนตุลาคม 2025 จีนออกมาตรการคุมการส่งออกแร่หายากและแม่เหล็กที่เข้มงวดที่สุดเท่าที่เคยมี โดยกำหนดว่าแม้แต่แม่เหล็กที่ผลิตในต่างประเทศ แต่มีแร่หายากต้นทางจีน เพียงเล็กน้อย หรือใช้เทคโนโลยีจีน ก็ต้องขออนุญาตจากรัฐบาลจีนก่อนส่งออก และเป็นครั้งแรกที่พุ่งเป้าไปที่ “ภาคกลาโหม” ของต่างชาติโดยตรง — เท่ากับจีนเปลี่ยนแร่หายากจาก “สินค้า” เป็น “อาวุธทางเศรษฐกิจ” อย่างเปิดเผย และทำให้ทั้งวงการตื่นว่าคอขวดนี้กดได้จริง
03มันทำงานยังไง (จากแร่ในดิน สู่แม่เหล็กในจรวด)
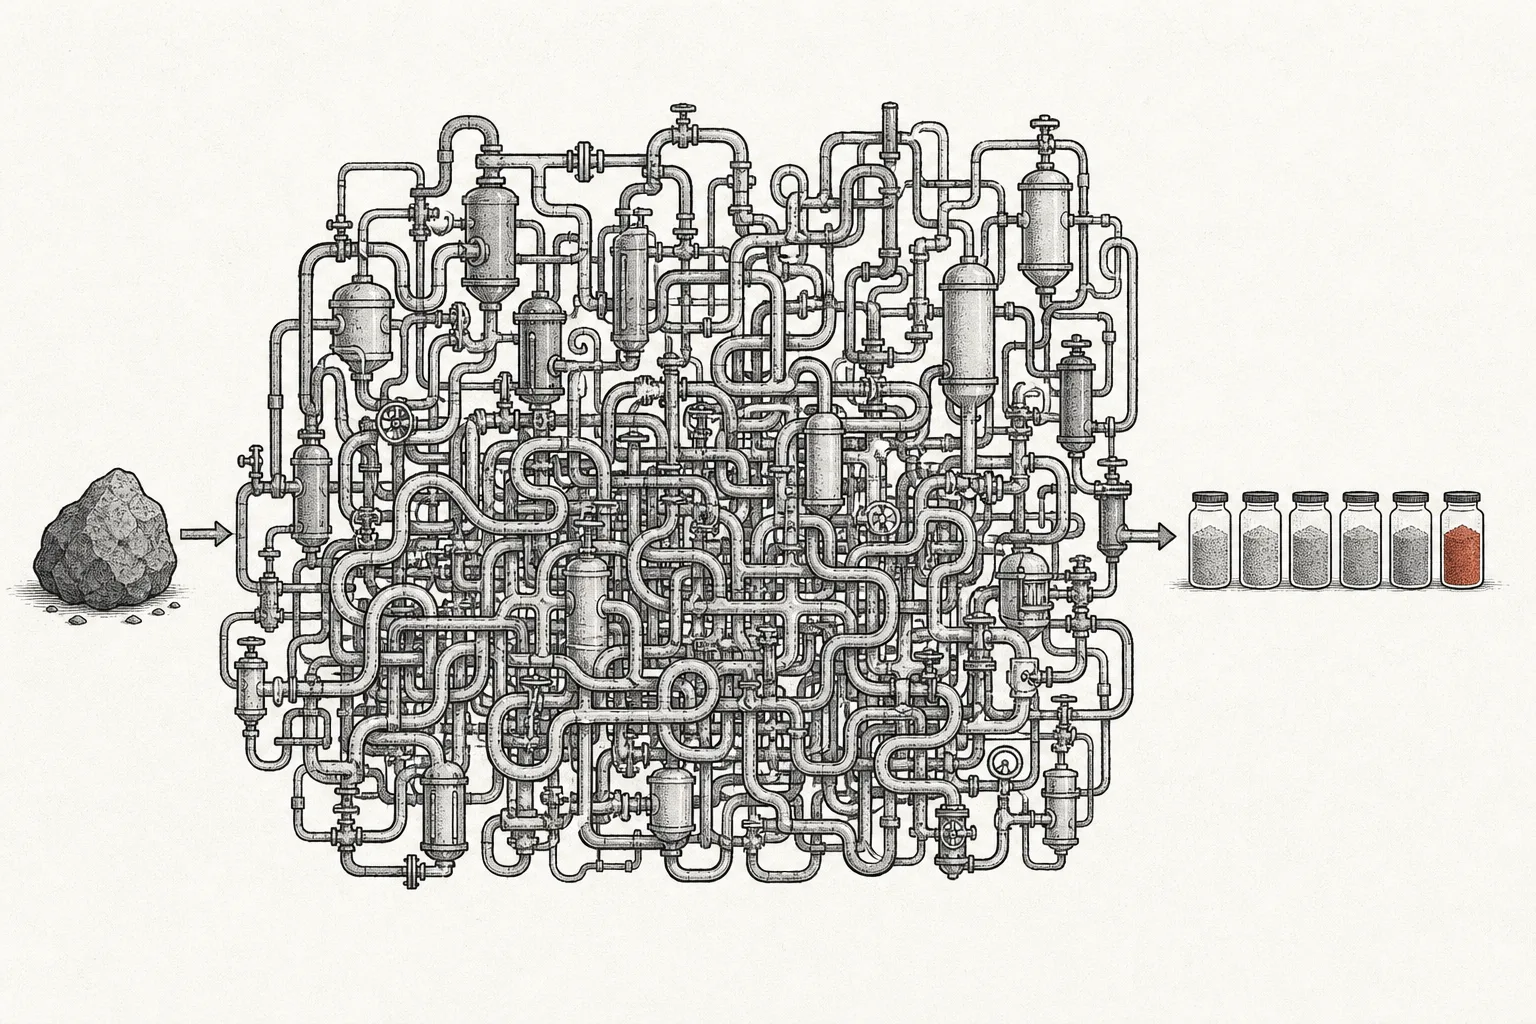
เพื่อเข้าใจว่าทำไมจีนถึงคุมเกมได้ ต้องเห็น “เส้นทาง” ทั้งหมดของแร่หายากก้อนหนึ่ง ตั้งแต่อยู่ในดินจนกลายเป็นแม่เหล็กในจรวด ลองไล่ดูทีละขั้น — และสังเกตว่าขั้นไหนคือจุดที่ทั้งโลกติดคอขวด
จุดที่ทำให้ขั้น “แยกแร่” ยากมหาศาลคือ ธาตุแร่หายากทั้ง 17 ตัวมักปนกันอยู่ในก้อนแร่เดียว และมีคุณสมบัติทางเคมีใกล้กันจนแยกออกจากกันยากมาก ต้องใช้กระบวนการเคมีหลายร้อยรอบ ใช้สารเคมีปริมาณมหาศาล และสร้างของเสียที่จัดการยาก จีนยอมแบกต้นทุนสิ่งแวดล้อมและสั่งสมความรู้ตรงนี้มากว่า 30 ปี จนกลายเป็นกำแพงที่ตะวันตกข้ามได้ช้า — ไม่ใช่เพราะทำไม่เป็น แต่เพราะ ทำแล้วแข่งราคาไม่ได้ นั่นคือเหตุผลที่ขั้นนี้กลายเป็นคอขวดเชิงยุทธศาสตร์ที่แท้จริง
04มันเชื่อมกับอะไรในระบบนิเวศ
แร่หายากและแม่เหล็ก NdFeB เป็นวัตถุดิบที่ “ใครๆ ก็ต้องการ” node นี้จึงเชื่อมออกไปหลายทิศ — แต่จุดที่ทำให้มันพิเศษคือมันมองวัตถุดิบเดียวกันผ่านเลนส์ “ความมั่นคงและอธิปไตย” ไม่ใช่เลนส์ตลาดเฉยๆ
- คือด้านความมั่นคงของ Critical Materials & Supply Chain: วัตถุดิบก้อนเดียวกันเป๊ะ แต่หมวด Critical Materials มองผ่านเลนส์ ตลาดและพลังงานสะอาด (EV, กังหันลม, ดีมานด์-อุปทานทั่วโลก) ส่วน node นี้มองผ่านเลนส์ กลาโหมและความมั่นคงของชาติ (จีนเป็นคู่แข่ง, รัฐลงทุนเอง, แม่เหล็กในอาวุธ) — สองมุมของแร่ก้อนเดียวกัน
- แชร์เทคโนโลยีแม่เหล็กกับ Servo Motors & Magnets: แม่เหล็ก NdFeB ตัวเดียวกับที่ขับมอเตอร์หุ่นยนต์และรถ EV ก็คือตัวที่อยู่ในมอเตอร์อาวุธ — ความรู้การทำแม่เหล็กจึงข้ามไปมาระหว่างโลกพลเรือนกับโลกกลาโหม และทำให้ทั้งสองฝั่ง แย่งวัตถุดิบเดียวกัน
- ป้อนเข้าพี่น้อง Strategic Materials & Components และบริษัทกลาโหมหลัก: แม่เหล็กจาก node นี้ + ไทเทเนียม/โลหะทนความร้อนจากพี่น้อง = ครบชุดวัตถุดิบที่บริษัทอย่างผู้ผลิตจรวด เครื่องบิน และโดรนต้องใช้ ถ้าชั้นนี้ขาด ชั้นบนก็สร้างไม่ได้
- ค้ำดีมานด์ให้ รถยนต์ไฟฟ้า และพลังงานลม: ดีมานด์แม่เหล็กส่วนใหญ่ของโลกจริงๆ มาจาก EV และกังหันลม กลาโหมเป็นสัดส่วนเล็กแต่ “ขาดไม่ได้” — การที่ดีมานด์พลเรือนโตช่วยทำให้การลงทุนสร้างห่วงโซ่นอกจีนมีเหตุผลทางธุรกิจมากขึ้น ไม่ใช่พึ่งงบกลาโหมล้วน
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
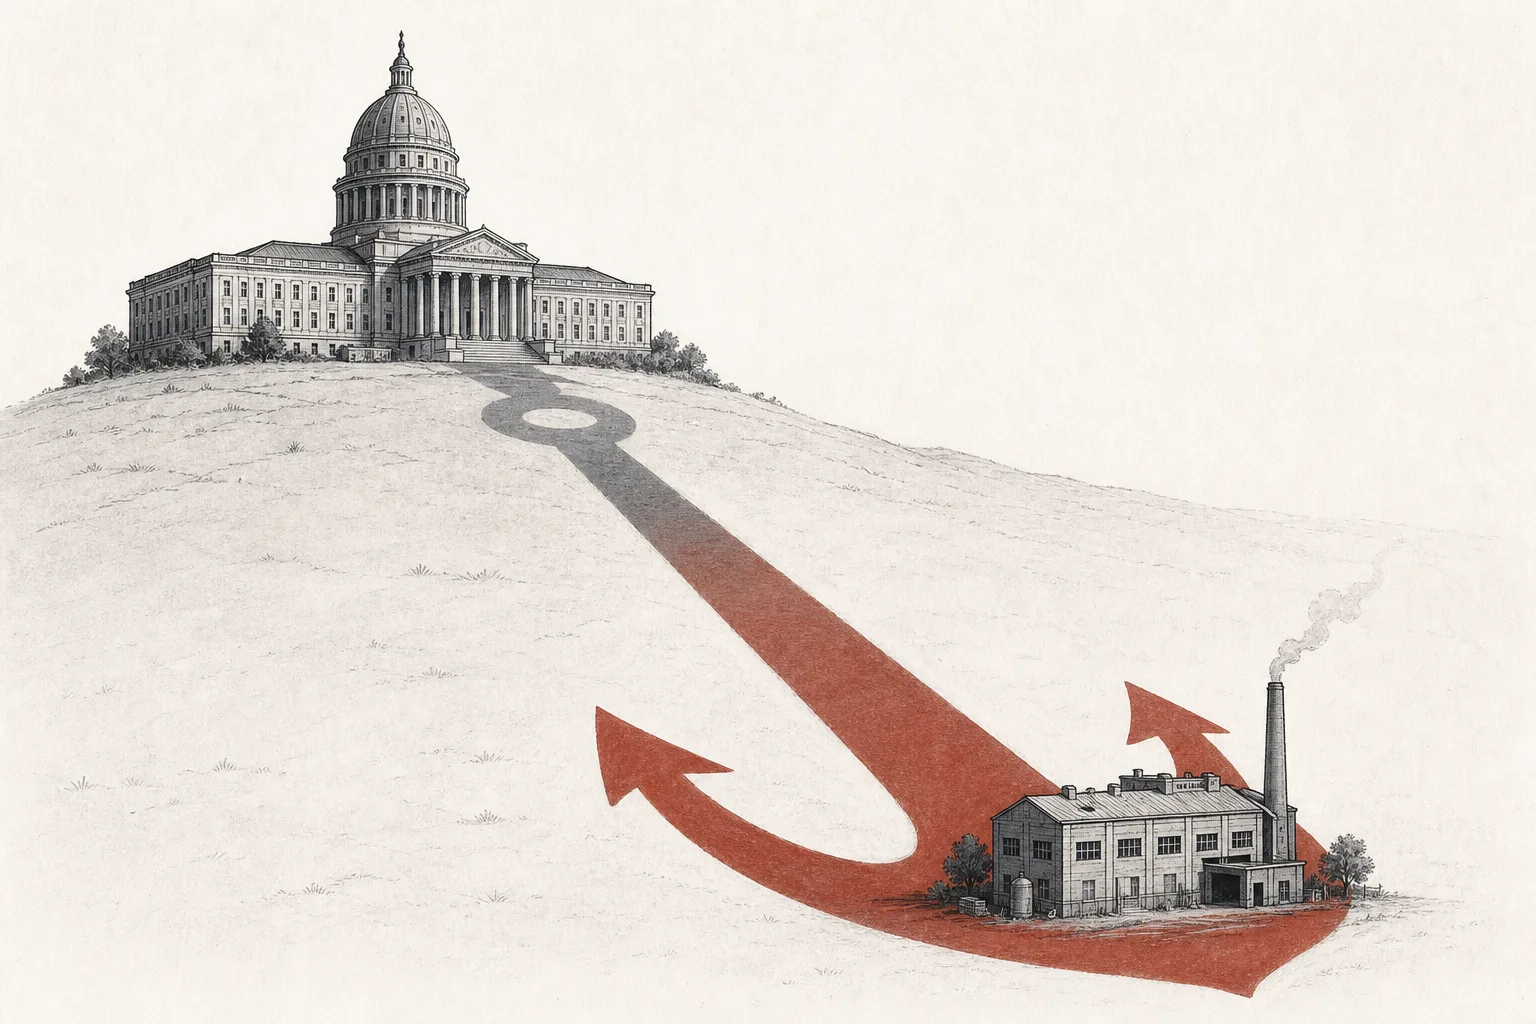
ปี 2025 คือปีที่ธีมนี้ “ระเบิด” ออกมาเป็นกระแสหลัก ดีลที่กลายเป็นต้นแบบของทั้งวงการคือ ดีลเพนตากอนกับ MP Materials ในเดือนกรกฎาคม 2025 ซึ่งพลิกบทบาทรัฐจาก “ผู้ซื้ออาวุธ” มาเป็น “นักลงทุนในห่วงโซ่วัตถุดิบ” โดยตรง
ในดีลนี้กระทรวงกลาโหมสหรัฐฯ ซื้อหุ้นบุริมสิทธิ์แปลงสภาพมูลค่า $400 ล้าน กลายเป็น ผู้ถือหุ้นใหญ่ที่สุด ของ MP (สัดส่วนราว 15% เมื่อแปลงเต็มที่) พร้อมสัญญา 10 ปีที่ การันตีราคาขั้นต่ำ ของ NdPr ไว้ที่ $110/กก. และรับซื้อแม่เหล็กทั้งหมดจากโรงงานใหม่ (“10X Facility” กำลังผลิต 7,000 ตัน/ปี) — รวมกับโรงงาน Independence ที่ขยายเป็น 3,000 ตัน จะดันกำลังผลิตแม่เหล็กของ MP แตะ 10,000 ตัน/ปี กลไกนี้ตรงข้ามกับตลาดเสรี — มันคือการที่รัฐ “ลบความเสี่ยงเรื่องราคา” ออกทั้งหมด เพื่อแลกกับการมีห่วงโซ่ของตัวเอง
ดีลนี้จุดชนวนให้เกิดดีลตามมาทันที ไม่กี่วันถัดมา Apple ประกาศลงทุน $500 ล้าน กับ MP เพื่อรับซื้อแม่เหล็กรีไซเคิลที่ผลิตในเท็กซัส (เริ่มส่งมอบปี 2027) — สะท้อนว่าแม้แต่ภาคพาณิชย์ก็ยอมจ่ายแพงกว่าเพื่อหลีกเลี่ยงการพึ่งจีน ขณะเดียวกันฝั่งออสเตรเลีย Lynas ก็ทำสำเร็จเป็น ผู้ผลิตแร่หายากชนิดหนัก (ดิสโพรเซียม) รายแรกนอกจีน ในเดือนพฤษภาคม 2025 และเริ่มผลิตเทอร์เบียมตามมาในเดือนมิถุนายน — ตอกย้ำว่าการแยกแร่ “นอกจีน” ทำได้จริงแล้ว ไม่ใช่แค่ในแผน
ฝั่ง “การทำแม่เหล็ก” ในประเทศก็เริ่มเป็นรูปเป็นร่าง USA Rare Earth เปิดโรงงานแม่เหล็ก NdFeB ที่เมือง Stillwater รัฐโอกลาโฮมา (ชื่อ Innovation Lab) ในเดือนมีนาคม 2025 และผลิต “แม่เหล็กซินเตอร์” ล็อตแรกได้แล้ว ตั้งเป้าไต่กำลังผลิตสู่ราว 600 ตัน/ปี ภายในสิ้นปี และเพิ่มเป็น 1,200 ตัน/ปี ภายในต้นปี 2027 ส่วนผู้เล่นที่ยังอยู่ต้นน้ำอย่าง Energy Fuels และ NioCorp ก็เร่งพัฒนาแหล่งแร่หายากในประเทศคู่ขนานกัน — ภาพรวมคือ เงินทั้งจากรัฐและเอกชนกำลังไหลเข้าทุกขั้นของห่วงโซ่พร้อมกัน
06อนาคตข้างหน้า
ทิศทางแรกคือ “โมเดล MP จะถูกทำซ้ำ” ดีลที่รัฐลงทุน-รับซื้อ-ค้ำราคา พิสูจน์แล้วว่าปลุกโรงงานในประเทศได้จริง คาดว่าจะเห็นรูปแบบเดียวกันขยายไปยังแม่เหล็กชนิดอื่นและขั้นการแยกแร่ในประเทศมากขึ้น — เป้าหมายระยะยาวคือ “ครบทั้งสาย” ตั้งแต่ขุด แยก ทำโลหะ ถึงทำแม่เหล็ก โดยไม่ต้องแวะจีนเลยแม้แต่ขั้นเดียว
ทิศทางที่สองคือ ดีมานด์ที่อยู่เบื้องหลังกำลังโตทุกทาง ตลาดแม่เหล็กแร่หายากทั่วโลกอยู่ที่ราว $22,000 ล้านในปี 2025 และคาดว่าจะโตไปแตะราว $30,000 ล้านในปี 2030 (และมีการประเมินสูงถึงเกือบ $57,000 ล้านในปี 2035) ดันโดยทั้งกลาโหม EV และพลังงานลมพร้อมกัน — ดีมานด์ที่โตทุกทางทำให้การลงทุนสร้างห่วงโซ่นอกจีนมีเหตุผลทางธุรกิจมากขึ้น ไม่ใช่แค่เหตุผลความมั่นคงอย่างเดียว
ทิศทางที่สามคือ “friend-shoring” และการรีไซเคิล แทนที่จะทำทุกอย่างเองในประเทศ (ซึ่งแพงและช้า) ตะวันตกกำลังจับกลุ่มพันธมิตร — ออสเตรเลีย (Lynas) ญี่ปุ่น แคนาดา และยุโรป — เพื่อกระจายความเสี่ยงและแชร์ต้นทุน ขณะเดียวกันการ รีไซเคิลแม่เหล็กเก่า (อย่างที่ Apple–MP ทำ) กำลังกลายเป็นแหล่งวัตถุดิบทางเลือกที่ไม่ต้องพึ่งเหมืองใหม่เลย การสร้าง “ห่วงโซ่ของฝ่ายเสรี” ที่ไม่ผ่านจีน จะเป็นโจทย์การลงทุนระดับทศวรรษ
07ความท้าทายและความเสี่ยง
ธีมที่ดูร้อนแรงนี้มีเงาที่ต้องมองให้ครบ
ความเสี่ยงข้อแรกคือ “จีนตอบโต้ด้วยราคา” เครื่องมือที่ทรงพลังที่สุดของจีนไม่ใช่การห้ามส่งออก แต่คือการ เปิดก๊อก ทุ่มแร่ราคาถูกกลับเข้าตลาดเมื่อโรงงานตะวันตกใกล้เปิด เพื่อให้ขาดทุนจนต้องปิด — เหมือนที่เคยกดราคา NdPr ในจีนให้ต่ำกว่า $60/กก. มาแล้ว นี่คือเหตุผลที่ราคาขั้นต่ำ $110/กก. ของรัฐสำคัญมาก แต่ก็แปลว่าโครงการเหล่านี้ พึ่งเงินอุดหนุนรัฐ ถ้าวันหนึ่งรัฐเลิกค้ำ โมเดลธุรกิจอาจสั่นคลอนทันที
ความเสี่ยงข้อสองคือ “เวลาและต้นทุน” การสร้างห่วงโซ่ตั้งแต่เหมืองถึงแม่เหล็กในประเทศใช้เวลาหลายปีและแพงกว่าซื้อจากจีนหลายเท่า ต่อให้ทุ่มเงินวันนี้ กว่าโรงงานจะเดินเครื่องเต็มกำลังก็อีกหลายปี — ช่องว่างระหว่าง “ประกาศดีล” กับ “ผลิตของได้จริงในปริมาณมาก” คือความเสี่ยงที่ซ่อนอยู่ และจีนยังนำอยู่หลายช่วงตัว ดังที่เห็นว่าแม้แต่โรงงานเท็กซัสของ Lynas ก็ยังเจอปัญหาต้นทุนบานปลายจนอาจต้องขอเงินรัฐเพิ่ม
ความเสี่ยงข้อสามคือ “วัฏจักรราคาและความต่อเนื่องทางการเมือง” ราคาแร่และแม่เหล็กขึ้นลงรุนแรงตามวัฏจักรสินค้าโภคภัณฑ์ และธีมทั้งหมดนี้ผูกกับ เจตจำนงทางการเมือง ที่เปลี่ยนได้ทุกสมัยเลือกตั้ง โครงการที่ต้องใช้เวลา 10 ปีกว่าจะคุ้ม แต่นโยบายเปลี่ยนทุก 4 ปี คือความไม่แน่นอนที่นักลงทุนต้องชั่งน้ำหนัก — มูลค่าที่แท้จริงอยู่ที่ใคร “ผลิตของได้จริงแล้วและมีรัฐค้ำ” ไม่ใช่แค่ชื่อที่อยู่ในข่าวดีล
สรุปสั้นๆ: node นี้คือบทเรียนว่า อำนาจทางทหารยุคใหม่เริ่มต้นที่ “เหมืองแร่และโรงทำแม่เหล็ก” ไม่ใช่ที่สนามรบ โลกเพิ่งค้นพบว่าแม่เหล็กก้อนเล็กๆ คือจุดเปราะบางที่สุดของอาวุธทั้งระบบ และนั่นได้เปลี่ยนรัฐบาลจาก “ผู้ซื้ออาวุธ” ให้กลายเป็น “นักลงทุนในเหมืองและโรงหลอม” ครั้งใหญ่ที่สุดในรอบหลายสิบปี