Megatrend · Defense & Geopolitical Fragmentation
เครื่องบินรบที่สร้างไม่ได้ ถ้าวัตถุดิบอยู่ในมือคู่แข่ง
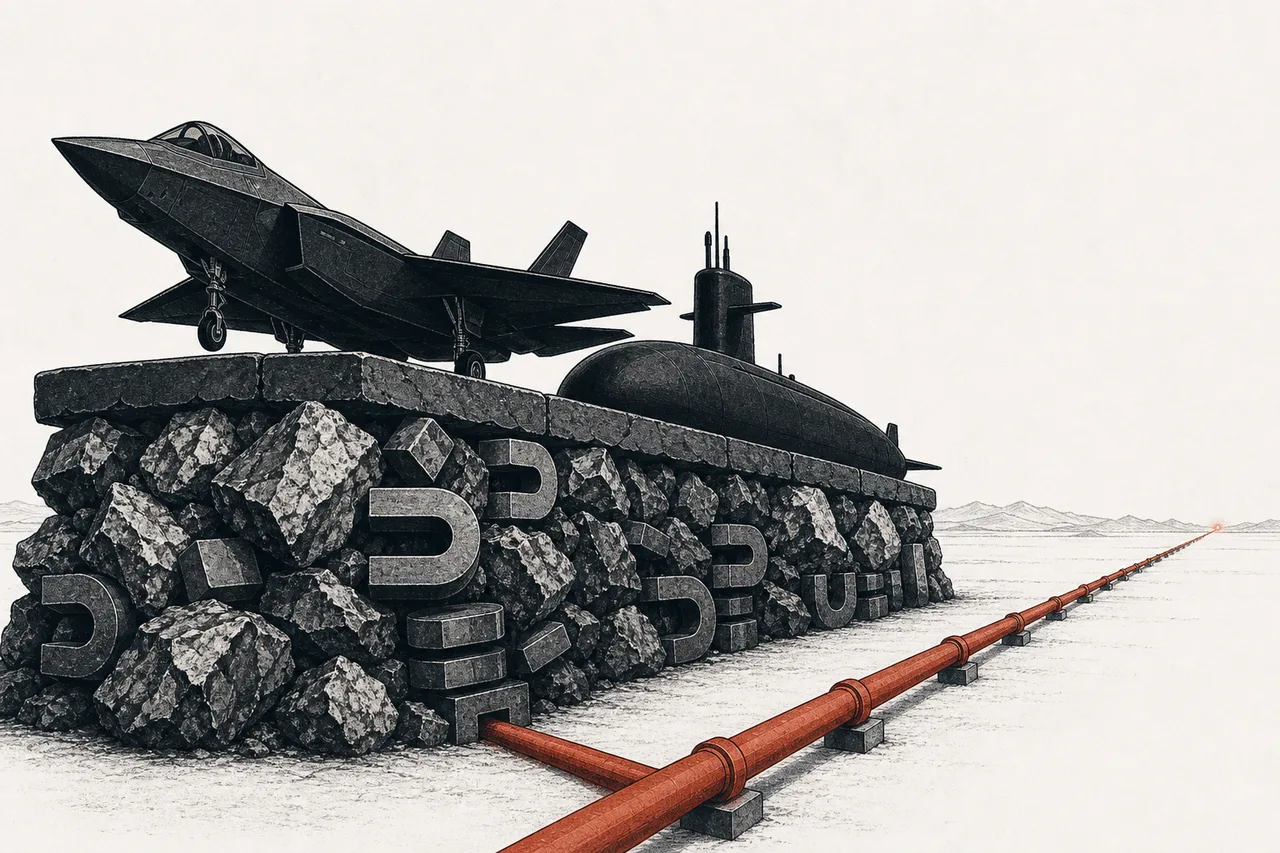
เครื่องบิน F-35 หนึ่งลำต้องใช้แม่เหล็กแร่หายากกว่า 400 กิโลกรัม และเกือบทั้งหมดของแม่เหล็กแบบนี้ในโลกผลิตจากจีน — ประเทศเดียวกับที่ตะวันตกเตรียมจะรบด้วย นี่คือเรื่องราวของ “จุดเปราะบางที่ลึกที่สุด” ของอุตสาหกรรมกลาโหม และการที่รัฐบาลกำลังลงทุนเองเพื่อดึงห่วงโซ่วัตถุดิบกลับบ้าน
01มันคืออะไร
เวลาเราคิดถึง “ความมั่นคง” เรามักนึกถึงของชิ้นใหญ่ที่เห็นชัด — เครื่องบินรบ เรือดำน้ำ จรวด แต่มีคำถามหนึ่งที่คนนอกวงการแทบไม่เคยถาม: แล้ว “ของข้างใน” ที่ใช้สร้างมันมาจากไหน? แม่เหล็กที่ทำให้มอเตอร์หมุน โลหะไทเทเนียมที่ทนความร้อนในเครื่องยนต์ โลหะผสมพิเศษในใบพัดกังหัน — วัตถุดิบเหล่านี้ส่วนใหญ่ ไม่ได้ ผลิตในประเทศที่จะเอาไปรบ
node นี้คือเรื่องของการ “ทำให้ห่วงโซ่วัตถุดิบของกลาโหมเป็นของตัวเอง” (sovereign supply) — การดึงการผลิตวัตถุดิบและชิ้นส่วนยุทธศาสตร์กลับมาทำในประเทศหรือในกลุ่มพันธมิตร เพื่อไม่ให้ “ไส้ใน” ของอาวุธทั้งระบบขึ้นอยู่กับคู่แข่งเชิงยุทธศาสตร์ มันแบ่งเป็นสองโลกที่ต่อเนื่องกัน ซึ่งเป็นสองสาขาย่อยของ node นี้:
- วัตถุดิบต้นทาง — แร่หายากและแม่เหล็ก (Sovereign Critical Minerals & Magnets): การขุดแร่หายากนอกจีน และสร้างโรงงานผลิต “แม่เหล็กถาวร” (permanent magnet) ในประเทศ — หัวใจของมอเตอร์ในเครื่องบิน จรวด และโดรน
- วัตถุดิบกลางทาง — โลหะและชิ้นส่วนยุทธศาสตร์ (Defense Industrial Base — Strategic Materials): ไทเทเนียม โลหะผสมทนความร้อน (superalloy) และชิ้นส่วนแม่นยำสำหรับเครื่องยนต์/โครงสร้างอากาศยาน ที่กำลังถูก “ดึงกลับบ้าน”
Reshoring = การย้ายการผลิตที่เคยอยู่ต่างประเทศกลับเข้าประเทศตัวเอง · Friend-shoring = ย้ายไปไว้กับประเทศพันธมิตรที่ไว้ใจได้ (เช่น ออสเตรเลีย ญี่ปุ่น) แทนที่จะพึ่งคู่แข่ง · แม่เหล็กถาวร (permanent magnet) ชนิด NdFeB (นีโอดิเมียม-เหล็ก-โบรอน) คือแม่เหล็กที่แรงที่สุดในเชิงพาณิชย์ ทำจากแร่หายาก เป็น “กล้ามเนื้อ” ที่ขับมอเตอร์และระบบนำวิถีของอาวุธยุคใหม่แทบทุกชนิด
ในแผนผังเมกะเทรนด์ Sovereign Supply อยู่ภายใต้ Defense & Geopolitical Fragmentation และมันคือ “ชั้นห่วงโซ่อุปทานที่ลึกที่สุด” ของทั้งหมด — ลึกยิ่งกว่ากระสุน เพราะมันคือวัตถุดิบที่ใช้สร้าง ทุกอย่าง รวมถึงกระสุนเองด้วย ถ้าชั้นนี้ขาด ชั้นบนทั้งหมดก็สร้างไม่ได้
02ทำไมมันถึงเป็นเรื่องใหญ่
ตัวเลขที่ทำให้เพนตากอนนอนไม่หลับคือเรื่องของ แม่เหล็กแร่หายาก จีนผลิตแม่เหล็กถาวรประสิทธิภาพสูงของโลกราว 93% ควบคุมการขุดแร่หายากราว 70% และการ “ถลุงแยกแร่” (refining) ซึ่งเป็นขั้นที่ยากที่สุดถึง ราว 90% ของทั้งโลก พูดง่ายๆ คือ ต่อให้ขุดแร่ได้ที่อื่น สุดท้ายก็ยังต้องส่งไปแปรรูปที่จีนอยู่ดี
ทำไมเรื่องนี้ถึงร้ายแรงกับกลาโหมเป็นพิเศษ? เพราะอาวุธยุคใหม่ “กินแม่เหล็ก” มหาศาล เครื่องบินรบ F-35 หนึ่งลำใช้แร่หายากกว่า 400 กิโลกรัม เรือดำน้ำชั้น Virginia หนึ่งลำใช้ราว 4 ตัน และกองทัพสหรัฐฯ ทั้งระบบใช้แม่เหล็กแร่หายากรวมกันปีละ 3,000–4,000 ตัน — แม่เหล็กพวกนี้อยู่ในทุกอย่างตั้งแต่ระบบนำวิถีของจรวด เรดาร์ มอเตอร์โดรน ไปจนถึงระเบิดนำวิถี JDAM
และนี่ไม่ใช่แค่ความเสี่ยงในทฤษฎีอีกต่อไป ในเดือนตุลาคม 2025 จีนออก ประกาศฉบับที่ 61 คุมการส่งออกแร่หายากและแม่เหล็กที่เข้มงวดที่สุดเท่าที่เคยมี และเป็น ครั้งแรก ที่ระบุเจาะจง “ภาคกลาโหม” ของต่างชาติเป็นเป้าหมายโดยตรง — เท่ากับจีนเปลี่ยนแร่หายากจาก “สินค้า” เป็น “อาวุธทางเศรษฐกิจ” อย่างเปิดเผย
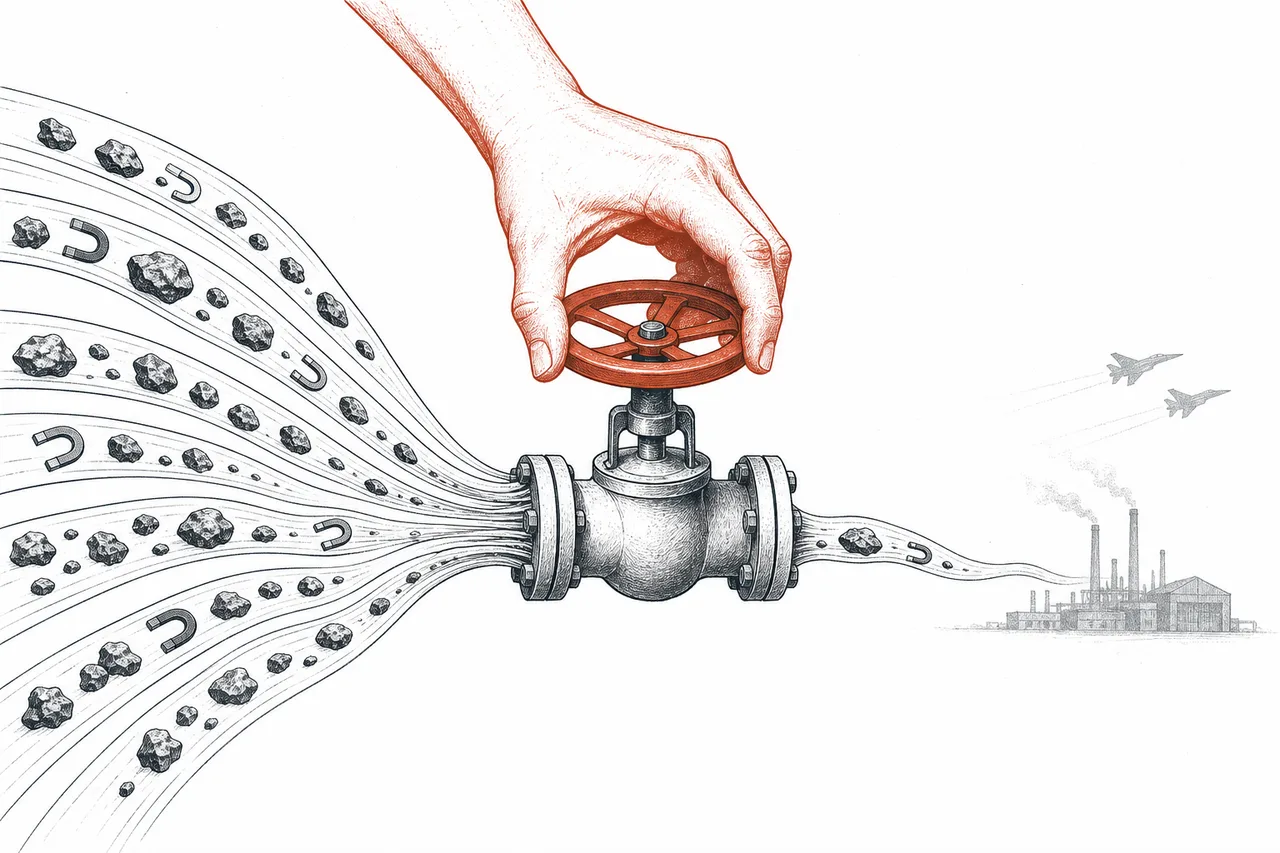
ปัญหาเดียวกันนี้ลามไปถึงโลหะอื่นด้วย ไทเทเนียม — โลหะหลักของโครงเครื่องบินและเครื่องยนต์ — สหรัฐฯ แทบ นำเข้า “ไทเทเนียมสปันจ์” (วัตถุดิบตั้งต้น) กว่า 95% และรัสเซียกับจีนคุมกำลังการผลิตสปันจ์โลกรวมกันราว 75% ส่วน แอนติโมนี (antimony) ที่ใช้ในกระสุนของกลาโหมกว่า 200 ชนิด ตั้งแต่ลูกปืน 5.56 มม. ถึงกระสุนปืนใหญ่ 155 มม. ก็ถูกจีนสั่งห้ามส่งออกตั้งแต่ปลายปี 2024 — ภาพรวมจึงชัดเจน: ห่วงโซ่วัตถุดิบของอาวุธตะวันตก ผูกกับคู่แข่งในหลายจุดพร้อมกัน
และคอขวดไม่ได้จบที่วัตถุดิบ — การ “หล่อและตีขึ้นรูป” ชิ้นส่วนยักษ์ (เพลาเรือดำน้ำ ใบพัดกังหัน) หลายชิ้นเหลือผู้ผลิตรายเดียวทั้งประเทศ ทำให้เรือดำน้ำชั้น Virginia ที่สั่งปีละ 2 ลำ สร้างได้จริงเพียง ~1.1 ลำ/ปี (ดู → ?node=22090200)
03รัฐบาลแก้ปัญหานี้ยังไง
คำถามคือ “ก็แค่สร้างโรงงานแม่เหล็กเองสิ ยากตรงไหน?” คำตอบคือมัน ยากเชิงเศรษฐศาสตร์ มากกว่าเชิงเทคนิค — และเข้าใจเรื่องนี้คือเข้าใจหัวใจของทั้ง node
ปัญหาคือจีนคุมต้นทุนได้ จีนสามารถกด ราคา แร่หายากให้ต่ำจนโรงงานในตะวันตกขาดทุนตั้งแต่ยังไม่ทันเปิด ราคาวัตถุดิบหลัก NdPr (นีโอดิเมียม-พราซีโอดิเมียม) ในจีนอยู่ต่ำกว่า $60/กก. ใครจะกล้าลงทุนสร้างโรงงานหมื่นล้านบาท ถ้ารู้ว่าเปิดมาแล้วคู่แข่งกดราคาให้ขายไม่ได้? นี่คือเหตุผลที่เอกชนอย่างเดียวสร้างไม่สำเร็จมา 20 ปี
ทางออกที่กลายเป็น “ต้นแบบ” คือ รัฐบาลลงมาเป็นทั้งผู้ลงทุนและลูกค้าหลัก เพื่อ “อุ้ม” โรงงานในประเทศให้รอด ตัวอย่างประวัติศาสตร์คือดีลของเพนตากอนกับ MP Materials ในเดือนกรกฎาคม 2025:
ในดีลนี้ เพนตากอนซื้อหุ้นบุริมสิทธิ์ของ MP Materials มูลค่า $400 ล้าน กลายเป็น ผู้ถือหุ้นใหญ่ที่สุด (สัดส่วนราว 15%) พร้อมสัญญา 10 ปีที่ การันตีราคาขั้นต่ำ ของ NdPr ไว้ที่ $110/กก. — ถ้าราคาตลาดต่ำกว่านี้ รัฐจ่ายส่วนต่างให้ และยังรับซื้อแม่เหล็กทั้งหมดจากโรงงานใหม่ (“10X Facility” ~7,000 ตัน/ปี รวมทั้ง MP ~10,000 ตัน/ปี) เป็นเวลา 10 ปี กลไกนี้ตรงข้ามกับตลาดเสรีโดยสิ้นเชิง — มันคือการที่รัฐ “ลบความเสี่ยงเรื่องราคา” ออกไปทั้งหมด เพื่อแลกกับการมีห่วงโซ่ของตัวเอง
Price floor = การที่รัฐการันตี “ราคาขั้นต่ำ” ให้ ถ้าราคาตลาดตก รัฐจ่ายชดเชยส่วนต่าง — เป็นเกราะกันคู่แข่งทุ่มตลาด · Offtake agreement = สัญญารับซื้อล่วงหน้าระยะยาว ทำให้โรงงานมั่นใจว่ามีคนซื้อแน่นอนก่อนทุ่มเงินสร้าง ทั้งสองอย่างคือเครื่องมือที่เปลี่ยนโครงการ “เสี่ยงเกินจะลงทุน” ให้ “เกิดได้จริง”
04มันเชื่อมกับอะไรในระบบนิเวศ
node นี้คือ “รากฐาน” ของอุตสาหกรรมกลาโหม — มันอยู่ลึกกว่าทุกอย่าง และเชื่อมขึ้นไปหาทั้งระบบ มันแยกเป็นสองสาขาย่อยที่ไหลต่อกันเป็นห่วงโซ่เดียว:
- ต้นทาง คือ แร่หายากและแม่เหล็ก (Sovereign Critical Minerals & Magnets): การขุดแร่นอกจีนและตั้งโรงงานแม่เหล็กในประเทศ นี่คือชั้นที่เปราะบางและเป็นข่าวที่สุด (ดีล MP–เพนตากอน อยู่ตรงนี้)
- กลางทาง คือ โลหะและชิ้นส่วนยุทธศาสตร์ (Defense Industrial Base — Strategic Materials): ไทเทเนียม โลหะผสมทนความร้อน และชิ้นส่วนเครื่องยนต์/โครงสร้างอากาศยานที่ถูกดึงกลับมาผลิต — เป็นชั้นที่ป้อนเข้า “บริษัทกลาโหมหลัก” โดยตรง
และมันเชื่อมออกไปนอกหมวดกลาโหมอีกหลายเส้น:
- คือด้านความมั่นคงของ แร่หายากและแม่เหล็ก และ วัตถุดิบสำคัญ: วัตถุดิบเดียวกัน แต่ node นี้มองผ่านเลนส์ “อธิปไตยและความมั่นคง” ส่วนหมวด Critical Materials มองผ่านเลนส์ตลาดและพลังงานสะอาด (EV, กังหันลม) — สองมุมของแร่ก้อนเดียวกัน
- ป้อน จรวดและกระสุน และบริษัทกลาโหมหลัก: ไม่มีแม่เหล็กและโลหะพิเศษ ก็ไม่มีจรวด ไม่มีเครื่องบิน — node นี้คือ “ชั้นใต้สุด” ที่ค้ำทุกชั้นบน
- ใช้วัตถุดิบร่วมกับ การบินพาณิชย์ และ รถยนต์ไฟฟ้า: ไทเทเนียมและแม่เหล็กตัวเดียวกันที่กลาโหมแย่งกัน ก็เป็นของที่ Boeing, Airbus และค่ายรถ EV ต้องการ — ทำให้ดีมานด์และการแข่งแย่งวัตถุดิบยิ่งร้อนแรง
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 เป็นปีที่ธีมนี้ “ระเบิด” ออกมาเป็นกระแสหลัก หลังจีนใช้แร่หายากเป็นเครื่องมือกดดัน รัฐบาลตะวันตกก็เปิดกระเป๋าเต็มที่ — และเงินกำลังไหลเข้าสองสาขาย่อยพร้อมกัน
ฝั่ง แร่หายากและแม่เหล็ก ดีล MP–เพนตากอนจุดชนวนให้เกิดดีลตามมา ไม่กี่วันถัดมา Apple ประกาศลงทุน $500 ล้าน กับ MP Materials เพื่อรับซื้อแม่เหล็กรีไซเคิลที่ผลิตในเท็กซัส (เริ่มส่งมอบปี 2027) — สะท้อนว่าแม้แต่ภาคพาณิชย์ก็ยอมจ่ายแพงกว่าเพื่อหลีกเลี่ยงการพึ่งจีน ส่วน Lynas ของออสเตรเลียและผู้เล่นอย่าง USA Rare Earth ก็เร่งสร้างกำลังผลิตแร่หายากนอกจีน (รายละเอียดชนิดแร่หนักและไทม์ไลน์ ดู → ?node=22090100)
ฝั่ง โลหะและชิ้นส่วนยุทธศาสตร์ ก็เฟื่องฟูจากคลื่นเดียวกัน ดีมานด์เครื่องยนต์ไอพ่นทั้งฝั่งพาณิชย์และกลาโหมพุ่ง ทำให้ผู้ผลิตโลหะพิเศษมีออเดอร์ล้นมือ ATI ทำรายได้ปี 2025 ที่ $4.6 พันล้าน (กลุ่มอากาศยาน-กลาโหมราว 68% ของยอดขาย) และคว้าสัญญาขายโลหะใหม่อีก $4 พันล้านยาวถึงปี 2040 ส่วน Howmet Aerospace ทำรายได้ทั้งปี $8.3 พันล้าน โดยกลุ่มชิ้นส่วนเครื่องยนต์โต 16% — เป็นสัญญาณว่าการ “สร้างของจริง” กำลังตามดีมานด์ไม่ทัน
ภาพรวมเงินสนับสนุนจากรัฐก็ใหญ่ขึ้นเรื่อยๆ รัฐบาลสหรัฐฯ มีงบภายใต้กฎหมาย Defense Production Act (DPA) ราว $1 พันล้าน ที่ยังไม่ผูกพัน สำหรับสะสมแร่ยุทธศาสตร์และอุดหนุนการผลิตในประเทศ และเริ่มจ่ายเป็นโครงการจริงแล้ว เช่น มอบทุน $47 ล้าน ให้ IperionX สร้างห่วงโซ่ไทเทเนียมแบบครบวงจรในประเทศ
06อนาคตข้างหน้า
ทิศทางแรกคือ “โมเดล MP จะถูกทำซ้ำ” ดีลที่รัฐลงทุน-รับซื้อ-ค้ำราคา พิสูจน์แล้วว่าปลุกโรงงานในประเทศได้จริง คาดว่าจะเห็นรูปแบบเดียวกันขยายไปยังวัตถุดิบยุทธศาสตร์อื่น — ไทเทเนียม แอนติโมนี ทังสเตน กราไฟต์ — ที่ล้วนมีปัญหา “จีนคุมราคา” เหมือนกัน รัฐกำลังเปลี่ยนจาก “ปล่อยตลาดทำงาน” มาเป็น “นักลงทุนเชิงยุทธศาสตร์” อย่างเต็มตัว
ทิศทางที่สองคือ การเติบโตของตลาดที่อยู่เบื้องหลัง ตลาดแม่เหล็กแร่หายากทั่วโลกอยู่ที่ราว ~$22,000 ล้านในปี 2025 และคาดว่าจะโตไปแตะราว $57,000–58,000 ล้านในปี 2035 ดันโดยทั้งกลาโหม EV และพลังงานลม — ดีมานด์ที่โตทุกทางทำให้การลงทุนสร้างห่วงโซ่นอกจีนมีเหตุผลทางธุรกิจมากขึ้น ไม่ใช่แค่เหตุผลความมั่นคง
ทิศทางที่สามคือ “friend-shoring” — แทนที่จะทำทุกอย่างเองในประเทศ (ซึ่งแพงและช้า) ตะวันตกกำลังจับกลุ่มพันธมิตร ออสเตรเลีย (Lynas) ญี่ปุ่น (ไทเทเนียม) แคนาดา และยุโรป เพื่อกระจายความเสี่ยงและแชร์ต้นทุน การสร้าง “ห่วงโซ่ของฝ่ายเสรี” ที่ไม่ผ่านจีนเลย จะเป็นโจทย์การลงทุนระดับทศวรรษ
07ความท้าทายและความเสี่ยง
ธีมที่ดูร้อนแรงนี้มีเงาที่ต้องมองให้ครบ
ความเสี่ยงข้อแรกคือ “ต้นทุนและเวลา” การสร้างห่วงโซ่ตั้งแต่เหมืองถึงแม่เหล็กในประเทศใช้เวลาหลายปีและแพงกว่าซื้อจากจีนหลายเท่า ต่อให้ทุ่มเงินวันนี้ กว่าโรงงานจะเดินเครื่องเต็มกำลังก็อีกหลายปี — ช่องว่างระหว่าง “ประกาศดีล” กับ “ผลิตของได้จริงในปริมาณมาก” คือความเสี่ยงที่ซ่อนอยู่ และจีนยังนำอยู่หลายช่วงตัว
ความเสี่ยงข้อสองคือ “จีนตอบโต้ด้วยราคา” เครื่องมือที่ทรงพลังที่สุดของจีนไม่ใช่การห้ามส่งออก แต่คือการ เปิดก๊อก ทุ่มแร่ราคาถูกกลับเข้าตลาดเมื่อโรงงานตะวันตกใกล้เปิด เพื่อให้ขาดทุนจนต้องปิด นี่คือเหตุผลที่ราคาขั้นต่ำ $110/กก. ของรัฐสำคัญมาก — แต่ก็แปลว่าโครงการเหล่านี้ พึ่งเงินอุดหนุนรัฐ ถ้าวันหนึ่งรัฐเลิกค้ำ โมเดลธุรกิจอาจสั่นคลอนทันที
ความเสี่ยงข้อสามคือ “วัฏจักรสินค้าโภคภัณฑ์และความต่อเนื่องทางการเมือง” ราคาแร่และโลหะขึ้นลงรุนแรงตามวัฏจักร และธีมทั้งหมดนี้ผูกกับ เจตจำนงทางการเมือง ที่เปลี่ยนได้ทุกสมัยเลือกตั้ง โครงการที่ต้องใช้เวลา 10 ปีกว่าจะคุ้ม แต่นโยบายเปลี่ยนทุก 4 ปี คือความไม่แน่นอนที่นักลงทุนต้องชั่งน้ำหนัก — ดังที่เห็นว่าบางโครงการ (เช่นโรงงานเท็กซัสของ Lynas) ยังมี “ความไม่แน่นอนสูง” ว่าจะเดินหน้าต่อหรือไม่
สรุปสั้นๆ: node นี้คือบทเรียนว่า ความมั่นคงไม่ได้เริ่มที่สนามรบ แต่เริ่มที่ “เหมืองแร่และเตาหลอม” โลกเพิ่งค้นพบว่าวัตถุดิบไม่กี่อย่างคือจุดเปราะบางที่สุดของอำนาจทางทหาร และนั่นได้เปลี่ยนรัฐบาลจาก “ผู้ซื้ออาวุธ” ให้กลายเป็น “นักลงทุนในเหมืองและโรงหลอม” ครั้งใหญ่ที่สุดในรอบหลายสิบปี