Megatrend · Robotics & Physical AI
หุ่นยนต์ตัวเดียวที่พิสูจน์แล้วว่าทำเงินจริง — แล้วทำไมตอนนี้ถึงมีคนมาท้าชิง
ในโลกของหุ่นยนต์ที่ส่วนใหญ่ยังเผาเงินเพื่อพิสูจน์ตัวเอง หุ่นผ่าตัดคือมุมที่ “ทำกำไรได้จริงและเยอะ” มานานแล้ว ศัลยแพทย์นั่งที่คอนโซลแล้วบังคับแขนกลให้ผ่าตัดผ่านแผลเล็กจิ๋ว — แต่ความลับที่ทำให้มันรวยไม่ใช่ตัวเครื่อง มันคือ “ใบมีด” ที่ต้องซื้อใหม่ทุกเคส และเป็นเวลา 20 ปีที่มีเจ้าเดียวครองตลาดเกือบเบ็ดเสร็จ จนปี 2025–2026 ที่คู่แข่งตัวจริงเพิ่งมาถึงประตูพร้อมกัน
01มันคืออะไร
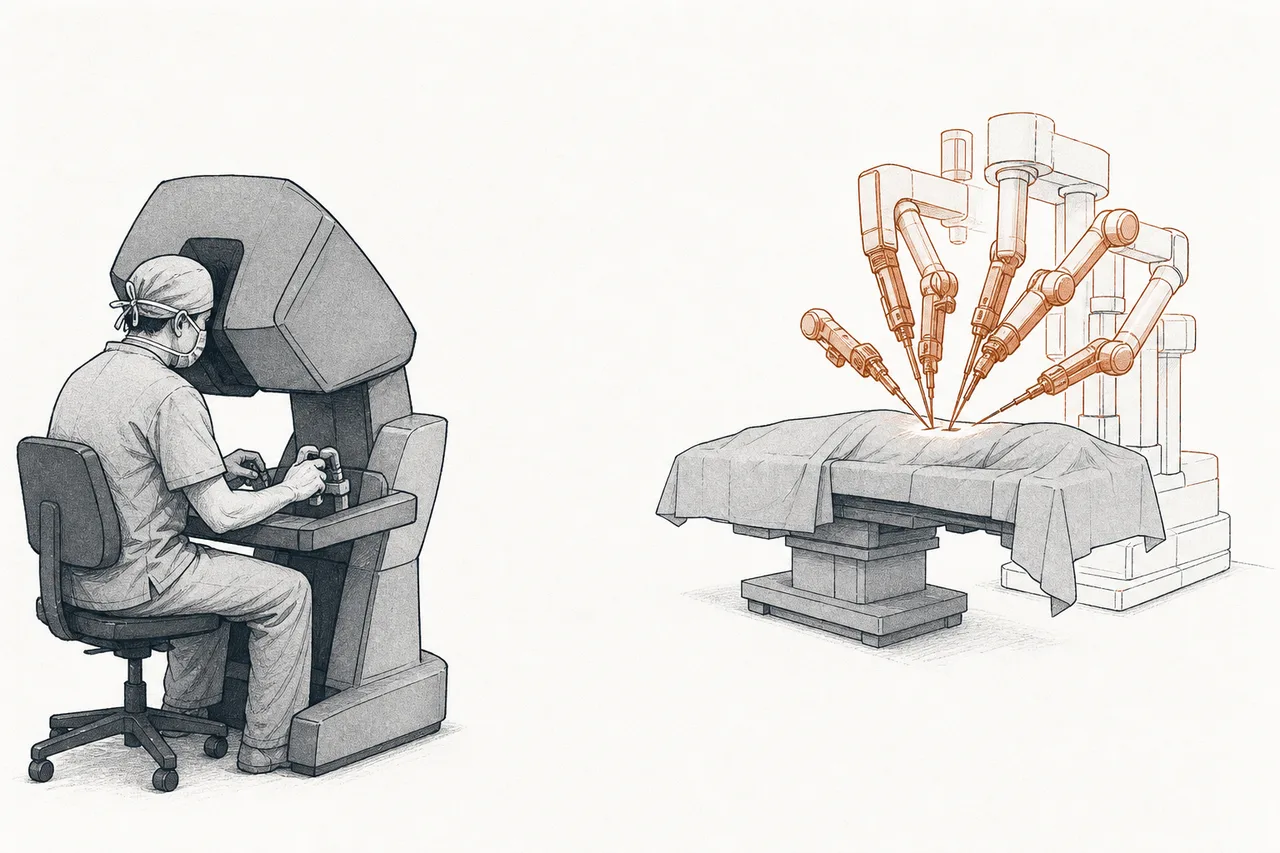
ลองนึกภาพการผ่าตัดแบบที่เราคุ้น: หมอยืนเหนือคนไข้ เปิดแผลกว้างพอที่มือจะเข้าไปทำงานได้ ตอนนี้เปลี่ยนภาพใหม่ — หมอ นั่ง อยู่อีกมุมหนึ่งของห้อง ก้มหน้าเข้าไปในจอ 3 มิติ มือสองข้างจับที่บังคับคล้ายจอยสติ๊ก และทุกครั้งที่นิ้วหมอขยับ แขนกลเรียวๆ หลายแขนที่ค้ำอยู่เหนือคนไข้ ก็ขยับตามอย่างแม่นยำ ถือเครื่องมือจิ๋วที่สอดเข้าไปทำงานผ่านแผลขนาดไม่กี่มิลลิเมตร
นั่นแหละคือ หุ่นยนต์ผ่าตัด (surgical robot) — และคำว่า “หุ่นยนต์” ตรงนี้ต้องเข้าใจให้ถูก มันไม่ได้ผ่าเอง ไม่มีปัญญาประดิษฐ์มาตัดสินใจแทนหมอ มันคือ “ส่วนต่อขยายของมือหมอ” ที่ทำให้มือมนุษย์นิ่งกว่าเดิม ละเอียดกว่าเดิม และเข้าถึงมุมที่มือจริงเข้าไม่ถึง โดยที่หมอยังเป็นคนคุมทุกการเคลื่อนไหว 100%
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยของ Robotics & Physical AI และเป็น “มุมที่โตเป็นผู้ใหญ่แล้ว” ของวงการ — ขณะที่หุ่นยนต์ฮิวแมนนอยด์หรือรถไร้คนขับยังพิสูจน์ตัวเองอยู่ หุ่นผ่าตัดทำเงินจริงมาเป็นสิบปีแล้ว นิยามของมันบอกชัด: เป็นระบบผ่าตัดที่มี “รายได้ต่อเนื่องจากเครื่องมือและบริการ” — และคำว่า รายได้ต่อเนื่อง นี่แหละคือหัวใจของเรื่องราวทั้งหมด
การผ่าตัดแบบ “แผลเล็ก” — แทนที่จะเปิดแผลกว้าง หมอสอดกล้องและเครื่องมือเรียวๆ ผ่านรูเล็กไม่กี่รู ข้อดีคือเจ็บน้อยลง เสียเลือดน้อยลง ฟื้นตัวเร็วขึ้น และแผลเป็นเล็ก หุ่นผ่าตัดคือการเอา MIS มา “อัปเกรด” ด้วยความนิ่งและความละเอียดของแขนกล บวกภาพ 3 มิติที่ซูมได้
02ทำไมถึงสำคัญ — หุ่นยนต์ที่ทำเงินได้จริง
คำว่า “หุ่นยนต์” ในตลาดหุ้นมักมาพร้อมความฝันที่ยังไม่ทำเงิน — รถไร้คนขับยังขาดทุน หุ่นฮิวแมนนอยด์ยังอยู่ในแล็บ แต่ หุ่นผ่าตัดต่างออกไปสิ้นเชิง: มันทำกำไรมหาศาลมาแล้วเป็นสิบปี นี่คือเหตุผลที่มันสำคัญในฐานะ “บทพิสูจน์” ว่าหุ่นยนต์สร้างธุรกิจที่ยั่งยืนได้จริง ถ้าโมเดลถูก
ขนาดตลาดยังไม่ใหญ่เท่าชิปหรือ AI แต่โตเร็วและสม่ำเสมอ ตลาดหุ่นผ่าตัดทั่วโลกอยู่ราว $13–14 พันล้านในปี 2025 และหลายสำนักวิจัยคาดว่าจะโตเป็น ~$27 พันล้านในปี 2030 ที่อัตราเติบโตราว 12–17% ต่อปี (ค่ากลางจาก MarketsandMarkets, Grand View, P&S)
แต่ตัวเลขที่ทรงพลังกว่า “ขนาดตลาด” คือ “ของเหลือให้โตอีกเยอะแค่ไหน” ในสหรัฐฯ มีการผ่าตัดเนื้อเยื่ออ่อน (soft-tissue) มากถึง ~44.5 ล้านเคสต่อปี แต่ที่ทำด้วยหุ่นยนต์มีราว ~900,000 เคส — แปลว่าหุ่นยนต์ยังเจาะตลาดได้แค่ ระดับเลขหลักเดียว ของการผ่าตัดทั้งหมด นี่คือ “พื้นที่ว่าง” มหาศาลที่ทั้งเจ้าตลาดและผู้ท้าชิงกำลังแย่งกัน
03มันทำงานยังไง — จากคอนโซลถึงปลายเครื่องมือ
ระบบหุ่นผ่าตัดแบบ “multiport” (ที่ครองตลาดอยู่) มีสามส่วนหลักที่ทำงานเป็นทอดๆ ส่วนแรกคือ คอนโซล ที่หมอนั่ง — มีจอแสดงภาพ 3 มิติจากกล้องในตัวคนไข้ และมีที่จับให้มือหมอบังคับ ส่วนที่สองคือ หอแขนกล (cart) ที่ค้ำอยู่เหนือคนไข้ มีแขนกล 3–4 แขน แต่ละแขนถือเครื่องมือเรียวๆ ที่สอดผ่านแผลเล็ก ส่วนที่สามคือ กล่องประมวลผลและระบบภาพ ที่เชื่อมสองฝั่งเข้าด้วยกัน
เวทมนตร์อยู่ที่ “การแปลงการเคลื่อนไหว” ระหว่างมือหมอกับปลายเครื่องมือ ระบบทำสามอย่างพร้อมกัน: (1) กรองอาการสั่นของมือ ออกให้นิ่งสนิท · (2) ย่อสเกลการเคลื่อนไหว — หมอขยับมือ 1 ซม. ปลายเครื่องมืออาจขยับแค่ 2–3 มม. ทำให้ทำงานละเอียดระดับที่มือเปล่าทำไม่ได้ · และ (3) เพิ่มข้อหมุนที่ปลายเครื่องมือ (wristed instruments) ให้มันงอและหมุนได้รอบทิศเหมือนข้อมือคนในที่แคบๆ
ผลคือสิ่งที่มือเปล่าทำไม่ได้: เย็บแผลในที่แคบลึก ตัดต่อเส้นเลือดเล็กระดับมิลลิเมตร ทำงานในมุมที่ข้อมือคนงอเข้าไม่ถึง ทั้งหมดผ่านแผลเล็กที่คนไข้ฟื้นตัวเร็ว และรุ่นใหม่สุดอย่าง da Vinci 5 เพิ่ม “แรงสะท้อนกลับ” (force feedback) ให้หมอ รู้สึก ได้ว่ากำลังดึงเนื้อเยื่อแรงแค่ไหน — ในการทดสอบช่วยลดแรงที่กระทำต่อเนื้อเยื่อได้ถึง 43%
04โมเดล “razor-and-blades” — หัวใจของกำไร
ทีนี้มาถึงส่วนที่สำคัญที่สุด และเป็นเหตุผลว่าทำไมหุ่นผ่าตัดถึงเป็นธุรกิจในฝัน เปรียบกับ มีดโกนกับใบมีด: บริษัทขายตัวเครื่อง (มีดโกน) ในราคาแพง — da Vinci 5 ขายเฉลี่ย ~$1.5 ล้านต่อเครื่อง — แต่นั่นไม่ใช่ที่มาของกำไรก้อนใหญ่ กำไรจริงมาจาก “ใบมีด”: ทุกครั้งที่ใช้ผ่าตัด ต้องใช้เครื่องมือและอุปกรณ์สิ้นเปลือง (instruments & accessories) ชุดใหม่ที่มีอายุการใช้จำกัด บวกค่าบริการและบำรุงรักษารายปี
นี่คือเครื่องจักรผลิตรายได้ที่ทบต้นไปเรื่อยๆ ทุกเครื่องที่ขายไปแล้วในอดีต ยังสร้างรายได้ต่อเนื่องทุกปีตราบที่ยังถูกใช้ผ่าตัด ยิ่งติดตั้งเครื่องมาก ยิ่งผ่าตัดบ่อย รายได้ต่อเนื่องก็ยิ่งทบขึ้น ผลคือสำหรับเจ้าตลาด ~84% ของรายได้เป็นรายได้ต่อเนื่อง (เครื่องมือ + บริการ) ไม่ใช่จากการขายเครื่อง
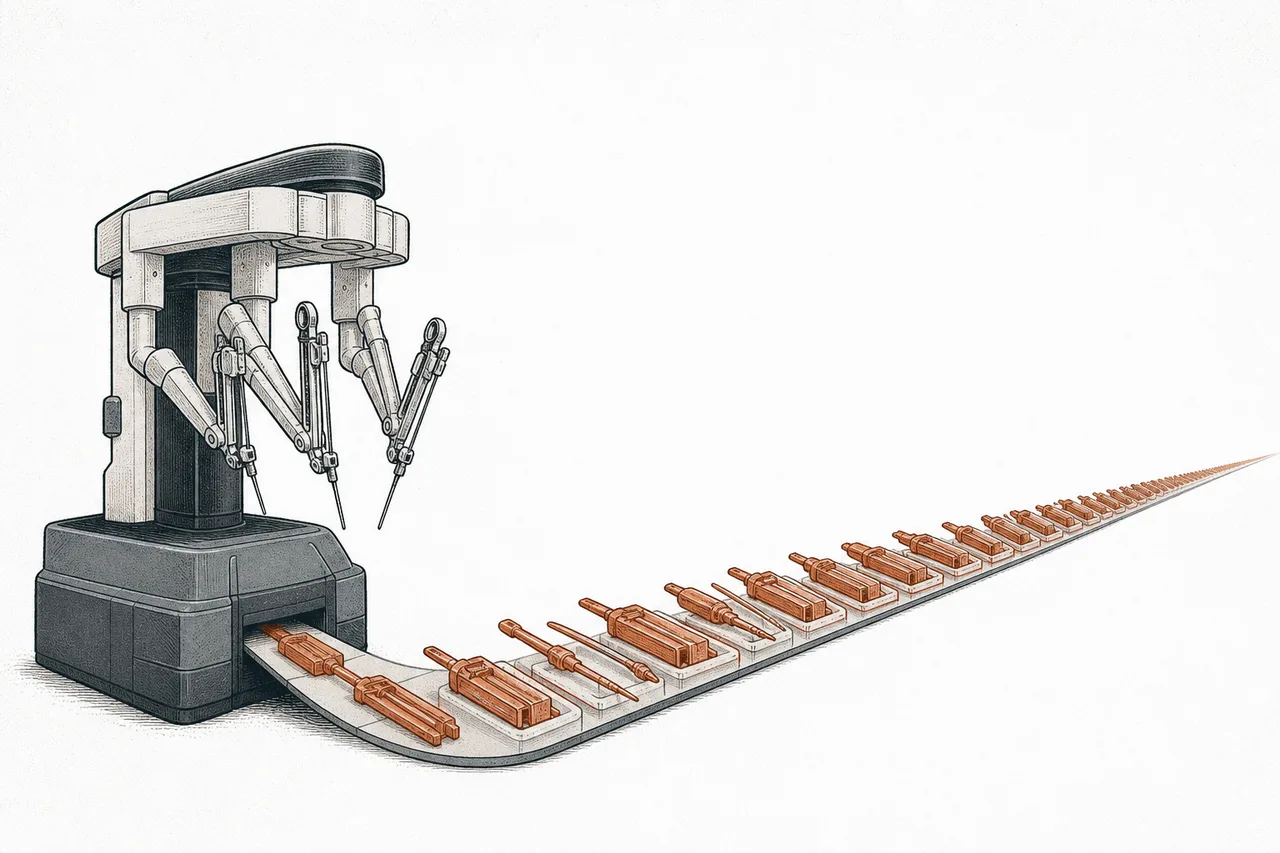
ทำไมโมเดลนี้ถึงทรงพลังในเชิงธุรกิจ? เพราะมัน สร้างคูเมือง (moat) สองชั้น ชั้นแรก: เมื่อโรงพยาบาลลงทุนเครื่องราคาหลายสิบล้านบาท ฝึกหมอทั้งทีม และวางมันเป็นมาตรฐานในห้องผ่าตัดแล้ว การเปลี่ยนไปใช้ยี่ห้ออื่นมีต้นทุนสูงมาก ชั้นที่สอง: รายได้ต่อเนื่องที่คาดเดาได้ทำให้กระแสเงินสดนิ่งและกำไรขั้นต้นสูง — เป็นคุณภาพรายได้ที่นักลงทุนยอมจ่ายพรีเมียมให้
Installed base = จำนวนเครื่องที่ติดตั้งใช้งานอยู่ทั้งหมดในตลาด ยิ่งมากยิ่งดี เพราะแต่ละเครื่อง “สูบ” รายได้ต่อเนื่องเข้ามาทุกปี · Recurring revenue = รายได้ที่เกิดซ้ำสม่ำเสมอ (เครื่องมือต่อเคส + ค่าบริการ) ไม่ใช่รายได้ก้อนเดียวจากการขายเครื่อง — เป็นเหตุผลหลักที่ตลาดให้มูลค่าธุรกิจนี้สูง
05มันอยู่ตรงไหนในจักรวาลหุ่นยนต์
หุ่นผ่าตัดเป็นหนึ่งในสาขา “application” ของ Robotics & Physical AI — กลุ่มเดียวกับหุ่นในโรงงาน หุ่นคลังสินค้า รถไร้คนขับ และฮิวแมนนอยด์ ความต่างคือหุ่นผ่าตัดอยู่ปลายสุดของสเปกตรัม “ความแม่นยำสูง-ความเสี่ยงสูง-มูลค่าต่อหน่วยสูง” ขณะที่หุ่นคลังสินค้าเน้นปริมาณและราคาถูก
มันเชื่อมกับ node อื่นในแบบที่เล่าเรื่องได้ชัด:
- นั่งบน ชิ้นส่วนและแอคชูเอเตอร์หุ่นยนต์: ความนิ่งและความละเอียดของแขนกลมาจากมอเตอร์ เกียร์ และเซนเซอร์แรงคุณภาพสูง — หัวใจทางกลของหุ่นผ่าตัดคือชิ้นส่วนกลุ่มนี้ (บริษัทอย่าง Renishaw และ Hiwin อยู่ในห่วงโซ่นี้)
- ถูกขับเคลื่อนโดย สังคมสูงวัย: คนแก่มากขึ้น = การผ่าตัด (มะเร็ง ต่อมลูกหมาก เปลี่ยนข้อเข่า/สะโพก) มากขึ้น ดีมานด์ของหุ่นผ่าตัดผูกกับโครงสร้างประชากรโดยตรง
- ทับซ้อนกับ Biotech & Genomic Medicine: ทั้งคู่คือ “เทคโนโลยีที่ทำให้การรักษาดีขึ้น” — หุ่นผ่าตัดคือฝั่งฮาร์ดแวร์ของการแพทย์แม่นยำ
- เริ่มพึ่ง AI มากขึ้น: ปัจจุบัน AI ยังไม่ได้ผ่าแทนหมอ แต่ถูกใช้วิเคราะห์วิดีโอผ่าตัด ให้คำแนะนำระหว่างเคส และเป็นทิศทางอนาคตของ “หุ่นที่ฉลาดขึ้น”
จุดที่ควรเน้น: ในบรรดาพี่น้องหุ่นยนต์ทั้งหมด หุ่นผ่าตัดคือ node ที่ “พิสูจน์โมเดลธุรกิจ” สำเร็จที่สุด มันเป็นต้นแบบให้เห็นว่า หุ่นยนต์ที่ขายฮาร์ดแวร์แพง + เก็บรายได้ต่อเนื่องจากการใช้งาน คือสูตรที่สร้างกำไรยั่งยืนได้จริง
06ตอนนี้ไปถึงไหนแล้ว — เจ้าตลาดกับผู้ท้าชิงที่เพิ่งมาถึง
เรื่องราวของปี 2025–2026 มีสองเส้นที่วิ่งคู่กัน เส้นแรก: เจ้าตลาดยังโตแรงและทิ้งห่าง Intuitive Surgical (เจ้าของ da Vinci) มีฐานติดตั้งกว่า 10,700 เครื่องทั่วโลก (+13% ต่อปี) ปี 2025 มีการผ่าตัดด้วย da Vinci ราว 3.15 ล้านเคส (+18%) รายได้รวมแตะ ~$10,000 ล้าน (+21%) และครองส่วนแบ่งตลาดหุ่นผ่าตัดเนื้อเยื่ออ่อนกว่า 60% — แทบจะผูกขาดมา 20 ปี
เส้นที่สอง และเป็นดราม่าที่ใหญ่ที่สุดของวงการ: หลังจากแทบไม่มีคู่แข่งจริงมา 20 ปี ยักษ์ใหญ่สองรายเพิ่งมาถึงประตูพร้อมกัน ในเดือนธันวาคม 2025 Medtronic ได้รับอนุมัติจาก FDA สำหรับหุ่น Hugo ในการผ่าตัดทางระบบทางเดินปัสสาวะ (urology) — เป็นครั้งแรกที่ da Vinci เจอคู่แข่งตัวจริงในตลาดเนื้อเยื่ออ่อนสหรัฐฯ และในเดือนมกราคม 2026 Johnson & Johnson ก็ยื่นหุ่น Ottava ขออนุมัติ FDA ตามมาติดๆ
ขณะเดียวกัน อีกสนามหนึ่งคือ ออร์โธปิดิกส์ (กระดูกและข้อ) ที่เล่นกันคนละกลุ่ม — ที่นี่ Stryker ครองด้วยหุ่น Mako (ติดตั้งแล้วกว่า 2,000 เครื่อง, 2 ใน 3 ของการเปลี่ยนข้อเข่าในสหรัฐฯ ทำด้วย Mako) และ Zimmer Biomet สู้ด้วย Rosa หุ่นออร์โธทำงานต่างจากหุ่นเนื้อเยื่ออ่อน: มันช่วยหมอ “ตัดกระดูกให้แม่นและวางข้อเทียมให้ตรงตำแหน่ง” มากกว่าการบังคับแขนกลผ่าตัดทั้งเคส
07อนาคตข้างหน้า
ทิศทางแรกคือ การแข่งขันที่กลับมาเป็นครั้งแรกในรอบ 20 ปี การมาของ Hugo และ Ottava จะทดสอบว่า moat ของ Intuitive แข็งแค่ไหนจริงๆ ในแง่ดีสำหรับวงการ การมีตัวเลือกมากขึ้นมักเร่งให้โรงพยาบาลกล้าลงทุน และดันการเจาะตลาด (ที่ยังอยู่แค่เลขหลักเดียว) ให้เร็วขึ้น — “พายอาจถูกแบ่งหลายส่วนขึ้น แต่พายเองก็โตเร็วขึ้น”
ทิศทางที่สองคือ การขยายเข้าสู่หัตถการใหม่ๆ หุ่นผ่าตัดเริ่มต้นจากต่อมลูกหมากและนรีเวช แล้วค่อยๆ ขยายสู่การผ่าตัดทั่วไป (general surgery) ซึ่งตอนนี้เป็นเครื่องยนต์การเติบโตหลัก ทิศทางต่อไปคือหัตถการที่ยากและซับซ้อนขึ้น รวมถึงการผสานสนามออร์โธกับเนื้อเยื่ออ่อนเข้าหากันมากขึ้น
ทิศทางที่สามคือ AI และข้อมูล — ไม่ใช่ให้หุ่นผ่าแทนหมอ แต่เป็นการใช้ข้อมูลจากการผ่าตัดหลายล้านเคสมาวิเคราะห์ ให้คำแนะนำระหว่างเคส วัดผลคุณภาพ และฝึกหมอใหม่ ใครครองฐานติดตั้งใหญ่สุด ก็ครองข้อมูลมากสุด ซึ่งจะกลายเป็น moat ชั้นใหม่ที่คู่แข่งหน้าใหม่ตามได้ยาก
08ความท้าทายและความเสี่ยง
เสน่ห์ของหุ่นผ่าตัดมาพร้อมความเสี่ยงที่ชัดเจน
ความเสี่ยงข้อแรกคือ การแข่งขันที่เพิ่งมาถึงจริงๆ เป็นเวลา 20 ปีที่ Intuitive แทบไม่มีคู่แข่งในเนื้อเยื่ออ่อน บัดนี้ Medtronic และ J&J — สองยักษ์ที่มีเงินทุน ทีมขาย และความสัมพันธ์กับโรงพยาบาลทั่วโลก — มาพร้อมกัน คำถามคือพวกเขาจะกัดส่วนแบ่งและกดราคา (โดยเฉพาะราคา “ใบมีด” ที่เป็นแหล่งกำไร) ได้แค่ไหน นี่คือความเสี่ยงต่อ มาร์จิ้น ไม่ใช่แค่ส่วนแบ่ง
ความเสี่ยงข้อสองคือ ต้นทุนและการเบิกจ่าย (reimbursement) เครื่องราคา ~$1.5 ล้าน บวกค่าเครื่องมือต่อเคสที่แพง ทำให้การผ่าตัดด้วยหุ่นมีต้นทุนสูงกว่าวิธีเดิม ถ้าระบบประกัน/รัฐไม่จ่ายเพิ่มให้คุ้ม โรงพยาบาลก็ลังเลที่จะลงทุน นี่คือเพดานที่กั้นการเจาะตลาดในหลายประเทศ โดยเฉพาะตลาดที่งบสาธารณสุขจำกัด
ความเสี่ยงข้อสามคือ หลักฐานทางคลินิกและความปลอดภัย หุ่นผ่าตัดต้องพิสูจน์ต่อเนื่องว่าผลลัพธ์ “ดีกว่าหรืออย่างน้อยเทียบเท่า” วิธีเดิมในราคาที่แพงกว่า เหตุการณ์ความปลอดภัยหรือการเรียกคืนสินค้าใดๆ กระทบความเชื่อมั่นได้รุนแรง และในบางหัตถการ ประโยชน์ของหุ่นเทียบกับวิธีส่องกล้องธรรมดายังเป็นที่ถกเถียง
สรุปสั้นๆ: ในเมกะเทรนด์หุ่นยนต์ที่เต็มไปด้วยคำสัญญา หุ่นผ่าตัดคือมุมที่ “ทำเงินจริงแล้ว” ด้วยสูตรขายเครื่องแพงครั้งเดียวแล้วเก็บรายได้ต่อเนื่องทุกเคส เรื่องราวข้างหน้าไม่ใช่ว่ามันจะทำเงินได้ไหม — มันทำได้อยู่แล้ว — แต่คือว่าหลังจากครองตลาดมา 20 ปีแบบแทบไร้คู่แข่ง ป้อมปราการนี้จะรับมือกับยักษ์ใหญ่ที่เพิ่งมาถึงประตูได้ดีแค่ไหน