Megatrend · ภาพรวมทั้งเทรนด์
เงินไม่ได้อยู่ที่ตัวเครื่องบิน — มันอยู่ที่เครื่องยนต์
หลังโควิด คนทั้งโลกแห่กลับมาบิน จนสายการบินสั่งซื้อเครื่องบินไว้ยาวเป็น คิวกว่า 12 ปี — มากกว่าที่ Airbus กับ Boeing สองเจ้าจะผลิตทันด้วยซ้ำ นี่คือ “ซูเปอร์ไซเคิล” ของการบินพาณิชย์ แต่กับดักของมือใหม่คือการคิดว่ากำไรอยู่ที่คนต่อเครื่องบิน ความจริงคือ ตัวลำคือธุรกิจมาร์จิ้นบาง ส่วนเงินก้อนใหญ่ไหลไปกองที่เครื่องยนต์ อะไหล่ และการซ่อมบำรุงที่เก็บเงินได้ทุกปีไปอีกหลายสิบปี บทเรียนนี้คือ แผนที่ ที่ร้อย 5 หมวดของอุตสาหกรรมเข้าด้วยกัน ว่าใครทำอะไร และอำนาจที่แท้จริงอยู่ตรงไหน (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: ซูเปอร์ไซเคิลของการบิน
ช่วงโควิด เครื่องบินทั้งโลกจอดนิ่งอยู่กลางทะเลทราย ใครๆ ก็คิดว่าการบินพาณิชย์จะซบเซาไปอีกนาน แต่สิ่งที่เกิดขึ้นกลับตรงกันข้าม — พอเปิดประเทศ คนแห่กลับมาบินจนความต้องการพุ่งแรงกว่าเดิม ปี 2025 ปริมาณการเดินทางทางอากาศทั่วโลก (วัดเป็น RPK — ระยะทางผู้โดยสารรวม) โตอีก 5.3% และอัตราการเติมที่นั่ง (load factor) ทำสถิติสูงสุดที่ 83.6% เครื่องบินแทบทุกลำบินเต็มลำ โดยเฉพาะฝั่งเอเชีย-แปซิฟิกที่โตถึง 10.9%
ผลคือสิ่งที่คนในวงการเรียกว่า “ซูเปอร์ไซเคิล” — สายการบินแห่สั่งซื้อเครื่องบินใหม่จนคิวสั่งจอง (backlog) ของ Airbus กับ Boeing รวมกันทะลุ 16,000 ลำ ในปี 2026 ซึ่งเป็นสถิติสูงสุดเท่าที่เคยมีมา ที่อัตราการผลิตปัจจุบัน คิวนี้ยาวกว่า 12 ปี พูดง่ายๆ คือต่อให้ไม่มีใครสั่งเพิ่มอีกเลย โรงงานก็ยังต้องผลิตไปอีกทศวรรษกว่าจะหมดคิว
และนี่ไม่ใช่แค่ฟองสบู่ระยะสั้น มองยาว 20 ปี ทั้ง Airbus และ Boeing ต่างคาดว่าโลกต้องการเครื่องบินใหม่ราว 43,000–44,000 ลำ ถึงปี 2044 ทำให้ฝูงบินทั่วโลกเกือบ เพิ่มเป็นเท่าตัว จากราว 27,000 ลำเป็นเกือบ 50,000 ลำ โดยกว่า 70% เป็นเครื่องบินลำตัวแคบ (narrowbody แบบ A320 / 737) ที่ใช้บินเส้นทางในภูมิภาค การบินจึงไม่ใช่อุตสาหกรรมที่กำลังจะตาย แต่เป็นเครื่องจักรเติบโตระยะยาวที่ผูกกับการที่ชนชั้นกลางทั่วโลก โดยเฉพาะในเอเชีย เริ่มมีกำลังจ่ายเพื่อขึ้นเครื่องบิน
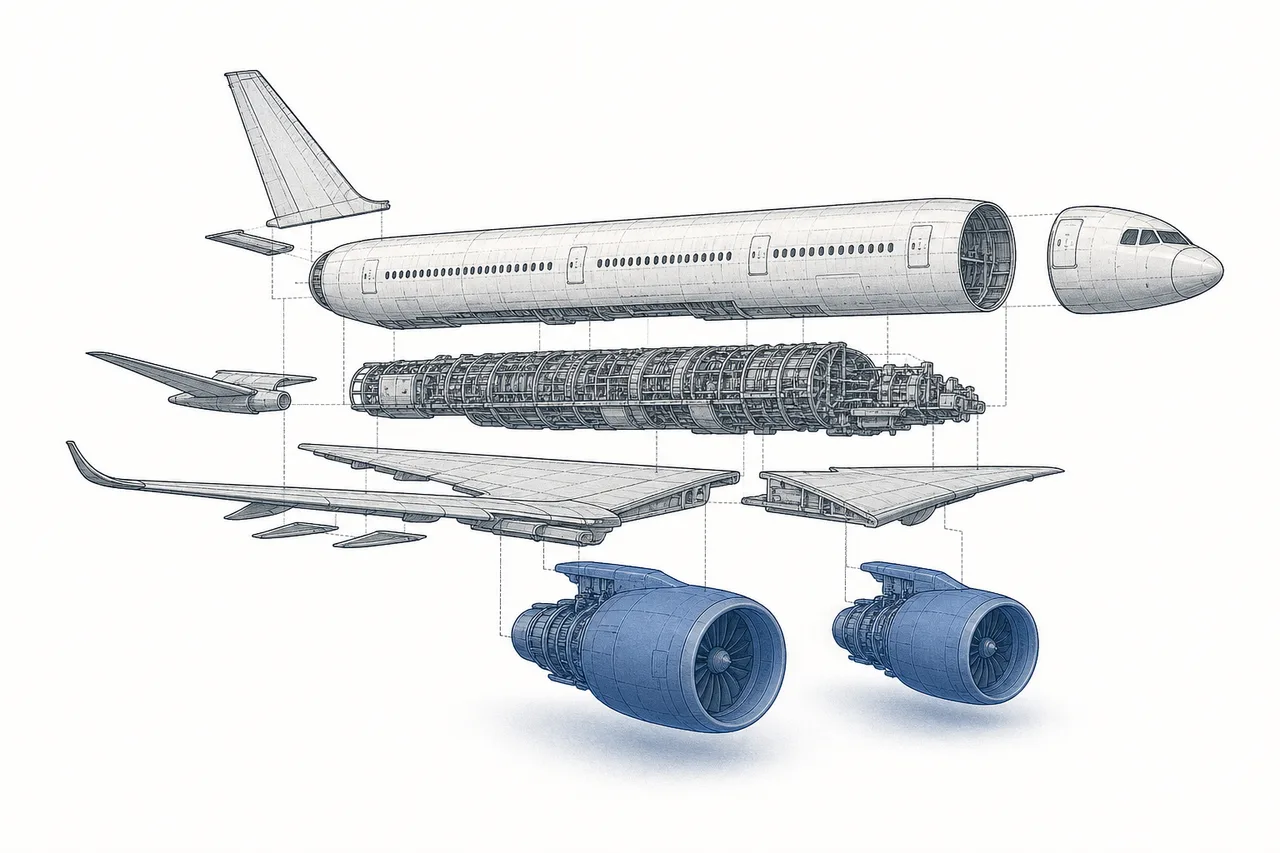
แต่ทั้งหมดนี้ยังไม่ใช่ประเด็นที่สำคัญที่สุด สิ่งที่มือใหม่ต้องเข้าใจก่อนคือ “เครื่องบินหนึ่งลำ” ไม่ได้มาจากบริษัทเดียว — มันคือการประกอบของผู้เชี่ยวชาญหลายชั้น และกำไรของแต่ละชั้นต่างกันราวฟ้ากับเหว นั่นคือสิ่งที่เราจะกางแผนที่ให้เห็น
02แผนที่: 5 หมวดย่อยคืออะไร
อุตสาหกรรมการบินแบ่งเป็น 5 หมวด ซึ่งเรียงตามลำดับการสร้างเครื่องบินหนึ่งลำ — ตั้งแต่คนออกแบบและประกอบลำ ไปจนถึงคนดูแลมันตลอดอายุการใช้งาน แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
หัวใจ — คนสร้างและคนขับเคลื่อน
- Airframe OEMs: ผู้ผลิตและประกอบ “ตัวลำ” เครื่องบิน — สนามที่ Airbus กับ Boeing ครองแบบสองเจ้า (duopoly) ทั้งโลก เป็นต้นทางของคิวสั่งจอง 12 ปี แต่ก็เป็นหมวดที่มาร์จิ้นบางที่สุด
- Aircraft Engines & Propulsion: เครื่องยนต์ไอพ่น — ชิ้นที่แพงและทำกำไรที่สุดในเครื่องบิน ผู้เล่นมีไม่กี่ราย (GE Aerospace, Safran, Pratt & Whitney, Rolls-Royce) ขายเครื่องยนต์เกือบขาดทุนเพื่อเก็บเงินจากอะไหล่และซ่อมไปอีก 30 ปี
ซัพพลายเชน — ชิ้นส่วนและระบบ
- Aerostructures & Components: โครงสร้างและชิ้นส่วน — ลำตัว ปีก ฐานล้อ สลัก ใบพัดเทอร์ไบน์ บางส่วนเป็นชิ้นส่วนทั่วไป แต่บางส่วนเป็นชิ้น “เจ้าเดียวทำได้” ที่มีอำนาจตั้งราคาสูงมาก
- Avionics & Aircraft Systems: สมองและระบบประสาทของเครื่องบิน — คอมพิวเตอร์การบิน เรดาร์ ระบบนำทาง ระบบควบคุม ที่ผูกกับ เซมิคอนดักเตอร์ มากขึ้นทุกที
บริการ — ดูแลตลอดอายุการใช้งาน
- MRO & Aftermarket Services: การซ่อมบำรุง ยกเครื่อง และอะไหล่ (Maintenance, Repair & Overhaul) — เครื่องบินหนึ่งลำบินได้ 25–30 ปี และต้องเข้าศูนย์ตลอด นี่คือหมวด “รายได้ประจำ” ที่กำไรงามและไม่ผันผวนตามรอบขายเครื่องใหม่
03มันเชื่อมกันยังไง (value chain)
ลองตามการเกิดของเครื่องบินหนึ่งลำ ผู้ผลิตชิ้นส่วน (aerostructures) และผู้ทำระบบ (avionics) ส่งของป้อนให้ผู้ผลิตเครื่องยนต์และผู้ประกอบลำ (OEM) — Airbus กับ Boeing เอาทุกอย่างมาประกอบเป็นเครื่องบินส่งมอบให้สายการบิน แต่เรื่องราวไม่จบตรงนั้น เพราะนับจากวันแรกที่บิน เครื่องบินลำนั้นจะ ไหลกลับเข้าสู่วงจรซ่อมบำรุง (MRO) ไปอีกหลายสิบปี และนั่นคือที่ที่เงินไหลวนกลับมาหาผู้ผลิตเครื่องยนต์และชิ้นส่วน:
กุญแจของแผนที่นี้คือ “วงวนสีเด่น” นั้น — การขายเครื่องบินใหม่เกิดขึ้นครั้งเดียว แต่การซ่อมบำรุงและขายอะไหล่เกิดขึ้น ตลอดชีวิต ของเครื่องบิน ผู้ผลิตเครื่องยนต์เข้าใจเรื่องนี้ดีจนวางเกมไว้ตั้งแต่ต้น: ขายเครื่องยนต์ในราคาแทบไม่กำไร เพื่อให้เครื่องยนต์ของตัวเองไปติดอยู่บนปีกเครื่องบิน แล้วค่อยเก็บเงินจากอะไหล่และซ่อมไปอีก 30 ปีข้างหน้า
04มูลค่าและอำนาจอยู่ตรงไหน
นี่คือบทที่สำคัญที่สุดของแผนที่ทั้งใบ กฎเหล็กของอุตสาหกรรมการบินคือ มูลค่าไม่ได้อยู่ที่ “ตัวเครื่องบิน” การประกอบลำ (airframe) เป็นงานหนัก เงินลงทุนมหาศาล ใช้ทุนสูง แต่มาร์จิ้นบางและความเสี่ยงสูง (Boeing เพิ่งพิสูจน์ให้เห็นว่าทำพลาดได้ขนาดไหน) ส่วนกำไรงามๆ ไปกองอยู่ที่อีกสามจุด:
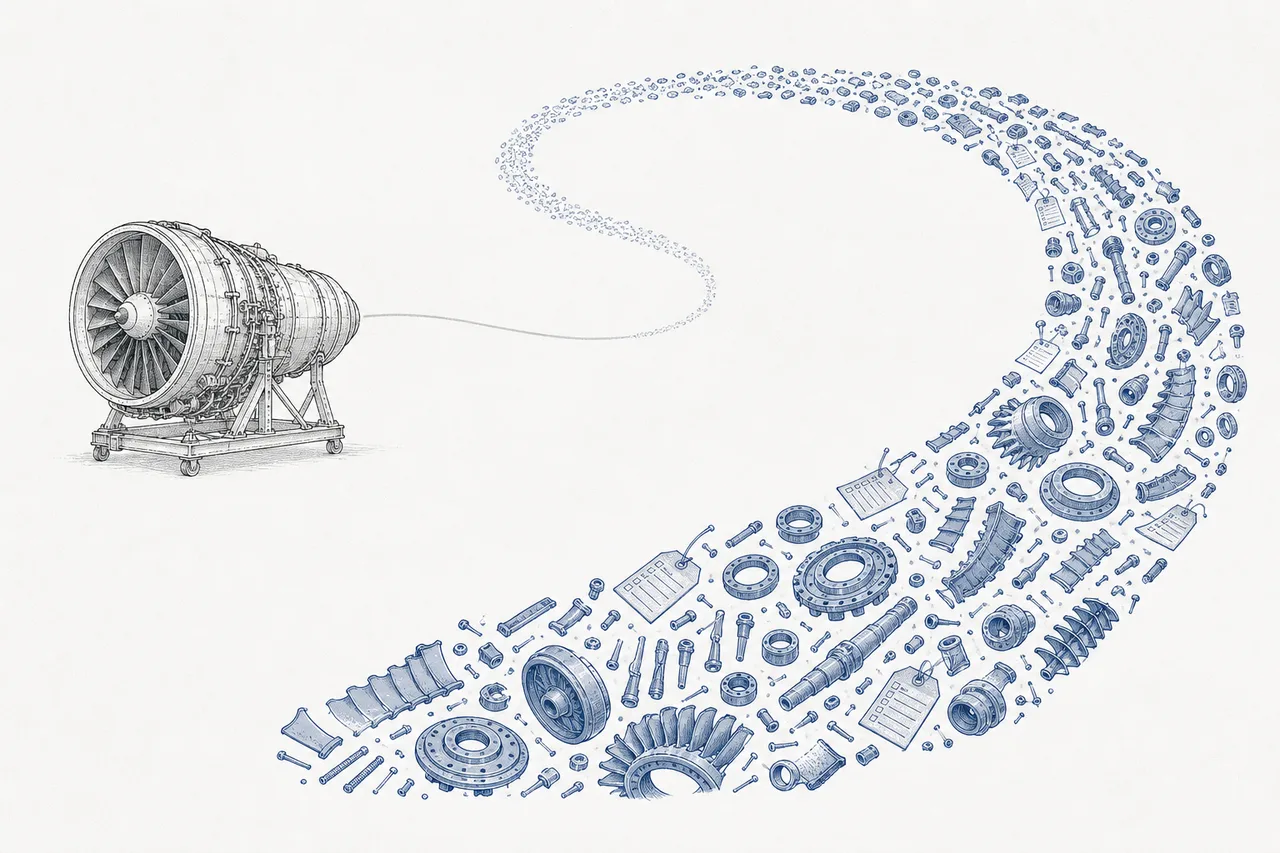
1. เครื่องยนต์ + อะไหล่ (the razor & blades): นี่คือธุรกิจที่ดีที่สุดในวงการ ผู้ผลิตเครื่องยนต์ขายตัวเครื่องในราคาแทบไม่กำไรหรือขาดทุนด้วยซ้ำ แต่เก็บเงินจากการขายอะไหล่และซ่อมบำรุง (aftermarket) ที่มาร์จิ้น 40–60%+ ไปตลอดอายุเครื่อง ตัวเลขจริงของ GE Aerospace เล่าเรื่องนี้ชัดมาก — ปี 2025 รายได้ราว 70% มาจาก aftermarket ไม่ใช่จากการขายเครื่องยนต์ใหม่ และมาร์จิ้นของแผนกเครื่องยนต์พาณิชย์อยู่ที่ 27.4%
2. MRO & aftermarket services: หมวดบริการซ่อมบำรุงมีรายได้ประจำ ไม่ผันผวนตามรอบขายเครื่องใหม่ และโตตามจำนวนเครื่องบินที่บินอยู่ ตลาด MRO ทั่วโลกอยู่ที่ราว $119,000 ล้านในปี 2025 และโตต่อเนื่องเพราะฝูงบินกำลังจะเพิ่มเป็นเท่าตัว
3. ชิ้นส่วน “เจ้าเดียวทำได้” (sole-source components): ชิ้นส่วนบางอย่างได้รับการรับรองให้ใช้กับเครื่องบินรุ่นนั้นๆ เพียงเจ้าเดียว เปลี่ยนซัพพลายเออร์ไม่ได้ง่ายๆ เพราะต้องผ่านการรับรองความปลอดภัยใหม่หมด ตัวอย่างที่ชัดที่สุดคือ TransDigm — ราว 80% ของรายได้มาจากชิ้นส่วน sole-source และ 90% เป็นดีไซน์เฉพาะของตัวเอง ทำให้มีอำนาจตั้งราคาขนาดที่มาร์จิ้น EBITDA สูงถึงราว 54% (สูงพอๆ กับบริษัทซอฟต์แวร์)
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้ทำเครื่องบินไหม” แต่ถามว่า “มันอยู่ตรงไหนของห่วงโซ่ — ขายของครั้งเดียว หรือเก็บเงินได้ตลอดอายุเครื่อง” สองบริษัทที่ทำเครื่องบินลำเดียวกัน อาจมีคุณภาพกำไรต่างกันสุดขั้ว
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 4 แรงใหญ่ที่ขยับทั้งอุตสาหกรรมพร้อมกัน:
1. ซูเปอร์ไซเคิลของดีมานด์เดินทาง — แรงพื้นฐานที่สุด คนทั้งโลกบินมากขึ้นเรื่อยๆ โดยเฉพาะชนชั้นกลางเอเชีย ดันให้สายการบินต้องซื้อและบำรุงเครื่องบินมากขึ้น เป็นแรงบวกระยะยาวที่ค้ำทั้งห่วงโซ่
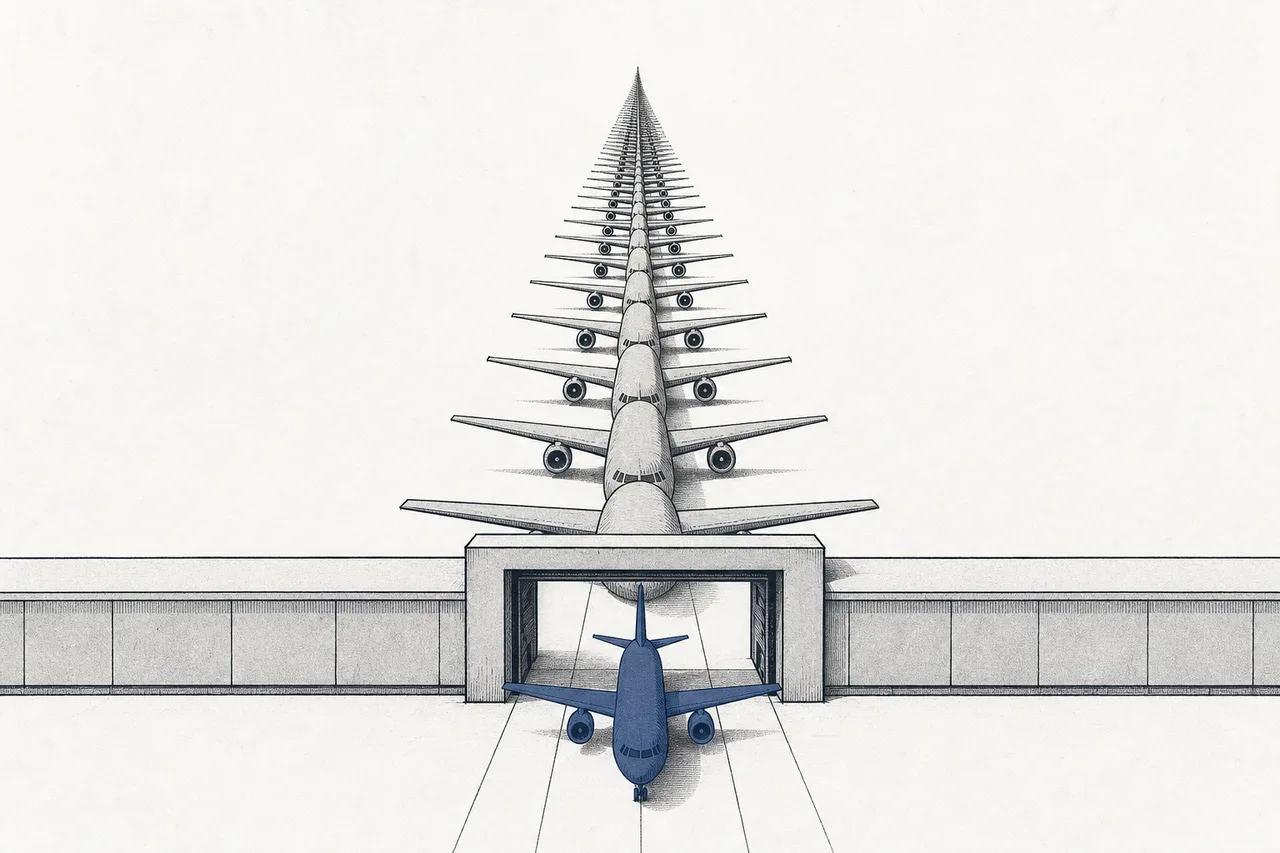
2. ดูโอโพลีและคอขวดการผลิต — ตัวลำเครื่องบินโดยสารขนาดใหญ่ทั้งโลกมาจากสองเจ้าเท่านั้น คือ Airbus กับ Boeing เป็นกำแพงกั้นผู้เล่นใหม่ที่สูงมาก (จีนกำลังพยายามด้วย COMAC C919 แต่ยังเล็ก) แต่ในซูเปอร์ไซเคิลนี้ ปัญหากลับกลายเป็น ผลิตไม่ทัน — ทั้งคู่ติดคอขวดซัพพลายเชน แรงงาน และคุณภาพ ทำให้ดีมานด์ที่มีอยู่กลายเป็นกำไรช้ากว่าที่ควร
3. การลดคาร์บอนและ SAF — การบินสร้างคาร์บอนราว 2–3% ของโลก และถูกกดดันให้ไปสู่ net-zero ปี 2050 ทางออกหลักคือ SAF (น้ำมันอากาศยานยั่งยืน) และเครื่องบินรุ่นใหม่ที่ประหยัดน้ำมันกว่าเดิม แต่ SAF ยังแพงราว 3 เท่าของน้ำมันปกติ และในปี 2025 ผลิตได้แค่ ~0.6% ของน้ำมันที่ใช้ทั้งหมด เป็นทั้งภาระต้นทุนและแรงผลักให้ฝูงบินเก่าต้องถูกแทนที่ด้วยรุ่นใหม่ (ดีต่อยอดสั่งซื้อ)
น้ำมันเครื่องบินที่ผลิตจากชีวมวล น้ำมันใช้แล้ว หรือสังเคราะห์จากไฮโดรเจน ใช้แทนน้ำมันฟอสซิลได้เลยโดยไม่ต้องเปลี่ยนเครื่องยนต์ ลดคาร์บอนได้มาก แต่ปัจจุบันแพงกว่าน้ำมันปกติ ~3 เท่า EU บังคับใช้ขั้นต่ำ 2% ในปี 2025 ไต่ขึ้นเป็น 70% ในปี 2050
4. ความเปราะของซัพพลายเชน — เครื่องบินหนึ่งลำมีชิ้นส่วนหลายล้านชิ้นจากซัพพลายเออร์ทั่วโลก ชิ้นเดียวขาด (เช่น เหตุไฟไหม้โรงงานผลิตสลักของ Boeing) ก็หยุดทั้งสายการผลิตได้ การพึ่งพาวัตถุดิบพิเศษอย่างไทเทเนียมและโลหะผสมทนความร้อนยัง ผูกกับห่วงโซ่วัตถุดิบสำคัญ และเซมิคอนดักเตอร์สำหรับ avionics ด้วย
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 คือยุคทองของฝั่งเครื่องยนต์และบริการ — GE Aerospace รายงานปี 2025 รายได้ $45.9 พันล้าน (+18%) คิวงานทะลุ $190 พันล้าน ส่งมอบเครื่องยนต์ LEAP ทำสถิติ 1,802 เครื่อง · Safran รายได้ €31.3 พันล้าน (+14.7%) มาร์จิ้นการดำเนินงาน 16.6% · ฝั่ง Boeing กำลังฟื้นจากวิกฤตคุณภาพ ค่อยๆ ดันอัตราผลิต 737 MAX ขึ้นสู่ 42 ลำ/เดือน ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจกระจายข้ามสหรัฐฯ-ยุโรป (และที่สำคัญ — กระจุกที่ฝั่งเครื่องยนต์):
07อนาคตและความเสี่ยง
มองไปข้างหน้า อุตสาหกรรมการบินมีทั้งแรงส่งระยะยาวและความเสี่ยงเฉพาะตัวที่ต้องดูคู่กัน
ฝั่ง โอกาส: ดีมานด์เดินทางยังโตต่อเนื่อง ฝูงบินโลกจะเกือบเพิ่มเป็นเท่าตัวใน 20 ปี (ต้องการเครื่องบินใหม่ ~43,000 ลำ) ทุกลำที่ส่งมอบจะกลายเป็น “ฐานติดตั้ง” (installed base) ที่สร้างรายได้ MRO และอะไหล่ไปอีก 25–30 ปี ยิ่งฝูงบินใหญ่ขึ้น กระแสรายได้ aftermarket ก็ยิ่งหนา — ใครคุมฝั่งเครื่องยนต์และบริการได้ ก็มีกระแสเงินสดที่คาดเดาได้ยาวนาน
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- วัฏจักร (cyclicality): การบินผูกกับเศรษฐกิจและการเดินทางอย่างแรง เศรษฐกิจถดถอย โรคระบาด หรือสงคราม ทำให้คนหยุดบินได้ทันที — โควิดคือบทเรียนล่าสุดว่าทั้งอุตสาหกรรมหยุดนิ่งได้ในชั่วข้ามคืน (แม้ฝั่ง MRO/aftermarket จะทนทานกว่าฝั่งขายเครื่องใหม่)
- ความเสี่ยงเฉพาะ Boeing: ครึ่งหนึ่งของ duopoly ยังฟื้นตัวจากวิกฤตคุณภาพและความเชื่อมั่น การผลิตที่ยังไม่กลับสู่ระดับปกติเต็มที่กระทบทั้งซัพพลายเชนที่ป้อนมัน และเป็นเครื่องเตือนว่าหมวด “ตัวลำ” เสี่ยงด้านปฏิบัติการสูง
- คอขวดซัพพลายเชน + ต้นทุน SAF: ชิ้นส่วนขาด แรงงานช่างขาด และต้นทุนการลดคาร์บอน (SAF แพง 3 เท่า) คือแรงกดที่อาจทำให้ซูเปอร์ไซเคิลกลายเป็นกำไรช้ากว่าที่หวัง
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า เงินไหลไปทางไหน ก่อนจะเดินเข้าไปสำรวจแต่ละห้องอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของ เครื่องยนต์, ตัวลำ, ชิ้นส่วน, avionics หรือ MRO ที่คุณสนใจได้เลย