メガトレンド · 人工知能
AIチップ1個はアイロン並みに熱い。じゃあ、誰がそれに電気を送り、熱を逃がしているのか?
みんなNVIDIAや、どんどん速くなるAIチップの話をします。でも、もっと静かな現実があるんです。最新世代のチップは1個で1,000ワット超を食い、ファンで風を当てたくらいでは冷やしきれないほど熱い。AIがどれだけ速く伸びるかを決めるのは、作れるチップの数ではありません。「電気を送り、熱を逃がす」のが間に合うかどうかなんです。これは水道管と電線、そして誰も目にしない機材の話——でも、それがAI時代のボトルネックになりました。
01これは何?
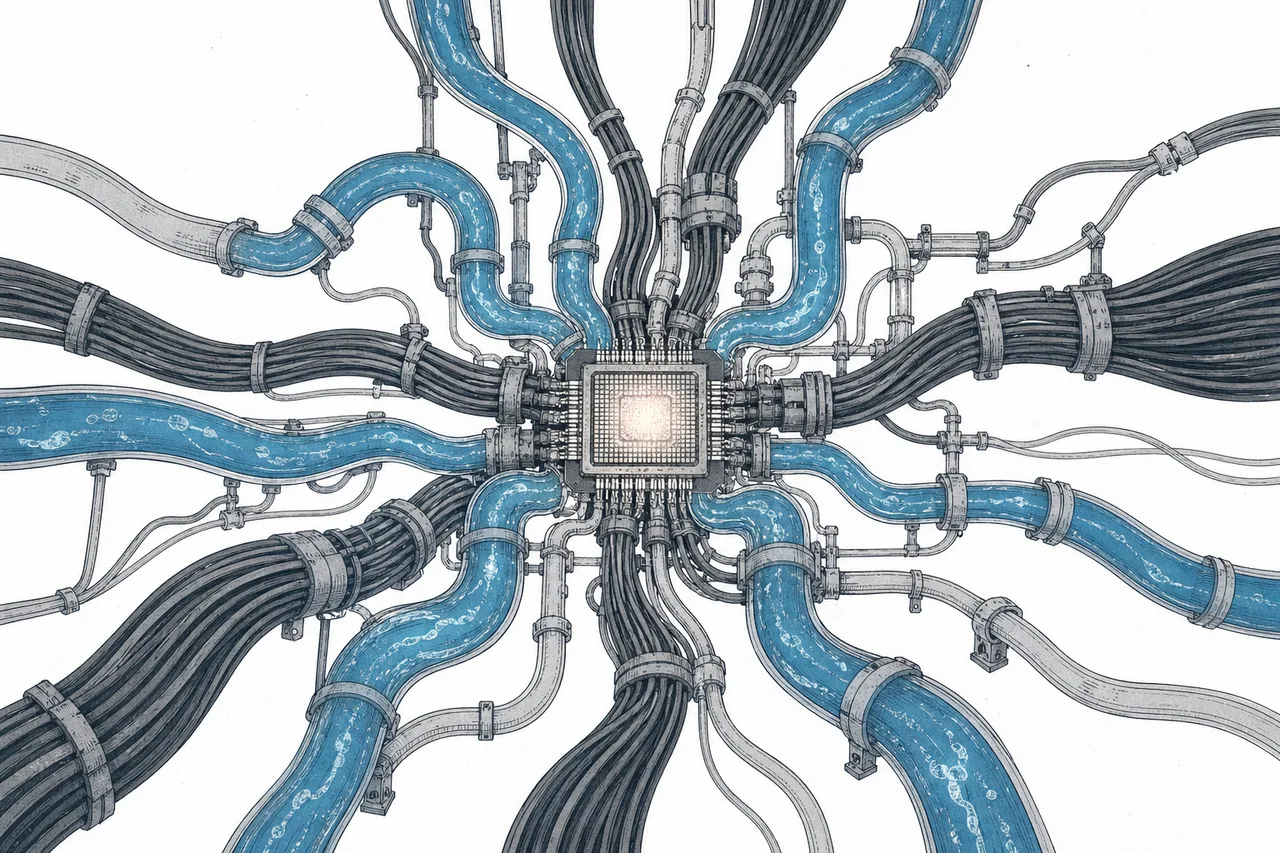
AIのデータセンターを、AIの「体」だと思ってください。脳は計算するチップ。でも体は、2つの仕組みがないと生きられません。電力系統(エネルギーを送る血管のようなもの)と、冷却系統(体温を下げる汗のようなもの)です。このノードは、その2つの仕組みの機材の話——データセンターという建物の中にあるものの話なんです。
はっきり言うと、AI Power & Cooling とはデータセンターの中にある、電気と熱の機材のこと——無停電電源装置(UPS)、配電ユニット(PDU)、チップの直前まで電圧を落とす変換器、冷却水のシステム、cold plate(冷却プレート)、熱交換器。これらはすべて1つの仕事のためにあります。チップに十分な電気を届け、壊れるほど熱くさせない、それだけです。
このノードはデータセンターの中の機材——UPS、PDU、冷却水のシステムです。一方、発電や国レベルの送電網(そもそも電気をどこから持ってくるか、発電所は足りるか)はEnergy Transition & Power Demandの話、「建物」そのものと建設はAI Data Center & Build-outの話です。この章は「電気がチップに届くまで」と「熱がチップから出ていくまで」だけに絞ります。
メガトレンドの地図では、このノードはArtificial Intelligenceの下、「インフラ」の層にあります。隣にはAI Compute(チップ)、AI Networking(つなぐ配線)、AI Data Center(建物)が並ぶ——いちばん地味な部品ですが、システム全体がどれだけ速く広がれるかを決める部品になりました。
02なぜ、それがAIの「ボトルネック」になったのか
話は、ぞっとするほど単純な数字から始まります。NVIDIAのAIチップ H100(2022年)は、1個でおよそ700ワットを食いました——ドライヤー1台ぶん。次の世代 B200(Blackwell)はこれを1,000〜1,200ワットに押し上げ、次に来る Rubin は1個で1,800〜2,300ワットに達すると見られています。これはアイロン級の熱が、手のひらほどの面積に詰め込まれているということです。
ところがAIのデータセンターは、チップ1個ではすみません。何十個ものチップを1つのラック(rack)に詰め込む。結果、ラックあたりの電力密度が数年で10倍に跳ね上がりました。一般的なデータセンターはかつてラックあたり約36キロワットでしたが、NVIDIAの GB200 NVL72 ラックは今や120〜140キロワットを食い、Rubin のロードマップはこれを500〜600キロワットへ、そしてラックあたり1メガワットの水準を目指して押し上げます。
ここが、話が「ボトルネック」に変わる地点です。今日のAI構築でいちばん大きな問題は、もはやチップを何個手に入れられるかではありません。電気を送り、熱を逃がすのが間に合うかなんです。冷やしきれなければ、チップは自分で速度を落とすか壊れる。電気が足りなければ、ラックは立ち上がらない。AIをスケールさせる力のすべてが、これまで退屈とされてきた「命を支える仕組み」にぶら下がっているわけです。
だから巨額の資金が流れ込んでいます。データセンター冷却の市場は2025年で約$48億、2035年には約$270億へ伸びると見られています(年平均で約18%の成長)——しかもこれは、さらに何倍も大きい電力機材の側を含んでいません。
03どう動くのか——「空気の壁」から冷却水へ
何十年もデータセンターは空気で熱を逃がしてきました——冷たい風をラックに通し、熱い風を吸い出す。単純で安い。でも空気には物理の限界があります。同じ体積なら、水は空気の約1,000倍の熱を運べる。ラックあたりの電力密度が約20〜30キロワットを超えると、空気は「もう手に負えない」状態になります——ファンを飛行機並みの轟音になるまで増やしても足りない。これが「空冷の壁(air-cooling wall)」です。
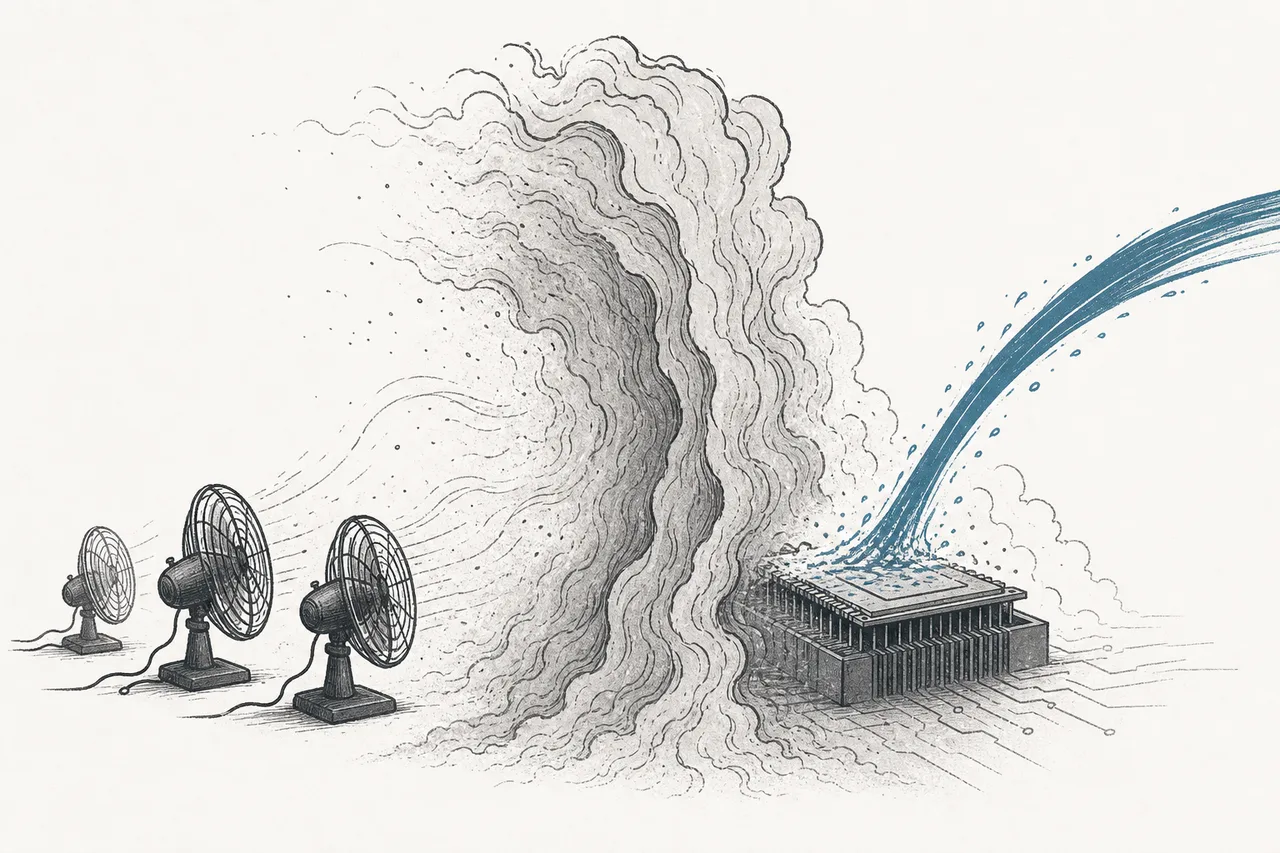
答えは、空気の代わりに水(または特殊な液体)を入れること。やり方は大きく2つあります。1つめはdirect-to-chip——中に水が流れる「cold plate(冷却プレート)」をチップに直接貼り、熱を出どころで吸い取る方式で、いちばん広く使われています。もう1つは究極のimmersion——サーバーごと電気を通さない液体に沈め、体全体から熱を染み出させる方式です(冷却投資の約17%を占めます)。
効果は「冷える」だけではありません。電気も節約できるんです。業界が使う指標がPUE。空冷のデータセンターはPUEが約1.5(チップを養う1単位ごとに、冷却などにもう半単位を余計に使う、という意味)。でも水冷はこれを1.05〜1.15まで下げ、immersion は約1.03に達する——冷却に使う電力を約20〜40%減らせます。
データセンターが使う電気の総量 ÷ コンピューターそのものを養う電気のこと · PUE = 1.0 が完璧(余計な電気がゼロ)· PUE = 1.5 は冷却/損失にさらに50%を使っているということ · 1.0に近いほど良い——巨大企業がこぞって水冷への投資に踏み切る、大きな理由がこれなんです。
04給電経路:電柱からチップまで
話のもう半分は「電気」です。電気が高圧の送電線からチップに届くまでには、何段もの「変換」を通らねばならず、どの段でも少しずつ熱としてエネルギーを失います。それをメガワット級のAIデータセンターの規模で掛け算すると、その小さな損失の積み重ねが、膨大なお金と電気になるのです。
今いちばん大きな電力側のトレンドが800V 高電圧DC(HVDC)です。ラックに届く前に何度も電圧を変換し直す(AC↔DC)代わりに、新しいやり方では、高圧の送電線(たとえば13.8 kV)から、データセンターの入口の段階で「ソリッドステート変圧器」を使って800V DCに変換し、そのままラックへ電気を引く——変換の段数をいくつも省いてしまうわけです。
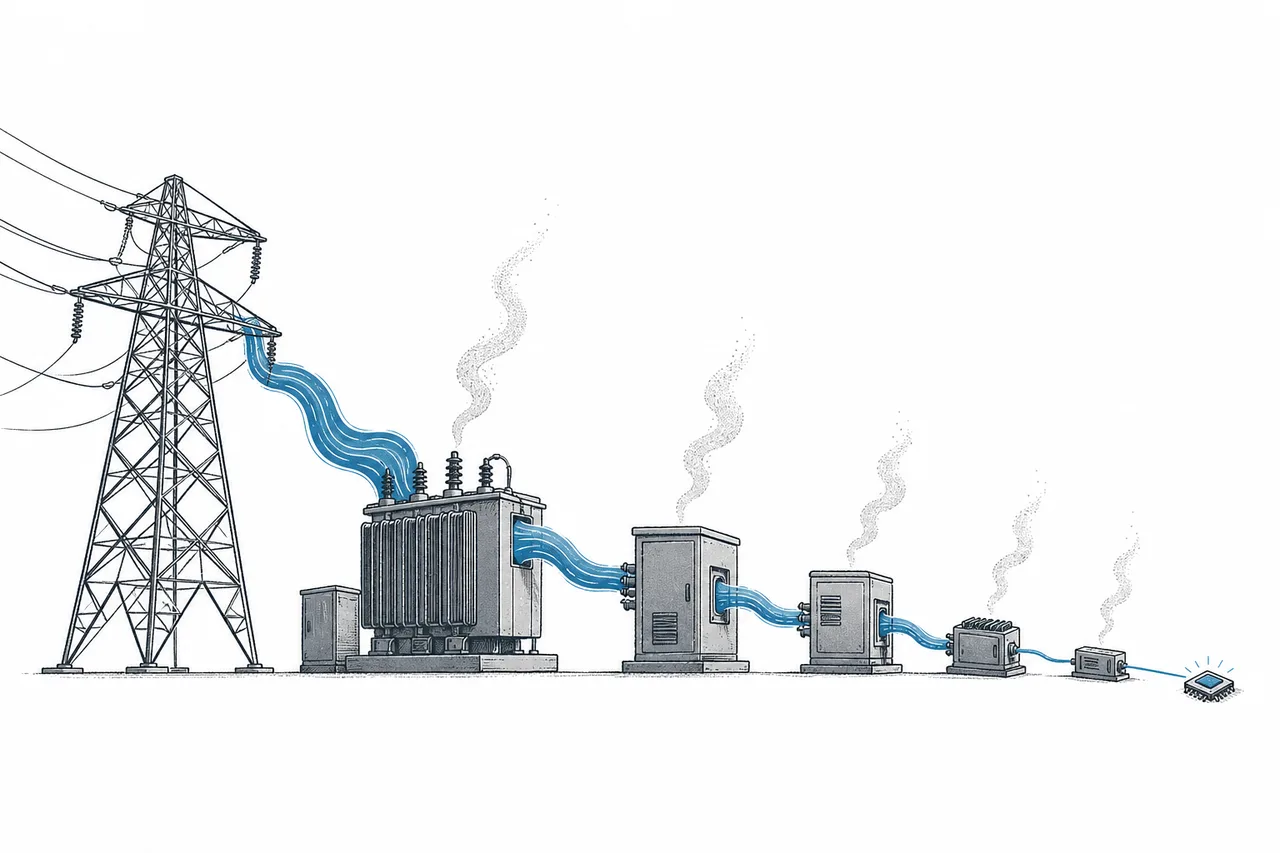
なぜ今やるのか? ラックあたり1メガワットの水準では、従来の低い電圧のままだと、引かねばならない銅の電線が太く重くなりすぎて、現実には不可能になるからです。だからNVIDIAは ABB、Eaton、Schneider、Vertiv と組んで800Vの規格を定め、2027年の Rubin Ultra(Kyber)ラックで実際に使う計画を立てています——つまり、こうした電力機材のメーカーは、まるごと新世代の製品を売り出そうとしているのです。
05エコシステムの中でのつながり
このノードは、AIピラミッド全体を支える「最下層」です——上にも下にも、そして横にも、しっかりつながっています。
- 上流はAI Compute(チップ): NVIDIAが電気を食い、より熱いチップを出すたびに、それは power & cooling 側に「すぐ更新せよ」という発注書になる——チップこそ、この章のすべての需要の出どころです
- AI Data Centerの中に入る: このノードは、build-out が建てた建物の中の機材——この2つは常にセットですが、この章は「電気と冷却」だけを掘り、建物そのものは扱いません
- Energyに需要を引き込む: AIのデータセンターは、世界有数の大口電力消費者になりつつあります——IEAは、世界のデータセンターの電力消費が415 TWh(2024年)から2030年に約945 TWhへ伸びると見ています。このノードはその電気を消費する「最終地点」ですが、「電気をどこから持ってくるか」は Energy の話です
- Analog & Power Semiconductorsに頼る: あらゆる電圧変換の段(そして800V)の心臓部にあるのが、給電・変換用のチップ——とくに SiC や GaN といった新素材の半導体は、より効率よく電気を変換できるので、power-semi 側もこれに合わせて伸びていきます
覚え方は簡単です。AI Compute が命じる → Power & Cooling が背負う → Energy が供給する。そして、この「背負う」層が追いつかなければ、ピラミッド全体がそれ以上は伸びられない——だからこそ、この地味な部品が、業界中の投資家が注視する場所になったのです。
06いま、どこまで来たのか + プレーヤー
2025〜2026年は、このグループの本格的な「ブーム」の時期です。需要が速く強く来すぎて、トップ企業の受注額が打ち間違いに見えるほど。いちばん分かりやすい例が、power & cooling 機材のトップVertivです。2025年通年の売上は$102億(+28%)。でも、もっと驚くのはbacklog(受注残=まだ納めていない手持ちの仕事)が$150億に急増——1年で2倍超になったことです。
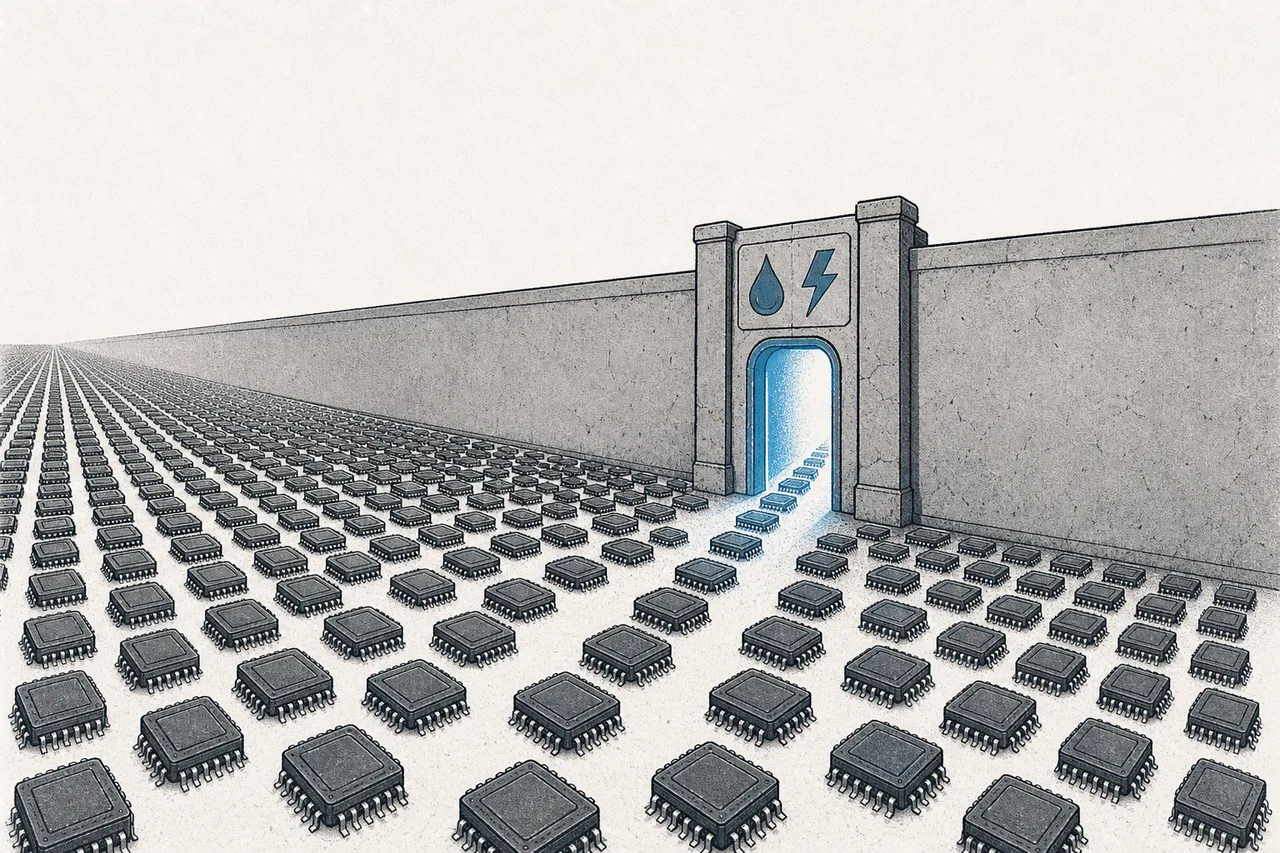
勢いを最もよく語る数字が、Vertiv のbook-to-bill(新規受注 ÷ 納品額)で、2025年第4四半期で約2.9倍でした——つまり、$1ぶん納品するたびに、$2.90の新規受注が入ってくる。需要が、生産能力の追いつく速さをはるかに上回って伸びているのです。
この市場の構造は、ごく少数の手に集中しています。冷却側ではVertiv と Schneider Electric がほぼ互角で首位(Dell'Oro によれば差はわずか約0.1%)、上位5社で市場の約35%を握ります。電力機材側はEaton、ABB、Schneiderが軸で、これにnVent、Boyd、Muntersのような専業プレーヤーが、冷却の接続機材や熱管理の部分で加わります。
07これからの展開
第1の方向ははっきりしています。水冷が選択肢ではなく標準になる。2,000ワット超を食う Rubin チップに空冷で選べる版がもう存在しなくなれば、新しいAIデータセンターはすべて、最初から液体前提で設計されます——そして空冷の古い施設は、大規模な改修が必要になり、それが大きな「アップグレード」市場を開きます。
第2の方向はラックあたり1メガワットと800Vをめぐる競争です。2027年に Rubin Ultra が来ると、電力アーキテクチャがまるごと変わる。誰が先に800Vの規格を定め、製品を納められるかが、大きな優位になります——そしてこれは、さらに一段深いpower semiconductor(SiC/GaN)のメーカーまで需要を引き込みます。
第3の方向は排熱の再利用(heat reuse)です。データセンターが水で熱を吸い取ると、その温まった水を、周囲の建物や地域の暖房に使い始める国も出てきました——「廃棄物」(熱)を資源に変える動きです。まだ小さいですが、エネルギーと環境の圧力に押されて伸びていくトレンドです。
08課題とリスク
第1のリスクはAI投資サイクルへの依存です。このグループの熱い需要は、巨大テック企業がデータセンター建設に注ぐ資金(capex)に直結しています。いつかAI投資が鈍る、あるいは「作りすぎ」の局面に入れば、今は美しく見える backlog も、急にしぼみかねない——このグループはブームに乗って強く上がるぶん、同じだけ強く下がることもあります。
第2のリスクは電力とグリッドが本当の天井になることです。どれだけ機材を間に合わせて作っても、その土地の送電網が十分な電気を供給できなければ、データセンターは建てられない——これはこの章のプレーヤーの手の外にある問題で、Energyに直結します。多くの地域では、グリッド接続の順番待ちが、機材待ちより大きな足かせになっているほどです。
第3のリスクは規格がまだ定まらないことと、設置の複雑さです。水と電気が近くにあるということは、「漏れない・ショートしない」を完璧にやり切らねばならない、ということ。液体と800Vへの転換には、まだ足りない専門の技術者とサービスが要ります。そしてNVIDIAの規格が変われば、すでに生産ラインに投資したメーカーは、それに合わせて作り直さねばならない——技術が変わる速さは、機会でもリスクでもあるのです。
短くまとめます。私たちが耳にするAIの物語は、たいてい「チップが賢くなった」で止まります。でも本当は、賢くなったチップはそのぶん熱く、電気に飢えていて、従来の「命を支える仕組み」では手に負えなくなっている。水道管と電線、そして熱の問題を解ける者こそが、AIを本当に伸ばし続ける鍵を握る——だからこそ、データセンターでいちばん退屈だった部品が、この時代で最も重要なボトルネックの一つになったのです。