メガトレンド · Defense & Geopolitical Fragmentation
弾は作れている。間に合わないのは、その中に詰める「中身」のほう
世界中が155mm榴弾砲の砲弾を増産しようと工場を建て始めたとき、多くの人は「問題は鉄と工作機械だ」と考えました。でもウクライナ戦争があらわにした本当のボトルネックは、「砲弾の殻」そのものではありません——それは中に詰まっている発射薬と爆薬(energetics)のほうで、それを作る化学工場が、西側にはぞっとするほど少ししか残っていなかったのです。これは、いちばん「単純」な砲弾が、世界の安全保障でいちばん脆い急所になってしまった物語です。
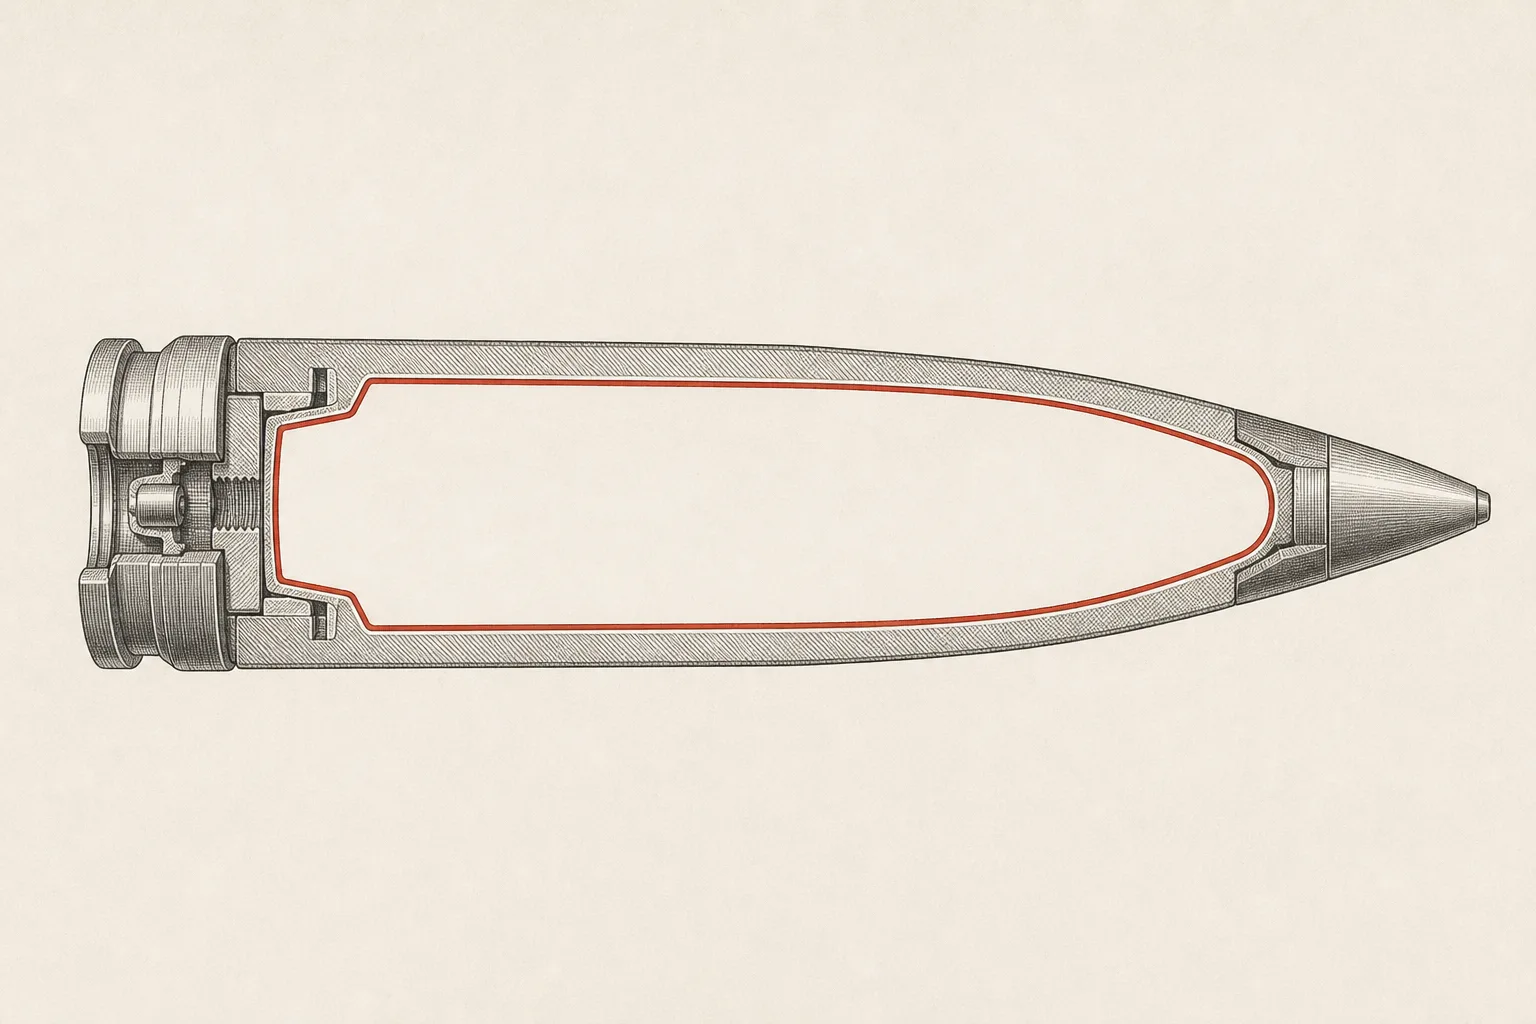
01それは何か
155mmの榴弾砲弾を一発、思い浮かべてみてください——重さ45kgほどの鉄の円筒で、高さはふくらはぎくらい。見た目はとても「素朴」です。画面もチップも、誘導システムも何もない。一発数億円の賢いミサイルがあふれる兵器の世界では、こいつはいちばん「単純」な存在——放物線を描いて飛び、あとは重力まかせでどこかに落ちるだけ。でもこのnodeが扱うのは、まさにこの単純な砲弾——そして何より大事なのは、その「中に詰まっているもの」です。
砲弾は一発のなかに、別々のタイミングで「爆発」する部分が二つあります。一つは発射薬(propellant)で、砲身のなかで点火して弾を数十km先まで押し出す。もう一つは弾頭の爆薬(TNT など)で、着弾したときに爆発する。この二つの化学物質をまとめて「energetics」と呼びます——ありふれた鉄の殻のなかに隠れた、本当の主役です。
Energetics = 莫大なエネルギーを蓄え、ものすごい速さで放出する化学物質のグループ。ざっくり二つに分かれます。一つは砲身から弾を押し出す圧力を生むために「燃焼」する発射薬(propellant)(nitrocelluloseを芯にした無煙火薬から作る)。もう一つは弾頭で「爆発」する炸薬(explosive fill)で、TNTや、より新しい IMX などがこれにあたります。これらが、鉄の殻を兵器に変える「中身」です。これがなければ、砲弾はただの空っぽの鉄パイプにすぎません。
メガトレンドの地図のうえで、Ammunition & Energetics は、大トレンドDefense & Geopolitical Fragmentationの下、Missiles, Munitions & Energeticsのなかでいちばん深い枝(leaf)にあたります。防衛産業すべての底に横たわる「原材料・消耗品の層」です。大事なのは、すぐ隣の兄弟——Missiles & Precision-Guided Munitions(ミサイル・誘導兵器)——との違いを理解すること。誘導ミサイルは「賢くて、高価で、数が少ない」もの——頭脳とセンサーを積んで自分で目標へ飛んでいく。いっぽうこのnodeは「単純で、安くて、数が膨大」なもので、何百万発と作らなければならない。そして勝敗を決めるのは賢さではなく、「作るのが間に合うかどうか」です。
02なぜ重要か——ボトルネックは化学工場にあって、砲弾そのものではない
ふつうの人はこう考えます——ヨーロッパが砲弾をもっと欲しいなら、鉄を打ち抜く工場を増やせばいいだけでは? 難しいところなんてあるの? ウクライナ戦争が突きつけた答えは——鉄の殻を打ち抜くこと自体はまったく問題じゃない。問題は、そこに詰める「中身」が足りないこと。これがこのnode全体の核心です。
いちばん衝撃的な数字が TNT にあります。冷戦期には大型の TNT 工場を7か所も抱えていたヨーロッパ大陸が、いまでは主要な工場がたった1か所——ポーランドのビドゴシュチ(Bydgoszcz)にある Nitro-Chemで、年に約10,000トンの TNT を作るだけ。しかもその生産能力はすべて長期契約で押さえられてしまっています。つまり今日だれかが追加で発注しても、回せる TNT はほとんど残っていない。いっぽうロシアは、ヨーロッパ大陸全体を合わせたよりも約12倍多くの爆薬を作っています。
発射薬の側も同じボトルネックにぶつかります。米軍が「すぐ撃てる」砲弾の生産を月10万発まで引き上げようとしたとき、たちまち制約になったのは鉄ではなく発射薬(propelling charge)でした。米国は必要な品質のnitrocelluloseを自前で作れず、フランス・チェコ・韓国・カナダから輸入しています。ヨーロッパも年に約20,000トンの nitrocellulose が要るのに、自前で作れるのは約4,500〜10,000トンだけ。しかもその原料は「cotton linters」(繊維産業で残る短い綿の繊維)で、ヨーロッパはこれを中国から70%超輸入しているのです。
投資の観点で大事なのは、この市場が大きく、しかも速く伸びていること。世界の榴弾砲弾市場は2025年で約56億ドル、2030年には約73億ドル(CAGR 約5.7%)まで伸びると見られています。なかでも「大口径(large caliber)」は、砲弾市場全体でいちばん速く伸びるセグメントで、伸び率は二桁台——どの国もいっせいに「使い果たした備蓄を埋め直している」からです。
03どう動くのか(化学原料から、撃てる一発まで)
「砲弾そのものはボトルネックではなく、中身がボトルネックだ」を理解するには、実際の生産ラインを一段ずつ追うのがいちばんです。ラインは二本が並行して走り、最後に合流します——一本は鉄の殻を作り、もう一本は化学物質(energetics)を作ります。
まず上のラインから。合金鋼の棒材(多くは 4140 や 4340 という鋼種)から始まり、約1,200°Cで熱間鍛造して中空の円筒に成形し、それを旋削・焼入れ・回転帯(driving band)の取り付け・塗装へと回します。ここは「難しいけれど、お金と機械があれば拡大できる」重金属加工の工程。自動車のプレス工場を転用することもできます(Rheinmetall はベルリンの自動車部品工場を、砲弾の殻を打ち抜く工場に転換したほどです)。
問題になるのは下のラインのほう。nitrocelluloseは、綿の繊維を「酸に浸す」(nitration)処理をして発射薬に変えます。TNT もまた危険な化学プロセスで、有毒な廃棄物を出し、環境許可が要り、しかも誰も自分の家の近くには作ってほしくない——こうした化学工場は新設に3〜5年かかり、西側が何十年も衰えるにまかせてきた技能でもあります。最後に第5段階で二本のラインが出会います。発射薬と爆薬を殻に「詰め」、信管(fuze)と起爆装置を組み込んで、第6段階でようやく撃てる一発になる——そして生産ライン全体が「つっかえる」のは、いつも下のラインなのです。
04エコシステムのどこにいるのか
このnodeは、ほぼあらゆる兵器を支える「土台」です——榴弾砲でも、戦車でも、ミサイルでさえ、中身に energetics が要る。防衛という宇宙の他の部分とは、こんなふうにつながっています。
- Critical Materials & Supply Chainに決定的に依存する: これがいちばん脆い結びつき。発射薬の原料——cotton linters と化学的な原料——を、ヨーロッパは中国から70%超も輸入しているからです。西側の砲弾サプライチェーンが、その「中身」を戦略的なライバルに握られている——これこそ、どの国も急いで解こうとしている弱点です
- 兄弟の Missiles & Precision-Guided Munitions とは違う: 誘導ミサイルは「賢くて高価」で、一発あたりの利益は大きいが数は少ない。いっぽうこのnodeは「安くて数が膨大」で、量とリピート発注で稼ぐ。でも両方とも energetics を共有していて——ミサイルの弾頭も同じラインの爆薬を必要とするので、ボトルネックは両方を直撃します
- 防衛産業基盤(Defense Industrial Base)を支える: 砲弾は撃てば撃つほど発注し続ける「消耗品(consumable)」です。一度売れば30年使う航空機や艦船とは違う——生産基盤全体を「アイドリング」させ続ける、繰り返しの収益モデルなのです
- トレンド全体 Defense & Geopolitical Fragmentation の根になる: ウクライナの教訓は、大きな戦争が「戦場の戦い」であると同じくらい「工場の戦い」になる、ということ——そして最も重要な工場が、砲弾工場と発射薬工場なのです
05いま、どこまで来たのか
業界全体が「フル回転」モードにあります。米国の155mm砲弾の生産は、戦争前の月14,000発ほどから2025年には月約40,000発へと上がり、月100,000発を目標に掲げています。ただこの目標は2025年から2026年なかばへずれ込みました——そのずれの理由が、この記事のすべてを物語っています。月100,000発を作るには月約66,000トンの爆薬が要り、西側はまだ自前で足りていない。ボトルネックはまさに、ここまで話してきた「中身」にあるのです。
ヨーロッパ側も負けずに増産しています。EU は2025年末までに榴弾砲弾200万発を供給する目標を掲げ、実際に達成しました——でも弱点があらわになったのは、そのうちヨーロッパ域内の生産基盤から来たのは約25%だけだったこと。残りは域外(おもに韓国と南アフリカ)から調達するしかなく、域内の生産能力がまだ需要に追いついていないことを映しています。
そして一発あたりのコストも需要に押されて急騰しています——2022年に約2,000ドル/発だった標準的な155mm砲弾は、2024〜2025年には3,600ドルから8,000ドル超/発へと、仕様やメーカーしだいで上がりました。あふれる需要と、原材料のボトルネックの両方を映した動きです。
この時代の象徴になったプレーヤーが、ドイツのRheinmetallです。砲弾の生産能力を約7万発(2022年)から2027年までに年約110万発、2030年には年約150万発へ引き上げる目標を掲げ、Unterlüß の新工場は年35万発を打ち抜けるようになります。そして何より重要なのは——Rheinmetall は殻を作るだけでなく、2025年に nitrocellulose メーカー(Hagedorn-NC)を買収したこと。中身を自前で押さえるためです。市場のリーダーが、本当の価値は鉄ではなくボトルネックにあるとよく分かっている証拠です。
06これからの展開
第一の、そしていちばん重要な方向は「中身を自前で取り戻す」(energetics reshoring)です。どの国も、他人に頼るのをやめるために巨額を投じて TNT と発射薬の新工場を建てています——米国は Repkon にケンタッキー州で新しい TNT 工場を作らせ、ポーランドは Nitro-Chem を第二の拠点へ拡張し、フランス(Eurenco)はベルジュラック(Bergerac)の爆薬工場を再生させ、スウェーデンには Swebal のような新しい TNT 工場の資金を集めるスタートアップもある。この化学サプライチェーンの reshoring は、化学工場の建設に何年もかかるぶん、このnodeでいちばん長く続く投資テーマになります。
第二の方向は原料の供給先を分散し、新しい配合を探すことです。cotton linters が中国に頼りすぎなので、業界は他の綿の供給先と、綿の代わりに木材パルプから作る nitrocelluloseの両方を探しています。さらに、TNT より安全で従来のサプライチェーンに頼らないIMXのような新しい爆薬の配合も。「ボトルネックから抜け出せる」配合を先に開発できた者が、計り知れない戦略的な優位を手にします。
第三の方向はアジアの輸出国の台頭、とりわけ韓国(Hanwha、Poongsan)が、西側の砲弾の予備供給源になっていることです——余った生産能力があり、価格で競争でき、納入も速い。韓国は、世界的な砲弾備蓄の危機をチャンスに変え、世界有数の兵器輸出国へとのし上がろうとしています。
07課題とリスク
勢いがあるように見えるこのトレンドにも、きちんと見ておくべき影があります。
第一のリスクはenergetics のボトルネックが、思ったより長く残るかもしれないことです。砲弾を何百万発と発注しても、TNT と nitrocellulose の工場がまだ完成していなければ(建設に3〜5年かかり、環境許可の問題もある)、実際の生産能力は発注の数字より遅れて伸びます——「発注できる」ことと「実際に作れる」ことのあいだのギャップこそ隠れたリスクで、米国の月100,000発という目標がすでに一度ずれ込んだ理由でもあります。
第二のリスクは中国への戦略的な依存です。cotton linters と化学的な原料が中国から70%超来ているかぎり、reshoring はまだ本当には終わっていない。もし中国がこれらの原料の輸出を制限すれば(レアアースでやったように)、西側の砲弾サプライチェーン全体がたちまち揺らぎます。
第三のリスクは好不況の波と ESG の問題です。砲弾ビジネスは紛争のときに激しく伸びますが、もし大きな戦争が収まれば、今日の膨大な発注と工場建設の投資が、明日には過剰な生産能力になりかねません——爆薬化学という特殊技能の人材も、見つけにくく育てるのも遅い。さらに、多くのファンドはいまも兵器に投資しない方針を持っていて、この分野の投資家層はふつうより狭い(もっとも最近は、安全保障を理由に方針を緩めるヨーロッパのファンドも増えてきました)。
ひとことで言えば:このnodeは、戦場でいちばん「単純でありふれた」ものが、いちばん脆い急所になる、という教訓です——その心臓部が鉄の殻ではなく、西側が何十年も衰えるにまかせ、いま世界中でいっせいに目覚めさせようとしている、わずかな化学工場にあるからです。