メガトレンド · Defense & Geopolitical Fragmentation
年に2隻発注しても、実際に作れるのは1隻だけ——「小さな部品」が足りないから
堂々と見える戦闘機や潜水艦も、じつは誰も話題にしない「地味なもの」に足を引っ張られています——アメリカがほぼ全量を輸入に頼るチタンの素材、世界に数えるほどの工場しか作れない巨大な「鋳造・鍛造」部品、そして宇宙の放射線に耐えるチップ。これは「防衛産業基盤」のいちばん深い層の話です——西側がいま、自国での生産へと急いで引き戻している戦略物資と精密部品。これらのボトルネックが、軍事力の天井になってしまう前に。
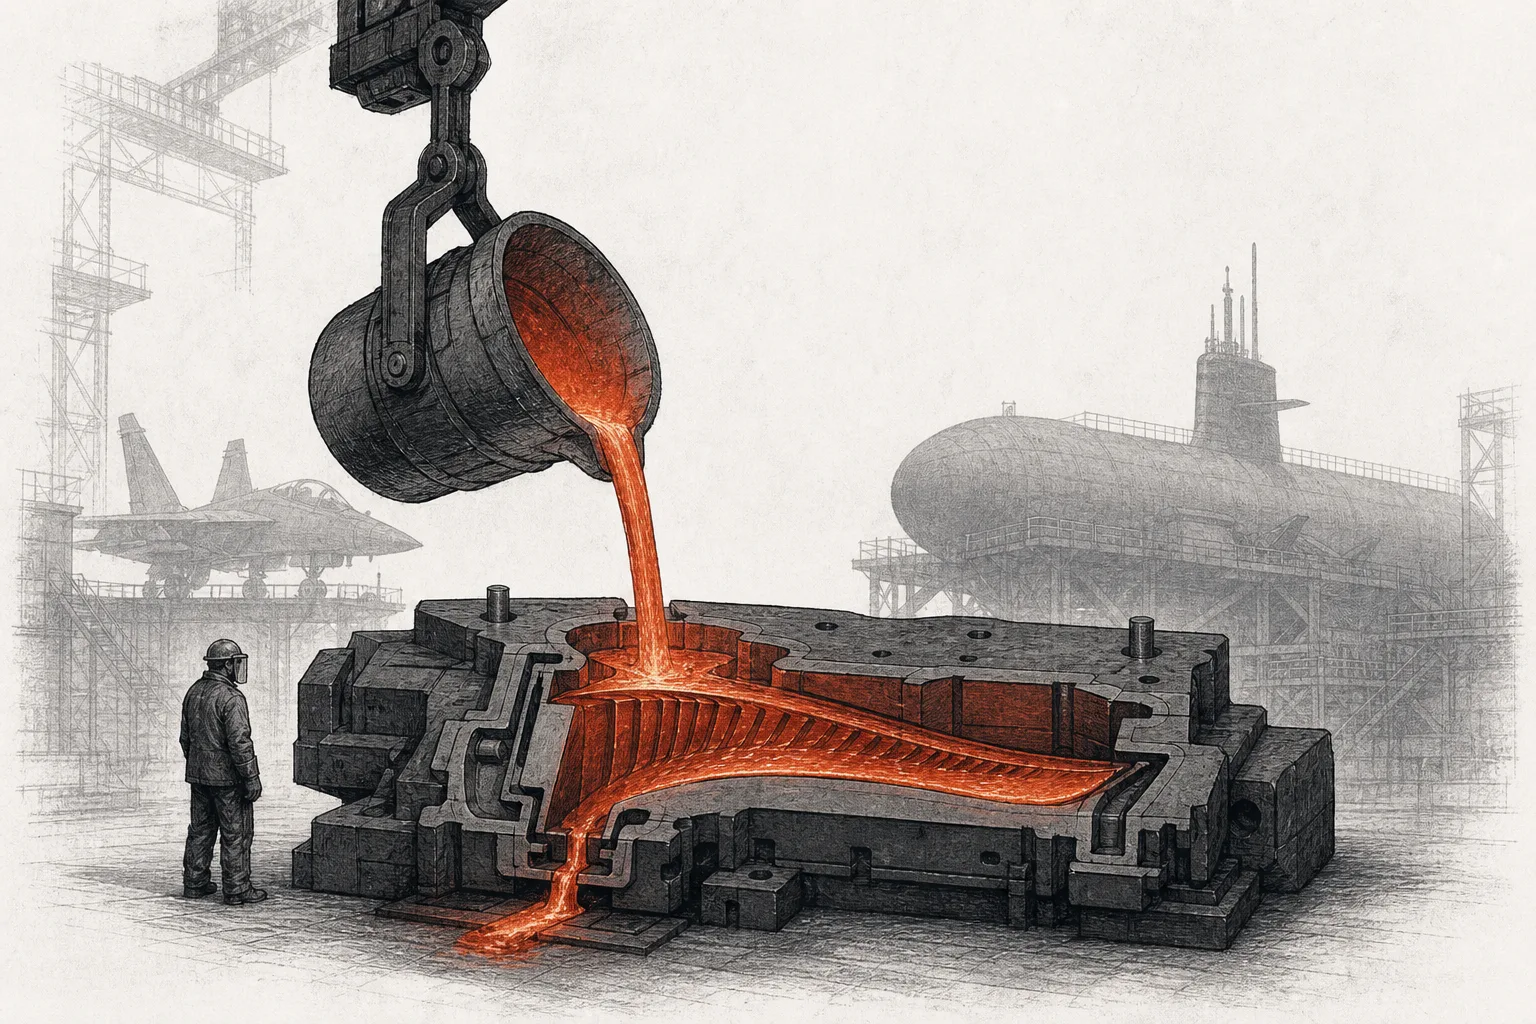
01それは何なのか
すぐ隣の姉妹レッスン——レアアースと磁石——は、防衛サプライチェーンの「いちばん上流」、つまりモーターを回す鉱石と磁石の話でした。このnodeは 鉱石と完成兵器のあいだにある、その次の層です——すでに溶かして成形された戦略金属と、飛行機・ミサイル・船・潜水艦の なか に組み込まれる精密部品。「誰の目にも触れない小さな部品」だけれど、欠けたら何も成り立ちません。
イメージしやすいように、防衛産業基盤をピラミッドにたとえてみます。頂点は飛行機を組み立てる大手(Lockheed、Boeing)、その下がエンジンとシステム、そしてすべてを支える ピラミッドの土台 がこのnode——つながり合う2つのグループに分かれます:
- 戦略物資(strategic materials): 熱・力・腐食に耐える特殊金属——機体に使う チタン、普通の金属の融点を超える高温に耐えるタービン翼用の スーパーアロイ(superalloy)、特殊鋼、胴体に使う炭素複合材
- 精密部品(mission components): 主構造になる巨大な「鋳造(casting)」「鍛造(forging)」部品、エンジンのタービン翼、そして 高耐久エレクトロニクス(ruggedized/rad-hard)——振動・熱・宇宙の放射線に耐えるチップや演算ボード
メガトレンドの地図でいうと、このnodeは大トレンド Defense & Geopolitical Fragmentation のなかの Sovereign Supply — Minerals & Reshoring Industrials の下にある支テーマです。その核心はひとことで言えば 「自国へ引き戻す」(reshoring)——というのも、この何年かで、ピラミッドの土台のいくつかの部分が、戦略的なライバルの手に渡ったり、世界に1社しか作り手が残らなくなったりしてしまったからです。
Superalloy = 1,000℃を超える炉のなかでも強さを保つ特殊な合金(ニッケルが主成分のことが多い)。ジェットエンジンのタービン翼に使う · Casting = 溶けた金属を型に流し込み、複雑な形を一体で作ること · Forging = 熱した金属を巨大な力で叩いて/圧して、組織を緻密にしてとくに強くすること(潜水艦のシャフトなど、強い力がかかる部品に使う) · Rad-hard(radiation-hardened)= 宇宙の宇宙線や核戦場の放射線を浴びても壊れないように設計したチップ
02なぜ重要か——いちばん深くに隠れたボトルネック
サプライチェーンには、ひとつ残酷な法則があります:ライン全体の速さは、いちばん速いところではなく、いちばん遅いところで決まる。そして防衛では、いちばん遅いところは、たいてい近代的に見える組み立て工場ではなく、巨大な部品を作れる国内唯一の古い鋳造工場や、外国に発注するしかない金属の素材だったりするんです。
いちばんわかりやすい例が 潜水艦 です。米海軍は Virginia 級潜水艦を 年2隻 のペースで発注していますが、2022年以降に実際に作れているのは ~1.1〜1.2隻/年 だけ——設計ができないからではありません。潜水艦1隻が数千社のサプライヤーに支えられ、その多くが鋳造部品・バルブ・核認証が必要な特殊部品の 「単一供給源」(single-source) だからです。その1社が間に合わなければ、艦まるごとドックで止まってしまう。
問題は 素材の出発点 からすでに始まっています——米国は防衛向けの 「チタンスポンジ」(titanium sponge、チタンの素材)を95%以上輸入 していて、世界のスポンジ生産能力は ロシアと中国で合わせて約75% に集中しています。つまり、戦闘機の機体やジェットエンジンの主役となる金属が、ほぼ全量ライバルの手にある素材からスタートしているわけです。
なぜこの話がいま国家的な課題になったのか? それは3つが同時に重なったからです——(1) コロナ後、商用・防衛の両方でジェットエンジン需要が急増し、特殊金属の発注があふれた · (2) 戦争と地政学的な緊張で、各国政府が武器庫の補充を急がざるをえなくなった · そして (3) ロシア/中国に頼るリスクが理論ではなく現実になった。これらが重なって、これまで見過ごされてきたピラミッドの土台が、軍がどれだけ速くものを作れるかを左右する地点になったんです。
03それはどう動くのか(鉱石からプラットフォームまで)
ボトルネックがどこに潜んでいるかを見るために、金属の塊が「鉱石」から「戦闘機の部品」になるまでの道のりをたどってみましょう。それは大きく4つの関門を通り、そのどの関門も、作り手がだんだん少なくなっていく地点です。
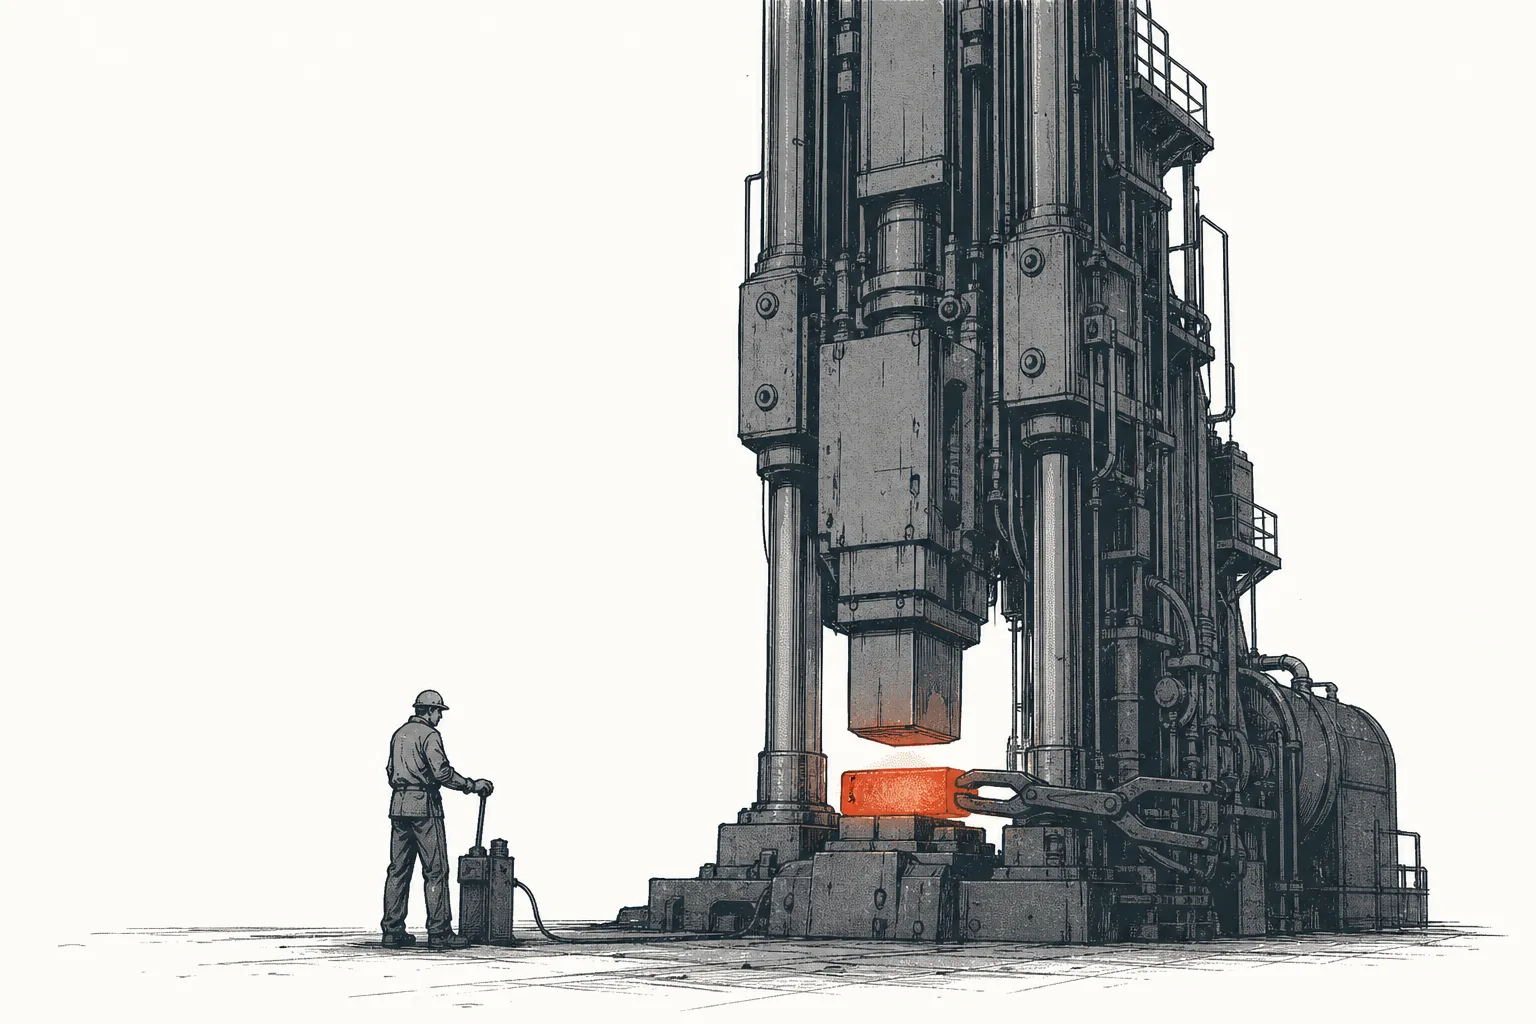
なぜ第3関門がボトルネックになるのか? それは 大きな部品を鋳造・鍛造すること——たとえば潜水艦のスクリューシャフトや、炉なみの高温に耐えるタービン翼——には、とほうもなく巨大な炉とプレス、数十年かけて積み上げた専門知識、そしてとても厳しい品質認証が要るからです。こういう工場は新しく作るのが難しく、莫大なお金がかかり、市場が小さすぎて何社も競い合えない——その結果、多くの部品が国内で 1社 しか作り手が残っていません。
04エコシステムの中でのつながり
このnodeは、防衛産業基盤の全体へ材料と部品を送り込む「土台の層」であり、ほかのトレンドとも何本もの線でつながっています:
- つねに姉妹の レアアースと磁石 とペア: あちらの支テーマは「いちばん上流」(鉱石+モーターを回す磁石)を担い、このnodeは「中流」(溶かした金属+成形した部品)。2つの支テーマがつながって、ひとつの reshoring の連鎖になります。磁石/レアアースの層を知りたければ、あちらを読んでください
- 高耐久版の チップとマイクロエレクトロニクス へ供給: 第4関門の rad-hard・RF 部品は、半導体産業の「軍用の子孫」——同じ基盤技術を使いながら、放射線と戦場に耐えるよう設計されています。だから国内のマイクロエレクトロニクスの安全保障も、同じ一つの話です
- 重要材料(Critical Materials) に直接依存: チタン、タングステン、ニッケル、その他の特殊金属はどれも、このnodeが加工していく原材料。世界の原材料サプライチェーンの緊張は、誰よりも先にここへ響いてきます
- 商業航空 と 宇宙経済 と原材料を共有: 防衛が欲しがるのと同じチタン・スーパーアロイ・複合材は、Boeing、Airbus、ロケット会社も欲しがるもの——だから需要と原材料の奪い合いがいっそう過熱します。さらに、同じく軽くて強い金属を必要とする 先進エアモビリティ(eVTOL) にもつながっています
05いま、どこまで来たのか
2025年は、防衛向けの材料と部品の作り手が、そろって「発注があふれる」年になりました。原因は、新型ジェットエンジン(LEAP、GTF)の需要の波と、武器庫の補充の加速——そして、その姿は決算の数字にはっきり表れています。
鋳造・鍛造部品と構造用チタンの王者 Howmet Aerospace は、2025年の通年売上が 11%増で過去最高。なかでもエンジン部品(Engine Products)は第3四半期に 17% も伸びました。チタンと特殊金属の作り手 ATI は、2025年の売上が約 46億ドル で、航空・防衛グループが売上の ~68% を占め、受注残(backlog)は 40億ドル を超えて過去最高を更新しました。
特殊金属では、Carpenter Technology が2025会計年度に「過去最高益」——調整後の営業利益は 5億2,500万ドル、48%増 で、航空・防衛グループが売上の60%超。同社は、LEAP と GTF エンジンの増産だけでも、2028年までにスーパーアロイ需要が年に 1,300〜1,700トン 増えると見ています。部品とエレクトロニクスでは、Curtiss-Wright が潜水艦需要を背景に Naval & Power グループが約 18% 伸びたと報告。Mercury Systems は、宇宙ミッションと ISR に乗って伸びる耐放射線(rad-hard)エレクトロニクスのリーダーのひとつです。
政府もまた、直接の「戦略的投資家」として乗り込んできました。Defense Production Act(DPA) という法律のもと、ペンタゴンは原材料サプライチェーンの reshore を実際に支援し始めています。たとえば IperionX に 4,700万ドル を出して国内に一貫したチタンのサプライチェーンを作らせ、続いて SBIR Phase III の枠組みで最大 9,900万ドル の陸軍契約を結びました。海軍も鋳造・鍛造部品の代替サプライヤー育成を急ぎ、「未来の鋳造所」(Foundry of the Future) を推し進めて、3Dプリンティングでボトルネックを解こうとしています。
06これからの展開
第一の方向は 「需要には何層もの構造的な追い風がある」。航空・防衛材料の市場全体は、2035年までに約 490億ドル に達すると見られ、航空向けチタンだけでも 2025年の約18億ドルから、2035年には〜29億ドル へ伸びる見込みです。機体更新を迫られる商用機の隊列と、防衛の増強——あらゆる方向で同時に伸びる需要です。
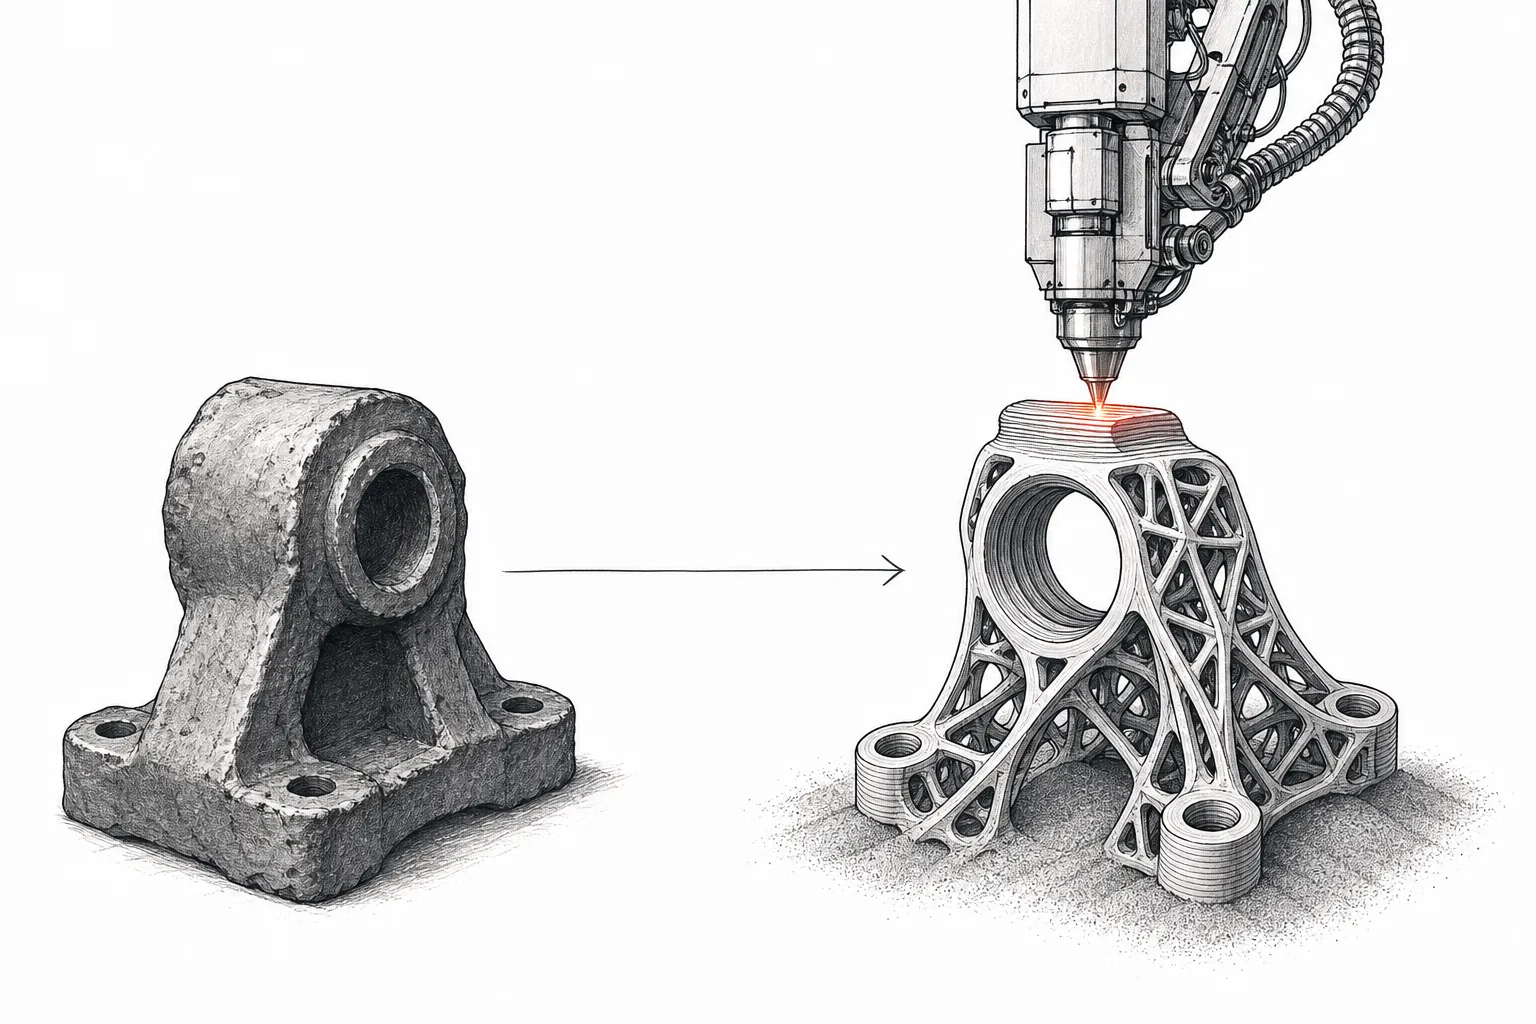
第二の方向は 金属の3Dプリンティング(additive manufacturing)がボトルネックを揺さぶること。従来の鋳造・鍛造が少数の作り手しか残らず遅いなかで、金属の部品を一層ずつ積んで作る方法は、その工程を「ショートカット」できます。2025年、米海軍は3Dプリント部品を 120点近く 開発に組み込み、累積の遅れを 1,400日以上 縮めました——この技術が「実験段階のもの」から「本当にボトルネックを解く道具」へ変わりつつあるサインです。
第三の方向は 「国が後ろ盾になるモデルが繰り返される」。レアアースのサプライチェーンを国が抱え込んだのと同じように(Sovereign Supply のレッスン参照)、政府は同じ道具——DPA の資金、買い取り契約、代替サプライヤーの育成——を使って、国内のチタン、スーパーアロイ、鋳造部品の生産基盤を立ち上げると見られます。これまで市場に任されてきた層を、国みずから投資する安全保障の課題へと変えていくわけです。
07課題とリスク
華やかに見えるこのテーマにも、見落としてはいけない影があります。
第一のリスクは 「単一供給源は一夜では直せない」。多くの部品が1社しか作り手を持たないのは、誰も競いたくないからではなく、大きな鋳造・鍛造工場を作るには莫大なお金と何年もの時間がかかり、厳しい品質認証を通らなければならないから。今日いくらお金を注ぎ込んでも、2社目のサプライヤーが実際に供給できるまでには長い時間が要る——この空白こそ、どのプロジェクトにも潜むリスクです。
第二のリスクは 「熟練工が足りない」。防衛部品の鋳造・鍛造・溶接は、何年もの専門的な訓練を積んだ職人を必要としますが、ベテランが引退するなかで深刻に不足しています。機械はお金で買えても、腕と経験は需要に間に合うほど速くは育てられない——これは「工場」のボトルネックの上に重なる「人」のボトルネックです。
第三のリスクは 「予算サイクルと政治の継続性」。このグループの需要は、防衛と商業の投資サイクルに結びついていて、波のように上下します。ブームのときは発注があふれても、サイクルが反転したり政府が予算を削れば、注文は縮みうる——そして reshore の補助金の多くは、選挙のたびに変わりうる 政治的な意志 に結びついています。元が取れるまで10年かかるのに、政策は4年ごとに変わるプロジェクト。これは投資家が天秤にかけねばならない不確実性です。
ひとことでまとめると:このnodeは、軍事力が戦場ではなく「炉とプレス」から始まる、という教訓です。世界は、誰の目にも触れない小さな部品——チタンの素材、鋳造部品、耐放射線チップ——こそが軍の本当の天井だと、ようやく気づきました。そしてそれが、政府を「武器の買い手」から「製錬所と鋳造所への投資家」へと、ここ数十年でいちばん大きく変えたのです。