メガトレンド · Cloud & Digital Infrastructure
アプリ100個に共通言語を話させる、目に見えない“のり”
いまや一つの会社は、オンラインソフト(SaaS)を平均100個以上も使っています——でも、それぞれが自分の箱の中にデータを抱え込んで、互いに口をきこうとしません。この記事のテーマは、アプリ同士をつなぐ“プラグ”であるAPIと、すべてのアプリに配線をつなぐ“スイッチボード”であるiPaaS。ソフトウェアでいちばん地味だったこの層が、急に最も価値のあるものに変わりつつあります。AI agentが何かを“実行する”のに、この層を使わないといけないからなんです。
01これは何?(APIとiPaaS)
あるオフィスを思い浮かべてください。営業チームは顧客管理にSalesforceを使い、経理は別の請求書アプリ、人事はまた別の給与システム、マーケはマーケで自前のメール配信ツールを使う。どのアプリも自分の箱の中ではちゃんと働きます——でも、新しい顧客が契約すると、その人の情報はSalesforceから経理へ、出荷システムへ、アフターサービスへと流れていかないといけません。つなぐものが何もなければ、人が一日じゅう同じデータをcopy-pasteし続けるはめになる。これこそ、このnodeが解こうとしている問題です。
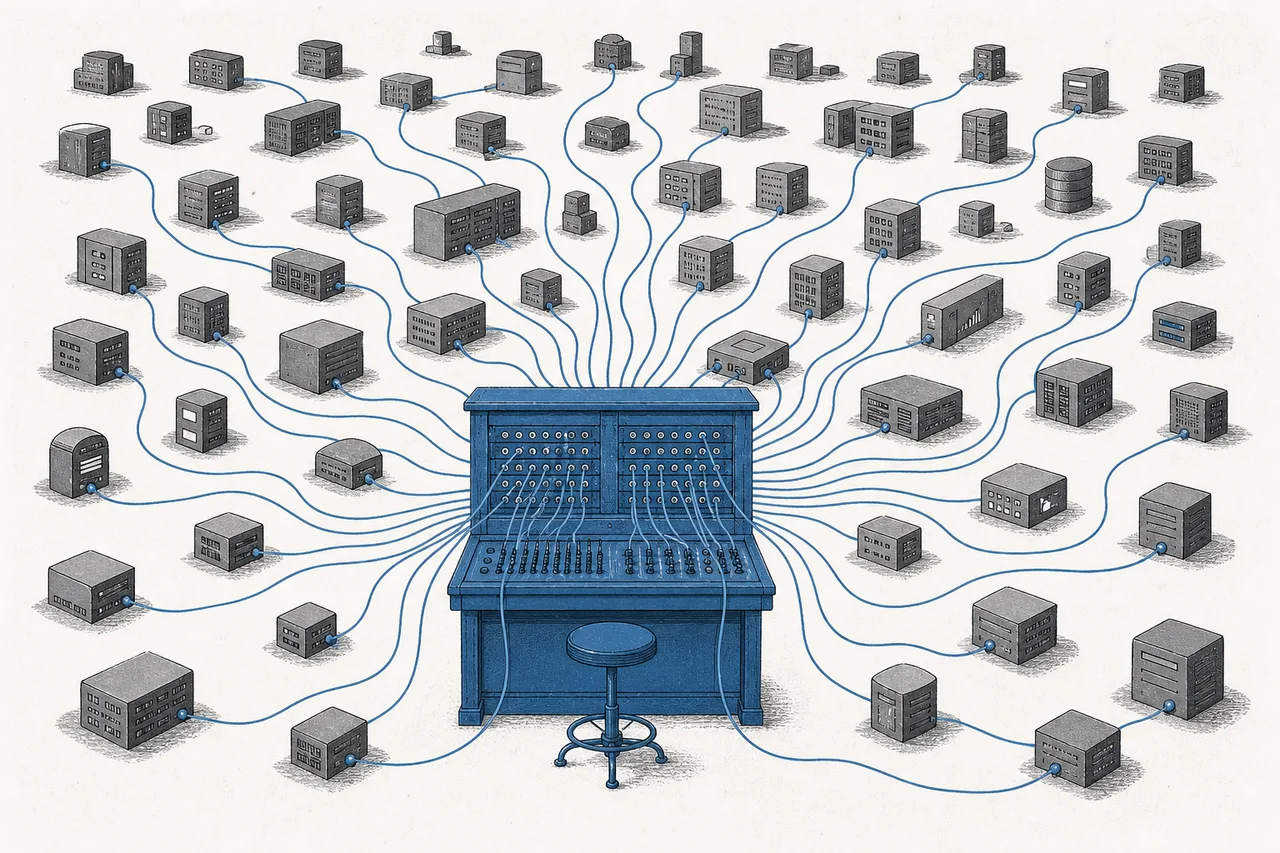
核心は二つの言葉。一つめはAPI——各アプリが差し出す標準の“プラグ”だと考えてください。「私からデータを取りたい、私に仕事をさせたいなら、ここに、この方法でつないで」と教えてくれるものです。二つめはiPaaS——クラウド上の中央プラットフォームで、“スイッチボード”として働き、何百ものアプリのプラグを、毎回コードを書き直さずに配線でつないでいきます。
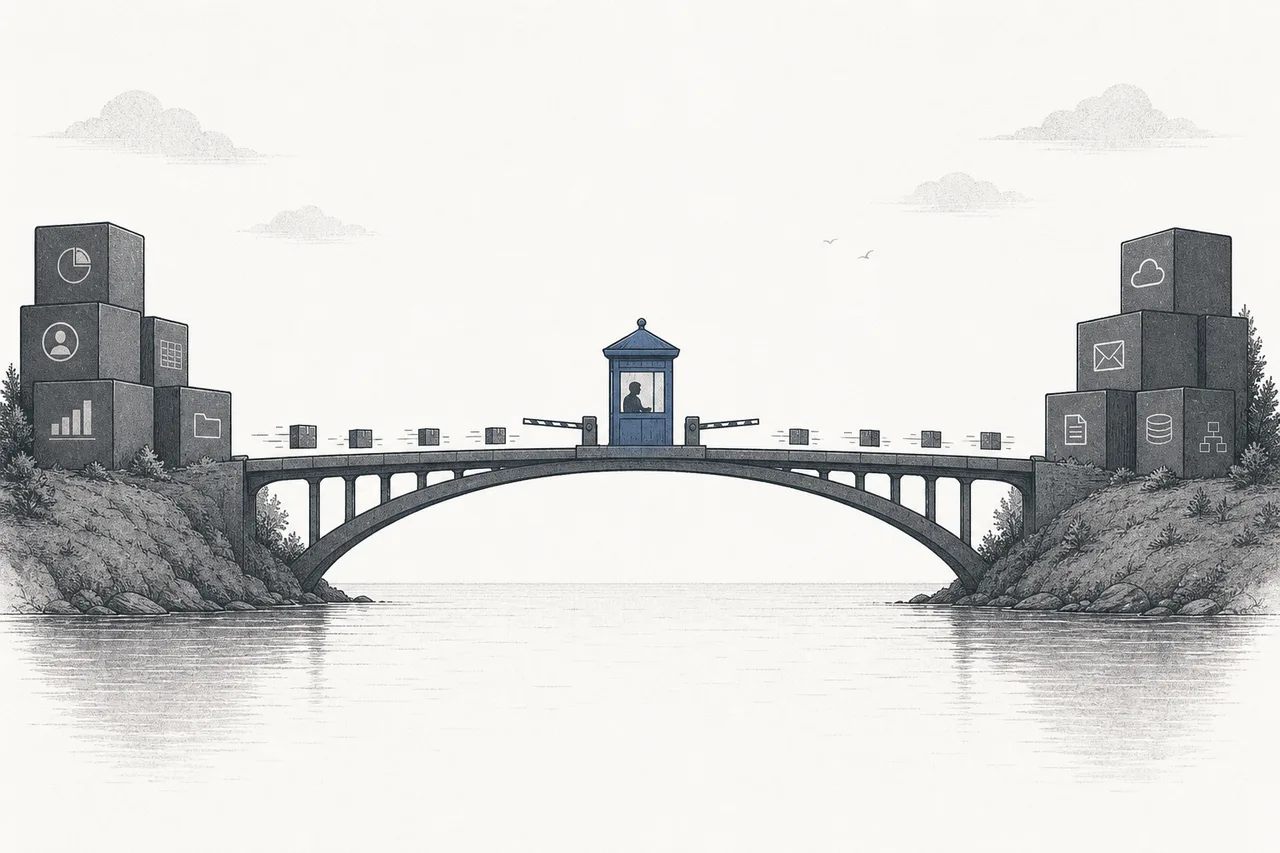
API(Application Programming Interface)= あるアプリが他のアプリにデータを取らせたり仕事をさせたりするために開放する、標準の“プラグ/差し込み口” · iPaaS(Integration Platform as a Service)= 複数のアプリを配線でつなぐクラウド上の中央プラットフォーム(スイッチボード) · API Management = 「誰がAPIを呼べるか、どれくらいの頻度で呼べるか、安全か、どう課金するか」を管理する“門番”の層——この二つの層はセットで働きます
メガトレンドの地図では、このnodeはCloud & Digital Infrastructureの下にあります。これは“つなぐ層(connective tissue)”——画面に見えるアプリそのものではなく、あなたが目にするアプリ全部を一つの塊として動かすための、配管と配線にあたります。
02なぜ重要なのか
話はちょっと信じがたい数字から始まります。今や普通の会社が使うSaaSアプリは平均100個超(Oktaの2025年レポートで、平均が初めて100を突破)。大企業(従業員5,000人超)にいたっては平均約131個。どのアプリもデータを別々に抱え込み、そもそも互いに話す前提で作られていません。
アプリが口をきかないと、被害はただの“面倒”では済みません——Gartnerの試算では、企業が払うSaaS代の約30%は“無駄金”(使っていないライセンス、重複した機能、かぶっているアプリ)。世界全体で約900億ドルにのぼります。さらにMcKinseyの調査では、知識労働者はあちこちのアプリに散らばった情報を探すだけで、一日2時間近くを失っている。つまりアプリ同士をつなぐことは、ぜいたくではなく、漏れ出ているお金と時間を取り戻す作業なんです。
だからこそ、この市場は大きく、しかも伸びが速い。iPaaS市場は2025年で約160〜180億ドル。多くの調査機関は年平均約25〜30%で伸び、2030年代初頭には数千億ドル規模に達すると見ています。隣り合うAPI Management市場も、約80億ドル(2025年)から2030年には約190〜210億ドルへ——この二つの層は、企業ソフトの中で最も伸びの速い一角です。
03これはどう動くのか — スイッチボード
仕組みの核心は“つなぎを一カ所に集める”ことです。アプリ同士を一対一で直接つなぐ(100個もアプリがあれば、配線は数千本になって手に負えない)かわりに、iPaaSが中央ハブとして座り、すべてのアプリのプラグ(API)を一カ所に集める。そしてハブが言葉を翻訳し、データの形を整え、「Aが起きたらBへ送る」という条件を決め、交通全体をさばきます。
もう一つのAPI Management層は、この交通の上にまたがって座る“門番と料金所”です——APIを呼ぶ相手に権限があるか(security)を確かめ、システムが落ちるほど頻繁に呼ばれないよう制限し(rate limiting)、誰がどれだけ呼んだかを記録し、もし会社がAPIを商品として売りたければ、使った分だけ課金もできる。この二つの層を合わせたものが、ソフトウェアの街まるごとの“神経系と交通ルール”なんです。
04エコシステムの中でのつながり
このnodeは真ん中にある“のりの層”なので、Cloudの中でも外でも、ほとんどすべてとつながります。
- すぐ隣にいるのがHorizontal SaaS: 世界にSaaSアプリ(CRM、人事、財務)が増えるほど、「アプリが口をきかない」問題は大きくなる → つなぐ層への需要も伸びる。SaaS sprawl(アプリの乱立)こそがiPaaSの燃料です
- Hyperscale Cloud(IaaS/PaaS)の上に乗る: iPaaSもAPI gatewayも、すべてAWS・Azure・Googleのクラウド上で動く——そしてこのクラウド各社は、自前のつなぐツールやAPIも持っている(土台であり、同時に競合でもある)
- Agentic AIの“手”になる: これがいちばん熱い関係です——AI agentは自分で考えられても、「実行する」(チケットを取る、請求書を送る、顧客情報を更新する)には必ずAPIを通る。だからこの層が、agentが現実世界に出て働くための通り道になる
- Digital Finance & Tokenizationのレールになる: 現代の金融は丸ごとAPIそのもの——決済、本人確認、送金は、StripeやTwilioのような会社のAPIを通って走る。だからこのnodeはフィンテックの基盤でもあるんです
05いま、どこまで来たか + 誰が場を握っているか
この分野の際立った特徴は、いちばん価値のあるものの多くが非公開企業だということ。あるいは巨大企業に買われて中に隠れていて、自分の名前では株式市場に出ていません。理由は、つなぐ層が“とても粘着的(sticky)”だから——いったん何百ものアプリの配線をあるプラットフォームに通してしまうと、乗り換えはほぼ不可能になる。だから大手はいい会社を次々と買い足していくんです。
いちばんわかりやすい例が、Salesforceが2018年にMuleSoftを65億ドルで買収した件です。システム連携分野では史上最大の買収でした。今では、Salesforceの「Integration & Analytics」部門(MuleSoft + Tableau)が2025会計年度で約57.8億ドルの売上を稼いでいます。一方のBoomiはDellから切り出され、ファンドのFrancisco PartnersとTPGに約40億ドルで売られました(まだ非公開)。Workatoは直近の資金調達で企業価値約57億ドル——どちらも株式上場していないiPaaSのリーダーです。
もう一方には“API-first”グループ——事業そのものがそのままAPIだという会社たちがいます。Twilio(メッセージ/通話のAPI)は、年間ほぼ1兆回のデジタル通信を動かし、Stripe(非公開、決済API)は1日5億回超のAPIリクエストを処理しています——こうした数字は、デジタル経済が口先だけでなく本当にAPIの上で走っていることを物語っています。
06新しい波:AI agentにはAPIが要る
これこそ、かつて地味だった層が急に熱くなった理由です。今のAIはもう「質問に答える」だけではなく、自分の代わりに仕事を実行するAI agentになり始めています——そして問題は、AIがどれだけ賢くても、“手”がなければ現実世界では何もできないこと。agentがチケットを取る、請求書を出す、顧客情報を更新する、そのどれもが必ずそのアプリのAPIを呼ぶことになる。要するに、APIはAIの手なんです。
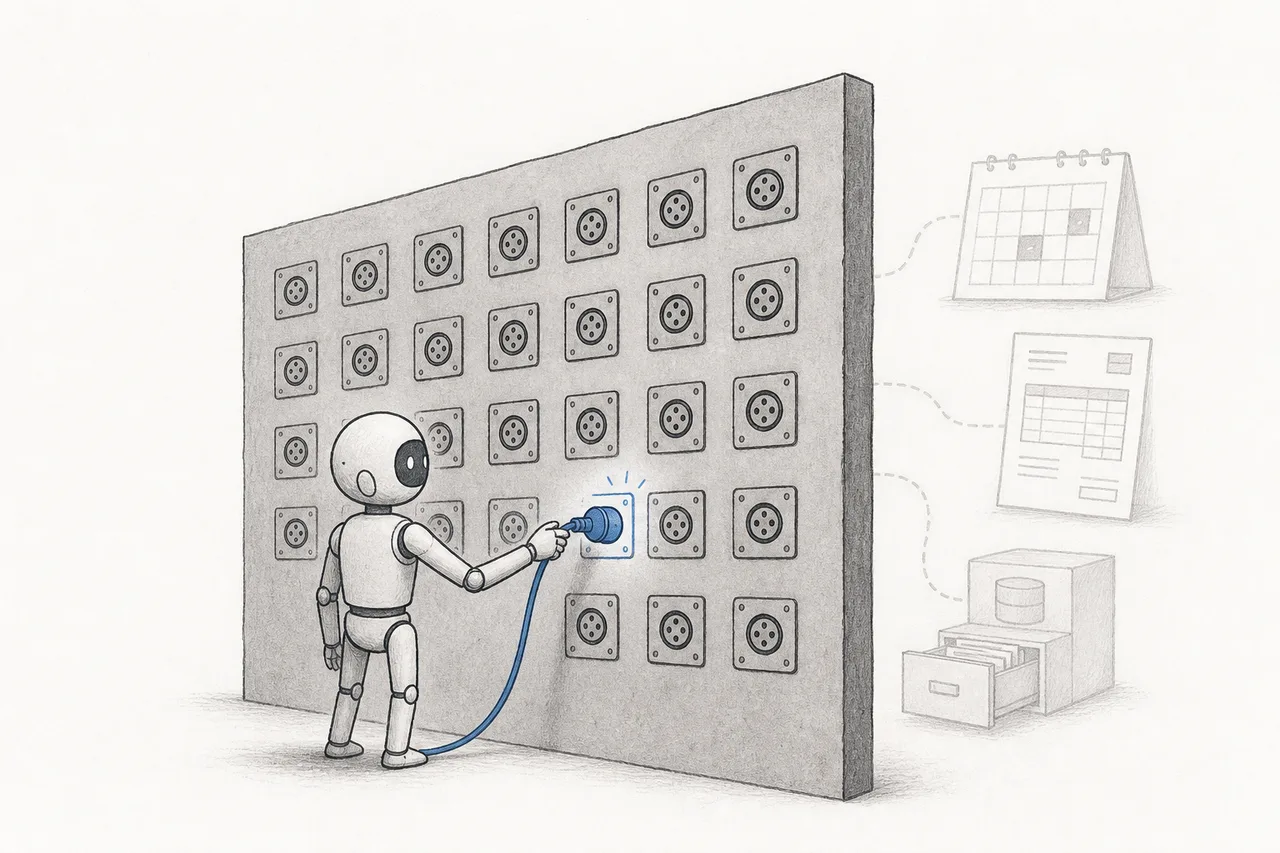
2025年は大きな転機でした。MCP(Model Context Protocol)という新しい標準が登場し、AI agentが共通のやり方でツールやAPIを見つけて呼べるようになった——そして2025年4月、GoogleとOpenAIがそろってMCP対応を表明し、agent時代の共通言語になりました。結果、ほぼすべてのiPaaSプラットフォームが急いでMCPを組み込んでいます。「つなぐ層」を握る者は、「AIが出て働く通り道」を握ることになるからです。
Tool-calling = AIが外部の“ツール”(つまりAPI)を呼んで、ただ答えを打つだけでなく実際に行動する能力 · MCP(Model Context Protocol)= agentがツールやAPIに、毎回つなぎを書き直さずに接続できる共通標準(agent-to-tool) · A2A(Agent-to-Agent、Googleが2025年4月に発表)= agentが別のagentと話すための標準——MCPのさらに上に乗る層
この波の大きさは本物です。Gartnerは2026年末までに企業アプリの40%がAI agentを組み込む(2025年は5%未満だった)と予測。さらに2027年までに、企業のAI agentの50%超がMCPのような標準に頼ってシステムをまたぐと見ています——agentが一つ増えるたびに、APIの呼び出しもその分増える。だからこの層の需要は、agentic AIのブームに直結しているんです。
07これからの展開
第一の方向は、iPaaSがAI agentのインフラ層へと姿を変えること。これまでは単に「アプリに配線をつなぐ」だけだったこの層が、「agentが道具を取りに来る場所」になりつつあります。だから次の競争は、誰がより多くのアプリをつなげるかではなく、誰がagentに安全に、検証可能に、信頼して呼び出させられるか——AIに本物のシステムを直接操作させるのは、ただデータを引いてくるよりずっと賭け金が高いからです。
第二の方向は、“machine-to-machine traffic(機械同士の通信)”の急増。AIコーディングagentが自分でインフラを管理し始め、人間のかわりにagentがAPIを呼ぶことが増えるほど、API呼び出しの量は、人間の利用ではあり得ない勢いで跳ね上がります(IDCは、2027年までにGlobal 2000の巨大企業のagent利用が2025年比で約10倍になると予測)——この交通をさばくAPI Management市場も、その追い風を受けます。
第三の方向は、クラウドとSaaSの巨人への集中。つなぐ層が重要になるほど、大手(Microsoft、Google、Salesforce)はそれを自社のパッケージに束ねたがります——一カ所で全部そろう顧客にはありがたいけれど、独立系プレーヤーには圧力です。「どこのクラウドにも公平につなげる」ことを、抱き合わせのおまけより優れていると証明しなければならないからです。
08課題とリスク
つなぐ層の魅力には、見落としてはいけないリスクがついてきます。
第一のリスクは、クラウド/SaaSの巨人に束ねられて飲み込まれること。Microsoft、Google、SalesforceがつなぐツールやAPIを自社の主力プラットフォームに付けてくると、独立系プレーヤーは、自立した事業ではなく他社パッケージの一機能に押し込まれかねません——いいものの多く(MuleSoft、Apigee)が、単独で成長するのではなく買収で終わったのは、これが理由です。
第二のリスクは、AIが“つなぎ方”そのものを変えてしまうかもしれないこと。MCPのような技術はagentとツールの接続をぐっと簡単にするので、agent専用に設計された新顔(agent-native)が現れます。もしこうした標準が「つなぐこと」を誰にでもできる当たり前のものにしてしまえば、従来のiPaaSプラットフォームに集まっていた価値も散らばりかねません——堀だったツールが、コモディティに変わるかもしれないのです。
第三のリスクは、セキュリティと依存。すべてのアプリのデータの上にまたがる層は、破られれば、すべての扉を一度に開けるのと同じこと。さらにAI agentにAPIを呼ばせて本物のシステムを直接操作させるほど、agentがミスをしたり、騙されて本来やってはいけないことをさせられたりするリスクも高まります——だからガバナンス(governance)は、API Management層にとってリスクであると同時に、新しい稼ぎどころにもなるんです。
ひとことで言えば、API & Integrationは、誰も気に留めない“のり”の物語です——それが外れた瞬間まで。アプリ100個を、実際に使える一つの道具に変えるのがこの層であり、いまそれが、世界中のAIが出て働くための通り道になりつつあります。この層を理解しきることは、なぜ“目に見えないもの”が、クラウド時代の権力と利益が集まる一点になるのかを理解することなんです。