Megatrend · Cloud & Digital Infrastructure
世界中のあらゆる企業が、ソフトウェアを「買う」のではなく「借りる」時代
CRM、給与計算、デザインソフト、オンライン会議——どの業界も同じように使うソフトウェアが、いまやそのほとんど「買い切り」ではなく「月額のサブスク」で売られています。たったこれだけの「課金のしかたの違い」が、資本主義の歴史でいちばん利益率が高く、いちばん収益が読めるビジネスを生みました。ところがいま、そのモデル全体を揺さぶりかねない問いに直面しています——もしAIが人の代わりに働くなら、私たちはこれまでと同じだけ「席(シート)」の料金を払い続けるのか?
01それは何か
どんな会社でもいいので思い浮かべてみてください——飲食店、病院、工場、銀行——どの会社も「同じようにやっている仕事」がひとそろいあります。顧客を管理する、社員に給料を払う、経理をする、チームで会議し連絡を取り合う、資料やデザインを作る。これらの仕事は、どんな商売をしているかに関係ありません——すべての業界が共通して持つ「共通機能」なんです。
Horizontal SaaS とは、こうした共通機能を担い、どの業界にも同じように売るソフトウェアのこと。「horizontal(水平)」という言葉は 業界をまたいで横に広い という意味です——Salesforceは飲食店にも銀行にもCRMを売り、Workdayは工場にも病院にもHRシステムを売る。対するのが Vertical SaaS——一つの業界に深く絞り込んだソフト(たとえば歯科クリニック専用のソフト)です。
そして「SaaS」は Software as a Service の略——カギは service(サービス) という言葉にあります。昔のようにプログラムを「買って」自分のパソコンに入れるのではなく、ウェブ越しに「借りて使い」、月額や年額のサブスク料を払う。ソフトは提供元のクラウド上で動き、自動でアップデートされ、ブラウザを開けばすぐ使えます。
昔はOracleやSAPのような会社が perpetual license(永久ライセンス) を売っていました——大きな金額を一度だけ払ってソフトを「永久に所有」し、さらに年間〜15〜20%の保守料を取る方式です · SaaSはこれを subscription(サブスク) に変えました——毎月少しずつ払い、払い続けるかぎり使える、払うのをやめれば使えなくなる。この小さな違いこそが、ソフトウェア業界の経済性をまるごとひっくり返したんです。
メガトレンドの地図では、このノードは Cloud & Digital Infrastructure の 「アプリケーション層」 にあります——実際に働く人が毎日触れる、いちばん上の層です。その下にはサーバー、クラウド、ネットワークが広がっていますが、お客さんがお金を払うのはこの層。なぜなら、この層が 仕事を片づけてくれる からです。
02なぜ重要か — 収益を読める「マシン」
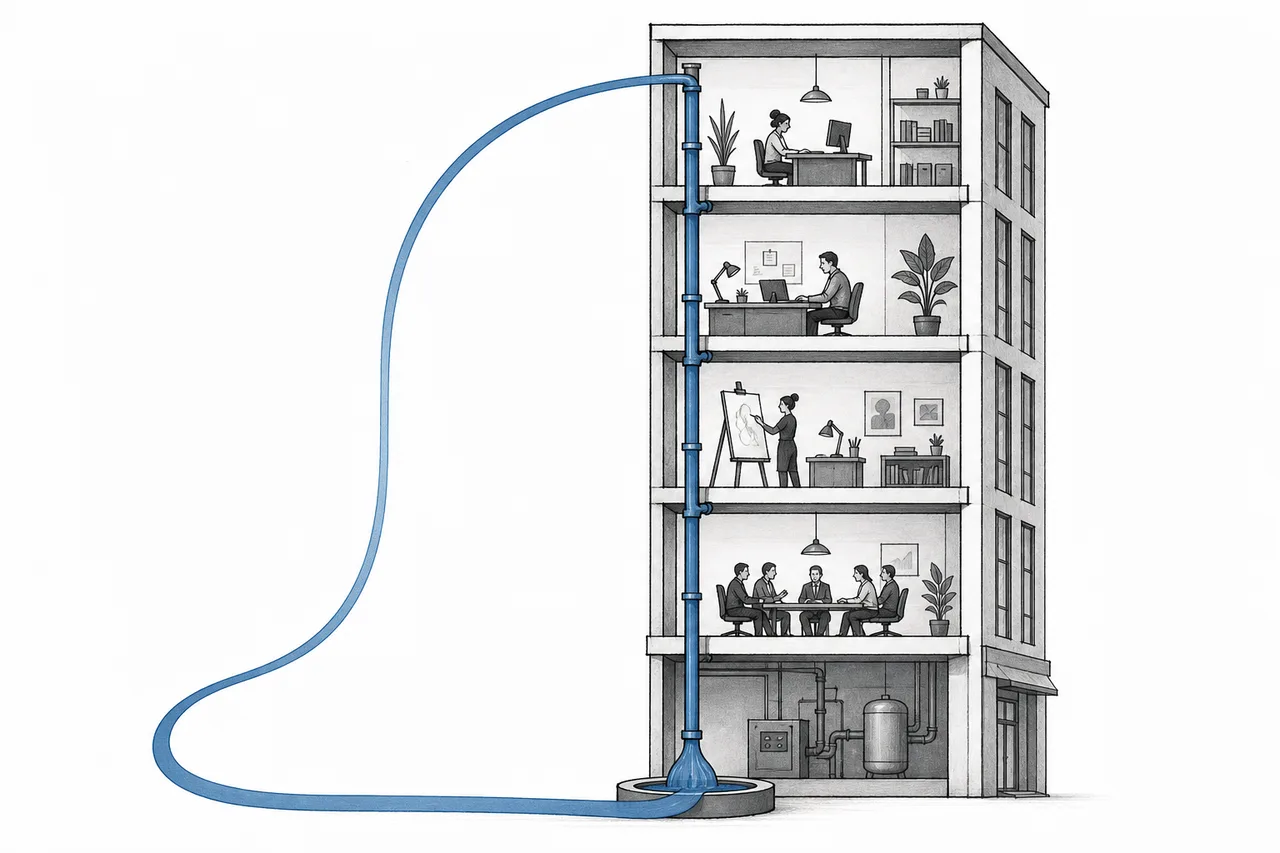
なぜこのモデルがそれほど強いのかを理解するには、何に取って代わったのかを振り返る必要があります。昔ながらのソフトウェア(perpetual license)では、収益は「大きいけれど不規則な塊」でやってきました——今年は大口客が一度買ってくれて大金が入っても、来年は誰も買わなければ干上がる。収益が雨のように降ったり止んだりで、読みにくい。投資家はこういう不確実さを嫌います。
SaaSはこの雨を 「水道」 に変えました——お客さんがサブスク料を途切れず払い続けるので、毎月コンスタントに流れてくる。こういう収益を recurring revenue(リカーリング収益) と呼びます。これがあまりに正確に読めるので、投資家はこの銘柄群を高い値段でも買いたがるんです。
この市場は大きく、伸び続けています。世界のSaaS市場の規模は2025年で 約4,080億ドル、2026年には 約4,650億ドル に達する見込みで、この先10年は年平均およそ13%で成長すると見られています。
でも投資家が本当に惚れ込むのは 利益率 です。ソフトを一度作ってしまえば、お客さんを もう一人増やす コストはほぼゼロ——同じサーバーに新しいアカウントを開くだけ。その結果、成熟したSaaSは 粗利益率(gross margin)75〜85% を叩き出します。これは世界のたいていのビジネスよりずっと高い(昔のライセンス販売では、利益率は60%台どまりでした)。
03どう動くのか(land–use–expand–retain の車輪)
良いSaaSモデルは、ただ「新規客を取って終わり」ではありません。回れば回るほど一人あたりの収益を増やしていく 回転する車輪(flywheel) として働きます。4つの拍子があります:
「この車輪がどれだけうまく回っているか」を測る数字が net revenue retention(NRR)、つまり売上維持率です——「去年と同じ顧客が、今年はより多く払ってくれているか、それとも減ったか」に答えます。NRRが100%を超えていれば、新規客をまったく取らなくても収益が伸びるということ。既存客が買い足してくれるからです——これこそがSaaSの本当の魔法なんです。
では、なぜ客は逃げないのか。答えは 「スイッチングコスト(switching cost)」 です。会社じゅうが顧客データ、商談履歴、チームの資料をSalesforceやWorkdayに入れ込み、仕事の血管になってしまうと、乗り換えは単なるソフト変更ではなくなります——組織全体の業務プロセスを組み直し、全員を再教育することになる。そのコストは高く、痛い。だからたいていは「そのまま使い続ける」ほうを選ぶ——これがこのビジネスでいちばん強い moat(堀) です。
04エコシステム — それはどこに座っているか
Horizontal SaaSは単独で浮いているわけではありません——いくつもの基盤層の上に乗るいちばん上の層であり、ほかのトレンドとも固く結びついています:
- Hyperscale Cloud の上に乗る: どのSaaSもクラウド巨人(AWS、Azure、Google Cloud)の上で動いている——SaaS提供元はこれらにサーバーの賃料を払い、その上でお客さんからサブスク料を取る
- Vertical SaaS と双子: ビジネスモデルは同じ(subscription)だが、horizontalはあらゆる業界に広く売り、verticalは一つの業界に深く絞る——両者は同じコインの裏表
- AI Applications & Copilots と接する: ここがいちばん熱い接点——AIのcopilotの多くは、人がすでに使っているSaaSの中に「埋め込まれて」いるので、この2つの層は固く絡み合っている
- Agentic AI に挑まれる: 何段もの工程を自分で最後までやり遂げるagentは、チャンス(新しいものを売れる)であると同時に脅威でもある(agentが人の代わりに働くなら、これまでほど多くの「席」を買わなくて済むかもしれない)——次章の核心です
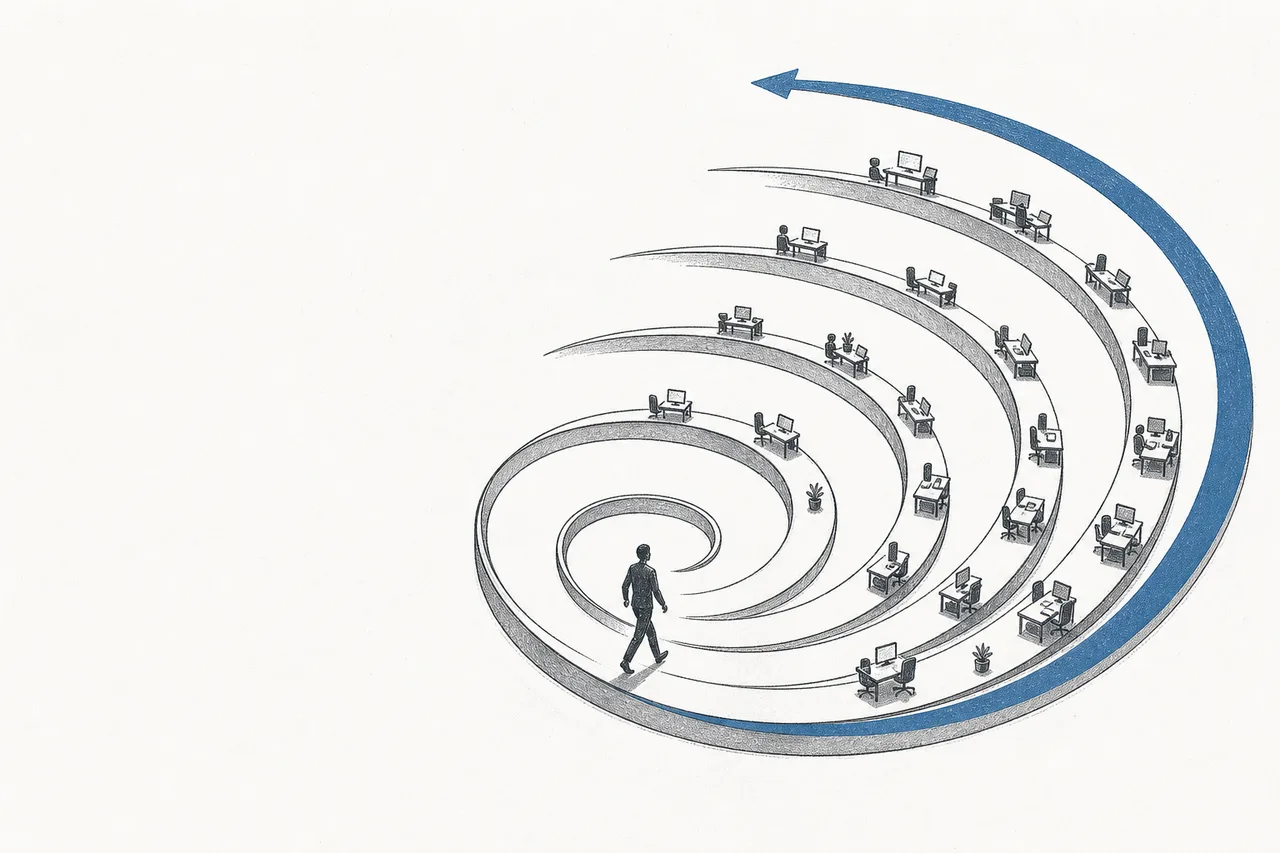
覚え方はシンプルです:Hyperscale Cloud は「土地と電気」、Horizontal SaaSはどの会社も借りて入る「規格化されたオフィスビル」、そして AI copilots はそのビルの執務室に座る「アシスタント」——どの層がいちばん儲かるのかが、この時代の大きな問いです。
05いまどこまで来たか + プレーヤー
いまHorizontal SaaSは「成熟した」産業になりました——もう目新しいものではありません。それでも2つの方向に伸びる余地があります:(1) いまだに古いソフトを使っている国や企業へ広げる、(2) 既存客にAI機能をより高い値段で売り足す。2025〜2026年に業界を覆っている問いは、AIがこの層の価値を「足す」のか、それとも「のみ込む」のか、です。
いちばんの巨人は Microsoft で、horizontalな企業向けソフトをあらゆる機能にわたって売っています(Microsoft 365、Teams、Dynamics)。Microsoft Cloudの売上は FY2025で1,689億ドル(+23%) に伸び、Dynamics 365(CRM/ERP)は19%成長、Microsoft 365 CopilotのようなAI機能は 一人あたり月30ドル で課金し、すでに約1,500万席が払っています。
直接の競合は Salesforce、CRMの王者です。FY2025の通年売上は 379億ドル(+9%)、うち357億ドルがサブスク収入。AI agent(Agentforce)にいちばん大きく賭けている会社でもあります。一方 ServiceNow——IT業務管理と全社のワークフローのシステム——は売上132.8億ドル、契約更新率は98%に達し、ほとんど誰も逃げないスイッチングコストの強さを映しています。
06未来 — AIは「席」モデルを殺すのか、強めるのか
これこそ業界全体を眠らせない問いです。何十年も、SaaSは per-seat(一人あたり、月いくら) で課金してきました——使う社員が多いほど多く払う、シンプルで読みやすい方式です。ところが Agentic AI が危うい問いを連れてきました:AI agentが社員の代わりに働けるなら、会社は全員分の「席」をまだ買う必要があるのか?
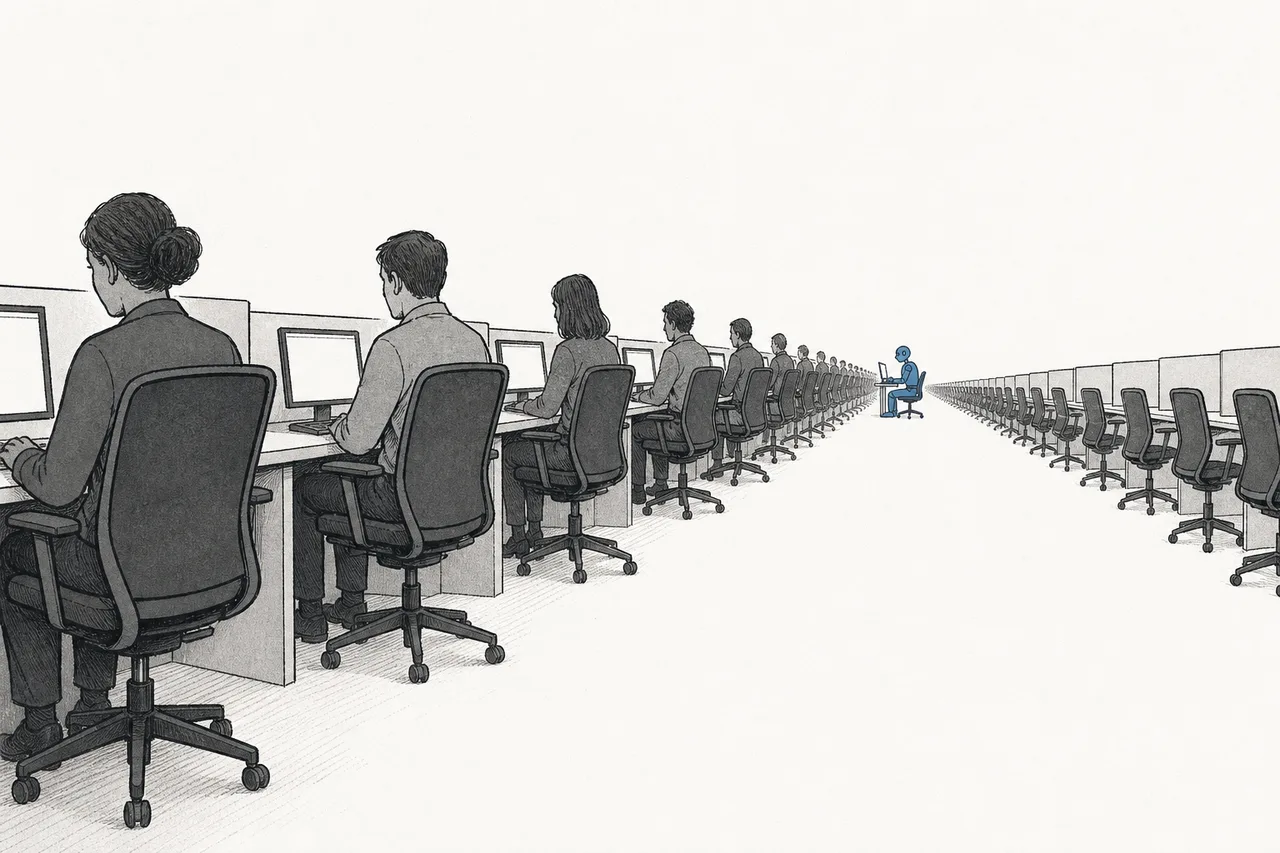
ここには怖いロジックが潜んでいます:もしSaaS企業が自社製品を 本当に人の代わりに働けるほど 賢くしてしまえば、それは自分が課金している「頭数」を自ら減らしていることになる——つまり、自社の収益が縮むよう設計しているようなものです。業界ではこれを「一人あたりモデルの罠」と呼びます。
いま起きている解決策は、課金の考え方を usage / outcome(使った量、または成果に応じて) へ移すことです——人数で測るのではなく、「agentがやり遂げた仕事」ごとに課金する。Salesforceは、agentの 1アクションあたり0.10ドル で課金するAgentforceで先陣を切り、さらにクレジットと席をまとめたパッケージも選べるようにしました——いまSalesforceは3つの価格モデルを同時に走らせています。どれが勝つか、まだ誰にも分からないからです。
一方、別の見方では、AIは既存プレーヤーを 「殺す」より「強める」 というものです。すでにデータとワークフローを握っている者(Microsoft、Salesforce、ServiceNow)は、そこへ「AIを貼り付けて」追加課金するうえで圧倒的に有利だからです——SalesforceのBenioffは、AI agentは「とても利益率の高い」チャンスだと投資家に言い切りました。Gartnerは 2026年末までに企業向けアプリの40%にAI agentが組み込まれる と予測しています(2025年はまだ5%未満)。だから本当の働きどころは既存の王者であって、新参者ではない、というわけです。
07課題とリスク
Horizontal SaaSの魅力——高い利益率、リカーリング収益、粘る顧客——には、見逃せないリスクがセットでついてきます。
一つめのリスクは 「一人あたり」モデルの崩壊 です。agentによって会社が買う席の数を減らし、提供元が価格モデルを直すのが間に合わなければ、かつて正確に読めていた収益が揺らぎかねない。これは遠い理屈ではありません——2025〜2026年にすでに起きていて、最終的な答えはまだ誰も知らないんです。
二つめは 飽和と競争 です。共通機能のほとんど(CRM、HR、経理)には、すでに市場の王者がいます。先進国の市場は「満腹」になり始め、成長は既存客への売り足し(NRR)に頼らざるを得ない。ところがAIが客にあらゆる請求書を疑わせるなか、それは難しくなる。そして「初日からAIで作られた」新参の競合が、より安く賢いものを出してくるかもしれません。
三つめは AIの所有者に価値を吸い取られる ことです。もし賢さのすべてがひと握りのAIモデル(OpenAI、Anthropic、Google)から来るなら、SaaS提供元は他人のモデルにかぶせた「薄い仮面」になりかねない——本当の価値は、下にいるモデルの所有者とクラウドの所有者へ流れ、上のアプリ層には残らない。
ひとことでまとめると:Horizontal SaaSは「買い切り」を「月額レンタル」に変え、ソフトウェア業界全体の経済性をひっくり返した物語です——世界でいちばん利益率が高く、いちばん収益が読めるビジネスを生みました。でもいま、新しい波(AI agent)がそのモデルの心臓部、つまり「席」に問いを突きつけています。この波で誰が生き残り、誰がのみ込まれるかを理解することは、デジタル経済でも屈指の巨額のお金が、これからどこへ動くのかを理解することなんです。