メガトレンド · Advanced Air Mobility
空飛ぶタクシーからパイロットを外したら——世界で最初に「本物の搭乗券」を売り始めたのは中国だった
ふつうの空飛ぶタクシーは、まだ機体の前にパイロットが座っています。でも、発想を逆さにした一派がいます——最初からパイロットを外す。機体は自分の頭脳(オンボードのAI)で飛び、「地上の指令センター」が何機もまとめて見守る、という考え方です。SFみたいに聞こえますが、ここがこの業界の経済性がひっくり返るポイントなんです——なかなか見つからないパイロットを雇わずに済むうえ、搭乗券を売れる座席がもう1つ増える。このレッスンでは、なぜ「パイロットがいないこと」が鍵なのか、なぜ中国(EHang が先頭)が欧米より何年も早く商用飛行までたどり着いたのか、そして無人機の裏に隠れたリスクを読み解いていきます。
01これは何?——自分で飛ぶ飛行機
アプリで呼ぶ空飛ぶタクシーを思い浮かべてください。目の前に降りてきて、あなたは乗り込む——すると気づきます。コックピットには誰もいない。操縦桿もレバーすらない。機体はドアを閉じ、空へ上がり、あなたを目的地まで運んでいきます。これが 無人 eVTOL(autonomous/pilotless eVTOL) ——最初から「パイロット」を方程式から外す、と決めた分野です。
メガトレンドの地図のうえでは、この node は Passenger eVTOL OEMs(人を運ぶ空飛ぶタクシーのメーカー)の枝で、その上には大きなトレンド Advanced Air Mobility があります。これは「無人の枝」で、もう一方の兄弟である パイロットを残す欧米勢(米国の Joby、Archer)とちょうど反対側に立っています。この2つの枝は似た機体を作りますが、「どうやって規制の関門を抜けて売上にたどり着くか」という哲学が正反対なんです。
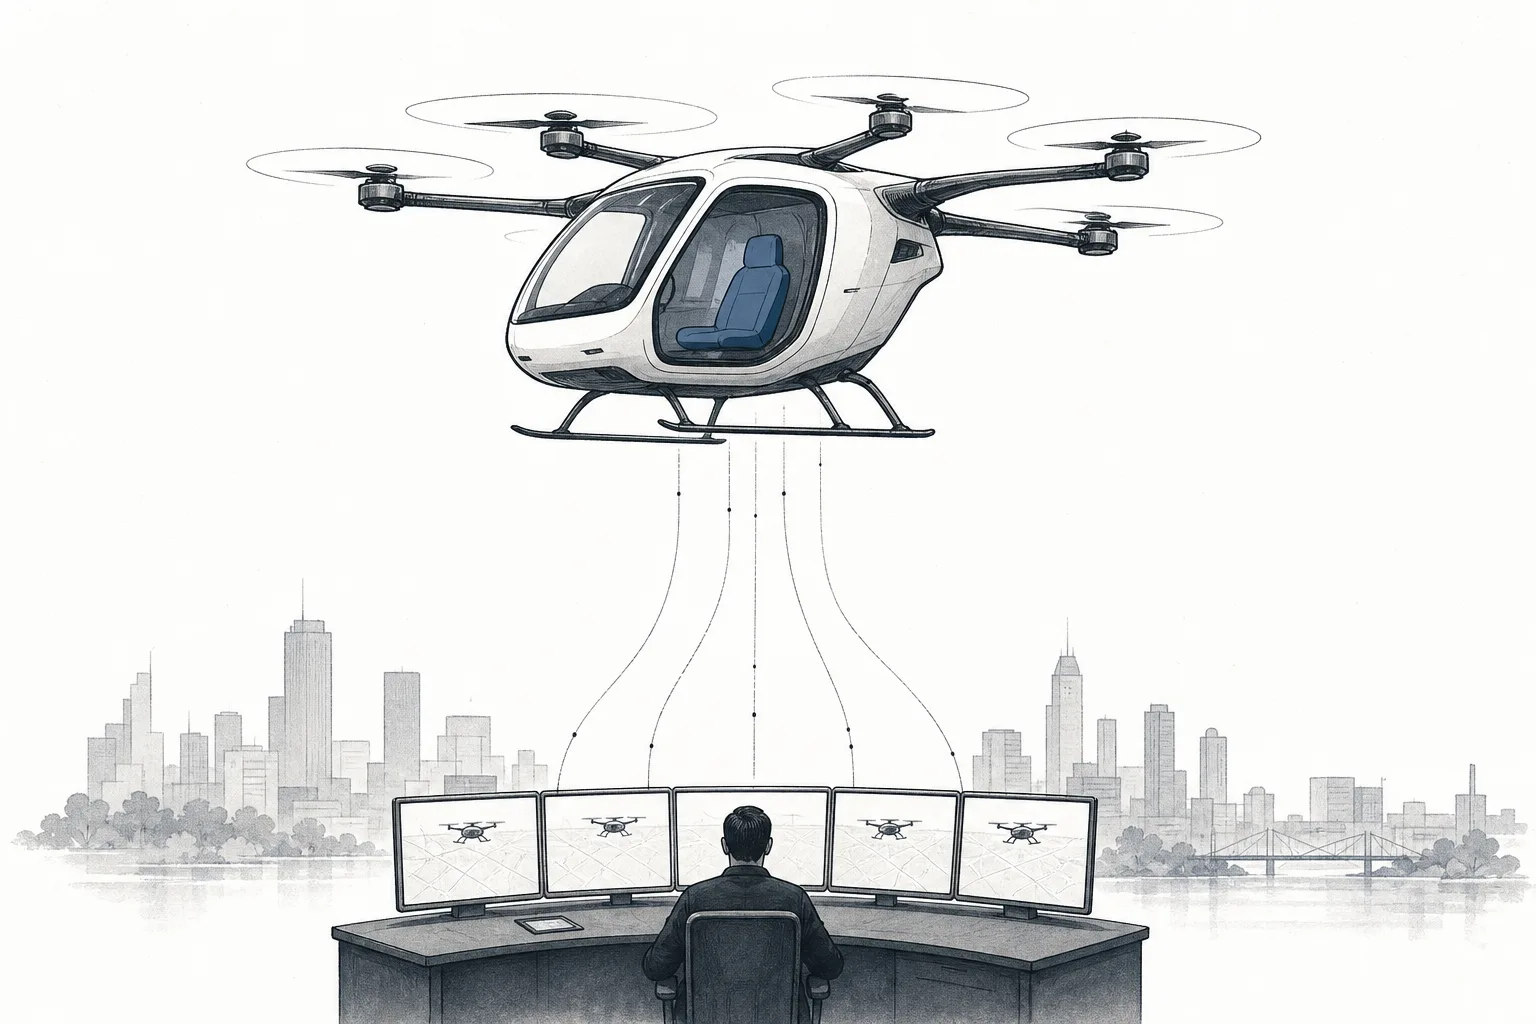
ここでいう「無人」は、人がまったく関わらないという意味ではありません——パイロットが 機内にいない という意味です。機体は自分の頭脳(onboard autonomy)で飛び、人は 「地上の指令センター(ground command center)」 へ移って、ひとりで何機もまとめて見守ります。航空管制官が管制塔から何機もの飛行機を見るのに似ていますが、違うのは「見守る人」と「操縦する人」がいまや地上にいる同じ一人になったこと、です。
Autonomy = 機体が計画どおりに自分で飛び、自分で判断する能力。操縦桿を握る人がいない · Remote supervision = 地上から人が見守り、必要なら介入する仕組み(一人で何機も担当)· Detect-and-Avoid = センサーで障害物やほかの機体を検知し、自分で避けるシステム——窓の外を見るパイロットの目がない以上、これは欠かせないスキルです。
02なぜパイロットを外すと、すべてが変わるのか
いい問いがあります——わざわざ大変な思いをしてパイロットを外すのはなぜか、一般の人の目にはそのほうが難しくて怖いのに?短く答えると、経済性です。空飛ぶタクシーが、富裕層のヘリではなく「ふつうの人が本当に使える」ほど採算が合うには、パイロットがいちばん大きくて削りにくいコストなんです。
数字がはっきり示しています——パイロットの人件費は、1便あたりコストのおよそ30〜40%。パイロットを外せれば、1便あたりのコストはほぼ半分が消えます。しかも、もともとパイロット不足の業界で「パイロットを探す」という頭痛からも解放される——eVTOL は街を埋めるほどに機体を増やすために、専門訓練を受けたパイロットを何千人も必要としますが、世界はまだそれを供給しきれていません。これが、パイロットを乗せるモデルが速く広がれない「天井」になっています。
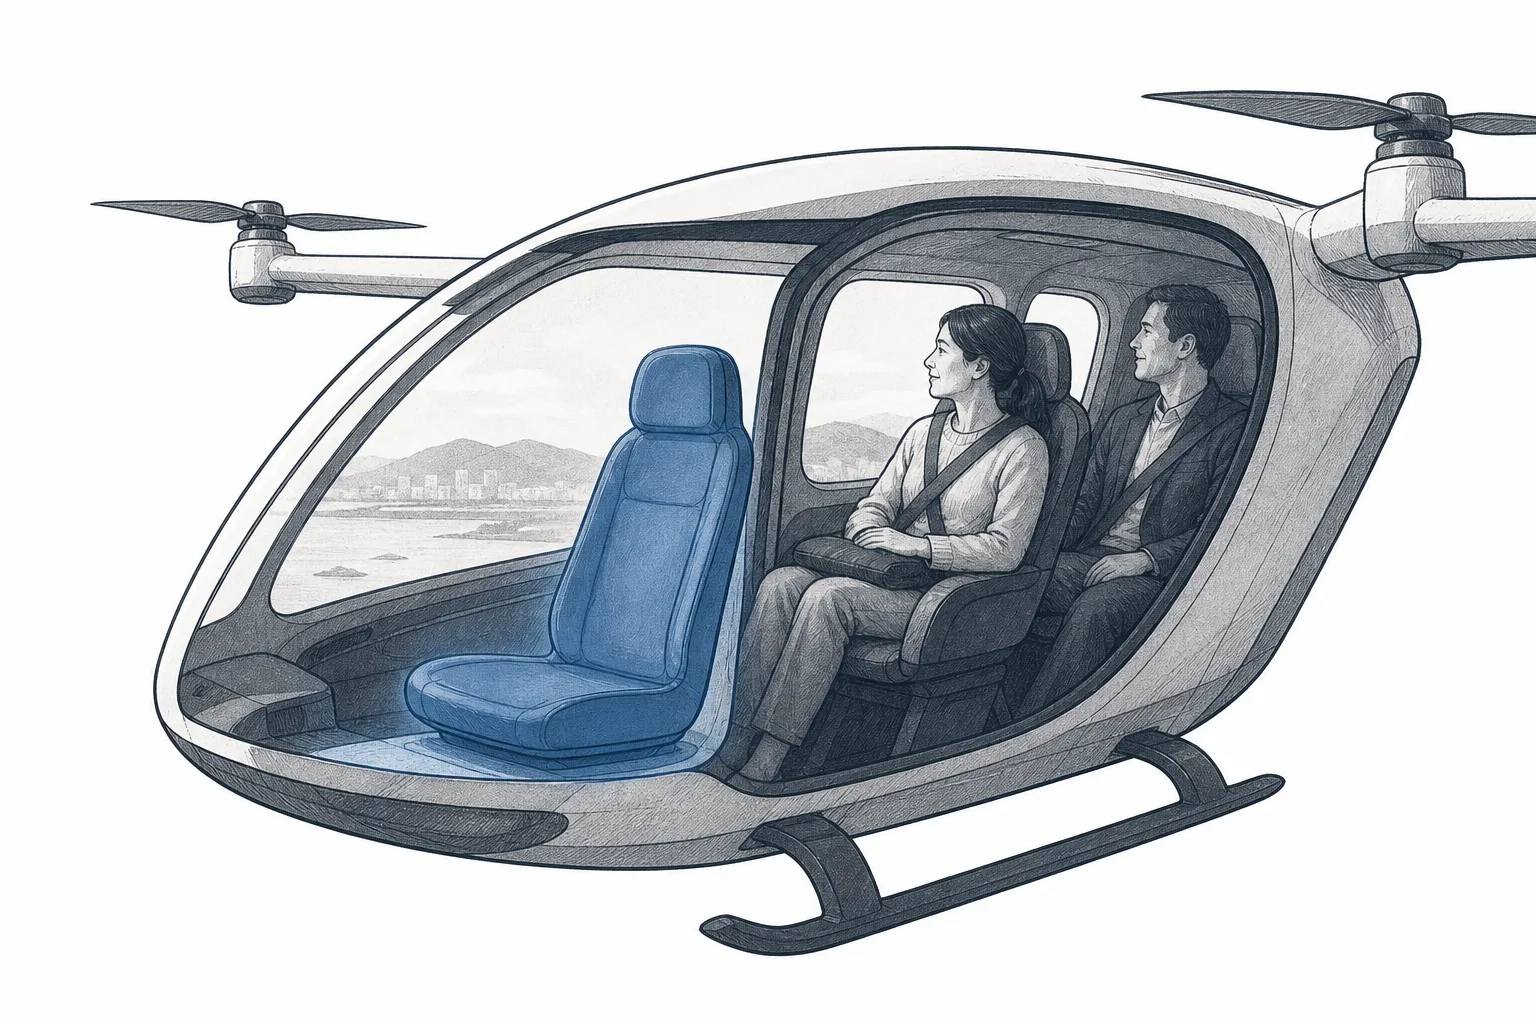
見落とされがちなのが 「戻ってくる座席」です。2人しか乗れない小さな eVTOL では、そのうち1人がパイロットなら、売れる搭乗券は1席だけ。でもパイロットがいなければ、2席とも有料の乗客になります——1便あたりの売上が一気に2倍、それも飛行コストはほぼ同じまま。1便あたりの利益が紙のように薄いビジネスでは、座席が1つ増えること+パイロット代を削ることが、「毎便赤字」と「どうにか黒字」を分ける差になるんです。
だからこそ、パイロットから始める欧米勢でさえ、行き着く先は無人だという点では一致しています——最終的にパイロットを外さなければ、数字は大衆の移動手段になるほど美しくならないから。問いは「無人になるかどうか」ではなく、「誰が先にたどり着くか」なんです。
03どうやって自分で飛ぶのか——機内の頭脳+地上センター
機内にパイロットがいないなら、誰が「飛ばす」のか?答えは、3つの層が連携して働くシステムです。無人の機体が、あなたを A 地点から B 地点まで安全に運ぶしくみを、ひとつずつたどってみましょう。
第1の層は機内の頭脳——カメラ、レーダー、複数のセンサーがデータを送り、判断ソフトを動かす飛行コンピューターに渡します。自分の位置を把握し、経路を引き、上昇・降下を制御し、そして肝心なのが detect-and-avoid——鳥やドローン、ほかの機体が近づいたら、指示を待たずに自分で見て避けなければなりません。窓の外を見るパイロットの目がもうないからです。すべてに 冗長系(redundancy) を何重にも重ね、どれか1つが壊れても大丈夫なようにします。
第2の層は地上の指令センター——人はどこにも消えていません。地上に移っただけです。このセンターで一人が、何機もの状態を同時に映す画面を見守り、すべて正常かを確認し、何か異常があれば「介入」して着陸や経路変更を指示できるよう待機します。これが経済性の鍵——これまでの1パイロット1機から、一人で何機も、へ。
第3の層は航空交通との統合——無人機が何十機も同時に街の上を飛べるのは、空域に通り道を割り当ててぶつからないようにする中央のシステムがあり、全機をリアルタイムで把握できてこそです。だから この node が本当に広がるのは、空域のインフラが後からついてきたとき——賢い機体だけではまだ足りないんです。
04AIやロボットと、どうつながるのか
「自分で飛ぶ」飛行機は、つまるところ AI で動く空飛ぶロボットです。だからこの node は単独では立っていません——ほかのトレンドと切り離せないかたちで支えられています。
- 核は 人工知能(AI): 周囲を認識し、経路を引き、リアルタイムで回避を判断する——どれも AI の仕事です。認識(perception)モデルが正確で信頼できるほど、機体はより安全に自分で飛べる。自動運転車やビジョンAIで進んだ技術が、この node へ直接持ち込まれてきます
- ロボティクスと Physical AIの延長線: 「機械に現実の世界を認識させ、自分で安全に動かす」という問題は、ロボットと同じ宿題です——センサーフュージョン、障害物回避、安全の冗長系。無人 eVTOL は空を飛ぶロボットで、この系から多くの技術を借りています
- 兄弟である パイロットを残す枝 との違いはここ: 欧米勢はパイロットを「出来合いの安全装置」として使い、まず規制を楽に抜けてから外していく。いっぽうこの node は、初日からソフトウェアに安全を証明させる——規制の面では難しいけれど、抜けられれば一気に良い経済性へ飛び移れます
- 電動化と 重要な原材料に依存: ほかのすべての eVTOL と同じく、バッテリー、電気モーター、レアメタルのサプライチェーンに結びついています。さらに特別なのは、飛行のあいだじゅうパイロットの代わりに「考える」ぶん、計算パワーとセンサーを余分に食うことです
05いま、どこまで来たか——中国が先頭 vs Wisk/Boeing
欧米の航空業界の人たちを考え込ませているのは、人を運ぶ無人 eVTOL の「本物の商用機」第1号は、米国でも欧州でもなく——中国で生まれた、という事実です。しかもすでに搭乗券を売って飛んでいる。欧米勢がまだ試験場にいるあいだに、です。
主役は EHang。同社の EH216-S は2席の無人マルチコプターで、型式証明(type certificate)+製造証明(production certificate)+耐空証明+運航許可(AOC) を中国の航空当局(CAAC)からすべて取得しました——人を運ぶ無人 eVTOL でフルセットを揃えた、世界で最初で唯一の存在です。2025年3月30日、CAAC は広州と合肥の2つの運航者に AOC を交付し、短距離の観光遊覧で 本物の搭乗券を売る 道を開きました。
驚くのはその速さです——EHang は型式証明を得るのに、わずか 31か月 と 4万回 を超える試験飛行しか要しませんでした。欧米勢のタイムラインがよく「何年」と語られるのと比べてみてください。2025年上半期だけで EH216 ファミリーはすでに 1万回 を超える飛行を安全にこなし、2025年末には瓊州海峡を渡る22キロを18分で飛ぶことにも成功しています。
欧米側の本命は Wisk Aero、Boeing の子会社で、こちらも 初日から無人 を選んだ陣営です。Wisk の Generation 6 は4人乗りで、コックピットも操縦桿すらありません。地上から 「マルチビークル・スーパーバイザー(Multi-Vehicle Supervisor)」一人が最大3機まで 受け持って自分で飛ぶよう設計されています。Gen 6 は2025年12月に初飛行し、2026年5月に2号機を試験プログラムへ追加——米国で旅客輸送型の FAA 証明を申請した最初の無人機 です。ただし道のりはまだ長い。Wisk は「自動化ソフトウェアそのものを安全の証拠とする」かたちで FAA に証明を求めていて、これは業界でいちばん難しい論点だからです。
さらに中国側には厚い後詰めがいます——XPeng AeroHT(EVメーカー XPeng の系列会社)は、空飛ぶクルマの予約を世界で 7,000台超 積み上げ、2026年の本格生産を目指しています。いっぽう米国側の Joby と Archer も「無人化計画」を手にしています(Joby はオートノミー・チームの Xwing を買収して「Superpilot」を開発、Archer は2026年末にオートノミー製品の発表を準備)——ただ両社とも、まずパイロットから始めて、あとで外す と明言しています。
06未来——欧米は追いつけるのか
この node の未来像は、別々の方向へ引っ張る3つの力で決まります。
第1の力は 国の政策が後押しする中国市場の大きさです。中国政府は「低空経済(low-altitude economy)」を国の新しい成長エンジンとして推し進めていて、CAAC はこの産業の規模を 2025年に約1.5兆元(〜2,110億ドル)、2035年までに3.5兆元超 と見込んでいます。需要も資金も、道を開く規制も揃っているからこそ、中国は先に作り込めるのです——欧米勢がまだ規制の関門で足止めを食っているあいだに。
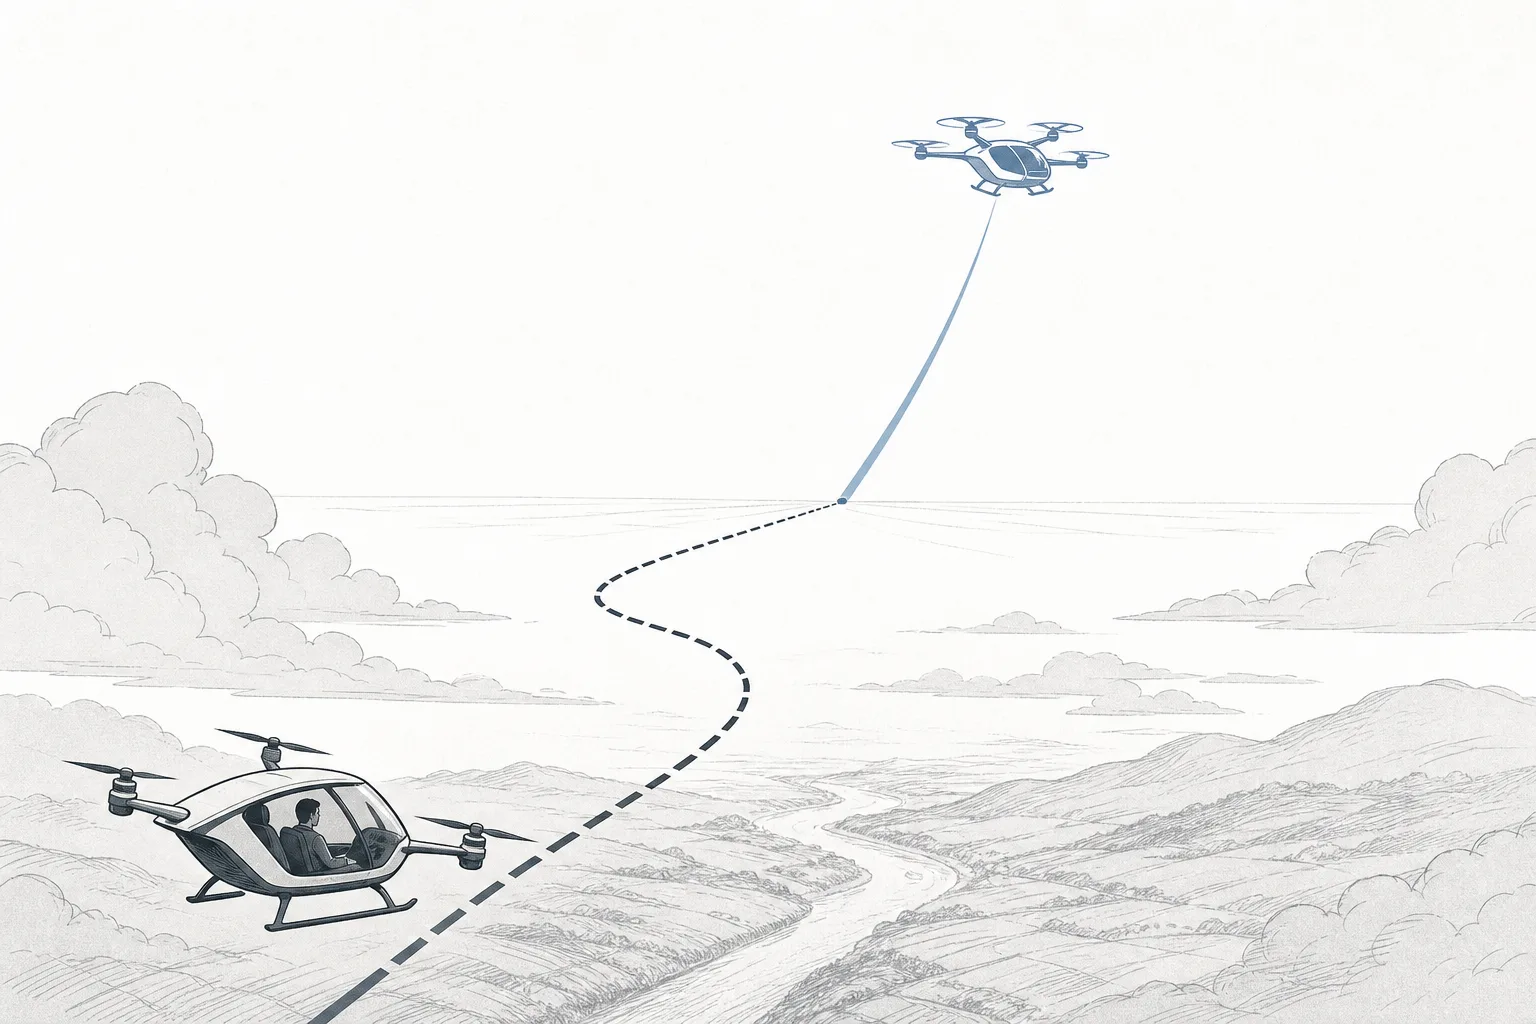
第2の力は 欧米勢が「遠回り」で進むことです。Joby と Archer は、まずパイロットで FAA を抜けてから、技術と規制が整い次第、無人へアップグレードするつもり。いっぽう Wisk は中国と同じく、最初から無人へ正面突破を選んでいます。大きな問いは——FAA はどれくらい早く「パイロットの代わりのソフトウェア」を受け入れるか?アナリストの多くは、欧米でフル規模の商用無人飛行が実現するのは2030年代後半より前ではなさそうと見ていて、その分だけ中国に何年もの先行を許すことになります。
第3の力は 「自分で飛んでも本当に安全だ」を証明していくことです。EHang の成功した飛行1回1回、Wisk の試験飛行1便1便が、安全の証拠を少しずつ積み上げていく——結局のところ、規制当局も一般の乗客も、十分な安全統計を見て初めて、パイロットのいない機体に乗ろうと思うからです。これは「安全な飛行の回数」こそが本当の通貨になる、長期戦なんです。
07課題&リスク
この node は、見返りが莫大になりうる賭けの1つですが、パイロットを残す枝よりもさらに固有のリスクに満ちてもいます。
第1のリスクは 「パイロットのいない機体」への規制と信頼です。欧米の規制当局(とくに FAA)に、ソフトウェアはパイロットの代わりになるほど安全だと納得させるのは、業界でいちばん難しい宿題。そして同じくらい難しいのが 乗客の信頼——前に人がいない機体に乗るのは、多くの人がまだ怖くてためらいます。たった1回の事故が、業界全体の信頼を揺るがしかねない。社会が「無人機」に求める安全基準は、自動運転車よりもなお高いからです。
第2のリスクは 中国への集中です。この node の優位はいま、ほぼすべて中国側にあります——証明も、実際の飛行も、後押しする政策も。これは諸刃の剣:一方では手で触れられるリードですが、もう一方では、この枝の運命まるごとが 1つの市場、1つの規制システム に結びついているということ。地政学的な緊張、貿易の壁、あるいは中国の政策転換は、何か国にも分散したトレンドより強くこの node を直撃しえます。
第3のリスクは 単一製品への依存と財務状態です。この枝のリーダー EHang は2025年に 221機 を販売(うち215機は EH216 という1つのファミリー)し、売上は約 7,300万ドル、11.7%の成長でしたが、まだ 約2.31億人民元の純損失 を出しています。主力製品1つに頼り、まだ黒字化していないということは、「短距離の観光遊覧」から「街での本物の移動」という持続的に稼げる事業へ拡大できると証明しなければならない、ということ——その道を歩き切った人は、まだ誰もいません。
ひとことでまとめると:この node は「パイロットを外すこと」が、空飛ぶタクシーを本当に大衆の移動手段に変える経済性を解き放つ、という賭けです。今日、中国はそれが商用として 実現できる ことを証明しました。いっぽう欧米は、規制の目により安全な道で、同じ地点へ向かおうとしている——そのタイミングの差こそが、この枝でいちばん目が離せない物語なんです。