メガトレンド · Advanced Air Mobility
西側の「空飛ぶタクシー」が、いよいよ本当に飛ぶ——残るは最後の関門と、誰が先に資金を切らさないかの競争
2026年は、西側の「空飛ぶタクシー」が動画のなかの試作機から、FAAが本当に型式証明を出そうとしている実機へと進んだ年です。Joby は Type Certificate の取得が目前で、年内にドバイで運航を始める構え。Archer は FAA の Phase 3 を業界で初めてクリアし、ロサンゼルス五輪 LA28 の公式エアタクシーにも選ばれました。でもこのレッスンでは正直に話します——この業界はまだ売上がほぼなく、お金を激しく燃やしていること、そしてなぜ機体に「パイロット」を1人乗せるのが弱点ではなく、いちばん賢い戦略なのか、を。
01これは何?
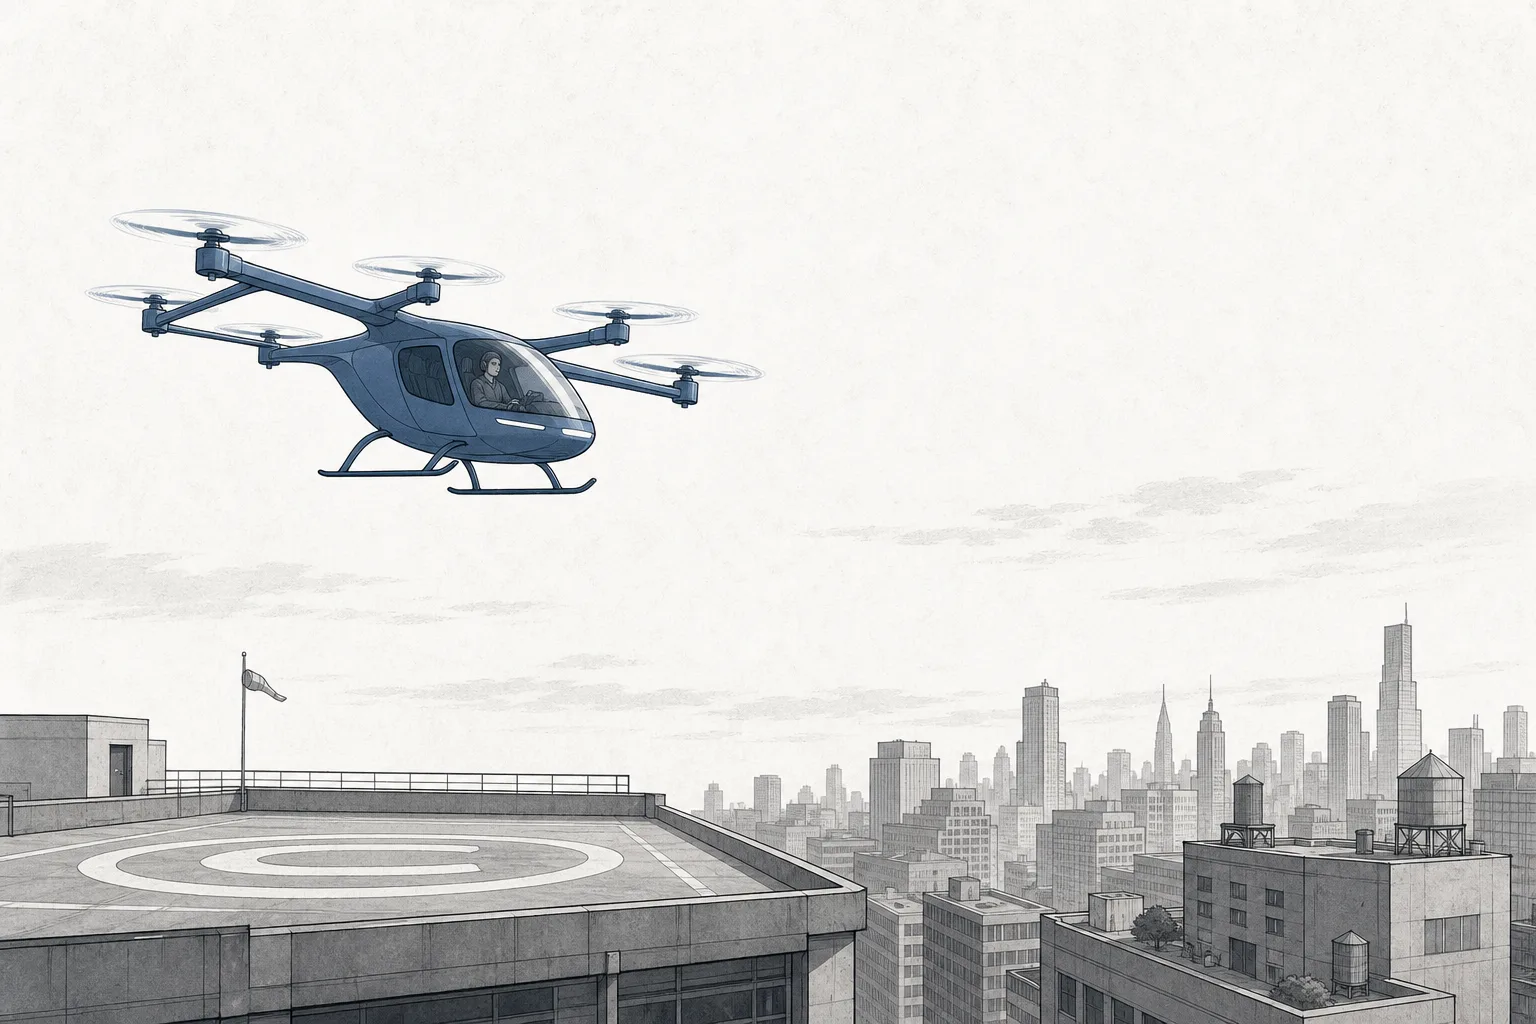
ヘリコプターを思い浮かべてください。でも、隣の人と会話できるくらい静か。エンジンの爆音も、燃料のにおいもない——あるのは小さなプロペラがたくさん生む風の音だけ。それがeVTOL(electric Vertical Take-Off and Landing=垂直に離着陸する電動の航空機)です。ヘリのように真上へ飛び立ち、空に上がったら翼を広げて飛行機のように前へ滑空する。この node が扱うのは、そのうち「パイロットを乗せる」機体をつくる西側の会社——都市のエアタクシーを目指す、アメリカ・ヨーロッパ・ブラジルの企業に絞った話です。
メガトレンドの地図でいうと、この node はPassenger eVTOL OEMs(エアタクシーの機体メーカー)という枝の一つで、その上には大きなトレンドAdvanced Air Mobilityがあります。OEM は Original Equipment Manufacturer の略で、機体そのものを実際につくる人のこと——部品やヘリポートをつくる人ではありません。この枝はいわば「舞台の主役」、機体そのものなんです。
「西側はパイロット付き」と聞くと遅れているように感じますが、実はこれが戦略です。Joby, Archer, Vertical, Eveといった会社は、最初の機体にあえてパイロットを1人乗せます。西側の航空当局(米国の FAA、欧州の EASA)の安全規則は「人が機体をコントロールする」ことを前提に作られているから。パイロットがいれば、そのぶん証明を早く取れるんです。いっぽうもう一つの兄弟分の枝——無人の eVTOL——は最初からパイロットを外す道を選びました。これはまったく別の哲学で、第4章で比べていきます。
航空当局が「この型の機体は人を運べるくらい安全だ」と認める“お墨付き”のこと——会社と最初の1円の売上とを隔てる唯一の門です。この門を通るまで、どの会社も価値があるのは「試作機と約束」だけ。FAA はこの手続きをいくつかの段階(phase/stage)に分けていて、どの段階もたいてい誰もが思うより長くかかります——この遅れこそ、このレッスンのリスクすべての核心です。
02なぜ重要か——数兆円市場という賭け
まだ売上が1円もない会社に投資家がお金を注ぐ理由は、ゴールにある報酬の大きさです。もしうまくいけば、eVTOL は都市のいちばん古い悩み——渋滞——を、移動を空へ持ち上げることで解く。空港から都心まで、ふだん道路で1時間かかる区間が、空なら10〜15分に縮むかもしれない。しかも料金は、自家用ヘリではなく高級タクシーに近い水準を狙っています。
eVTOL 市場はいまはまだ小さく——2024年でおよそ40〜50億ドル。でも多くの調査会社は、2030年までに230〜290億ドルほどへと一気に伸びると見ています。年平均成長率(CAGR)は30%超。この数字は、ちょうどこの時期に機体が証明を通り、本物の商用飛行が始まってこそ実現するもの——そしてそれが、まさに2026年に起きようとしています。
でもこの話を本当の「賭け」にしているのは、お金の方程式です。これらの会社は、最初の1円の売上が立つ前に、何十億ドルも使わなければならない——研究費、試験飛行費、工場の建設費、そして何年も続く証明手続きの費用。まさに「先に投資し、売上は何年も後」というビジネスなんです。だから手元のキャッシュが、技術と同じくらい大事になる——技術は良くても、ゴール前にお金が尽きて終わる会社もあるんです。
03どうやって飛ぶのか——ピタリと決めるべき三つの瞬間
eVTOL すべての心臓部は、「分散電動推進」(distributed electric propulsion)と呼ばれるしくみです——大きなエンジンを一つ積むかわりに、小さな電動モーターをいくつも使って、機体じゅうに散らしたプロペラを回す。利点は三つ。一つ壊れても残りが機体を支えられる(より安全)· 小さなプロペラは巨大な一枚羽よりゆっくり回るので、ヘリよりずっと静か· そして重い整備が要る内燃エンジンがないので、修理代も燃料代も安くなる。
でも本当の難しさは「浮き上がる」ことではありません。それは浮いた状態から、翼で前へ飛ぶ状態へ切り替えることにあります。一回の飛行を、三つの瞬間で追ってみましょう。
真ん中の瞬間——「遷移」(transition)と呼ばれるこの局面が、eVTOL をヘリよりも普通の飛行機よりも難しくしています。一機で両方をこなさなければならないからです。プロペラが少しずつ傾くあいだ、機体の重さは「プロペラの揚力」から「翼の揚力」へなめらかに移らなければならない。その一瞬を外せば、機体は落ちる。だからこそ Joby は「実際にパイロットを乗せたまま遷移」を成功させたことをとても誇りにしているし、FAA がいちばん厳しく見るのもここなんです。
なぜ「翼で滑空する」ことが大事なのか?プロペラだけで浮くのは、ものすごくエネルギーを食うからです——バッテリーがすぐ切れてしまう。巡航中に翼で重さを受けることで、eVTOL は巨大なドローンのように数マイルしか飛べないのではなく、〜100〜150マイルまで飛べるようになる。ただし、そのぶん仕組みは複雑になり、証明も取りにくくなります。
04それは生態系のどこにいるのか
eVTOL の機体は、もっと大きなパズルのほんの一片にすぎません。ほかのトレンドと切っても切れないかたちで結びつき、もう一つの兄弟分の枝とははっきり違っています。
- 電化(Electrification)と運命を共にする: 機体まるごとが電動モーターとバッテリー——EV を動かすのと同じ技術です。バッテリーのエネルギー密度が上がれば、eVTOL はすぐにもっと遠く、もっと多く運べるようになる。これがいま業界全体を縛る「壁」なんです
- チップとAIが要る: いくつものプロペラを同時に操り、繊細な遷移を制御する飛行制御システム(fly-by-wire)は、高度なソフトとセンサーに頼っています
- 重要原材料のサプライチェーンから特殊素材を使う: 軽いカーボンファイバーの機体、モーターやバッテリーのなかのレアアース——だから世界のサプライチェーンに敏感です
- ロボットと Physical AIへ近づいていく: どの会社も長期的には「パイロットを外して」自律飛行を目指している——それはつまり、空飛ぶロボットそのものなんです
05いま、どこまで来たのか
2026年は、西側の業界全体にとって「自らを証明する」局面です——ゴールが目前の会社もあれば、大きく後ろ倒しになった会社も、もう倒れてしまった会社もある。その差が、同じ一つの教訓を物語っています:このゲームでは、手元のキャッシュが技術と同じくらい大事だ。
Joby が先頭を走る。証明の基準どおりに製造した初号機の電源を入れ(power-on)、FAA の最終段階に入り、Type Certificate の取得は2026年9月ごろと見込まれています。競合と違うのは、Joby がドバイで先に商用運航を始める道を選んだこと——RTA と6年間の運航権の契約を結び、ドバイ空港(DXB)を含む最初の4か所のヘリポートを建設中です。25億ドルのキャッシュの蓄えと Toyota・Delta の後押しがあるから、Joby は関門を通るまで余裕を持って待てます。
Archerがすぐ後ろに続きます。FAA の4段階ある Type Certification 手続きのPhase 3 を業界で初めてクリアした eVTOL 企業になりました(2026年4月)。機体は Midnight。強力なパートナーがついていて——United Airlines が10億ドルの先行発注、Stellantis(Jeep/Peugeot の親会社)が製造を支援。大ニュースだったのは、Archer がロサンゼルス五輪 LA28 の公式エアタクシー事業者に選ばれたこと。Archer の手元流動性は2026年第1四半期で約18億ドルですが、四半期あたり約1.7億ドルの赤字を出している——だから証明を早く取れるかどうかが、Archer にとって死活問題なんです。
ヨーロッパとブラジルは歩みは遅いものの、長い受注を抱えています。Vertical Aerospace(英国)は機体 VX4 の本格証明の目標を2028年ごろへ後ろ倒しし、追加でおよそ7億ドルが必要ですが、約1,450機(およそ60億ドル相当)の先行発注を持ち、その筆頭は American Airlines の350機。いっぽうEve Air Mobility(ブラジルの航空大手 Embraer の子会社)は業界最大の受注——約2,900機、合計でおよそ145億ドル相当を抱え、2027年ごろの就航を狙っています。Eve の強みは、一生をかけて本物の飛行機をつくってきた「親」がいることです。
業界を活気づける新顔も現れました——Beta Technologiesが2025年末にニューヨーク市場に上場(IPO)し、約74億ドルの企業価値で10億ドル超を調達。Beta の機体 ALIA は、JFK 空港への完全電動の初の旅客飛行を含め、実際に数万マイルの試験飛行を積み重ねたことで際立っています——倒れる会社が出てもなお、この業界に資金が流れ込んでいるサインです。
06これからの展開
第一の方向は西側で最初の証明が解錠されること。もし Joby が計画どおり2026年に Type Certificate を取り、ドバイで飛び始めれば、「パイロット先行」モデルが本当に通用するという「最初の証拠」になります。そして Archer, Vertical, Eve が後に続く道を開く——当局がいったん最初の eVTOL に証明を出せば、二件目はたいてい早くなるからです。
第二の方向は少しずつパイロットを外していくこと。「機体にパイロットを乗せる」のは最初の一歩にすぎません。ほぼ全社の長期計画は、パイロットの役割を減らし、完全自律飛行までもっていくこと——そうすれば一便あたりのコストが大きく下がり(パイロットの人件費が要らない)、売れる座席数も増える。ここで西側の枝は、無人の枝が最初からやっていたことへと、少しずつ近づいていきます。
第三の方向はインフラが追いつかなければならないこと。証明を取った機体があっても、ヘリポート(vertiport)と都市の空域管理システムがなければ、ネットワークとして飛ばせません——だからこそ Joby は今からドバイで自らヘリポートを建てているし、だからこそトレンド全体の見取り図は「機体だけでは足りない」と繰り返すんです。
07課題とリスク
最初の、そしていちばん大きなリスクはゴール前に資金が尽きること。このレッスンには、本物の“屍”があります——かつてヨーロッパの花形だったドイツのLiliumは、資金調達のディールが続けて流れたあと、二度も破産しました(2024年10月と2025年2月)。2025年半ばに新しい資本グループが約2.5億ユーロで蘇生を試みたものの、Lilium の物語は、この node が「機体さえつくれれば勝ち」ではないことを思い出させます——技術が良くても途中でお金が尽きれば終わり。そして全社がまだ売上の前にお金を燃やしているので、新たな資金調達のたびに既存株は希薄化(dilution)されがちです。
第二のリスクは逃げ続ける証明のゴール。業界のほぼ全社が、証明取得の予定を少なくとも一度は後ろ倒ししています(Vertical は2028年へ、Eve は2027年を狙う)。後ろ倒しのたびに、燃やすお金は増え、投資家の信頼は減る——この遅れこそ、多くのアナリストが長期の市場規模を下方修正している理由です。
第三のリスクはバッテリーと航続距離の壁。今日のバッテリーのエネルギー密度は、eVTOL を〜100〜150マイル・数人乗りに制限します。だから初期のビジネスモデルは狭い(空港から都心への短い区間)。バッテリーが十分に速く進歩しなければ、長距離やもっと多くの積載へ広げることはできない——だからこの node は、バッテリー技術の進歩と直接、運命を共にしているんです。
ひとことでまとめると:この node は、「パイロット付きの空飛ぶタクシー」を、2026年に初めて SF から本物のビジネスへと連れ出そうとしている西側の会社群です——航空業界でいちばん難しい関門、安全証明を越えて。パイロットを乗せるのは遅れではなく、法規をくぐる近道。そしてこの舞台で、すべてを決める二つのものは証明とキャッシュです。