メガトレンド · Electrification & Mobility
都市の鉱山:死んだバッテリーからリチウムを掘り出す
寿命を終えたEVのバッテリーは、どれも「鉱山を掘らずに採れる鉱石」です——粉々に砕いて、リチウム・ニッケル・コバルトを取り出し、新しいセルに作り直す。こうして循環を閉じれば、鉱山への依存を減らせる。発想は美しく、長い目で見れば巨大な市場になります。でも2024〜26年は、「タイミングが早すぎた」という痛い教訓の年でした。EVはまだ寿命を迎えず、工場に回すバッテリーが足りない。金属価格も下落し、先駆者のLi-Cycleが破綻するほどに。
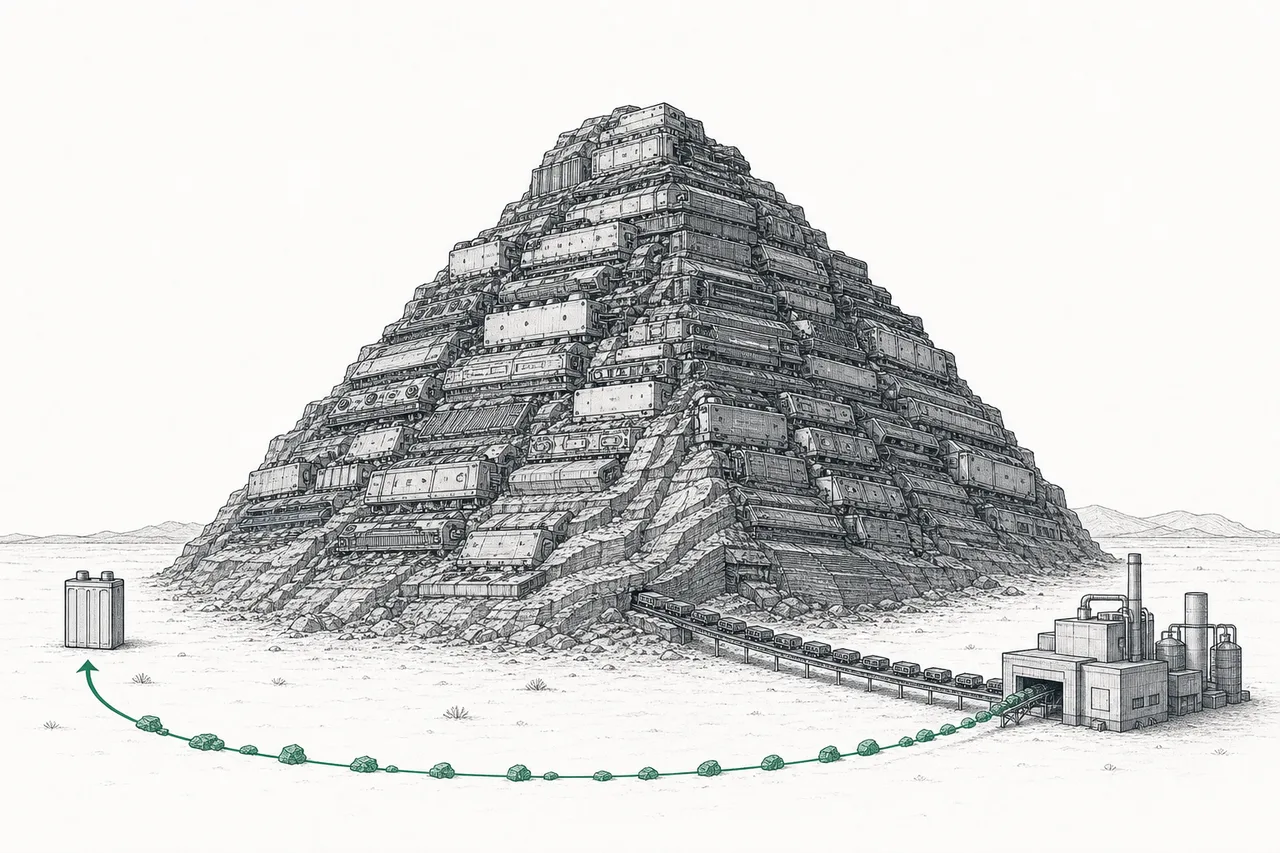
01これは何?
ある1台のEVが15年走り切って、バッテリーが劣化しもう走れなくなったとします。でも、そのバッテリーパックの中には今もリチウム・ニッケル・コバルト・マンガン・銅がぎっしり詰まっている——世界中の鉱山会社が山を掘り崩して手に入れるのと同じ金属たちです。素朴な疑問はこうです。なぜ捨てるのか。だってこれらの金属は「使い果たされた」わけじゃない。ただ、置き場所が間違っているだけなんです。
これがBattery Recycling & Circularityの核心です——メガトレンドElectrification & Mobilityの下にあるサブテーマで、バッテリーの「循環を閉じる」役割を担います。直線(鉱石を掘る → セルを作る → 使う → 捨てる)だったものを、円に曲げてやる:使う → 回収する → 金属を取り出す → 新しいセルを作る。原則はシンプルで、取り戻せた1グラムの金属は、新しい鉱山から掘らずに済む1グラムだ、というわけです。
「使い捨て」の正反対の考え方——素材が何度も繰り返し使えるように設計する。バッテリーでいえば、古いEVに入っていた金属が新しいEVの原料になることを意味します。そうやって一巡ごとに鉱山への依存を少しずつ減らしていくんです。
でも、盛り上がる前に一つだけ正直に言っておきます。このnodeの定義ははっきりこう書いています——これは「supply chain layer(供給網の一層)」だと。つまりバッテリー産業の川下にある「つなぎ目」であって、簡単に儲かる花形ではありません。そしてこれから見るとおり、ここはクリーンエネルギーのトレンド全体の中でも、いちばん痛い「タイミングの教訓」をくぐり抜けたばかりなんです。
02なぜ「都市の鉱山」が重要なのか
世界中がこれを成功させたいと願う理由は、三層に重なっています。
第一層——原料の安全保障。 リチウム・コバルト・ニッケルは、ごく少数の国に偏って存在し、精錬はそのほとんどが中国にあります。リサイクルは、地面に鉱石がなくても「自国内に鉱山を持つ」方法なんです。取り戻せる1トンごとに地政学リスクが下がる——これが、このnodeがトレンドCritical Materials & Supply Chainと固く結びついている理由です。
第二層——これから来る市場規模。 リチウムイオン電池のリサイクル市場は2025年で約130億ドル。多くの調査機関は、2035年までに800〜1,150億ドルへ伸びる(CAGRおよそ22〜24%)と見ています。理由は単純で、この10年で何千万台と売れたEVは、いずれ処理しなければならないバッテリーの山になるからです。
第三層——法律による義務化。 これがリサイクルを単なる「環境にやさしい選択肢」から「義務」へと変える決定打です。EU Battery Regulationは、2031年末までにリサイクル業者がコバルト・ニッケル・銅は95%、リチウムは80%の金属を回収するよう定めています。さらに強烈なのが、欧州で売る新しいバッテリーは「リサイクル材料」を最低限含まなければならない(2031年からコバルト16%、リチウム・ニッケル6%、2036年にさらに引き上げ)——つまり、法律そのものがリサイクル材料への需要を生み出しているんです。
03どう動くのか(閉じた循環)
工程は四ステップ。そして何より覚えておきたい言葉が「black mass(ブラックマス)」です。
ステップ1——回収する。 集めるのは二種類:本当に寿命を終えたバッテリー(end-of-life)と、「工場のくず」(factory scrap)——製造中に切り落とされたセルの端材です。集めてきて選別し、安全のためにまず放電させます。
ステップ2——砕いて粉にする。 セルを細かく砕き、アルミ・銅・プラスチックの外殻を分けると、貴重な金属がぎっしり詰まった黒い粉が残ります——これがblack mass、産業全体の心臓です。
ステップ3——金属を取り出す。 black massを化学的に元素ごとに分けます。主な方法は二つ。hydrometallurgy(湿式製錬)(酸の溶液で溶かし、元素ごとに沈殿させる——精密で、リチウムをよく回収できる)と、pyrometallurgy(乾式製錬)(高温で溶かす——簡単だが、リチウムをスラグと一緒に失いやすい)。今の最良の技術は、リチウムを95%超で取り戻します。
ステップ4——新しいセルへ戻す。 取り出したリチウム・ニッケル・コバルトは、cathode/anode(正極・負極)の原料としてセル工場へ送り返されます。これで循環が完全に閉じます。
バッテリーのセルを砕き、金属の外殻とプラスチックを分けたあとに残る黒い粉——リチウム・ニッケル・コバルト・マンガンを一か所に凝縮した「濃縮鉱石」です。black massの価値は元になったバッテリーの化学組成で決まります:NMC系(ニッケル・コバルト入り)は価値が高く、LFP系(リン酸鉄リチウム、コバルトなし)はblack massが約65%安い——この点が、業界全体の経済性にとってとても重要なんです。
04EVの世界のどこに位置するのか
このnodeはEVのサプライチェーンの「終点」で、隣人たちと固く結びついています:
- Battery Components & Materialsへ戻す: 取り出したリチウム・ニッケル・コバルトは、cathode/anodeの原料として直接戻っていく——リサイクルは、素材層にとっての「もう一つの川上」なんです
- Battery Cells & Pack Manufacturingを養う: 大手のセル工場はいま自前のリサイクルラインを作っている。自分たちの「製造くず」こそ、いちばん手に入りやすいfeedstock(原料)だからです
- Critical Materials & Supply Chainへの依存を減らす: リサイクルできた1トンは、新しく掘って精錬しなくていいリチウム・コバルト——リサイクルと鉱山は、「競合」であると同時に「安全保障という同じ目標の仲間」でもあるんです
- Energy Transition & Power Demandに関わる: まだ完全には死んでいないEVのバッテリー(容量が〜70〜80%残っている)は、リサイクルする前に「二度目の人生」として蓄電に使われる——これが業界の新しい命綱になった分かれ道です(どれほど重要か、すぐに見ていきます)
押さえておきたい点:リサイクルは「supply chainのつなぎ目」であって、消費者が直接お金を払って買う最終商品ではありません。その収益は取り出した金属の価格から回収+粉砕+抽出のコストを引いたものです。つまりこの産業の利益は、両側から同時に締め上げられる——金属価格(収益側)と、feedstockの価格・量(コスト側)から。これが、これから語る2024〜26年の惨事の根っこなんです。
05いまどこまで来たか + 主役は誰か
ここはいちばん正直に言わなければならない部分です:2024〜26年は、バッテリーリサイクル産業の「大リセット」の時期でした。長期のシナリオはどの項目もまだ正しい。でもタイミングが何年も早すぎた——そして約束を信じた投資家は、ひどく痛い目に遭いました。
主な問題は「feedstockがまだ来ない」こと。EVの寿命は12〜15年なので、本当に寿命を終えたバッテリーの大波は、なんと2040年以降までやって来ません。だから今のfeedstockの大半(2030年まででおそらく3分の2ほど)は、死んだ車ではなく単なる工場のくずです。結果、米国のリサイクル工場はEV約130万台分のバッテリーを受け入れる能力を作ったのに、2030年までに実際に入ってくるのは約34万1,000台分だけ——作った能力の4分の1ほどしか稼働できません。
追い打ちをかけるのが金属価格の下落——リチウム・ニッケルの価格が下がると、1トンあたりの収益も下がる。加えて世界がLFP電池(コバルトなし)へ移ったことで、black massの価値も下がりました。black massの価格は約$5,100/トン(2023年)から〜$4,200(2025年)へ下落。要するに、feedstockは少ない、売値は安い、固定費は高い=赤字、というわけです。
結果は具体的で、そして残酷でした:
- Li-Cycle——市場の寵児だった先駆者が2025年に破綻。Rochesterのhubプロジェクトは建設半ばで止まり、最終的に2025年8月、Glencoreが破綻状態からその資産を買収しました(クレジット入札で約4,000万ドル)
- Ascend Elements——もう一つの新星も、2026年4月に破産を申請
- Umicore——欧州の巨人は、カナダのバッテリー材料工場の建設を停止し、欧州の大型リサイクル工場を2032年まで延期、約17億ドルの資産を減損処理(write-off)。同社のリサイクル事業は2025年も赤字でした
- Redwood Materials——倒れはしなかったが、事業を方向転換。中古EVバッテリーを使った「蓄電」でAIデータセンターに電力を供給し(Googleを共同出資に引き込んだ)、いまや同社で最も速く伸びる部門になり、本業のリサイクルを追い抜きました
では、誰がまだ「勝って」いるのか? 短い答えは中国です——膨大なEVの量+回収の義務化+国内での精錬がそろい、経済性が成り立つ。とくに垂直統合した(vertical integration)プレーヤー、つまりセルからリサイクルまでを1社の中で手がける企業が強い。いちばん分かりやすい例がCATL傘下のBrunpで、ニッケル・コバルト・マンガンを99.6%、リチウムを96.5%まで取り戻し、自前のセル工場が受け皿として待っているので高いマージンを保っています。中国のバッテリーリサイクル市場は、すでに約780億ドルに達しました。
06これからの展開
シナリオがまだ正しくて、でもタイミングだけが狂ったなら、本当の問いは「では本物の波はいつ来るのか」です——注目すべき方向は三つあります。
第一の方向——feedstockの波は結局来る、ただし遅い。 この10年の前半に売れたEVは、2030年代後半あたりから少しずつ退役し始めます。この「砂漠」を生き延びた者は、10〜15年先にfeedstockが溢れる市場を手にする——つまりこれは、早く儲ける勝負ではなく「資金体力の長さ」の勝負なんです。
第二の方向——「二度目の人生」(second-life)が橋になる。 リサイクルの前に、容量が70〜80%残るEVバッテリーは蓄電に回せます。そして爆発的に増えるAIデータセンターの電力需要が、この市場を急成長させ、新しい命綱にしました——2028年までに20 GWhの蓄電システム設置を目指すRedwoodの例は、業界の短期の収益が「リサイクル」より先に「second-life」から来るかもしれない、というサインです。
第三の方向——法律が需要を押し上げる。 EUが2031年から新しいバッテリーへの「リサイクル材料の最低含有」を義務づけ、中国も自国の回収基準を進めると、リサイクル材料への需要は市場に選ばれるのを待つのではなく「生み出すよう命じられる」——これが、次の局面でいちばん強力に経済性をひっくり返す要因かもしれません。
07課題とリスク
2024〜26年の教訓は、このnodeのリスクをはっきり物語っています。そして、それは深く根を張った四つです。
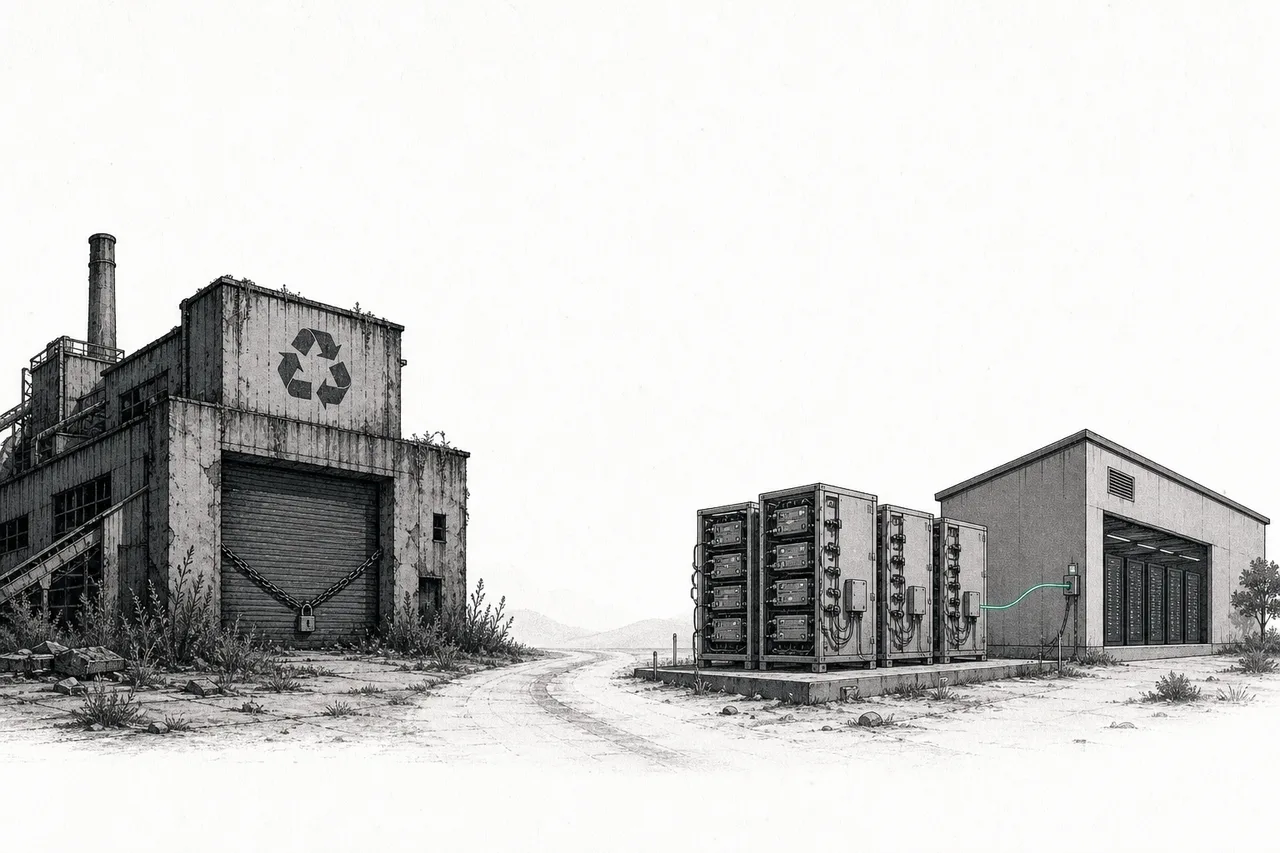
その一——feedstockは無理に早めることができない。 これが最大のリスクです。EVは多くの人が思うより長持ちする(12〜15年)。だから本当にバッテリーが死ぬ大波は後ろへずれる。先回りして受け入れ能力を作った工場は、フル稼働できず固定費を抱えて赤字に——この問題はこの先何年も業界に居座ります。
その二——金属価格が運命を握る。 収益はリチウム・ニッケル・コバルトの価格に直結します。価格が下がれば経済性は即座に崩れる。そして世界がLFP(コバルトなし、black massの価格が約65%下がる)へ移ったことが、欧米のリサイクル業者のマージンをさらに締め上げています。
その三——中国の外ではまだ経済性が成り立たない。 欧州・韓国の業者の多くは、black massを高く買って、取り出した素材を安く売っている——川下の市場が弱いからです。マージンはマイナス。いっぽう垂直統合し膨大な量を扱う中国は利益を出している。このギャップこそ、欧米プレーヤーの構造的なリスクなんです。
その四——Li-Cycleの教訓。 Li-Cycle(そしてAscend)の物語は、まだ若い産業では「資金体力(現金)」が正しいシナリオより大事だと教えてくれます。来ないfeedstockを待って受け入れ能力に現金を燃やした会社は、シナリオが現実になる日を見る前に倒れてしまうんです。
ひとことで言えば、都市の鉱山は、いずれ正しくなる発想です——EVが何十億台もある世界では、バッテリーをリサイクルする以外に道はありません。でもその途上で、この業界は「シナリオが正しい」と「タイミングが正しい」が別物だという高い授業料を払ったばかり。そしてクリーンエネルギー技術では、早すぎることが、道を間違えるのと同じくらい痛いこともあるんです。