メガトレンド · Electrification & Mobility
本当の主役はセルじゃない——中の「粉」なんです
みんな「バッテリー」を、ひとつの黒い箱みたいに語ります。でも実はバッテリーのセル一つは、丹念に設計された四層の材料を重ねたサンドイッチ——正極、負極、セパレーター、電解液です。いちばん高価で、しかも電池の「化学レシピ」全体を決めるのが正極(cathode)。セルのコストのほぼ半分をここが食べてしまいます。そしてこの層こそ、セルそのもの以上に中国が市場を握っている場所。これは、世界中が奪い合う「黒い粉」の話です。
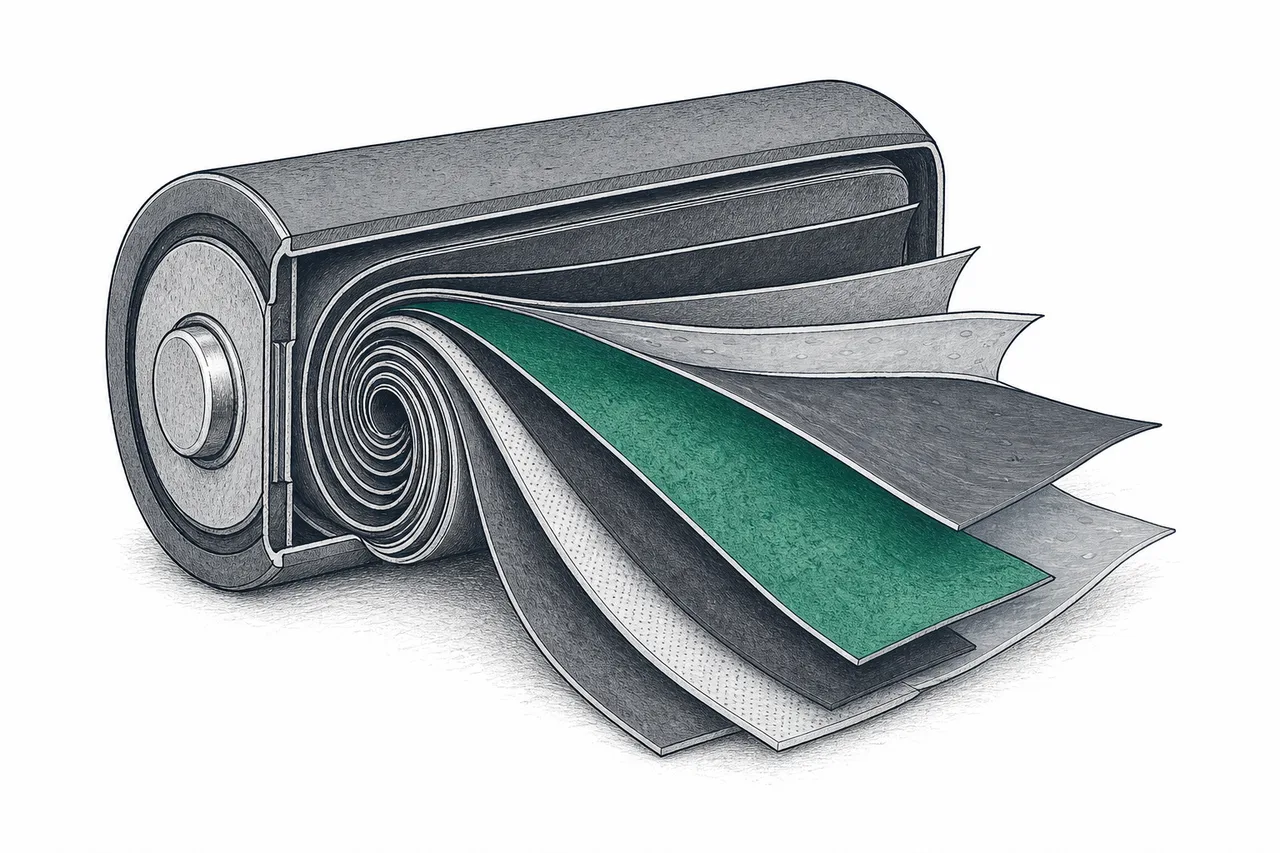
01これは何?(四層の材料)
スマホやEVのバッテリーを、電気をためる「黒い箱」だと思ってみてください。でも実際に切り開いても、箱なんて出てきません。出てくるのは黒い粉を塗った薄いフォイルを、ロールケーキみたいにぐるぐる巻きにしたものです。このnodeは、その「粉」と「フォイル」の話——セルそのものではなく、セルの中に入る材料の話なんです。
世界中のすべてのリチウムイオン(Li-ion)セルは、それぞれ役割の違う4つの主要材料でできています。
- 正極(cathode)— プラス極: 「リチウムの貯蔵庫」になる金属の粉で、バッテリーの化学レシピ全体を決める存在(NMCやLFPなど)。いちばん高価でいちばん重要な層——この話の主役です
- 負極(anode)— マイナス極: ほとんどが黒鉛(グラファイト)(炭素の一種)でできていて、充電のときにリチウムイオンを「停めておく駐車場」の役目をします
- セパレーター(separator)— 絶縁の仕切り: ミクロン単位の薄いプラスチック膜で、正極と負極が触れないように仕切ります(触れれば=ショート、発火)。それでいてイオンは通します
- 電解液(electrolyte)— イオンを運ぶ液体: 二つの極のあいだをリチウムイオンが行き来する「高速道路」になる液体です
この三つを混同しないでください。鉱山から掘り出した採掘鉱物(リチウム、ニッケル、天然黒鉛)は Critical Materials · その鉱物を使える粉やフォイルに加工したもの(正極/負極/セパレーター/電解液)がこのnode · それらを組み立てて完成したセルにしたものが Battery Cells · このnodeは、いちばん多くの価値が隠れている「真ん中」なんです。
メガトレンドの地図では、このnodeは Electrification & Mobility の下にある、バッテリー供給網の「材料層」です——そしてこの先で見ていくとおり、価値と交渉力がとりわけ強く集まっている場所でもあります。
02なぜ重要か — 価値は「粉」に宿る
すべてを説明する数字が一つあります。バッテリーのセル一つで、正極がコストの約40%を食べる(ニッケルを多く使うレシピなら〜50%にも達する)——セルの組み立て代より、工場代より、何より大きい。つまりEVを買うとき、あなたは知らないうちに最大のお金を「正極の粉」に払っているんです。
だから「正極材料(cathode active material、CAM)」が、産業全体の価値の中心になります。CAM市場だけで2025年に約 380億ドル、2030年には650億ドルに達すると見られています(CAGR 〜11.5%)——しかもこれは、それぞれが数十億ドル規模の市場であるセパレーターと電解液をまだ数えていない数字です。
そしてこのnodeを「戦略的に高価」にしているのは、お金の規模だけではありません。集中です。EVセルの生産を中国が握っている(CATL+BYDで世界の半分超)のは誰もが知っています。でも多くの人が知らないのは、中国はセルそのもの以上に材料層を握っていること——世界の正極材料の生産能力の約87%が中国にあり、負極側はもっと激しい。次の章で見ていきます。
03どう動くのか — セルの解剖学
バッテリーの核心は、たった一つのシンプルな話です:リチウムイオンを正極と負極のあいだで「やり取り」すること。充電のとき、イオンは正極から負極へ走って停まる。使うとき(放電)は、負極から正極へ走って戻る——本当にそれだけ。この行ったり来たりが「充電と放電」で、四層の材料はこの動きを速く、安全に、何千回も繰り返せるようにする役目を担っています。
ここで「化学レシピ」が効いてきます——そしてそれを決めるのは正極だけ。いま市場を奪い合っている大きな二陣営があります。
- NMC(ニッケル・マンガン・コバルト):1kgあたりにためられるエネルギーが多い(より遠くまで走れる)が、ニッケルやコバルトといった高い金属を使う
- LFP(リチウム・鉄・リン酸):1kgあたりのエネルギーは約5分の1少ないが、kWhあたり約30%安く、長持ちし、ニッケルもコバルトもまったく要らない
2025年の大ニュースは、世界のEV市場でLFPが初めてNMCを追い抜いたこと——市場のほぼ半分(中国では〜79%)を握るまでになりました。2020年には10%未満だったのに、です。マス向けのクルマでは価格が神様だから。このレシピの転換は材料供給網の全体を揺らします。LFPとNMCは、まったく別の「正極の粉」を使うからです。
04EVのサプライチェーンのどこにいるのか
このnodeの居場所をいちばん簡単に理解するには、バッテリー供給網を三区間のベルトコンベアとして見ることです:鉱山 → 材料 → セル。このnodeは真ん中の「材料」区間——掘り出された鉱物を受け取り、組み立てに使える粉やフォイルに加工します。
- 上流 — Critical Materials: 採掘鉱物(リチウム、ニッケル、コバルト、天然黒鉛)を掘って精錬する。このnodeはこの区間に直接依存する。鉱物が足りなかったり輸出を止められたりすれば、材料の生産ラインはたちまち止まる
- 下流 — Battery Cells: ギガファクトリーが、私たちの正極の粉・負極のフォイル・セパレーター・電解液を受け取り、巻いて組み立て、完成したセルにする。このnodeは彼らの「内側のサプライヤー」だ
- 最終地点 — EV OEMs と Energy Transition: セルはEVや、電力網の蓄電システムに収まる。EVやESSの需要が伸びるたびに、材料の需要も一緒に伸びる
そして急成長している大事なループがあります:Battery Recycling——バッテリーが寿命を迎えたとき、「リサイクル」とはリチウム・ニッケル・コバルトを取り戻して新しい正極材料に作り直すこと。長い目で見れば、鉱山への依存(そして中国への依存)を一部和らげる代替原料の供給源になりうるんです。
ここで押さえておきたいのは、このnodeは普通の人が見るより「深い」ボトルネックだということ。ニュースが「バッテリー不足」と言うとき、人はセル工場を思い浮かべます。でも本当のボトルネックは、たいていもう一層深いところ——正極の粉と黒鉛負極にあります。それが次の章につながります。
05いま、どこまで来たか + 誰が市場を握るか
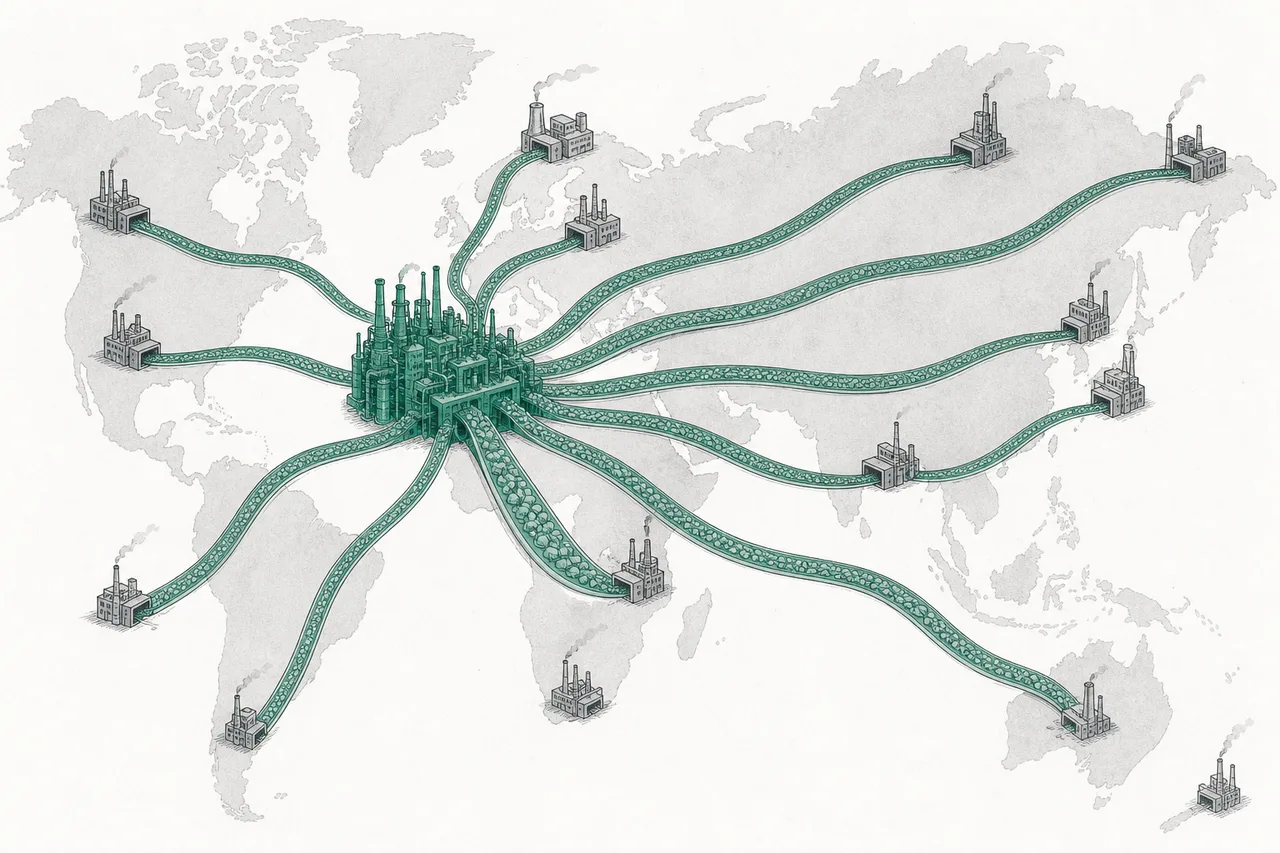
2025〜2026年の大きな構図は一言です:中国がほぼすべての材料層を握る——しかもセルそのもの以上に。一層ずつ追っていきましょう。
正極——中国が世界の正極材料の生産能力の約87%を握る。いま勢いのあるLFPでは、中国がほぼ完全に独占。LFPの大手 Hunan Yuneng や Wanrun はどれも中国企業です。一方ハイエンドのNMC(high-nickel)市場の首位は中国の Ronbay(high-nickel市場の〜30%)、続いて韓国勢(LG Chem、EcoPro、POSCO Future M、L&F)。そして西側の大手と呼べるのはベルギーの Umicore(〜11.5%)だけ、というのが実情です。
負極/黒鉛——中国がいちばん完全に握っているのがここ:世界のバッテリーグレード黒鉛の95%超が中国産(合成黒鉛は95%超、球状黒鉛は85〜90%)。首位は BTRで、負極で15年連続の世界1位、シェアは22%超。西側で代替を作ろうとしているのは米国の Novonixで、DOE融資を取り付けてテネシーで合成黒鉛工場をスケールさせていますが、中国に比べればまだごく小さい。
セパレーター——ここは日本と韓国がまだ優位に戦えている層です。ミクロン単位の薄膜という難しい技術が要るから。市場は2025年で約 64億ドル(2030年には〜140億ドルへ)。上位5社(Asahi Kasei、SK IE Technology、Semcorp、Toray、Entek)で生産能力の約60%を握ります。
電解液——市場は2025年で約 68億ドル。量では中国が握り(Tinci、Capchem、Guotai-Huarong の合計で世界の約35%、主成分の塩であるLiPF6は中国が70%超を握る)、プレミアム領域では日本がなお強い(Mitsubishi Chemical、UBE、Soulbrain)。
この集中は、もう地政学の武器になっています。2025年末(11月8日施行)、中国は正極材料・合成黒鉛・バッテリー技術の輸出管理を発表しました。一方の米国も、中国産黒鉛に最大93.5%の反ダンピング関税で応じています(合計で160%超)——バッテリー材料戦争が、本当に幕を開けつつあるんです。
06未来 — シリコン負極
この十年で材料層のゲームを変えうる一つを挙げるなら、それは負極を「黒鉛」から「シリコン」へ変えることです。発想はシンプル。シリコン原子一つは、炭素(黒鉛)の何倍ものリチウムをつかまえられる。つまりシリコンを混ぜた負極はずっと多くのエネルギーをためられて——セルのエネルギー密度をいまの約200〜300 Wh/kgから 〜400 Wh/kgへ押し上げ、しかも充電も速くなる(5分かからず80%まで充電と謳う会社もある)。
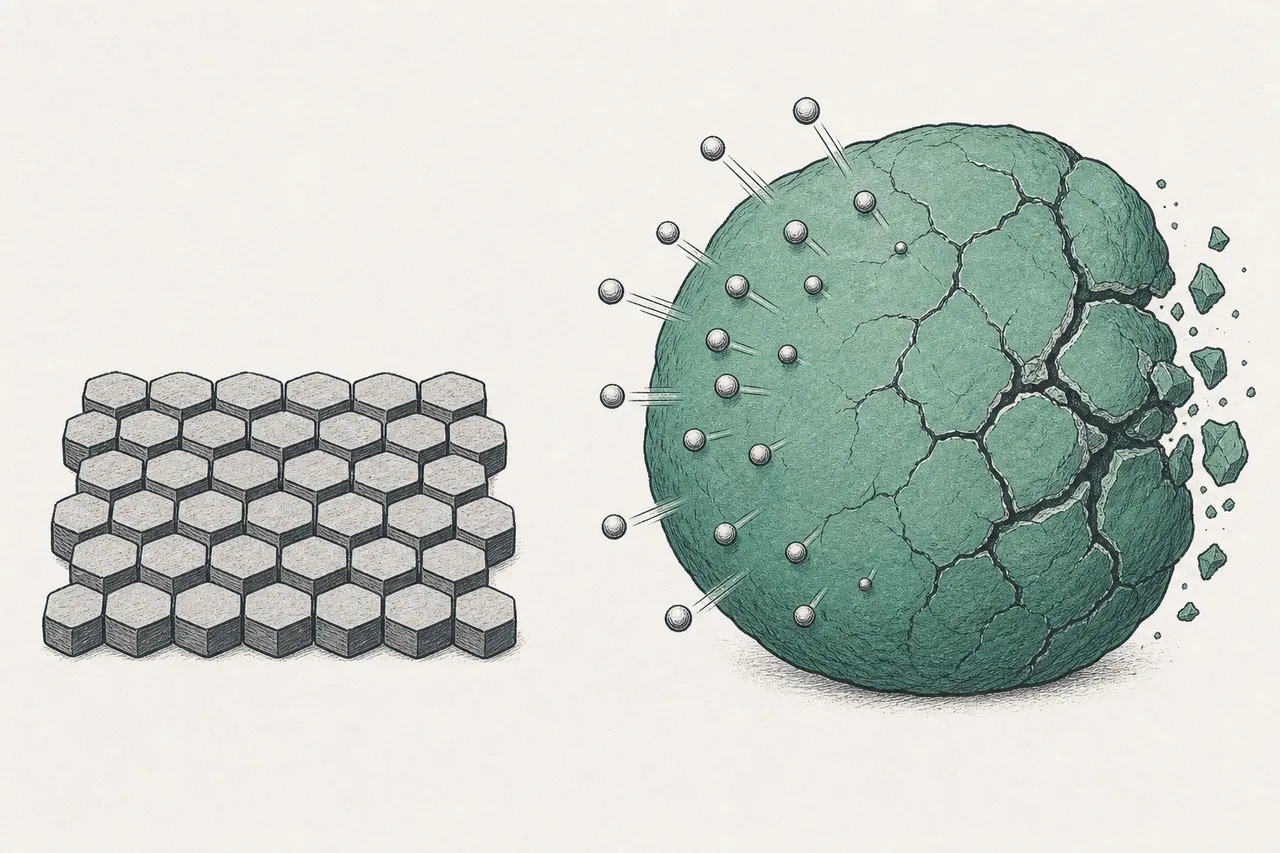
でもシリコンには大きな問題があります。リチウムを受け入れるとき、最大で約300%も膨らむ、そして放電すると縮む。これを繰り返すうちに割れて劣化していきます。だからシリコンだけでは使えない。業界の答えは「シリコン・カーボン複合材」——制御できる割合でシリコンを黒鉛に混ぜ込む方法です。
2025年は、この技術が「実際に工場へ降りはじめた」年です:
- Sila Nanotechnologies が、米国初の車載スケールのシリコン負極工場(材料名 Titan Silicon)をワシントン州で稼働。2028年に〜50 GWhまで拡大する目標
- Group14 が、EVグレード材料 SCC55 を韓国とワシントン州で生産開始。エネルギー50%超の上乗せを謳い、BASF と組んで既存のセル工場でそのまま使える「drop-in」材料を出した
シリコンのほかにもう一つの方向が全固体(液体の電解液を固体に変えて、安全性とエネルギーを高める)です。これは電解液層とセパレーター層の両方を揺さぶりますが——商用化はまだ生まれたて。ポイントはこうです:「化学レシピ」が動くたび、材料層の勝者と敗者は盤面ごとひっくり返りうるんです。
07課題とリスク
このnodeは価値が高くて面白い。でも、理解しておくべき固有のリスクも一緒についてきます。
第一の、そして最大のリスクは中国への集中です。正極を〜87%、黒鉛負極を95%超握る以上、今回の輸出管理(2025年11月)は、これが単なる貿易の話ではなく、本当に押せる地政学のカードだと証明しました。中国の外にいる側(欧州/米国/韓国/日本)は自前の供給を急いで作るしかない——でも、中国のコストとスケールを追うのは本当に難しいんです。
第二のリスクは薄いマージンと価格戦争です。正極材料の多くは、金属価格(lithium/nickel)に「加工賃を上乗せ」する形で値が決まる商品。リチウム価格が急落すると(2023〜2024年に起きたように)、材料メーカーは在庫の評価損とマージン圧迫の両方に直面します。中国が生産能力を余らせて安値をつけるほど、中国の外の players はさらに苦しくなります。
第三のリスクは技術の不確実性です。2025年にLFPがNMCを追い抜いたことは、「勝つレシピ」が速く変わるという生きた教訓でした。間違ったレシピに重く張った者(市場がLFPへ向かうときにNMCに賭けたなど)は痛い目に遭う。そして近づくシリコン負極/全固体が、また勝者をひっくり返すかもしれません——このnodeは生産能力を増やすだけでなく、つねに「技術に賭け続ける」ことを迫られるんです。
短くまとめると、次に「バッテリー」という言葉を聞いたら、中にある四種類の黒い粉を思い浮かべてみてください——お金も、力も、EV時代の本当の技術競争も、そこに隠れているからです。そして世界が中国依存を減らそうとするいま、これまで見過ごされてきたこの「真ん中」のnodeこそ、供給網のなかで最も重要な戦場の一つになりつつあります。