メガトレンド · 電動化とモビリティ
EVでいちばん高い部品——そして、中国がもう勝ってしまった戦場
EVの心臓はモーターでもソフトウェアでもなく、「電池セル」です。車1台の価値のおよそ30〜40%を、このセルが食べてしまう。だから、セルを誰よりも安く・良く作れる会社が、EVというゲーム全体を握るんです。そして今日、その答えは驚くほどはっきりしています——中国2社だけで世界市場の半分超を支配し、いっぽうで韓国・日本の巨人は大きな赤字に沈んでいる。価格戦争と設備の過剰、その真っ只中で。
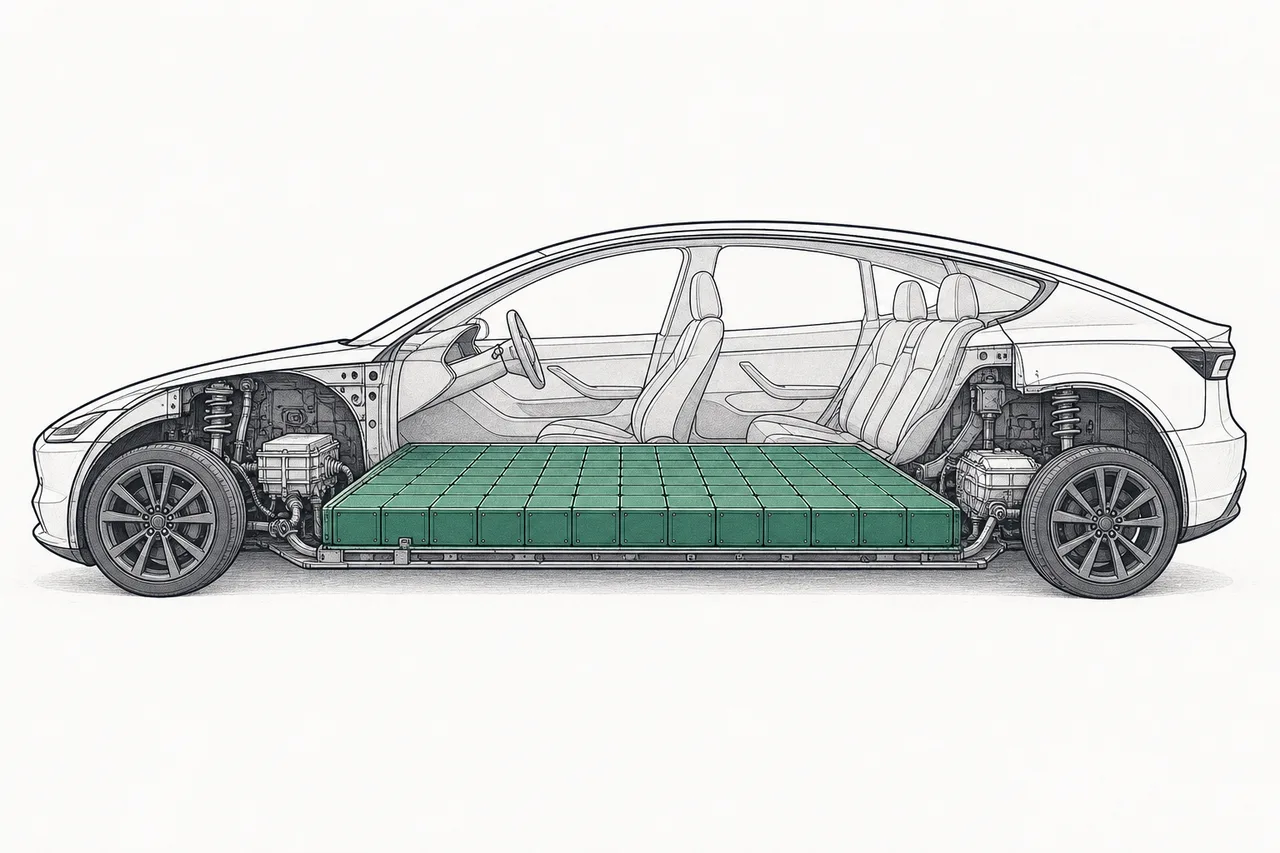
01これは何?(セル → モジュール → パック)
「EVの電池」と言うとき、実は一枚岩のかたまりではなく、三層に組み上がった物なんです。この node——Battery Cells & Pack Manufacturing——は「セル」を作り、それを「パック」へ組み立てる層で、メガトレンドElectrification & Mobilityの下にあるサブ分野。そして、EVのサプライチェーン全体でいちばん価値を食う層です。
壁を積むイメージで考えてみてください。
- セル(cell)= レンガ: 電気を実際にためて放出できる最小単位。形は円筒形(太い単三電池のようなもの)、平たいパウチ型、箱型(角形・prismatic)のどれか——ここがいちばん「難しい」部分で、コストのほぼすべてが生まれる場所
- モジュール(module)= 壁: セルを数十〜数百個まとめて束ね、温度や電圧を管理する仕組みをつける
- パック(pack)= 建物: 複数のモジュールを一つの箱にまとめ、バッテリーマネジメント(BMS)と冷却を入れて、車の床に載せる
新しい流れは「モジュール層」をまるごと省くこと——これをcell-to-pack(CTP)と呼びます。セルをパックに直接入れて、軽く・安く・エネルギーを詰める空間を増やす。CATLがこのアイデアの生みの親で、Teslaはさらに先へ進み、パックを車体の構造そのものにするstructural packをやっています。
この node は、レッスン全体を通して並走する二つのサブ分野に分かれます。(1) Incumbent Li-ion Cell Makers——今日の市場を支配する大手リチウムイオンセルメーカー(CATL、BYD、LG、Panasonic、Samsung SDI)。そして(2) Next-gen Cells——全固体やシリコン負極といった次世代セルで、まだ本格的な商用生産には至っていないものの、次の10年でゲームをひっくり返すかもしれない存在です。
02なぜ重要か——車の「心臓であり、お金のかたまり」だから
誰もが電池セルを作りたがる理由は、一文でまとまります:EVでいちばん高い部品だから。電池パックは車の価格のおよそ30〜40%を占め、そのパックの中でも「セル」が最大のコスト——パックコストの約77%です。残りは筐体、配線、冷却、BMS。
ここが大手自動車メーカーの悩みどころです:セルを他社から買えば、車でいちばん大きな利益のかたまりを手放すことになる。だから各社は自前でセルを作ろうとしたり(Teslaの4680、VW、Toyota)、少なくともセルメーカーと長期の契約を固めようとします。
セルの中でも、コストは正極(cathode)に集中します——リチウムをためる側で、リチウム・ニッケル・コバルトといった高い鉱物を使うため、セルコストのおよそ半分を占める。ここが、この node がBattery Components & MaterialsやCritical Materials & Supply Chainとがっちり結びつく点です。
世界規模で見ると、この市場は大きく、しかも伸びが速い。世界で搭載されたEV電池の量は、2024年の901 GWhから2025年には1,187 GWhへ跳ね上がり(+32%)、電池市場全体の規模は2030年までに約3,300億ドルに達すると見られています。
03運命を決める二つの化学:LFP vs NMC + 急落する価格グラフ
電池戦争を理解するには、すべてを決める正極の「化学」二系統を押さえる必要があります——価格、安全性、航続距離、そして何より誰が有利かを。
- LFP(リン酸鉄リチウム): 主に鉄とリン酸を使い、高価なニッケル/コバルトを使わない。だから安くて、安全で、長持ち。弱点は重さあたりのエネルギーが少ないこと(航続距離が少しだけ短い)——これは中国が得意とし、推し進めてきた化学だ
- NMC(ニッケル・マンガン・コバルト): 重さあたりのエネルギーが高い(遠くまで走れて、軽い)が、高い鉱物を使うので高価で、熱を持ちやすい——これは韓国・日本が強い化学だ
「重さ/体積あたりどれだけ電気をためられるか」のこと(Wh/kgで測る)。高いほど、重い電池を背負わずに遠くまで走れる。NMCはかつてここで勝っていたので、プレミアムEVの標準だった——でもLFPが進化して航続距離が「実用十分」になり、しかもずっと安くなると、市場の大半はLFPへ流れていった。
2025年の大事件はLFPが初めてNMCを追い抜いたこと——2020年にはシェア10%未満だったのが、いまや世界のEV市場で55%超、中国国内では80%超を占めます。理由は単純:LFPパックは平均およそ$81/kWh、いっぽうNMCは約$128/kWh——3割近く安いんです。
この価格の急落グラフこそ、EVトレンド全体のエンジンです——電池が主なコストだから、$/kWhが下がれば、EVはどんどんガソリン車の価格に近づく。2025年、リチウムイオンパックの平均は$108/kWhへ下がり(2024年は$117)、EV専用パックは$99/kWhに到達——かつて「EVがガソリン車並みに安くなる分岐点」とされた「$100/kWh」の線を下回りました。最安は中国の約$84/kWh、いっぽう北米と欧州はそれぞれ約44%・56%高くつきます。
04巨大工場のゲーム(gigafactory)
電池セルは正真正銘の「スケールゲーム」です。たくさん作るほど1個あたりのコストが下がる——機械代、R&D費、原材料の値引き交渉が、膨大な数量で割られるから。そこで生まれたのがgigafactory——年に数十GWh単位で作れる巨大工場です(「giga」=10億で、ワット時を10億単位で測るほどの規模を表す)。
でも、みんなが一斉にgigafactoryを建てると、お決まりの問題が起きます:設備の過剰(overcapacity)。いま世界で設置済みの生産能力は約4 TWhで、2030年には約6.7 TWhに達する見込み。いっぽう2025年の実需はわずか約1.6 TWh。中国一国だけでも、定格(nameplate)の生産能力は約4,800 GWhに上り——世界の自動車メーカーの需要のおよそ4倍です。
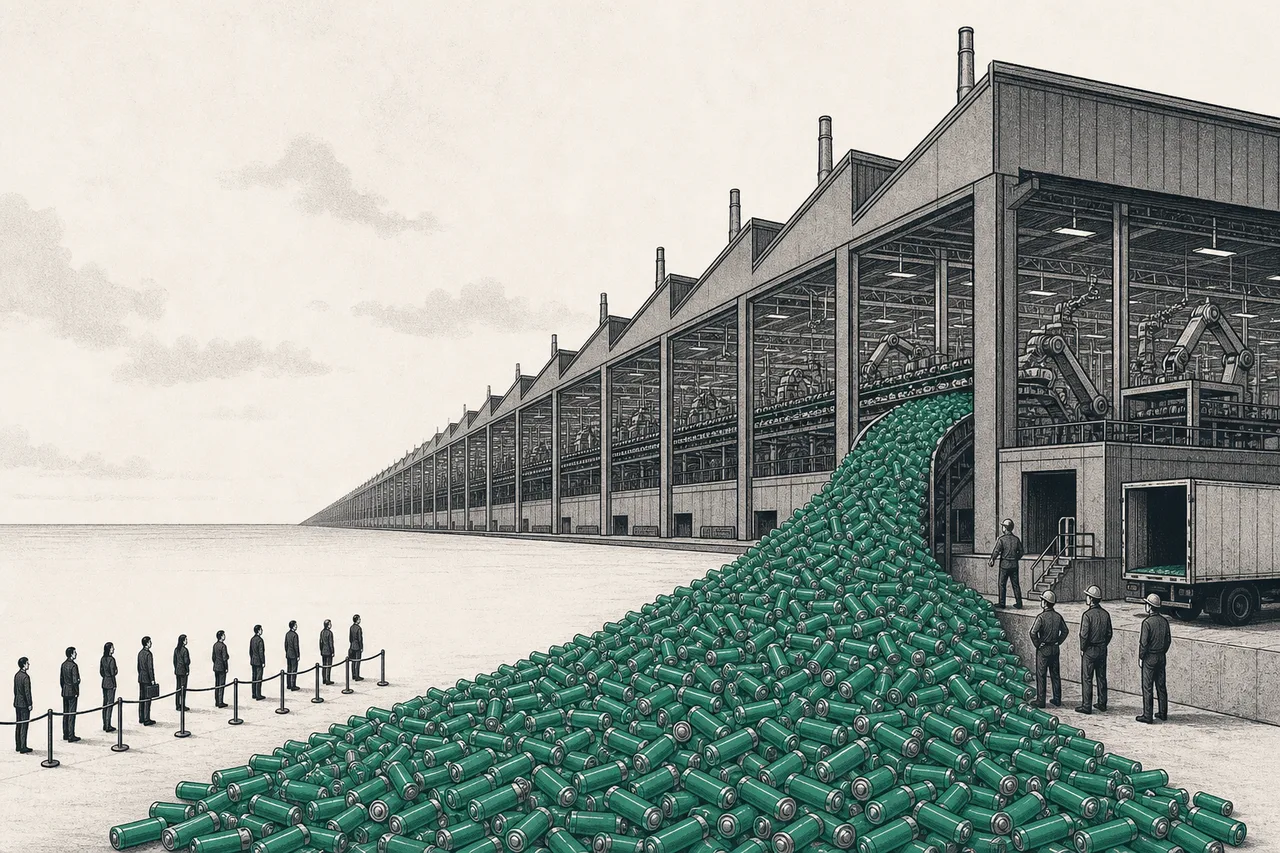
その結果が、容赦のない価格戦争(price war)です。物が余れば、工場はラインを止めないために値下げするしかない。中国では電池が北米より約30%安く、急成長する需要と値下げが重なって、大手LFPメーカーですらほぼ採算ぎりぎりで売ることになりかねない。中国の業界団体は、業界全体の稼働率が60%を下回るなら新たな増産を見送るよう警告したほどです。
05EVのエコシステムの中でのつながり
電池セルは、EVのサプライチェーン全体のちょうど真ん中に座っています——流れ込むものと、流れ出すものがある:
- Battery Components & MaterialsとCritical Materials & Supply Chainから原料を受け取る: 正極、負極、電解液、リチウム、ニッケル——ここがセルコストの半分を決める「上流」だ
- Passenger EV OEMsへセルを供給する: EVメーカーが主な顧客で、電池は車の30〜40%。だからセルを握る者は、自動車メーカーに対して絶大な交渉力を持つ
- Energy Storageの兄弟分: 同じセル(とくにLFP)が電力網の蓄電(BESS)にも使われる——そしてこの市場こそ、EVが鈍った時期に韓国勢の売上を「支えて」きた
- Electrification & Mobilityトレンド全体を動かす: 電池が安くならなければ、EVがガソリン車に取って代われるほど安くなる日は来ない——セルは、この転換すべての「扉を開ける者」だ
そして重要なのは、これがEnergy Transition & Power Demandへ双方向でつながっていること:gigafactoryは膨大な電力を食う(電力に依存する)いっぽうで、電池は再生可能エネルギーをためる重要な道具でもある——エネルギー転換の「使い手」であり、同時に「推進役」でもあるんです。
06いま、どこまで来たか——中国が勝ち、韓国が痛む
ここがいちばんドラマチックな部分です。2025年の構図は、驚くほどはっきりしている:中国が電池セルのゲームを完全に支配。中国企業を合わせると世界のEVセル市場の約69%を握り、CATL(39.2%)とBYD(16.4%)の2社だけで、もう世界の半分を超えています。
CATLはただ大きいだけではなく、莫大な利益も出しています。2025年の売上は約610億ドル、純利益は105億ドル(42%増)、出荷した電池は661 GWh——価格戦争の真っ只中で、これを成し遂げている。スケールと業界最低のコストのおかげで、他社が赤字になる地点でもまだ黒字でいられるんです。
硬貨のもう一面が、かつてNMC技術の先頭に立っていた韓国勢の痛みです。大手3社——LG Energy Solution、Samsung SDI、SK On——は2025年に合計でおよそ22億ドルの赤字(米国の税額控除を除く)。韓国の稼働率は初めて50%を割り込みました(各社の詳細はIncumbent Li-ion Cell Makersで)。賭けを間違えたから——プレミアムなNMC電池を土台に事業を築いたのに、市場は中国が得意とする安いLFPへ流れた。Teslaと結びつくPanasonicのような日本勢も、同じ圧力にさらされています。
いま韓国の唯一の助けは、急成長するEnergy Storage(BESS)で、これが2025年Q4の赤字を和らげました。そして、中国を締め出す中国外の市場(米国・欧州)が、戻る隙を開けてくれるという希望——ここが、盤面ごと再編が進むIncumbent Li-ion Cell Makersの舞台です。
07新しい波:全固体とシリコン負極はいつ来るのか
従来のリチウムイオンセルが価格で競い合ういっぽうで、もう一つの戦場が形になりつつあります——これが node の二つ目のサブ分野:Next-gen Cells(Solid-state / Silicon-anode)。もし実現すれば、盤面全体を「リセット」する技術です。
新しい波には二つの流れがあります——solid-stateは液体の電解液を固体に変えるもの(ご褒美は大きいが、まだ遠い。VW/PowerCoが後押しするQuantumScapeが先導)、そしてsilicon-anodeは負極をアップグレードしてエネルギーを約10倍ためられるようにするもの(車や機器に届くのはこちらが早い)——この二つの道が、Next-genサブ分野の二つの顔として並走していきます。
ふつうのリチウムイオン電池は、電荷を運ぶ役として液体の電解液を使う——これは燃えやすく、エネルギー密度を頭打ちにする。全固体はこれを固体の電解質に変え、より安全に、より多くのエネルギーを詰め込め(目標は約450〜500 Wh/kg。今日の約250〜300に対して)、より速く充電できる。問題は——手の届く価格で大量生産することが、まだできないことです。
いまの状態は「商用化前(pre-commercial)」——試作ラインはあるが、まだ百万個単位で量産して売る者はいない。Toyotaは2026年に試作生産を始め、2027〜2028年に小規模量産を計画。航続900〜1,000km、10〜80%の充電を10分未満でこなすと主張しています。Samsung SDIは試作ラインS-Lineを持ち、約500 Wh/kgの密度で2027年の本格生産を目指す。
全固体の鉄則は「10年も約束しては、ずっと先送りにしてきた」こと——固体電解質の層を割らず、コストも跳ね上げずに大量生産するのが難しい技術です。だから2027〜2028年は重要な節目ではあっても、まずは高いプレミアム車から始まり、いきなり大衆車には来ません。
面白いのは、この賭けが韓国・日本勢の「反撃の道」になりうること——もし安いLFPのゲームを中国がもう勝ってしまったとしても、高度な材料技術を使う全固体への跳躍は、ToyotaやSamsung SDIが再び先頭に戻れると期待する戦場かもしれない。とはいえ、中国(CATLを含む)も全固体に負けず劣らず重く投資しています。
08課題とリスク
電池セルは「確実に伸びる」が「儲けるのが難しい」トレンドです——そして、これが主な三つのリスク。
第一のリスクは設備の過剰と価格戦争。中国の生産能力が世界の需要の何倍もあるので、価格はじりじり押し下げられる。車を買う人には良くても、メーカーには酷い——中国のLFPトップですら採算ぎりぎり、韓国は実際に赤字。この市場では「速く伸びた者」が利益を保証されるわけではなく、最も低コストで最大スケールの者でなければ生き残れません。
第二のリスクは中国への集中。世界のセルの約69%が一国から来るなら、世界全体が一本のチェーンに依存することになる。これが地政学の火種です——米国と欧州は関税と補助金で自前のチェーンを作ろうとしているが、中国より40〜56%高いコストのせいで、「切り離し」は高くて遅い。もし中国が技術や原料の輸出を制限すれば、世界のEV産業全体が揺れる、というのがリスクです。
第三のリスクは次世代技術の不確実性。全固体は約束より遅れて来るかもしれない(ずっとそうだった)し、逆に早く来て、膨大に投資したリチウムイオンの生産能力を一気に時代遅れにするかもしれない。タイミングを読み違えた者は——早すぎても遅すぎても——どちらも痛い。NMCに賭けて道を間違えた韓国の教訓は、この事業では「化学の選択を誤る」と莫大な代償を払う、という戒めです。
ひとことで言えば:電池セルは、EVがガソリン車に取って代われるほど安くなれるかを決める、ただ一つの部品です。そして今日、そのゲームは、安いLFPと、誰にも追いつけないgigafactoryのスケールで、中国が大きく先行している。だから次の10年の大きな問いは「EVは来るのか」ではなく、「誰がその心臓から利益を得るのか」——そして全固体のような新しい波が、その答えを変えられるのかどうか、なんです。