メガトレンド · Robotics & Physical AI
空を飛ぶロボットが、退屈・汚い・危険な仕事を人の代わりにこなす
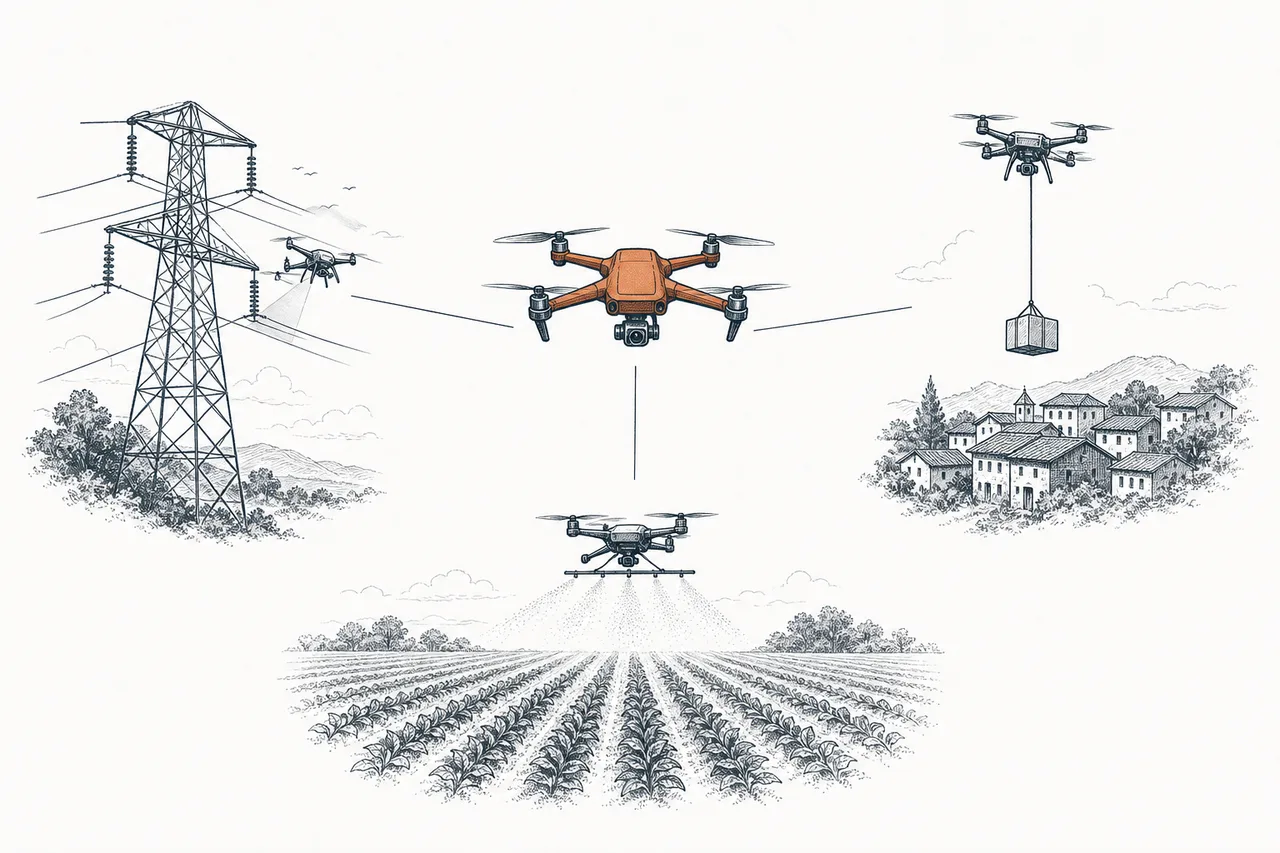
民生用ドローンは「空を飛ぶロボット」——カメラやセンサーを空へ持ち上げ、人がやると高い・遅い・命がけになる仕事をこなします。高圧電線の点検、田んぼへの農薬散布、建設現場の測量、山を越えての血液配送。2024〜2026年の物語は二本の線で動いています。中国(DJI)が世界市場をほぼ丸ごと押さえ、それに西側が安全保障の名のもとに身構え、西側メーカーが伸びる余地が生まれたこと。そして「ドローンで荷物を届ける」が、ついに数百万回という規模で本当に実現したことです。
01これは何?
30メートルの高圧鉄塔をよじ登って碍子(がいし)にひびがないか確かめる人、灼熱の田んぼで一日中タンクを背負って農薬をまく農家、山あいの村を一日中車で回ってわずかな荷物を届ける配達員——こうした仕事には一つの共通点があります。どれも「何かを、近づきにくい場所まで持っていく」必要があるんです——カメラ、センサー、農薬、あるいは荷物を。民生用ドローン(civil drone / UAV)は、人が危険を冒さずにこうした仕事を代わりにこなす道具です。
もっとはっきり言えば、ドローンは「空を飛ぶロボット」——遠隔で操縦するか、自分で自律飛行する無人航空機です。その本質は、飛ぶ機体そのものではなく、機体が運び上げるもの(payload)にあります。高解像度カメラ、サーマルカメラ、LiDARスキャナー、薬剤タンク、荷物の箱。機体はいわば「空を飛ぶ三脚」にすぎず、これらを必要な場所まで持ち上げて据えるための土台なんです。
UAV(Unmanned Aerial Vehicle)= 無人の機体そのもの · UAS(Unmanned Aerial System)= システム全体(機体+リモコン+制御ソフト) · Drone = 同じものを指す一般的な呼び名。この記事では、これらを互いに入れ替えて使います。
このnodeはメガトレンドRobotics & Physical AIの下にあるサブ分野です——ロボットの一分野でありながら、工場のロボットアームや倉庫のロボットのように地上で働くのではなく、3次元目(空)で働くという違いがあります。そしてはっきり区別しておくことがとても大事——この記事が扱うのは民生用・商用ドローンだけ(配送・点検・農業・測量)です。軍用ドローンはまったく別の話で、Defense & Autonomous Systemsにあります。
02なぜ大事なのか — 退屈・汚い・危険な仕事
ロボティクスの世界には「機械に任せるべき仕事は三つ」という言い回しがあります:dull, dirty, dangerous(退屈・汚い・危険)。ドローンはこの三つを空でこなすのが得意で、その価値ははっきりお金に換算できます。
いちばん分かりやすい例が送電線やパイプラインの点検です。従来のやり方はヘリコプターで飛んで点検することで、これがとにかく高い——電線1マイルあたり約280〜660ドル、ヘリの費用は一日で4,000ドル超。パイプラインの点検なら1時間あたり約3,000ドルかかります。これをドローンに切り替えると、コストは1マイルあたり約200〜300ドルまで下がり、総費用を30〜70%削減できる。そして何よりお金以上に大事なのが、人を鉄塔に登らせたり電線沿いにヘリを飛ばしたりしなくて済むことです。
この価値をあらゆる産業に掛け合わせてみてください——農業(農薬散布、種まき、作物の健康状態の調査)、建設(現場の測量、3Dマッピング)、保険(嵐のあとの屋根の点検)、公共の安全(消火、行方不明者の捜索)。そうすれば、なぜこの市場が伸びているのかが見えてきます。世界の商用ドローン市場は2024年で約300億ドル、2030年には約550億ドルに達すると見られています(年平均約10.6%の成長)。なかでもいちばん速く伸びているのが、年14%で成長する「配送・物流」分野です。
03どう動くのか
いちばん分かりやすい捉え方は、ドローンを「payloadを持ち上げるプラットフォーム」として三つの層で見ることです。飛ぶための層(プロペラ、モーター、バッテリー)、頭脳の層(GPS、障害物検知センサー、AIに頼る自律飛行システム)、そして最上層がpayload——これがドローンを本当に役立つものにします。仕事が一つ変われば、payloadも一つ入れ替える。電線点検ならカメラ+サーマルカメラ、マッピングならLiDAR、農薬散布なら薬剤タンク+ノズル、配送なら荷物の箱、というふうに。
でも、いちばん大きな価値を解き放つのはハードウェアではありません。それが目視外飛行(BVLOS)です。今日の法律の多くは、操縦者が常にドローンを目で見ていること(visual line of sight)を義務づけていて、これがすべてを半径数百メートル以内に縛っています。もしドローンに「50キロの電線を点検しに飛んでいく」とか「街をまたいで荷物を届ける」を本当にやらせるなら、人が見張らなくても自分で飛べる必要がある——そしてそれには技術(障害物の検知と回避システム)と、いちばんの足かせである法律の両方が要ります。
Beyond Visual Line of Sight = 操縦者がドローンを目視できない飛行のこと。これは、いつか解禁されればドローンによる配送や遠隔点検が実験段階から本格的な商用サービスへと一気に広がる「スイッチ」です——ドローン一機ごとに人が付いて回る必要がなくなるからです。
04ロボットの世界のどこに位置するか
民生用ドローンはRobotics & Physical AIの下にある「ロボットの一つの姿」で、倉庫のロボット、工場のロボットアーム、自動運転車、ヒューマノイドといった兄弟たちと並んでいます。どれも同じ「頭脳」を使っています——機械に周囲を認識させ、判断させ、自分で動かすRobotics AI & Embodiment側のソフトウェアです。ドローンを自律飛行させる障害物回避AIの進歩は、ほかのクルマやロボットを賢くする進歩とまったく同じものなんです。
ドローンは、いくつものトレンドが交わる場所にも座っています:
- AIを頭脳として頼る: 自律飛行、障害物回避、画像の解析(たとえば「この碍子にひびはあるか」)は、すべてAIの仕事です
- Advanced Air Mobility(eVTOL)と重なる: ドローンは空飛ぶタクシーの「小型・無人版」。電動プロペラの技術も空域の許認可も同じ話で——一部の企業(たとえばEHang)はドローンから無人の旅客機へと踏み出している
- Defense & Autonomous Systemsと近い: 機体の技術も自律飛行もほとんど同じ。多くのメーカー(たとえばAeroVironment)が民生用と軍用の両方を手がける——境界線は「機体の違い」ではなく「何に使うか」にある
- 素材とサプライチェーンに頼る: モーター、磁石、リチウム電池の多くは中国製——これが次章の安全保障をめぐる物語の火種になる
05いま、どこまで来たのか
2024〜2026年の大きな出来事は、絡み合う二本の線で動いています。
第一の線:中国が市場を丸ごと押さえ、西側が身構える たった一社、中国のDJIが、世界の民生用ドローン市場を約79%握り(2023年は240万機超を出荷)、米国の商用ドローン市場でも約70〜80%を占めています。これは単なる「人気ブランド」の話ではありません。国の重要インフラ(警察、消防、utility、農業)が、中国製ハードウェアにほぼ全面的に依存しているということなんです。だからデータと安全保障への懸念がだんだん大きくなり、ついに連邦議会が規制を設けた——そして2025年12月末、DJIとAutelは「FCC Covered List」に載せられ、米国での新製品の認証がブロックされました。
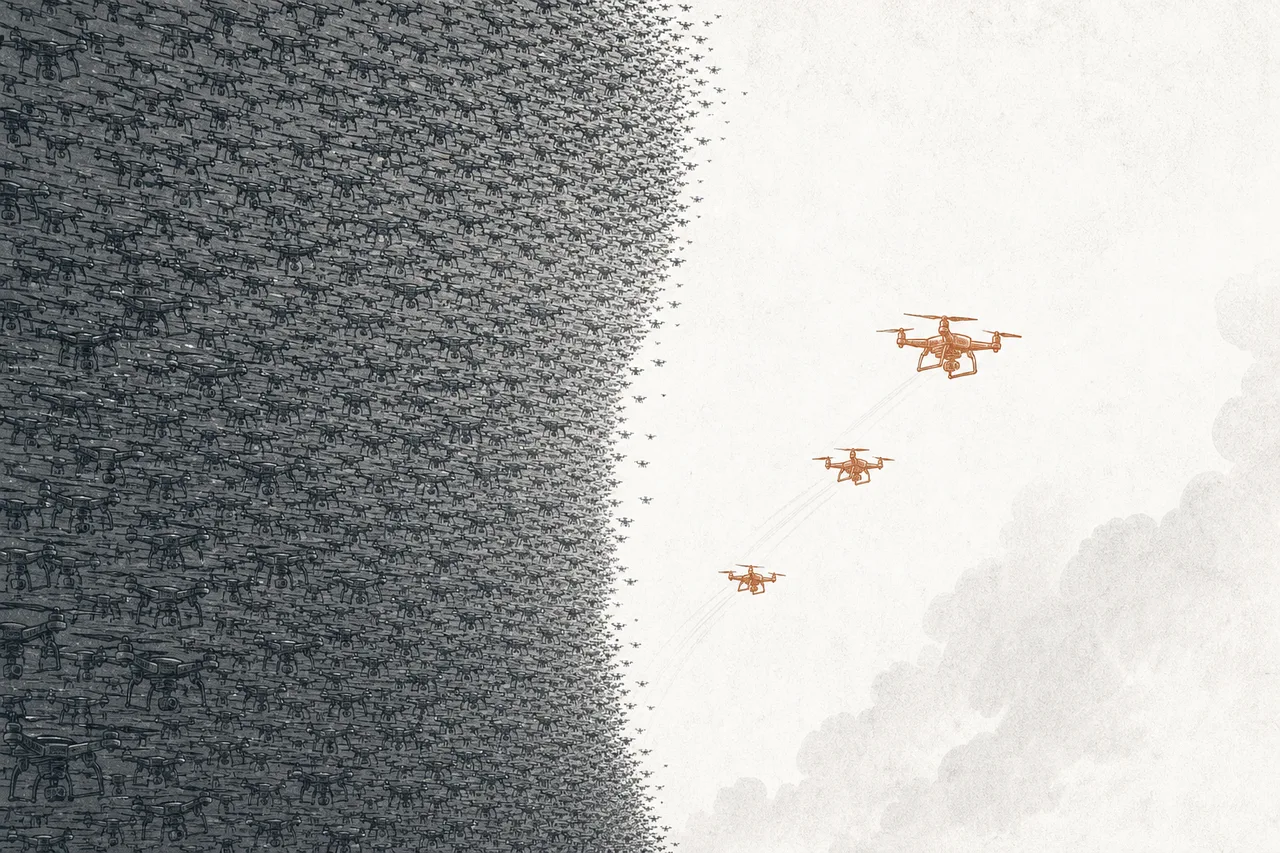
この締め出しが、「NDAA-compliant」(米国の国防法の安全基準をクリアした)西側メーカーが伸びる隙間を開きました。米国のスタートアップSkydioは2026年初頭にシリーズFで1.1億ドルを企業価値44億ドルで調達し、米国最大のドローン工場を建設中です。一方AeroVironment(上場企業、ティッカーAVAV)は、民生用と軍用の両方で2025会計年度に約8.21億ドル(14.5%増)の売上をあげました。
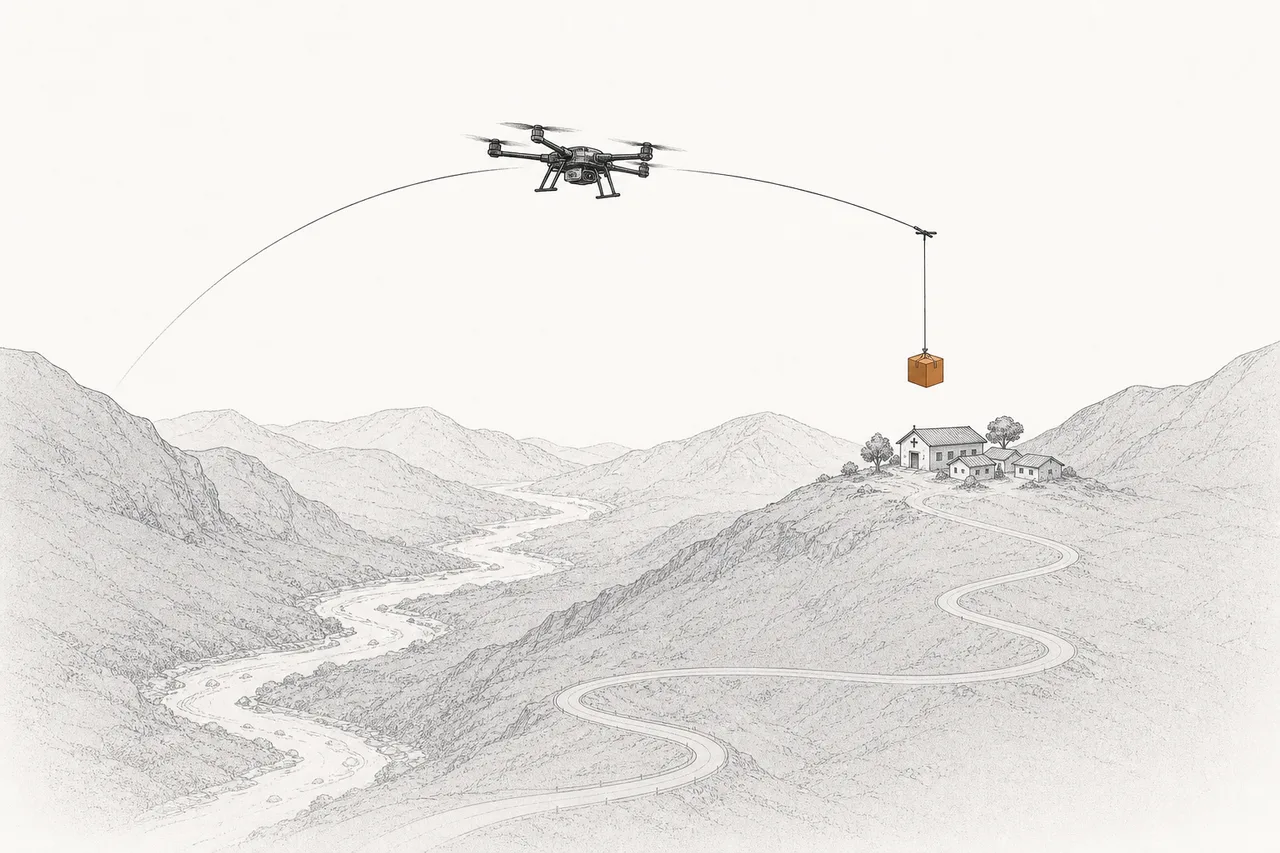
第二の線:ドローン配送が、本当に数百万回の規模で実現した ここ数年、「ドローンで荷物を届ける」は宣伝文句のように聞こえました。でも今、Ziplineは配送200万回を突破しました(2024年4月の100万回から)。その多くはアフリカと米国での医薬品と血液の配送で、2026年初頭にさらに6億ドルを調達しています。Wing(Google傘下)は35万回を突破し、Amazon Prime Airはドローンで年5億個の配送を目標に掲げています。これがどこまで広がるかを左右するのがBVLOSの規制——FAAは2025年8月にPart 108の規則案を出し、2026年春ごろに正式施行と見られています。
もっと静かながら、とても大きい三本目の線が農業です。スマート農薬散布ドローンの市場は2024年で約81億ドル。中国は農業用ドローンを年10万機以上売っており、この市場もまた中国の二社が握っています——DJI(約55%)とXAG(約38%)です。
06これからの展開
第一の方向は「BVLOSのスイッチ」が、まさに入ろうとしていること。もしFAAのPart 108が予定どおり2026年に施行されれば、目視外飛行は「一回ごとに許可を取る」から「運用エリアまるごとを承認する」へと変わります——それこそが、配送と遠隔点検が実験都市数か所から、本物の空の物流ネットワークへと広がる転機です。このスイッチを一つ入れることが、業界全体にとって最大の変数なんです。
第二の方向はサプライチェーンの「分断」。安全保障の圧力が、並行する二つの市場を生み出しつつあります。DJIを使う世界(安くて技術も先行)と、「中国以外」のドローンの世界(高いが政府の基準をクリア)です。政府や重要インフラの顧客にとって、これは西側メーカーにとっての絶好の好機。でも同時に、桁違いの量産規模を握るDJIに、どう価格で対抗するかという難題でもあります。
第三の方向は「低空経済(low-altitude economy)」への上昇。電動プロペラが強力になり、低空の空域ルールがはっきりしてくるにつれて、配送ドローンと空飛ぶタクシー(eVTOL)の境界線はだんだん曖昧になっていきます——すでに無人旅客機の型式証明を取得したEHangが、この踏み越えの最初の例です。
07課題とリスク
民生用ドローンの魅力には、はっきり手で触れられる三つのリスクがついてきます。
第一は中国への依存と安全保障です。一社(DJI)が市場の約80%を握り、しかも中国で生産している以上、西側の政府はこれをデータと依存の両面でのリスクと見ます。DJIの締め出しは西側メーカーに好機を生む一方で、(すでにDJIのシステムを使い込んでいる)多くの顧客には、より高い費用とより長い納期を強います——そしてこれは、政治次第でひっくり返りうる政策リスクでもあります。
第二は法律と空域です。配送と遠隔点検の産業はまるごと、BVLOSの承認に縛られています。もし規制が予想より遅れたり、あまりに厳しくて遵守コストが高くつきすぎたりすれば、多くのビジネスモデルがつまずきます。さらにドローンが増えてくれば、低空の交通をどうさばくか(誰がどこを飛び、どう避けるか)、そして安全とプライバシーが、現実の課題になっていきます。
第三は配送の経済性です。Ziplineはドローン配送が本当にできることを証明しました。でも「できる」と「広い範囲で利益が出る」は別の話です。高価値・軽量・緊急の荷物(医薬品、血液)の配送ははっきり割に合いますが、ふつうの荷物の配送は、すでに極めて低コストなトラックと競わなければなりません。まだ答えの出ていない問いは、ドローンのネットワークが日々の業務で本当にどこまで採算が取れるのか、です。