メガトレンド · 防衛 & 地政学の分断
欧州がアメリカ頼みをやめ、韓国が自由世界の「武器庫」になるとき
大手防衛企業の話は、たいていアメリカ目線で語られます——でも今、いちばん熱い成長の中心は「アメリカの外」にあるんです。それを動かしているのは、まったく別物の二つのエンジン:眠りから覚めて自国を急いで武装し直す欧州と、ここ数十年でいちばん勢いのある武器輸出国になったアジア——とりわけ韓国。これは、アメリカ英語をしゃべらない防衛の巨人たちの物語です。
01これは何?
姉妹レッスンの 米国の主要防衛企業 では、「primes」——戦闘機まるごと一機、軍艦まるごと一隻といった「システム全体」を、巨額の防衛予算のもとで請け負う、ごく少数の会社——の話をしました。このnodeは同じテーマを、「アメリカではない側」から語ります——欧州とアジアの主要防衛企業で、より速く、しかも違う理由で伸びている会社たちです。
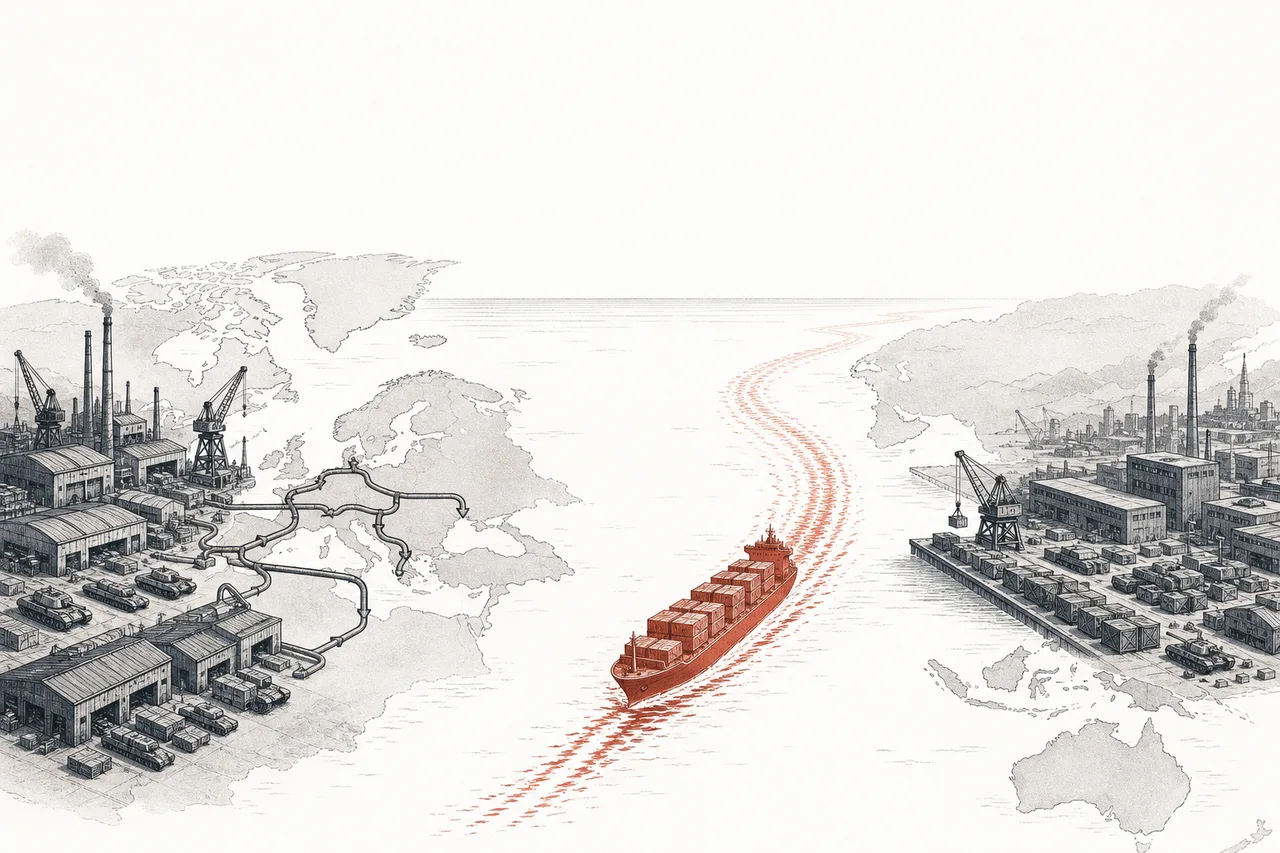
なぜわざわざ別のnodeに切り出すのか? それは「成長の駆動力」が米国側とまったく別物だからです。アメリカのprimesは、もともと大きいペンタゴン予算がそのまま大きいから伸びる。いっぽう米国外のprimesは、ちょうど同時に始動した二つのエンジンで伸びています:
- 欧州 — 「国内需要」エンジン: 2022年のロシアによるウクライナ侵攻のあと、それまで米国頼みだった欧州が目を覚まし、自国を急いで武装し始めました。防衛予算が跳ね上がり、注文が殺到し——そして何より、欧州は「欧州製を買う」姿勢を強めています。その筆頭がドイツの Rheinmetall
- アジア — 「輸出」エンジン: 韓国は 速く、安く、納期どおりに 武器を届けられる輸出国になり、ポーランドや中東から大型契約を次々に獲得しました。いっぽう日本は、数十年ぶりに本格的な再武装にようやく踏み出したところです
Prime contractor = 国と主契約を結び、プロジェクト全体に責任を負う会社(くわしくは 米国primesのレッスン で読めます)· Strategic autonomy(戦略的自律) = 米国に頼らず、自分たちで武器を作り、買えるようにしたいという欧州の考え方 · Rearmament(再軍備) = 冷戦後に長く縮小させてきた防衛予算と生産能力を、ふたたび大きく増やし直す動きです。
メガトレンドの地図では、Defense Primes — Europe & Asia は Defense & Geopolitical Fragmentation の下にあるサブテーマで、米国primes と並んで立っています——ビジネスモデルは似ている(システムごと売り、長い backlog を抱える)のに、「なぜ今伸びているのか」がまったく別物。そこがこのレッスンの核心なんです。
02なぜそれが重要なのか
いちばん大きな絵から始めましょう。2025年、世界の防衛予算は 約2.89兆ドル(SIPRI)という過去最高を記録しました——16年ぶりの高水準です。そして「押し上げた」のは米国ではなく 欧州——一年で 14%増、約8,640億ドル に伸びました。これは冷戦終結以降、中・西欧でいちばん大きな伸びです。
すべてを変えた出来事が、2025年6月、ハーグでのNATO首脳会議です。加盟国は新たな目標で合意しました:防衛と安全保障の支出を合わせて 2035年までにGDPの5%(防衛本体に3.5%+インフラ・安全保障に1.5%)にする——2014年からずっと使われてきた2%という旧目標からの大きな跳躍です。欧州の防衛企業にとってこれは、需要の「下限」がもう一段引き上げられ、しかも十年単位で固定されたことを意味します。
各国の数字も揺さぶられています。ドイツは予算を24%増やして約1,140億ドルに(1990年以来はじめてGDPの2%の天井を突破)、スペインは50%も増やして約402億ドルに。さらにEU全体でも 「ReArm Europe」 として、2030年までに約8,000億ユーロ の防衛資金を動員する計画を立てています。
アジアのエンジンは「輸出」で測ります。2025年、韓国の武器輸出は 約154億ドル、前年から 60% 伸びました。そして主要防衛4社(Big-4)の合計売上は約40.45兆ウォンの過去最高に。韓国は世界でも有数の武器輸出国へと駆け上がりました——十年前にはほとんど誰も話題にしなかった国が、です。
なぜこれが世界経済にとって重要なのか? それは防衛産業の 「権力の分散」 だからです。かつては米国に集中していたお金と生産能力が、いま欧州とアジアの新しい中心へと流れ込んでいます——サプライチェーンも、雇用も、技術の力関係も、同時に塗り替えながら。
03二つのエンジンはどう動くのか
このnodeの鍵は、米国外の巨人たちの backlog(受注残)が過去最高に膨らんでいるのは、「別々のパイプ」から来ているからだと理解することです——一方は自国内で生まれる需要、もう一方は大陸をまたいで押し寄せる需要。この二本のパイプが同じ一点で合流します:どんどん長くなる受注帳です。
エンジン1 — 欧州「自国製を買う」 欧州エンジンをとくに強力にしているのは「予算が増えた」ことだけではなく、そのお金が欧州企業へ還流するよう仕向けられている ことです。2025年5月末、EUは SAFE という制度を承認しました。加盟国が共同で武器を買えるよう、最大 1,500億ユーロ の低利融資を出すものです——ただし重要な条件があって、価値の少なくとも 65% を欧州(またはウクライナ/EEA)で生産しなければなりません。これは欧州のprimesのために直接「席を取っておく」ようなもので、Rheinmetall、BAE、Leonardo がアメリカの競合より得をする理由なんです。
エンジン2 — アジア「誰より速く届ける」 韓国の強みは「いちばん高性能」なことではなく、納入の速さと納期どおりの確実さ です。欧州やアメリカの工場が注文に生産が追いつかないなか(生産能力の上限は ミサイルと弾薬 のレッスンで読めます)、韓国は北朝鮮との休戦状態が続くため大規模な生産ラインを維持していて、だから即「出荷できる」。いちばん有名な例が、Hyundai Rotem のK2戦車をポーランドへ売った 約65億ドル(180両)の契約で、最初のロットを数か月で届けました——西側のライバルが追いつけないほどの速さです。
国が「お金の条件」として、防衛予算の一定割合を自国・自地域での生産に使わせる仕組みです(たとえばEUのSAFE = 欧州内で最低65%)。狙いは雇用を生み、自国の生産能力を守り、海外サプライヤーへの依存を減らすこと——地域内のprimesが外部より有利になる「壁」です。
04防衛システムのどこに位置するのか
米国外のprimesは 米国primes と同じ位置に立っています——政府と直接契約を結ぶ「いちばん川下」で、残りのサブ分野を引き寄せてプラットフォームに組み立てる役です。違うのは、相手にする顧客とサプライチェーンが別のセットだということ。どこと結びついているか見てみましょう:
- 米国primes と並走: ビジネスモデルは同じ(長い backlog、見通せる売上)だが、世界の輸出市場を奪い合うライバル——そして欧州では「欧州製を買う」ルールが、アメリカがかつて握っていたシェアを削っている
- ミサイルと弾薬 から仕事を引く: Rheinmetall と Hanwha は prime であると同時に砲弾の大手でもある——売った戦闘機・艦艇・戦車には「弾薬」を供給し続ける必要があり、それが繰り返しの売上になる
- 艦艇システムと造船 と重なる: アジアのprimesは軍艦にとても強い——日本のMitsubishi Heavy はオーストラリアのフリゲート建造契約を獲得したばかりで、前例のない輸出の成功だ
- 原材料と生産の国内回帰 と 重要原材料 に依存: 「域内で買う」が本当に実現するのは、原材料と部品の生産基盤を自前で持てたときだけ——でなければ、依存先を別の場所に移すだけになる
- AI と サイバーセキュリティ に依存: どのprimesも同じで、現代のプラットフォームがどれだけ「賢い」かは、つなぎ込まれたソフトウェア、センサー、サイバー防御しだいだ
05いま、どこまで来たのか
今の全体像は「両側とも受注帳が記録的に埋まっている」状態です。欧州側で、この時代の象徴になったのがドイツの Rheinmetall——2025年の売上は 99.4億ユーロ(29%増)に達し、backlog は 638億ユーロ(前年の469億ユーロから)という過去最高に。さらに2026年は売上が 40〜45% 伸びて140〜145億ユーロになるとガイダンスを出し、2030年までに約500億ユーロという遠い目標も掲げています。株価はその期待を映して——ロシアのウクライナ侵攻以降、1,000% 超も上昇しました。
でも Rheinmetall は一社だけではありません。欧州じゅうが同時に backlog の記録を更新しています:英国の BAE Systems は売上307億ポンドの過去最高、backlog は 836億ポンド に · スウェーデンの Saab は受注が74%増、backlog 約2,745億スウェーデンクローナ(約300億ドル)· イタリアの Leonardo は backlog 約440億ユーロ · フランスの Thales も自社の backlog 記録を更新——まさに「上げ潮が艦隊まるごとを持ち上げる」絵です。
アジア側の目玉は 輸出国としての韓国の台頭 です。2025年の輸出は約154億ドル(+60%)。Hanwha Aerospace は輸出が防衛事業の売上の50%を超えたのが初めてで、営業利益は3兆ウォンを突破しました。Hyundai Rotem も、ポーランドとのK2戦車契約に支えられて、営業利益が初めて1兆ウォンを超える時代に入りました。そして自走砲K9はいまや10か国で運用され——世界でいちばん輸出されている火砲になっています。
いっぽう日本は「動き出したばかりのエンジン」です。内閣は約11兆円(約700億ドル)という過去最高の防衛予算を承認したばかりで、2027年度までにGDPの2% を突破します。これで日本は世界第3位の防衛支出国になり、本当の意味で「輸出」も始めました——Mitsubishi Heavy がオーストラリアにもがみ型フリゲートの建造契約を獲得したのです。数十年使われてきた武器輸出禁止のルールを少しずつ緩めたうえでの、歴史的な輸出の成功でした。
06これからの展開
ひとつめの方向は 「長く縛られたスーパーサイクル」 です。一時的な予算の上乗せとは違い、NATOの5%目標は2035年まで、ReArm Europe の8,000億ユーロ計画も十年単位で枠組みを定めています。つまり欧州の需要は一過性の燃え上がりではなく——一段引き上げられて、そのまま引き上げたままになる新しい「下限」なんです。だから課題は「注文を取る」ことから「注文に追いつくよう工場を広げる」ことへと変わります。
ふたつめの方向は 「統合と『欧州チャンピオン』づくり」 です。欧州には複数国にまたがる prime が散らばっています(少数に絞られた米国とは違って)。「欧州製を買う」という圧力が、合併や多国籍の共同プロジェクトを後押ししています——たとえば次世代戦闘機FCASのように、分担をめぐってまだつまずいている案件もありますが。いち早く「大陸規模のチャンピオン」にまとまれた者が有利になります。
みっつめの方向は 「アジアがバリューチェーンを登っていく」 です。今日の韓国は価格と速さで勝っていますが、次の目標はもっと技術が高く、マージンも良いものを売ること(戦闘機KF-21、潜水艦、防空システム)。日本は輸出の扉をくぐり始めたばかりです。これを続けられれば、アジアは「安い生産者」から、西側の巨人の「本格的なライバル」へと立ち位置を移していきます。
07課題とリスク
熱く見えるこのトレンドにも、見落としてはいけない影があります。
ひとつめのリスクは 「紙の上の注文 vs 実際に届けたもの」 です。記録的な backlog は「払うという約束」であって、「手元のお金」ではありません。backlog を本当の売上と利益に変えるには、工場を広げ、熟練した人手を確保し、サプライチェーンのボトルネックを解く必要があります——どれも何年もかかり、その途中でマージンを圧迫しかねません。この隙間こそ、きれいな backlog の数字の裏に隠れたリスクなんです。
ふたつめのリスクは 「財政規律と政治のサイクル」 です。5%目標は「約束」であって、もう手元にあるお金ではありません。欧州の多くの国は債務が高く、国内政治が方針を変えることもあり得ます。もしウクライナ危機が和らいだり、政権が向きを変えたりすれば、支出の切迫感はやわらぐかもしれない——今日は確実に見える需要も、揺れうる「政治的な意思」しだいなんです。
みっつめのリスクは 「競争の激化とサプライチェーンの脆さ」 です。アジア側では、輸出が外交関係と激しい価格競争に左右されます。そして両地域とも、重要な原材料や部品をまだ外部に頼っています(原材料と生産の国内回帰 を参照)——「域内で買う」が本当に実現するのは、自前のサプライチェーンを築けたときだけで、依存先を別の場所に移すだけでは意味がありません。
よっつめのリスクは 倫理とESG です。多くのファンドは武器セクターに投資しない方針を持っているため、このグループの株は投資家の裾野が普通より狭くなります——もっとも欧州では最近、国家安全保障を理由に多くのファンドが方針を緩め始めていて、それが今回とくにこのグループの株価を支える要因になっています。
ひとことで言えば、このnodeは「アメリカではない」防衛の巨人たちの物語で、彼らは数十年でいちばん速く伸びています。欧州は目を覚まして自国を武装し、自国の会社のために席を取っておく。韓国と日本は、世界の武器生産の中心がもう西側だけではないことを証明しつつあります。強みは長く縛られた需要と巨大な backlog、弱点は注文を実物に変えること、そしてこの先何年もかけて自らを証明しなければならない政治的な意思です。