メガトレンド · Biotech & Genomic Medicine
身につける人工膵臓——センサーとポンプが、自分たちで会話しはじめる
糖尿病の治療は、薬だけではありません。薬と二人三脚で働く「ハードウェア」もあるんです——皮膚の下で数分おきに血糖値を読みつづける小さなセンサーと、インスリンを自動で注いでくれるポンプ。この二つが会話できるようになると、それは昼も夜も薬を調整しつづける「人工膵臓」に変わります。これは~120億ドルから500億ドル規模へと伸びつつあるビジネスで、大きな問いが一つ待ちかまえています——痩せ薬のGLP-1は、この市場を殺すのか、それとも大きくするのか?
01これは何?
1型糖尿病の人は、毎日同じ問題に直面します——膵臓がインスリンを作れず、体が自分で血糖値をコントロールできない。昔ながらの解決策は、血糖値を見るために一日に何度も「指先を刺す」こと。そのうえで、自分でインスリンの量を計算して打つ。つらいし、痛いし、いつでもミスしうる。24時間、休みなく、自分の体のために電卓になりつづける——そんなイメージです。
この分野は、その役割をかわりに引き受けるハードウェアです。薬ではなく、デバイス。大きく三つの部品でできています:
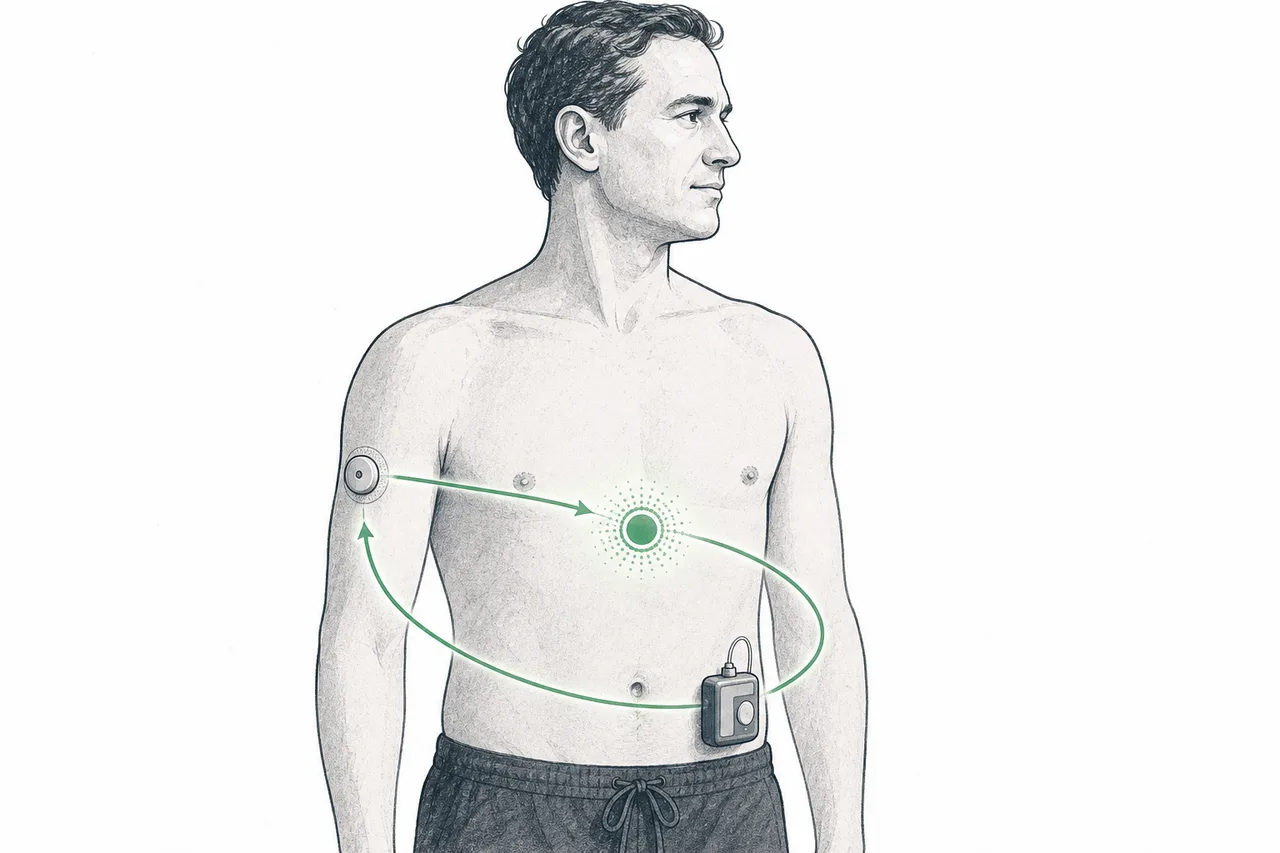
- CGM (Continuous Glucose Monitor) — コインほどの小さなセンサーを腕やお腹に貼り、皮膚の下に細い針を埋めて、1〜5分おきに血糖値を読み、スマホへ送る——指先を刺すかわりに。いちばん有名なのがDexcom G7とAbbott FreeStyle Libreです
- インスリンポンプ (Insulin Pump) — 細いチューブから体へインスリンを絶え間なく注ぐ小型デバイスで、一日に何度も針を刺すかわりになります。InsuletのOmnipodのように、ワイヤレスで体に貼れるタイプもあります
- クローズドループ (Closed Loop / AID) — ここが本当の主役です。CGMがポンプと「会話」できると、アルゴリズムが血糖値を読んで、ポンプに自動でインスリンを送らせる。これこそ業界が「人工膵臓」と呼ぶものなんです
皮膚の下に「細いフィラメント」を刺したセンサーで、血液中の血糖を直接測るわけではありません。細胞のあいだの液(間質液)を測り、それが血糖値をかなり近く反映します。利点は「トレンド」が常に見えること——刺した瞬間の一点だけでなく、血糖が上がっているのか下がっているのかがわかります。センサー1個でだいたい10〜15日もち、そのあと新しいものに替えます。
私たちのメガトレンドの地図では、この分野はBiotech & Genomic Medicineの下に、糖尿病治療の「デバイス側」として座っています——薬側のMetabolic, Diabetes & Obesityと並んで歩むハードウェアの相棒です。薬が病気そのものを抑え、ハードウェアが日々をコントロールする。
02なぜ世界にとって重要なのか
まず問題の大きさから。2024年、世界の成人で5億8,900万人が糖尿病を抱えています(最新のIDF Diabetes Atlasの数字)——北米大陸の全人口を合わせたよりも多く、しかも毎年増えつづけています。このうち約95%が2型で、(一生インスリンに頼る)1型はおよそ950万人。これは需要が決して縮まない市場なんです。
二つ目の理由はお金です。CGM市場だけで、2024〜2025年に約120〜130億ドルの規模があり、多くのアナリストは年率15〜16%ほどで伸び、2030年代初頭には470〜550億ドルを突破すると見ています。インスリンポンプ市場のほうはもう70〜80億ドルほどで、少しゆっくり(年~8%)伸びています。合わせると、これは医療機器業界でもっとも成長の速い一角なんです。
でも数字より深いところにある理由は、この市場がまだ始まったばかりだということ。どれだけ有名でも、この技術はまだ一部の人にしか届いていません——米国の1型糖尿病患者でCGMやポンプを使っているのは約30%、世界の2型側に至ってはもっと低く、わずか10〜15%と見られています。つまり市場にはまだ巨大な「空き地」が残っている。本当に使うべき人に使ってもらうだけで、伸びしろは大きいんです。
そして最後の理由は、ちゃんと効くということ。研究ははっきり示しています——クローズドループは自己注射より血糖をうまくコントロールでき、(命にかかわる)夜間の低血糖も、腎不全・失明・足の切断といった長期合併症も減らせる。これらはどれも公衆衛生にとって巨額のコストです。ハイテクなおもちゃのように見えるハードウェアが、実は出口でお金を節約してくれる投資なんですね。
03クローズドループはどう働くのか
この分野の核心は、たった一つの言葉です——「ループ (loop)」。健康な人の膵臓は自動回路として働きます。血糖が上がればインスリンを出し、下がれば止める。これを一日中、本人が気づかないうちに繰り返している。1型糖尿病ではこの回路が壊れています。クローズドループとは、その回路をデバイスで作り直すことなんです。
それは三つの動作として働き、数分おきに、24時間ぐるぐると回ります:
「閉じる (closed)」という言葉がとても大事です。古い世代のシステムは「オープンループ」——CGMが血糖の上昇を警告し、あとは患者が自分でポンプを操作する。いっぽうクローズドループは、アルゴリズムがすべてを引き受ける。患者は「これから食事をする」と伝えるだけで、残りは機械が計算してくれる。この差は、「補助ツール」と「臓器の代替」の差なんです。
「クローズドループ」の正式名称で、Automated Insulin Delivery の略です——CGM、アルゴリズム、ポンプが連携してインスリンを自動調整するシステム。患者がまだ食事を自分で知らせる必要があるため(システムがまだ100%は推測しない)、hybrid closed loop とも呼ばれます。よく売れている例が Omnipod 5(Insulet)、Control-IQ(Tandem)、MiniMed 780G(Medtronic)です。
面白い細部が隠れています——CGMは血糖を直接測るのではなく、間質液を測っていて、それは実際の値より5〜10分ほど「遅れて」います。だからアルゴリズムは、今の値に反応するだけでなく、血糖がどちらに向かうのかを先回りして予測しなければなりません。ここがAIとデータからの学習が効いてくる場所であり——どこのアルゴリズムが賢いかを各社が競う戦場なんです。
04エコシステムの中でどこに位置するのか
この分野は、「薬」の話が多い世界のなかで「ハードウェア」です。だから他のトレンドとは、補い合うこともあれば、ぶつかり合うこともある形でつながっています:
- Metabolic, Diabetes & Obesity(薬側)の相棒: これがいちばん重要な関係です。薬側(インスリン、Ozempic/MounjaroのようなGLP-1)が病気そのものを治療し、デバイス側が「日々」を管理する。一人の患者がたいてい両方を同時に使います——インスリンが「弾」なら、ポンプとCGMは「照準と引き金のシステム」。両方そろって初めて完結します
- AIに依存する: 血糖を先回りで予測してインスリンを送らせるアルゴリズムこそ、本物のAIです。モデルが賢いほど、ループは血糖をなめらかにコントロールできる。ここが各社が真似しにくい優位を築く場所——ハードウェアはコピーできても、何年も積み重ねたデータとアルゴリズムはコピーしにくいんです
- 高齢化社会とつながる: 2型糖尿病は人口の高齢化とともに増えます。世界が老いるほど糖尿病の人は増え、デバイスの需要も伸びる。とくに、刺し忘れ・打ち忘れの多い高齢者では、自動システムがミスを大きく減らせます
- Brain-Computer Interfaceの遠い親戚: どちらも「体から信号を読んで反応する埋め込みデバイス」です。CGMは、人体に埋め込んで広く実際に売れた biosensor の中で、もっとも成功した一つ——次世代の埋め込み型センサー技術の先駆けなんです
05いま、どこまで来たのか
今の全体像は、きわめて集中した市場です。CGMだけで見ると、大手三社——Abbott、Dexcom、Medtronic——が2025年に出荷シェアの98%超を合わせて握っています。Abbottが量で先行(FreeStyle Libreセンサーが安く、桁違いに売れる)、Dexcomが精度とソフトウェアで先行。ここは小さな会社の土俵ではなく、数頭の巨人の戦争なんです。
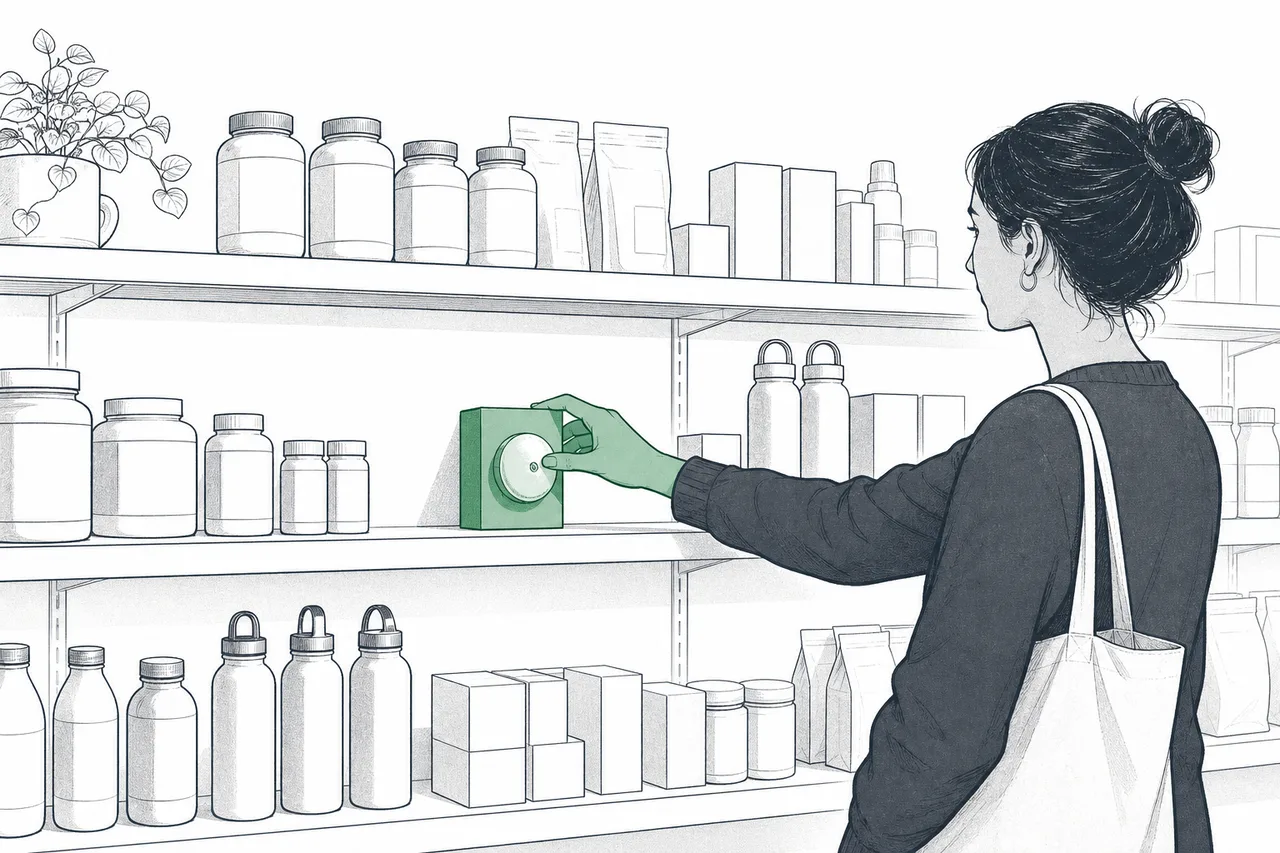
今回のサイクルでいちばん熱い節目が、処方箋なしで自分で買えるCGM(OTC)です。2024年3月、FDAがDexcom Steloを、店頭で買える初のCGMとして承認し、6月にはAbbott Lingoが続きました。これは大きな扉を開きます——糖尿病の人よりずっと大きな層を狙っているからです:糖尿病予備群(米国だけで約9,800万人いるprediabetes)と、健康を気づかう一般の人。センサー14日分で約49ドルという価格は、CGMを「医療機器」から、誰でも買える「健康ガジェット」へと変えています。
ポンプとクローズドループ側も力強く伸びています。InsuletのOmnipod 5は、「ワイヤレス・チューブなし」で体に貼れる強みで、2024年に米国でもっとも多く処方されたAIDシステムになりました。いっぽうTandemとMedtronicは新世代のアルゴリズムで対抗。今年はほぼ全社が「ただのポンプ」から「フル機能のクローズドループ」へ動いています——戦場はハードウェアから、誰のアルゴリズムが血糖をなめらかにコントロールできるかへ移ったんです。
06未来:GLP-1はこの市場を殺すのか、延命させるのか
これは分野全体に垂れ込める最大の問いで、株式市場がもっとも激しく言い争うポイントです。痩せ薬のGLP-1一族(Ozempic、Wegovy、Mounjaro)が爆発的に広まると、「薬で人が痩せて糖尿病が減れば、誰がデバイスを買うんだ?」という恐れが生まれました。DexcomやInsuletの株価は、この恐れで大きく下げたこともあります。
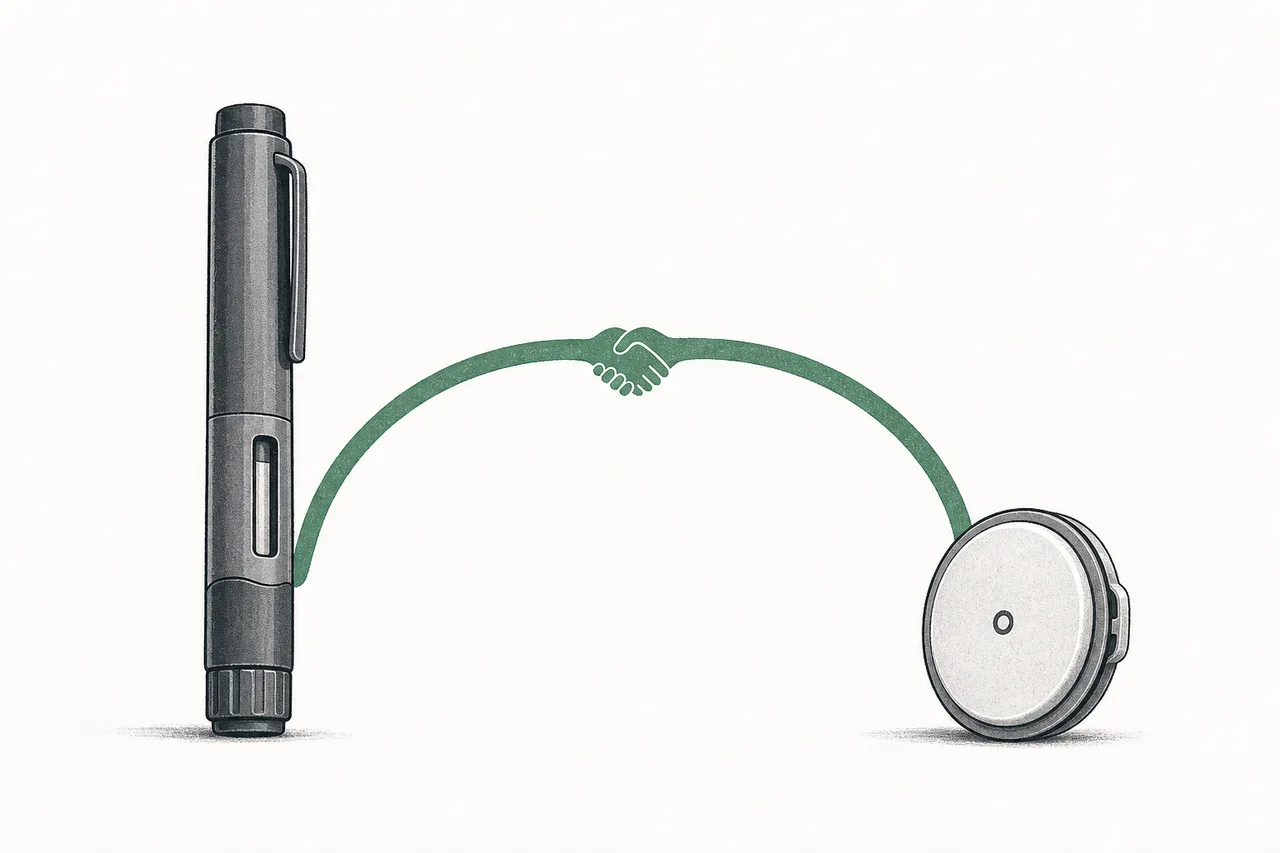
でも深く見ると、絵はずっと複雑で、証拠の重みは「殺し合う」より「高め合う」ほうへ傾きはじめています。理由は三つ:
- 医者は両方を処方する: Dexcomは、GLP-1を使う患者がむしろCGMをより多く使うようになったと報告しています。薬の調整中、医者は血糖データを見たいから——奪い合うどころか、二つは並んで歩むんです
- GLP-1は1型患者に手を出さない: (ポンプとクローズドループの主要顧客である)1型糖尿病の人は、一生インスリンに頼りつづけます。GLP-1はそこを置き換えません。だから多くのアナリストは、ポンプ市場への影響は「ごくわずか」と結論づけています
- OTCが糖尿病の外まで市場を広げる: SteloとLingoは、もとの患者基盤の何倍も大きい、糖尿病予備群の一般人9,800万人を狙います。CGMがスマートウォッチのような日常の健康アイテムになれば、市場は健康ブームに乗って伸びる——縮むのではなく
2026年時点でいちばん腑に落ちる見方はこうです——GLP-1は長期的には重症の糖尿病の発生を本当に減らすかもしれない。でも今後5〜10年は、CGMが大衆(まだ使っていない2型、糖尿病予備群、一般の健康市場)へ広がる力のほうがずっと強い。差し引きでは、市場はおそらく伸びつづける——縮みません。だから本当のリスクは「方向」よりも「タイミング」の問題なんです。
GLP-1のドラマを別にしても、技術の方向ははっきりしています——クローズドループはどんどん「完全に閉じる」(目標は、患者が食事すら知らせなくていいこと)、センサーはより長持ちでより正確になり、価格は新興市場でも届くほど下がる。そしてAIで動くアルゴリズムが主戦場になります——患者データを多く・長く持つ者ほど、アルゴリズムをより賢く育てられるんです。
07課題とリスク
成長の絵は美しい。でも、正直に言うべき本当のリスクもあります。
一つ目のリスクは価格戦争とマージンです。Abbottが量のシェアを取りにFreeStyle Libreの価格をどんどん下げると、競合も追随を迫られる。三社で98%を握る市場では、その共食いが、全員の利益を削る値下げ戦争になりかねません。とくにOTC時代に入り、CGMが買い手にとって価格を比べやすい商品になるほど。
二つ目のリスクは保険と償還(reimbursement)への依存です。この分野の売上の大半は、保険や国がデバイス代を払ってくれることで成り立っています。もし方針が変わったら——たとえば保険が「CGMはインスリンを使う患者にしか払わない」と決めたら——市場はすぐに縮みかねない。これは企業がまったくコントロールできない、政策リスクなんです。
三つ目のリスクはユーザーの離脱(churn)と使用負担です。上の数字は衝撃的——利用者のおよそ4人に1人が、1年以内にCGMをやめます。センサーが外れる、粘着剤でかぶれる、替えが頻繁、データが多すぎて疲れる、といった理由で。「毎月の買い直し」で利益を得るビジネスにとって、ユーザーの離脱は手強い敵です。だから、使いやすく長持ちする設計は、精度と同じくらい大事なんです。
四つ目のリスクは取って代わりうる技術です。長期的に、1型糖尿病を根治する方法(膵臓細胞の移植や、幹細胞を使った治療——Regenerative Medicineを参照)が出てくれば、一生デバイスを身につける必要は薄れます。これはまだ遠い話ですが、行く手に漂う影です。
ひとことで言えば、糖尿病デバイスとは、壊れた臓器を工学で置き換える話です——センサー、アルゴリズム、そして膵臓のかわりに働くポンプが、毎年なめらかになっていく。これはBiotechの中でも数少ない、「消耗品を売って」継続収益を得られる分野であり、業界でいちばん面白い戦略の問いを一つ抱えています——ライバルに見える薬が、実はいちばんの味方かもしれない、という問いを。