メガトレンド · 宇宙経済
衛星を「宇宙の基地局」に変えれば、世界中の圏外が消える
いまあなたのスマホは、数キロ先にある基地局と会話しています。その圏内を出たとたん、「圏外」の表示が出る——海の上、山の上、森のなか、基地局のない村。Direct-to-Device は、聞こえはシンプルだけれど実はとてつもなく難しいアイデアです:ポケットに入っているそのままのスマホを、何も改造せずに、高度500キロを飛ぶ衛星に直接つなぐ。まるで基地局を空の上に吊り上げるようなものです。このレッスンでは、それがどう動くのか、誰が競って作っているのか、そしてなぜこれが大きくて同じくらいリスキーな賭けなのかを見ていきます。
01これは何?——宇宙の基地局
道ばたで見かける携帯の基地局を思い浮かべてください。仕組みはシンプルで、標準的な携帯の電波を周囲の数キロにばらまくだけ。その範囲にいるあなたの端末は、その電波を拾えます。Direct-to-Device(D2D)とは、その基地局を衛星の上に持ち上げること——基地局を高度500キロ超まで上げて、そこからまったく同じ種類の携帯電波を降らせるのです。だから、いま使っているスマホがそのままつながる。端末を替える必要も、アンテナを付ける必要も、特別なアプリを入れる必要もありません。
この話を特別にしている核心は、「改造していないふつうのスマホ」(unmodified phone)という言葉にあります。昔ながらの衛星電話(たとえば Iridium の端末)は専用機で、本体は大きく、アンテナも太く、値段も高く、しかも開けた空に向けて掲げる必要がありました。でも D2D は、あなたのポケットにある iPhone や Android、まさにそれが衛星と会話できるようにします。難しさはぜんぶ「空の上」に移されました——何百キロも離れた小さなスマホからの、か細い信号を「聞き取れる」ほど高性能な衛星を作る、という難しさにです。
メガトレンドの地図のなかで、この node は大きなトレンドSpace Economyの下、Satellite Connectivity & Direct-to-Deviceのなかでいちばん深い枝にあたります。きょうだいの枝がひとつあって、それがSatellite Broadband, MSS & Ground Equipment——自宅で使う Starlink のような「空から受信アンテナに撃ち下ろすネット」で、こちらはアンテナや機器が要ります。大事な違いは、そのきょうだいがアンテナに撃ち下ろすのに対し、この node はふつうのスマホへ直接撃ち込むこと。この線引きこそ、D2D の市場がずっと大きくなる理由です:その顧客は、アンテナを取り付けてもいい人ではなく、地球上のすべてのスマホなのです。
LEO(Low Earth Orbit)=高度およそ500〜600キロの低軌道。D2D 衛星がここにいるのは、スマホのか細い電波が届くくらい「十分に近い」から · NTN(Non-Terrestrial Networks)=携帯標準の拡張仕様(4G/5G を定めたのと同じ 3GPP が策定)で、スマホ・衛星・ネットワークが端末を改造せずに「同じ言語で話せる」ようにするもの · SCS(Supplemental Coverage from Space)=衛星が地上の携帯電波を借りて圏外を「埋める」ことを認める米国のルールの枠組み——D2D を合法にする鍵
02なぜ重要か——何十億人もの圏外
この数字を見てください:世界人口の96%は「携帯の電波が使えるエリア」にいるのに、それでもなお約3億人がまったく圏外で暮らしています。そのうちおよそ1億7,000万人は、携帯のインフラがいっさい存在しない場所にいます——そういう辺ぴな土地に回線を引いたり基地局を建てたりするのは、経済的に「割に合わない」からです。そして人ではなく地表に目を向けると、もっとはっきりします:地表の9割超——海・砂漠・山・森——には、基地局がひとつもないのです。
これが D2D の狙う「市場」です。そしてそれは、辺ぴな土地の恵まれない人たちだけの話ではありません。圏外の区間を運転で通った人、登山やボート、あるいは災害で基地局が倒れたときに居合わせた人——誰もが対象です。だから D2D の売りは、既存の携帯ネットワークを「置き換える」ことではなく、「穴を埋める」こと——地上の基地局が届かないところにピンポイントで電波を足すことです。こうして「圏外」という言葉が、少しずつ消えていきます。
お金の面で見ると、いまの D2D 市場はまだ小さいけれど、成長カーブはとても急です。調査会社 MarketsandMarkets は、市場が2025年の約5.7億ドルから、2030年には約26.4億ドルへ、つまり年平均およそ36%で伸びると見ています。いっぽう消費者側の利用者数は、2025年の約60万人から2030年には約2,350万人へと急増する見込みです——というのも、この機能が「携帯プランにおまけで付いてくる」ものになった瞬間、一気に大衆へ広がるからです。
03どう動くのか(スマホ → 衛星 → キャリア)
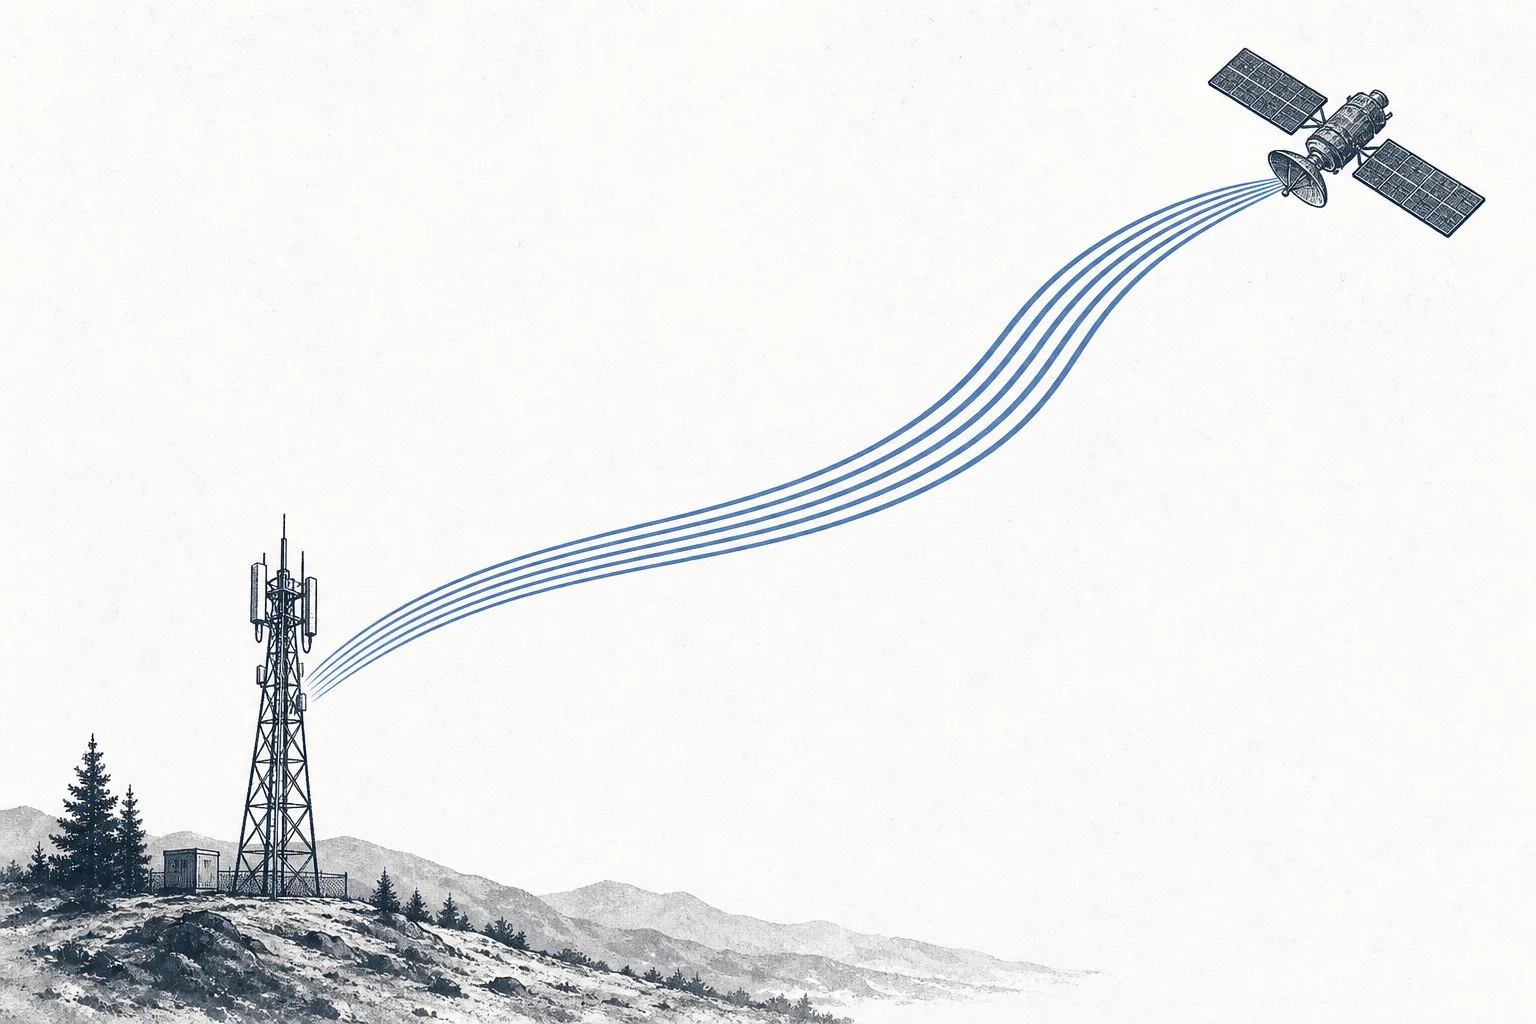
基地局のない森のまんなかから、あなたが送った一通のメッセージをたどってみましょう。それが友だちに届くまで、どう旅をするのか。いちばん「魔法」みたいなのは最初の一歩です:あなたのスマホは、ふつうの基地局と話しているつもりでいる。ところがその「基地局」は、実際には500キロ以上の高さに浮かんでいるのです。
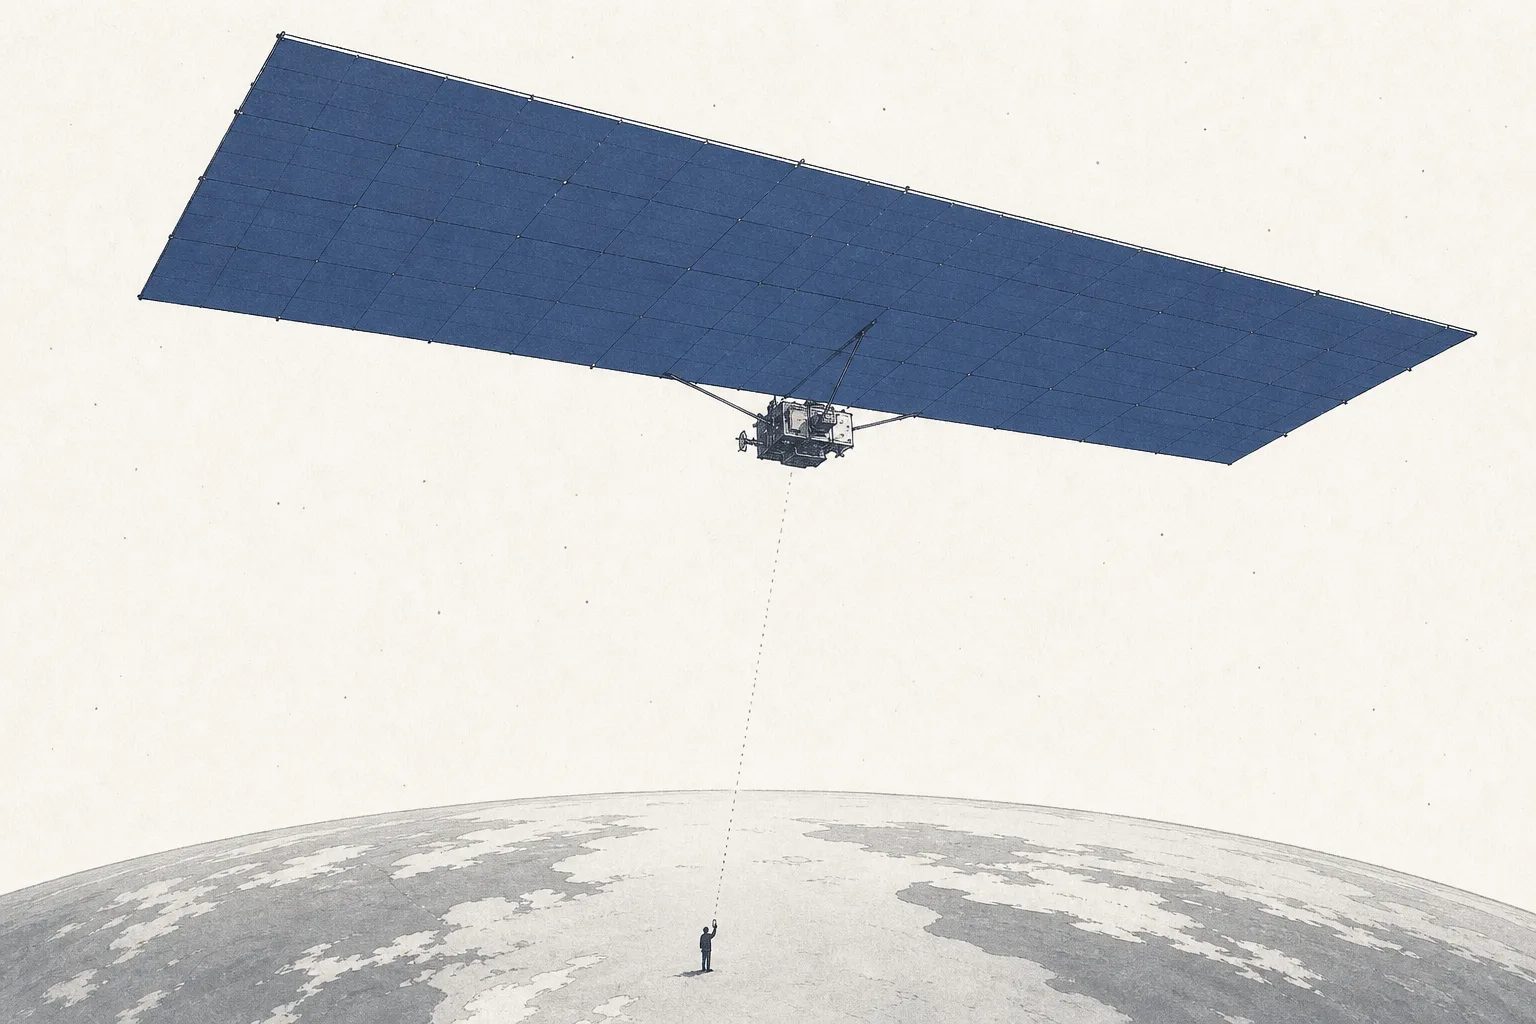
なぜこれがとてつもなく難しいのか?それは、スマホが数キロ先の基地局と話すように設計されていて、何百キロも上空を時速数千キロで飛ぶ衛星を相手にするようにはできていないからです。だからスマホからの信号は、宇宙に届くころには「とても弱く」なっています。その解決策が、巨大なアンテナを積んだ衛星を作って、そのささやきを「聞き取る」こと——AST SpaceMobile が2025年末に打ち上げた衛星 BlueBird 6 が、商用通信のために低軌道へ送られたなかで史上最大のアンテナ面を持つのは、まさにこの理由からです。
04エコシステム——なぜキャリアと組む必要があるのか
ここが、D2D をほかの衛星ビジネスとまったく違うものにしている点です:ほぼ単独では成り立たず、携帯キャリアと組まなければならないのです。理由は二段あります。一段目は周波数——D2D は標準の携帯電波(low-band)を使いますが、これらの電波はキャリアのものです。その電波を衛星から降らせたいなら、免許を持つキャリアから電波を「借りる」必要があります。二段目は顧客——キャリアはすでに何億もの契約者を抱えています。D2D を「追加オプション」としてキャリア経由で売れば、ゼロから顧客基盤を作らなくても、すぐに人々に届くのです。
だからこそ、いまの D2D のディールは「どこが、どのキャリアと組むか」の話になっています:Starlink は T-Mobile と組み、AST SpaceMobile は AT&T・Verizon・Vodafone・Rakuten が後ろ盾(しかも Vodafone は2034年までの長期契約で、欧州とアフリカの20か国超をカバー)。いっぽう Globalstar は Apple と直接の組み合わせです。
- きょうだいの Satellite Broadband & Ground Equipment との違い: あちらはネットを受信アンテナや端末(自宅や船で使う Starlink のような)へ撃ち下ろし、機器を取り付けてもいいユーザーに直接売る。いっぽうこの node は、キャリア経由でふつうのスマホへ直接撃ち込む——同じ衛星を使っていても、ビジネスモデルがまるで別物です
- Defense & Geopolitical Fragmentation からのデマンド: 「倒れにくく」、どんな場所にも届く通信は戦略物資。政府や軍は、進んで支払い、はじめからこの市場を後押しする顧客です
- Semiconductors と先端素材に頼る: 空の上で働く衛星や信号処理チップには、専用のチップと素材が要る。だからこの node は、半導体のサプライチェーンと直接結びついています
- AI と Smart City / Autonomous Infrastructure への「いのちの水路」になる: いつでもどこでもつながることは、自動運転車・IoT センサー・常時オンラインが必要な AI サービスにとって、欠かせない前提条件です
05いま、どこまで来たのか
2026年の構図は「大手三陣営が、それぞれ別のレーンを走っている」というもの。一社ずつ見ていきましょう。
1) Starlink Direct-to-Cell + T-Mobile——先行して、もう売っている SpaceX は、ロケットを安く打ち上げられる強みを活かして direct-to-cell 衛星を一気に上げ、すでに650基超を投入しました(2026年初時点)。サービス「T-Satellite」は2025年7月から T-Mobile と商用開始——まずはメッセージ送信、続いて位置情報の共有や WhatsApp・Google Maps などのアプリに対応し、料金は追加オプションとして月10ドル(Verizon や AT&T といった競合キャリアの利用者も申し込めます)。本格的な音声通話はまだ開発中で、2025年12月には FCC が SpaceX と T-Mobile に歴史的な SCS 免許を交付しました。
2) AST SpaceMobile——巨大アンテナに会社の全部を賭ける AST は違う道を選びました:大きな衛星と巨大なアンテナを作り、ふつうのスマホへ高速で直接撃ち込む、という道です。2025年には AT&T・Verizon・Vodafone と組んでふつうのスマホでの双方向ビデオ通話を実演し、改造していないスマホへ衛星から直接98.9 Mbpsという速度記録も出しました——動画ストリーミングができるほどの速さです。同社は2026年末までに45〜60基を軌道に乗せ、米国・欧州・日本をカバーするサービスを始めることを目標にしていて、合わせて約30億近い契約者を持つ約50のキャリアがサービス開始を待っています。
3) Globalstar + Apple——静かだけれど、いちばん多くの人の手に届いている iPhone のEmergency SOS via satelliteという機能(iPhone 14 以降)は、Globalstar のネットワーク上で動いています。Apple はおよそ15億ドル(最大で17.5億ドルとも)を投じ、約20%の株式を持ち、ネットワーク容量の85%を予約しています。これは、いま現実にいちばん多くの人の「手に届いている」D2D——何億台もの iPhone を通じて、です。そしてこれは、Amazon が約90億ドルと言われるディールで Globalstar の買収に関心を示していると報じられている対象でもあります。
06未来——メッセージから、音声へ、データへ
いちばんはっきりしている方向は、機能のはしごを登っていくことです。いまの D2D は、ほとんどがまだメッセージと SOS どまり——メッセージは使う帯域が少なく、弱い電波にもよく耐えるからです。次の段はメッセージアプリと地図、それから音声通話、そして最後が動画をストリーミングできる高速データ。どの段に進むにも、より多くの衛星、より大きなアンテナ、より多くの周波数が要ります——だからこそ、これらの会社はこの先何年も、資金を集め、衛星を上げ続ける必要があるのです。
二つ目の方向は、D2D がスマホの標準機能になることです。3GPP の NTN 標準が新しいスマホに広く載れば、「自分で衛星につなぐ」ことは、国をまたぐローミングのようにあたりまえになります——端末は、基地局の圏外に出ると自動で衛星に切り替わり、あなたはほとんど気づきません。キャリアはそれを、月に数ドルの追加オプションとして売るでしょう。
三つ目の方向は、周波数が戦場になることです。D2D は地上の携帯電波を使う必要があるので、電波を多く持つほど交渉力が高くなります。だから巨額のスペクトラム・ディールが起き始めています——たとえばEchoStar が約65 MHz の周波数を SpaceX に、もう50 MHz を AT&T に、合わせて400億ドル超で売却したのが2025年末のことでした——「誰が電波を持つか」が、「誰が衛星を持つか」と同じくらいゲームの核心になりつつあることを映しています。
07課題 & リスク
D2D の魅力には、それに負けないほど重いリスクが付いてきます。
一つ目のリスクは、莫大なお金を燃やし、株式を希薄化し続けなければならないこと。いちばんはっきりした例が AST SpaceMobile です:2025年の売上はおよそ7,090万ドル(2024年の約440万ドルから増加)でしたが、巨大衛星を作って打ち上げるコストのために純損失は約3億4,190万ドルにのぼりました。同社は常に大きな資金調達を続ける必要があり——2025年末で約28億ドルの現金を持ち、株式数は1年で約18%増えました。こういう会社の株を持つのは、希薄化に耐え、本物の売上を待つ「未来への賭け」のようなものなのです。
二つ目のリスクは、Starlink の影です。多くのアナリストが、AST のような挑戦者は、いちばん安いロケット打ち上げという強みを持ち、軌道上にいちばん多くの衛星を持ち、direct-to-cell をすでに実際に売っている SpaceX を相手に「上り坂の戦い」を強いられる、と指摘しています。Starlink のどんな弱点も、まだ個人ユーザーをひとりも持たない挑戦者にとっては「もっと重い」弱点になりがちです——資金をこれだけ食うゲームで、先行する王者を追いかけるのは簡単ではありません。
三つ目のリスクは、周波数と規制です。D2D は、それぞれの国で衛星から携帯電波を降らせる許可を得る必要があり、しかも地上ネットワークを妨害してはいけません。これは遅く、国ごとにバラバラなプロセスです。米国には SCS の枠組みができたとはいえ、多くの市場ではまだなく、電波を得るコスト(数百億ドル規模の EchoStar のディールを見てください)も跳ね上がっています。そこに「宇宙ごみ」の問題と、何万基もの衛星が衝突し始めかねない低軌道の混雑も加わります。
ひとことで言えば:この node は、基地局を空の上に吊り上げて、世界から「圏外」という言葉を消す試みです。アイデアは壮大で、市場も巨大。でも資金を重く食い、勝者が一握りに集中しやすく、衛星・電波・キャリアの三つを同時に揃えなければならないゲームです——いちばん早くすべてを揃えた者が、世界がかつて静まり返っていた場所の接続を握ることになります。