メガトレンド · 宇宙経済
いま現実にお金を生んでいる「空からのネット」——そして、それを使えるものにする小さなアンテナ
スマホと直接つながる衛星がブームになる前から、「宇宙からのネット」にはもうひとつ、ずっと前から本当にお金を稼いでいるタイプがありました——船の上、飛行機の上、地方の家、災害キャンプの受信アンテナへインターネットを撃ち下ろすやり方です。それに加えて、探検家や軍人が山へ持っていく「satphone」もある。そしてその裏側ぜんぶを支えているのが地上設備——アンテナ、ゲートウェイ、モデム——で、宇宙からの信号をあなたの手の中のネットに変えてくれます。これは衛星通信のいちばん昔ながらのビジネスで、いまその歴史上いちばん大きな揺さぶりを Starlink から受けています。
01これは何
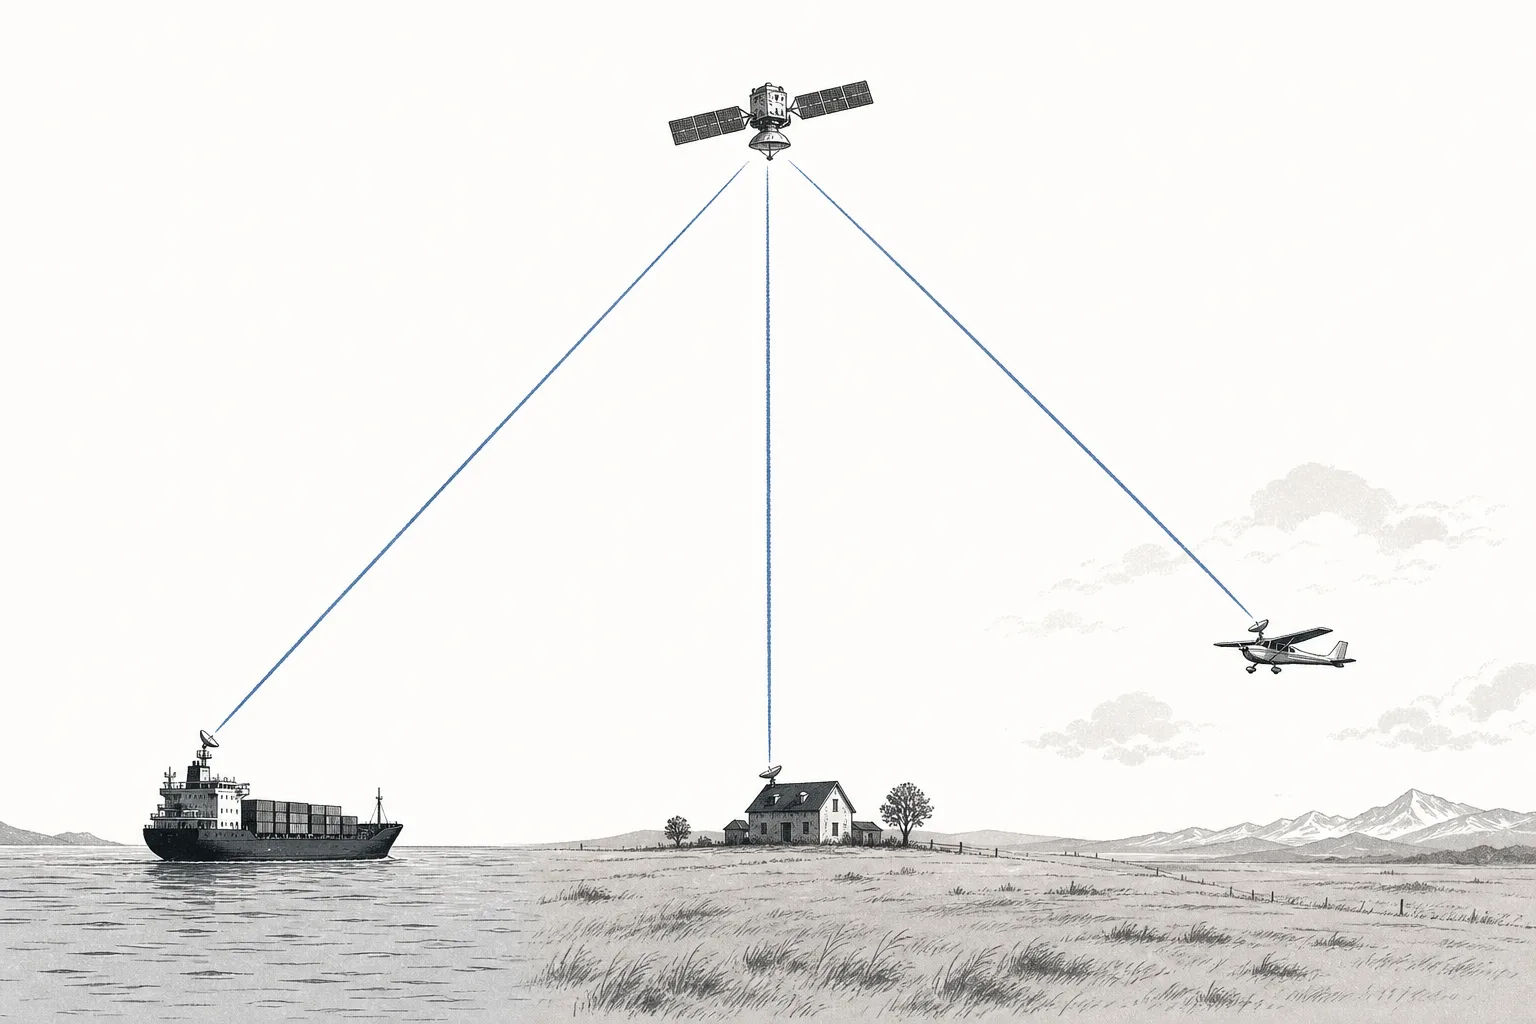
岸から数千キロ離れた大洋の真ん中にいる貨物船や、嵐がついさっき基地局をなぎ倒したばかりの地域へ入っていく救助チームを思い浮かべてみてください——彼らはネットをどこから持ってくるのでしょう?答えは電話の鉄塔でもなければ光ファイバーでもなく、空に向けた受信アンテナ。衛星から直接撃ち下ろされるインターネットを受け取ります。これがこの node の核心です。
node「Satellite Broadband, MSS & Ground Equipment」は、巨大なメガトレンドSpace EconomyのなかのSatellite Connectivity & Direct-to-Deviceの下にある枝(leaf)です。「昔ながらの衛星通信ビジネス」で、ずっと前から本当にお金を稼いできました。一緒に動く3本の柱でできています:
- 1) 衛星ブロードバンド(Satellite Broadband): 家、船、飛行機、仮設キャンプの受信アンテナへ高速インターネットを撃ち下ろす——Starlink がいちばん馴染みのある名前ですが、ほかにも Viasat、HughesNet、Eutelsat がこの土俵にいます
- 2) MSS — Mobile Satellite Services: satphone(衛星電話)や IoT 端末といった専用機器を通じた音声/データのサービス。探検家、軍人、漁船、遠隔地のセンサーが持ち歩きます——市場の王者は Iridium
- 3) 地上設備(Ground Equipment): 皿、アンテナ、ゲートウェイ、モデム、そして地上局(teleport)。宇宙からの信号を本当に使えるネットに変える部分です——これがなければ、衛星はただの空に浮かぶ箱です
最初にはっきり分けておきたい点:この node は「専用機器」——アンテナか satphone——が必ず要る側です。いっぽうその兄弟であるDirect-to-Device(D2D)は、衛星が改造していないふつうのスマホと直接やりとりできる新しいフロンティアで、アンテナは要りません。このレッスンは「ネットがアンテナに入る+satphone+地上設備」の話。「ネットがスマホに直接入る」話は D2D の章で読んでください。
MSS(Mobile Satellite Services)= satphone や IoT 端末のような専用の携帯機器を通じた音声/データのサービス。電波は丈夫な L-band を使うことが多い · VSAT(Very Small Aperture Terminal)= 家、船、支店オフィスに付ける小型の送受信アンテナで、衛星からブロードバンドを受け取る · Ground Segment = システムの「地上側」全部——ユーザーのアンテナ + 衛星と本物のインターネットをつなぐ大きなゲートウェイ/teleport
02なぜ重要か——何も届かない場所をつなぐ
この node の価値は一文で言えます:線を引くのが「絶対に割に合わない」場所にネットを届けられる。海は地表の70%以上を占め、船、飛行機、石油掘削リグ、砂漠の真ん中の鉱山、山の上の村——こうした場所には基地局も光ファイバーも引けません。客の数が少なすぎて、インフラの元が取れないからです。衛星はこれを解決できます。なぜなら1機で広大なエリアをカバーできるから——下に道路や電柱があるかどうかなんて、まったく関係なしに。
しかもこれは、もともと「払う気のある」客が先にいる市場です——新しい需要をつくる必要がありません。海運会社は乗組員が家族と連絡できるよう、書類を回せるよう高くても払いますし、航空会社は機内ネット(in-flight)を売り、石油・鉱山会社は遠隔のサイトをつなぐ必要があり、政府/軍は落ちにくい通信を求めます。衛星ブロードバンド市場全体は2025年の約146億ドルから2030年に約334億ドルへ(年平均約18%)と成長しています。
でも多くの人が見落としているのが「地上設備」で、じつはこちらのほうが大きなケーキなんです。Ground Equipment 市場全体(皿、アンテナ、ゲートウェイ、モデム)は2025年に約588億ドル、2030年には約1,040億ドルに届くと見られています——衛星が1,000機増えるたびに、アンテナ、ゲートウェイ、そして地上のユーザーも影のように増えていくからです。
そして、この node を戦略的に重要にしているもう一段があります:安全保障です。ウクライナ戦争は、落ちにくい衛星通信が「戦略物資」だと世界に見せつけました。だから政府/軍からの収入は多くのプレーヤーの大黒柱で——Iridium では米国政府が収入の大きな割合を占め、Gilat のような機器メーカーも防衛ディールが主な成長源です。
03どう動くのか——衛星から家の前のアンテナまで
多くの人は衛星ネットを「衛星がうちのアンテナへ直接撃つ」だけで終わりだと思っています——でも実は、ちゃんと使えるには4つのポイントがそろう必要があり、見落とされがちなのが「地上ゲートウェイ」です。データのひとかたまりがたどる道を追ってみましょう。
いちばん大事なのは、「ユーザーのアンテナ」と「地上ゲートウェイ」こそが地上設備ビジネスで、サービスそのものとは別に売られている点です——Gilat のような会社は VSAT モデム、アンテナ、ゲートウェイシステムを作り、どの衛星事業者にも売ります。ゴールドラッシュ時代の「ツルハシ・シャベルを売る人」のようなもの:どの陣営が勝とうと、どの陣営も地上設備は買わなければならないのです。
いっぽうMSS は違います——アンテナが要りません。satphone のような携帯機器が直接信号を受けられるように設計されているからです。その代わり帯域はずっと小さい(メッセージ/通話/IoT データは送れても、フルスピードのブロードバンドではない)。これが、Iridium が丈夫な L-band を選んでいる理由です。雨や障害物に遮られにくく——「速さ」より「確実につながること」が要る仕事に向いています。
04エコシステム:LEO vs GEO と、D2D との違い
ここ数年のこの node の物語はぜんぶ、軌道を高いところから低いところへ移したことに尽きます。これがすべてを変えました。
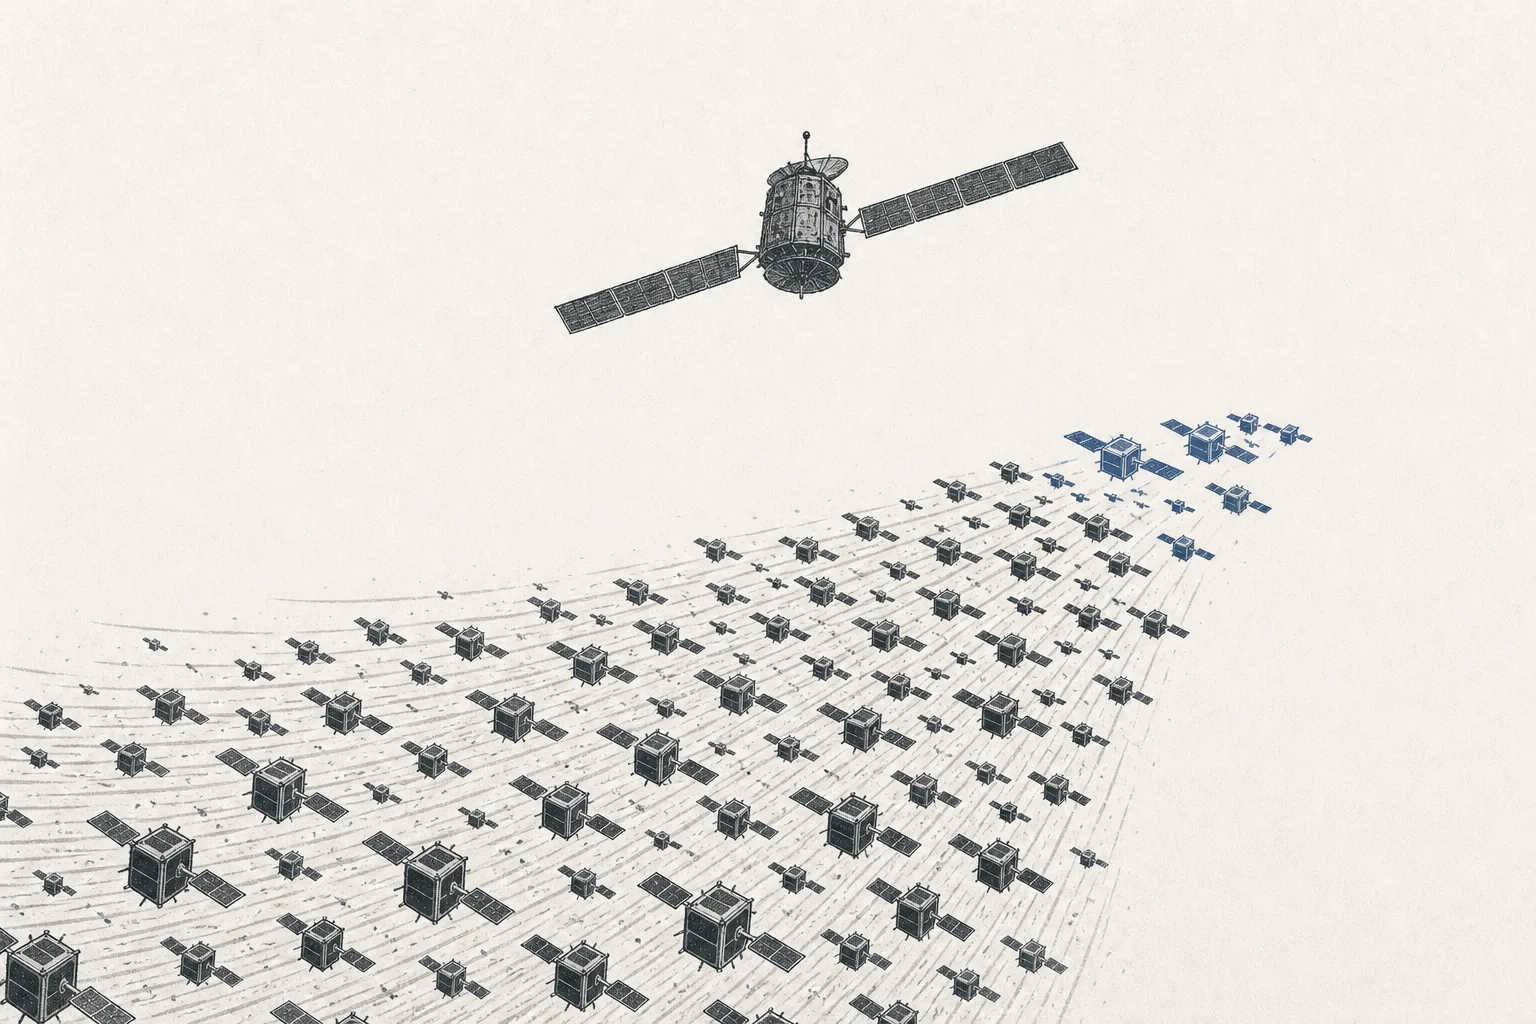
GEO(Geostationary Orbit)= 昔ながらの衛星。高度約36,000kmで静止し、1機でとても広いエリアをカバーできるが、信号の往復が遠いので「遅延」が大きい(約600ミリ秒)——テレビ/放送には向くが、いまのネットにはもたつく · LEO(Low Earth Orbit)= 低い軌道で高度約550km、65倍も近い。信号が速く遅延も低い(約20〜30ミリ秒)のでゲームやビデオ会議もできるが、1機が見られる地表は小さな一枚だけ。だから何千機も必要になる
この違いこそ、Starlink が旧世代の GEO プレーヤーを引き離した理由です。2025年初めの計測では、Starlink の平均アップロード速度は14.84 Mbps、HughesNet の4.44 Mbpsと比べて——3倍以上の差。遅延の差はさらに大きい。これが、家庭の客が GEO から LEO へ一気に流れている理由です。
この node は孤立していません。宇宙経済のほかの枝や、隣りのメガトレンドとつながっています:
- Defense & Geopolitical Fragmentationへ需要を供給: 落ちにくい通信は戦略物資。軍と政府はいちばん大きく、いちばん払いのいい客で——MSS(Iridium)と機器(Gilat)の両方を押し上げます
- Cloud & Digital Infrastructureとは競合でもあり補完でもある: 地方では地上の家庭ネットと競合するけれど、遠隔のユーザーをクラウドやAIへつなぐ「予備の管/末端の管」でもある——どこでもつながることはAIの燃料です
- Critical Materials & Supply Chainに依存: 皿、アンテナ、衛星にはチップ、特殊な材料、そして電波(周波数)が要る——どれもどんどん逼迫していく資源です
05いま、どこまで来たのか
2026年の絵は一言です:Starlink が全員を締め上げる。LEO が速く、安く、しかもロケットを自前でいちばん安く打ち上げられるとなると、旧世代の GEO プレーヤーは大きな痛手を負います——米国の家庭ブロードバンド市場で、Starlink は約72%のシェアを握り(2025年半ば)、旧来のライバルのユーザー数ははっきり落ちています。
incumbent は3つの方向で反撃しています (1) 規模を求めて統合: 2025年7月、SES が Intelsat を買収(31億ドル)し、衛星を約120機(GEO 約90機 + MEO 約30機)に束ねて、規模と企業/政府客で戦おうとしています · (2) 資産を現金に変える: 約270億ドルの負債を抱えるEchoStarは「電波(周波数)」を AT&T と SpaceX へ合計400億ドル超で売却(FCC 認可済み)——incumbent のいちばん貴重な資産は衛星ではなく、スペクトラムかもしれないと示しています · (3) 自前の LEO を作る: OneWeb を合併したEutelsatは新世代の衛星を計440機発注し、欧州の主権プロジェクト IRIS²(290機超)の中核になっています
いっぽうMSS のほうが地に足がついています。別のゲームをしているからです。Iridium は Starlink と速度で競わず、「世界中どこでも確実につながること」を売っています。2025年の売上は8億7,170万ドル(+5%)、ユーザーは254万人で、その半分以上が IoT(遠隔地のセンサー/追跡機器)、そして米国政府が主要客です。いっぽう地上設備側では、Gilat が防衛と機内ネットで急成長し、2025年の売上は4億4,500〜4億5,500万ドル(+約47%)と見込まれています。
06未来——LEO の支配と、平らなアンテナ
第一の方向ははっきりしています:LEO が衛星ブロードバンドの標準になる。旧世代の GEO は特定の用途(放送、1機で広いカバーが要る企業客)へ退いていきます。この圧力は incumbent に選択を迫ります——「自前で LEO を作る」(Eutelsat のように)、「大きくなるために統合する」(SES+Intelsat のように)、「資産を売って退く」(EchoStar のように)。
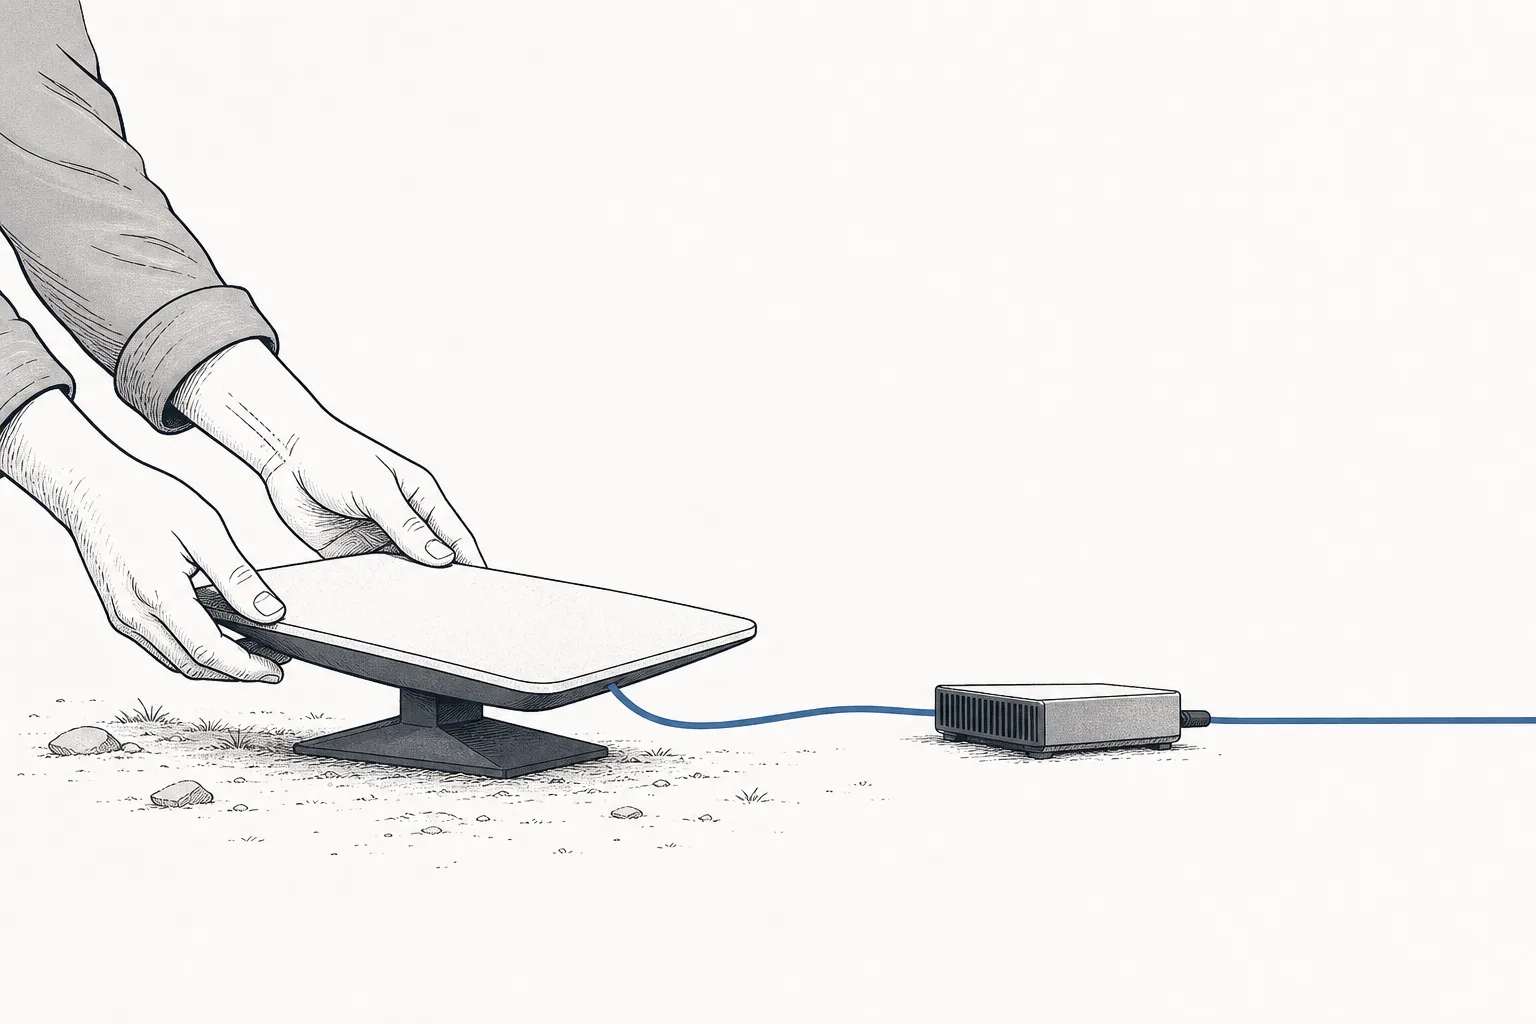
第二の方向は平らなアンテナ(flat-panel antenna)が昔のパラボラ皿に取って代わることです。新世代のアンテナは機械的に回る部分がなく、「電子的にビームを向ける」(electronically steered)ので、動いている車の屋根、飛行機、船にも付けられ、速く飛び去る LEO 衛星にもすばやくロックオンできます——これが「移動しながらのネット」市場を解き放つ鍵です。平面アンテナ市場は2023年の約73億ドルから2034年に約330億ドルへ(年平均約15%)と成長すると見られています。
第三の方向は「つながりの主権」です。多くの国は「ひとりの空頼み」をしたくありません。欧州は IRIS² に投資し、中国は自前の衛星群づくりを急いでいます——衛星側と地上設備側の両方に新しい需要を開きます。いっぽう MSS は IoT の波に乗って静かに伸び続けます:遠隔地のセンサーや追跡機器が求めるのは「いちばん速い信号」よりも「どこへでも届く信号」だからです。
07課題とリスク
第一の、そしていちばん重いリスクはStarlink(そして追いかける Kuiper)が incumbent を押しつぶすことです。LEO が速く、安く、しかも王者がロケットを自前でいちばん安く打ち上げられるとなると、旧世代の GEO プレーヤーは家庭の客を一気に失います——Viasat は個人ユーザーが68%超、HughesNet は約29%、Starlink 登場前と比べて消えました。これは一時的な循環ではなく、根っこの技術が入れ替わる変化です。
第二のリスクはGEO の陳腐化と、古い衛星という重荷です。incumbent の多くは、まだ寿命の残る巨額の GEO 衛星を持っていますが、世界が LEO へ向かうにつれ、その価値はじわじわ落ちていきます——まだ動くけれど、人が買わなくなりつつあるものを作っている工場を抱えているようなもの。LEO への移行もまた、巨額の資本を食い、しかも遅いのです。
第三のリスクはincumbent の負債です。このビジネスはずっと重い投資を続けてきたので、消費者側の収入が縮もうとしている局面で、多くが大きな負債を背負っています——EchoStar はかつて約270億ドルの負債を抱え、しのぐために大きなスペクトラムを売る羽目になり、Viasat も純負債が約56億ドルあります。収入の伸びが鈍いのに利息は払わなければならないとき、財務リスクは高くなります。
第四のリスクは終わらない capexです。衛星には寿命があり(LEO は約5年)、新しい機を打ち上げて入れ替え続けなければなりません。競争力のある衛星群を持つことは、お金を燃やし続けること——ものすごく懐の深いプレーヤーか、国の後ろ盾があるところだけが、LEO ブロードバンドのゲームを本気でやれます。小さなプレーヤーは特定のニッチを探すしかありません(Starlink がまだ触れていない MSS か、どの陣営にも売れる地上設備か)。
ひとことでまとめると:この node は、線が届かない場所——船、飛行機、地方、災害、戦場——にネットと信号を届ける話です。D2D ブームのずっと前から本当にお金を稼いできましたが、いま Starlink にその歴史上いちばん大きく揺さぶられています。生き残るのは、自分の得意なゲームをするプレーヤー——古いアンテナを持ち出して、より低く飛びより数の多い衛星の群れと速さ勝負をしようとする人ではありません。