メガトレンド · 半導体
ロゴを見たことがない、世界でいちばん大事な工場
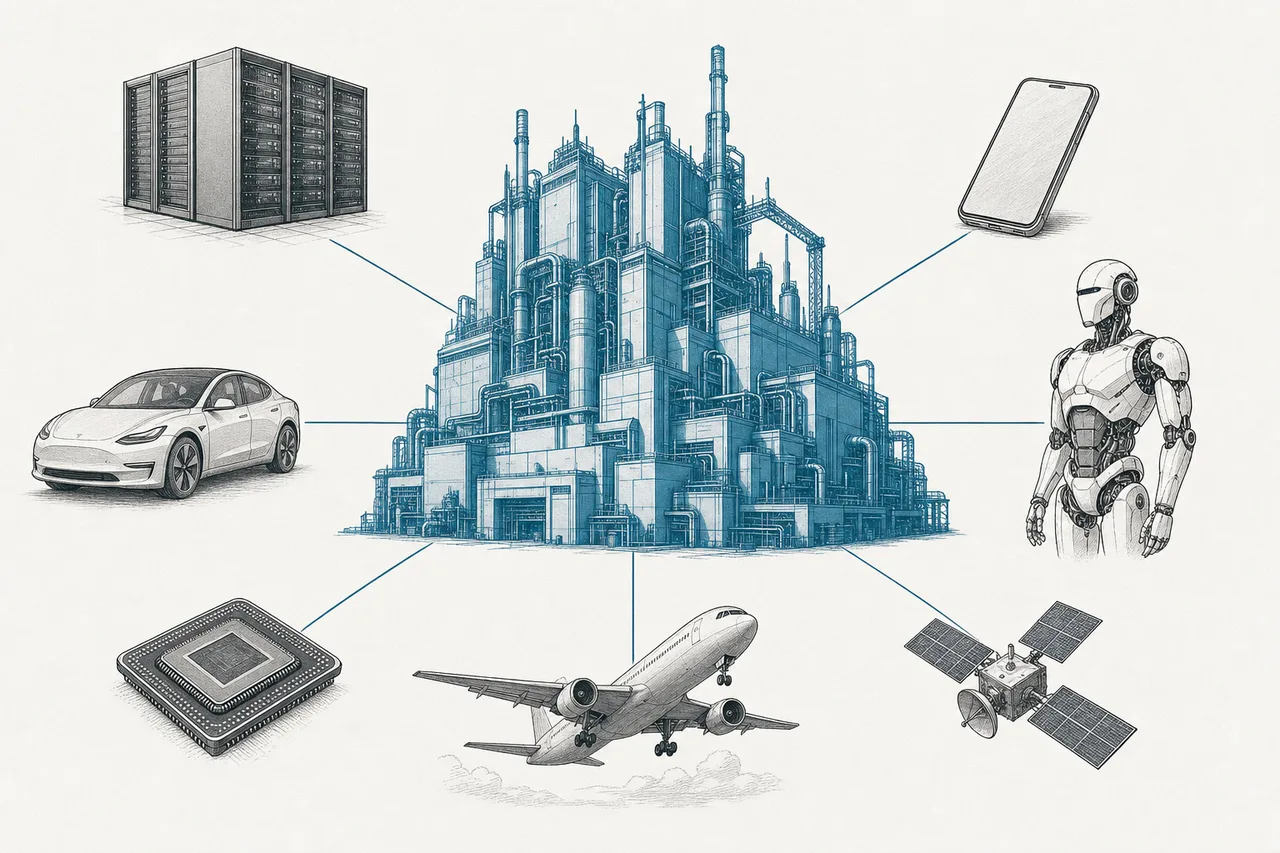
あなたのスマホや車、そしていま使っているAI——その中のチップの多くは、ある会社が「設計」し、まったく別の、たぶん名前も聞いたことのない会社が「実際に製造」しています。ファウンドリ=チップの受託製造業は、いまや世界経済全体のボトルネックになり、そしてほぼ1社にまるごと握られているんです。
01ファウンドリとは何か
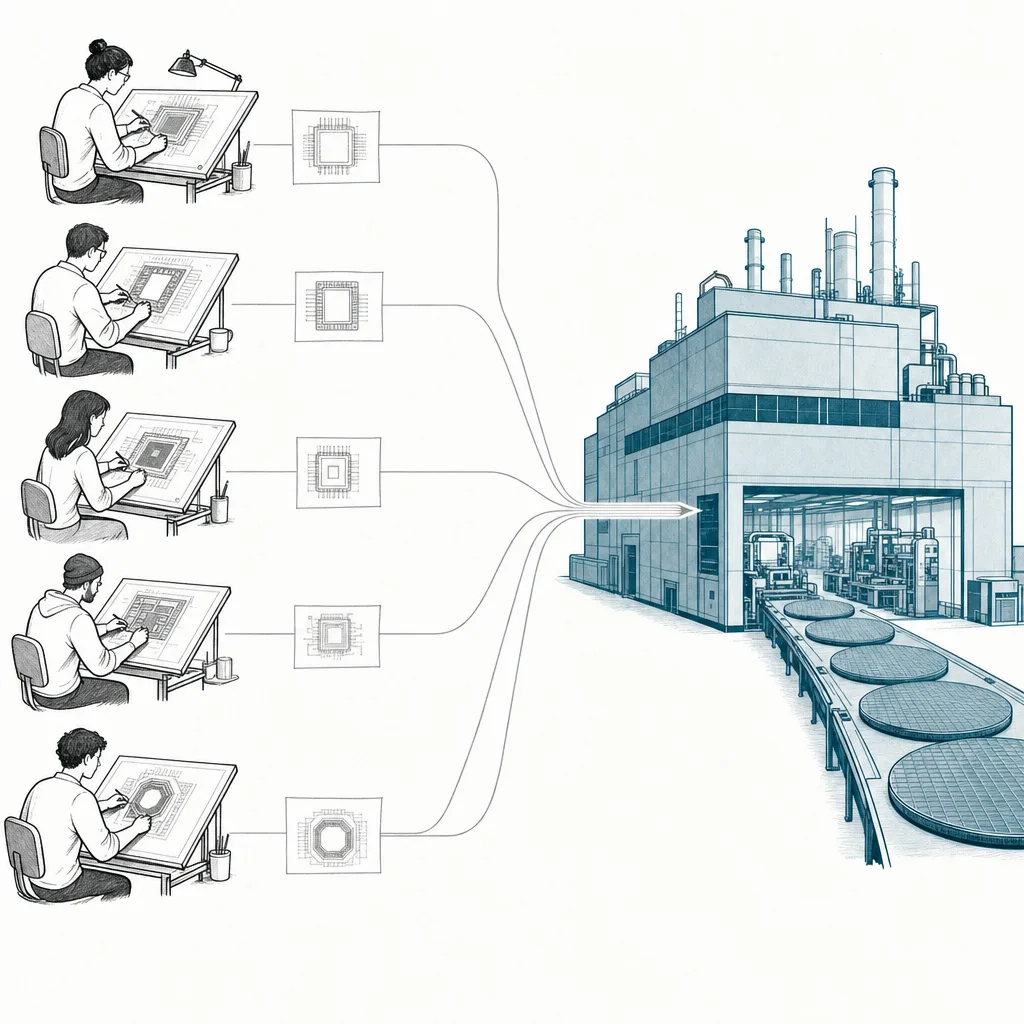
AIチップを売って時価総額が何兆ドルにも達したNVIDIAを思い浮かべてください——でも多くの人が知らない事実があります。NVIDIAは自前のチップ工場を1つも持っていません。Appleも、AMDも、Qualcommも同じ。彼らはチップを設計し、その「設計図」を別の会社に渡して作ってもらう——その受託製造を担う会社こそがファウンドリです。
ファウンドリは「チップの鋳造所」——自社のチップは設計せず、顧客から届いた設計どおりにチップを製造します。たとえるなら、チップ設計会社が「建築家」なら、ファウンドリは実際に建てる機械と専門技術を持つ「ゼネコン(建設請負)」。そして世界には、最先端のものを本当に建てられる請負業者がほんの数社しかいません。
Fabless=チップを設計するが工場を持たない会社(NVIDIA、Apple、AMD、Qualcomm) · Foundry=他社のために受託製造する会社(TSMC、GlobalFoundries) · IDM(Integrated Device Manufacturer)=設計も製造も自社で行う会社(Intel、Samsung)。ただし今日では、そのIDMさえファウンドリに外注し始めたり、自ら受託製造に乗り出したりしています。
私たちのメガトレンドの地図では、ファウンドリは半導体の下のサブ分野で、いちばん深いところにある「インフラの層」です——チップがどれだけ巧みに設計されても、最後は誰かがそれを本物の製品として製造しなければならないからです。
02なぜ世界のボトルネックなのか
理由は、この事業が驚くほど1社に集中していることです。台湾のTSMC(Taiwan Semiconductor Manufacturing Company)が世界のファウンドリ市場の約70%を握り、最先端チップ(7ナノメートル以下、AIチップやフラッグシップのスマホの心臓部)に絞れば、TSMCが世界の90%超を製造しています。
この集中は、ファウンドリがつまずけば世界全体がつまずくことを意味します。コロナ禍では、チップが足りないだけで世界中の自動車工場が生産ラインを止めました。いまは賭け金がさらに大きい——AI革命のすべて、ChatGPTやデータセンターを動かすNVIDIAのチップは、ほぼすべて台湾のTSMCで作られているからです。言ってみれば、ファウンドリこそが、AI時代を開け閉めできる蛇口なんです。
そしてこれは大きく、速く伸びる市場です。世界のファウンドリ市場は2025年で約$1,630億、2035年までに約$5,080億へ達すると見込まれます(年平均約12%成長)。主な原動力は、止まる気配のないAIチップ需要です。
03仕組み(ファブレスモデル)
この業界の核心は「設計と製造の分離」です。これはTSMCが1980年代にこのモデルを生み出したときに起きた革命でした。それまでは、チップを作りたければ自前の工場を持つしかなく、莫大な費用がかかりました。TSMCは新しい選択肢を示したんです——「あなたは設計する、製造は私たちがやる、そして私たちは決してあなたと商品で競争しない」。このモデルが、良いアイデアさえあれば誰でも、何百億もの工場投資なしにチップを設計できる道を開きました。
では、なぜできるのがほんの数社だけなのか? 人類がこれまでに作ったなかで最も製造が難しいものだからです。数ナノメートル(ウイルスより小さい)のトランジスタを数十億個、シリコンの板の上にすべて正しく動くように作り込むには、手術室の数千倍も清潔な工場と、世界でいちばん高価な機械が要ります。
「ナノメートル(nm)」はチップの先端度を測る単位で——数字が小さいほど(たとえば2nm)トランジスタは小さく密に詰め込め、チップはより速く省電力になります。最先端を製造するにはEUV(Extreme Ultraviolet lithography)という、特殊な波長の光で回路を焼き付ける装置が必要で、これを作れるのは世界でオランダのASML1社だけ。1台2億ドル超——これが、EUVの購入を禁じられた中国が最先端チップを作るのに苦労している理由です。
04エコシステムの中でのつながり
ファウンドリは、チップ業界のすべてが合流する中心点です。上流から「材料」を受け取り、下流のほぼあらゆる技術トレンドへ「心臓」を送り出します:
- AIに直接供給する: これがいちばん熱い関係です。AIブームのすべてはそのままファウンドリのブーム——NVIDIAのチップはどれもTSMCへの発注です。いまやHPC/AI事業がTSMCの主要な成長エンジンで(北米の顧客が売上の約75%)。
- 半導体の兄弟分に依存する: ファウンドリは、Wafer-Fab Equipment分野(ASML、AMAT、Lam)の装置なしには製造できず、Advanced Packaging/OSAT分野の技術でチップを「パッケージング」する必要があります——とくにAIチップとHBMメモリを組み合わせるCoWoS(いま新たなボトルネックに)。
- クラウド、電気自動車、ロボット、Quantumへの道を開く: これらのトレンドはどれもチップを必要とします。世界がデジタル化するほど、ファウンドリへ戻ってくる需要も増えていきます。
- 重要な原材料に依存する: 超高純度のシリコンから、希少なガスや化学品まで——だからファウンドリは世界のサプライチェーンの緊張に弱いのです。
05いま、どこまで来たのか
2025年は、トップのファウンドリにとって当たり年でした。TSMCは押し寄せるAI需要の波に乗り、売上が約$1,150億(前年比約26%増)を突破。同時に、技術の戦場もここ数年で最も激しくなりました——いわゆる「2ナノメートル戦争」です。
2nmノードに先に到達し、yield(1枚あたりの良品チップの割合)を高くできるかどうかが、次世代AIチップの顧客を誰が獲るかを決めます。そして今、首位と追走組の差ははっきりしています:
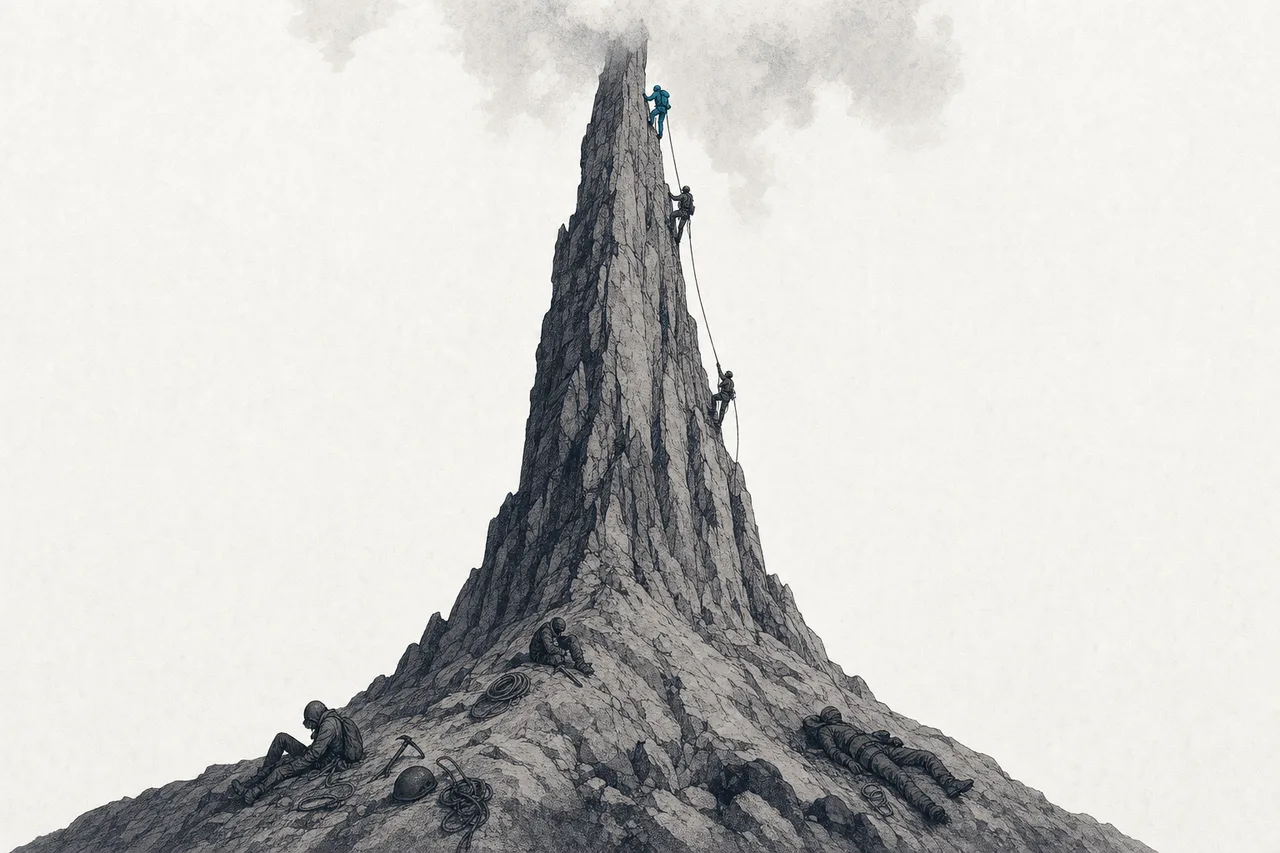
もう一方は巨額の投資の話です。TSMCは2026年に、過去最高の設備投資(capex)$520〜560億を計画。その多くを最先端ノードと、米国(Arizona)・日本・ドイツへの工場拡張に投じます。さらにCoWoSという新たなボトルネックもあり——AIチップのパッケージング技術で、TSMCはNVIDIAの発注に応えるため、月産約75,000枚から2026年末までに120,000枚超へと能力増強を急いでいます。
中国側ではSMICが驚くほどの追い上げを見せ、EUV装置の購入を禁じられながらも7nmチップを製造できています(旧世代のDUVを何度も繰り返す手法で代替)。ただしその代償としてyieldが低く(約20〜40%)コストも高いため、能力拡大には限界があります。
06これからの展開
第1の方向ははっきりしています:AI需要がファウンドリを今後数年伸ばし続ける。TSMCの年$500億超の投資は、AIチップ需要が10年代末まで続くという賭けです。そして戦場は「誰がいちばん小さいトランジスタを作れるか」から「誰がいちばん上手にチップを組み合わせられるか」(CoWoSのようなアドバンスト・パッケージング)へと移りつつあり、それが新たなボトルネックと利益の源泉になっています。
第2の方向は台湾からの工場分散です。米国(CHIPS法)・日本・ドイツの後押しを受け、TSMCは複数の大陸で工場を建設中。Arizona工場は2025年初めから4nmチップの製造を始めています。これは世界のリスク地図を少しずつ塗り替えますが、遅く、そして高くつきます。
第3の方向は西側と中国による奪還の試みです。Intelは18Aと14Aノードに復活を賭け、中国は自立のために巨額を投じています。結果がどう転んでも、これは今後数十年の世界の技術の力関係を決める競争です。
07課題とリスク
ファウンドリの魅力には、世界の運命を変えるほど大きなリスクも伴います。
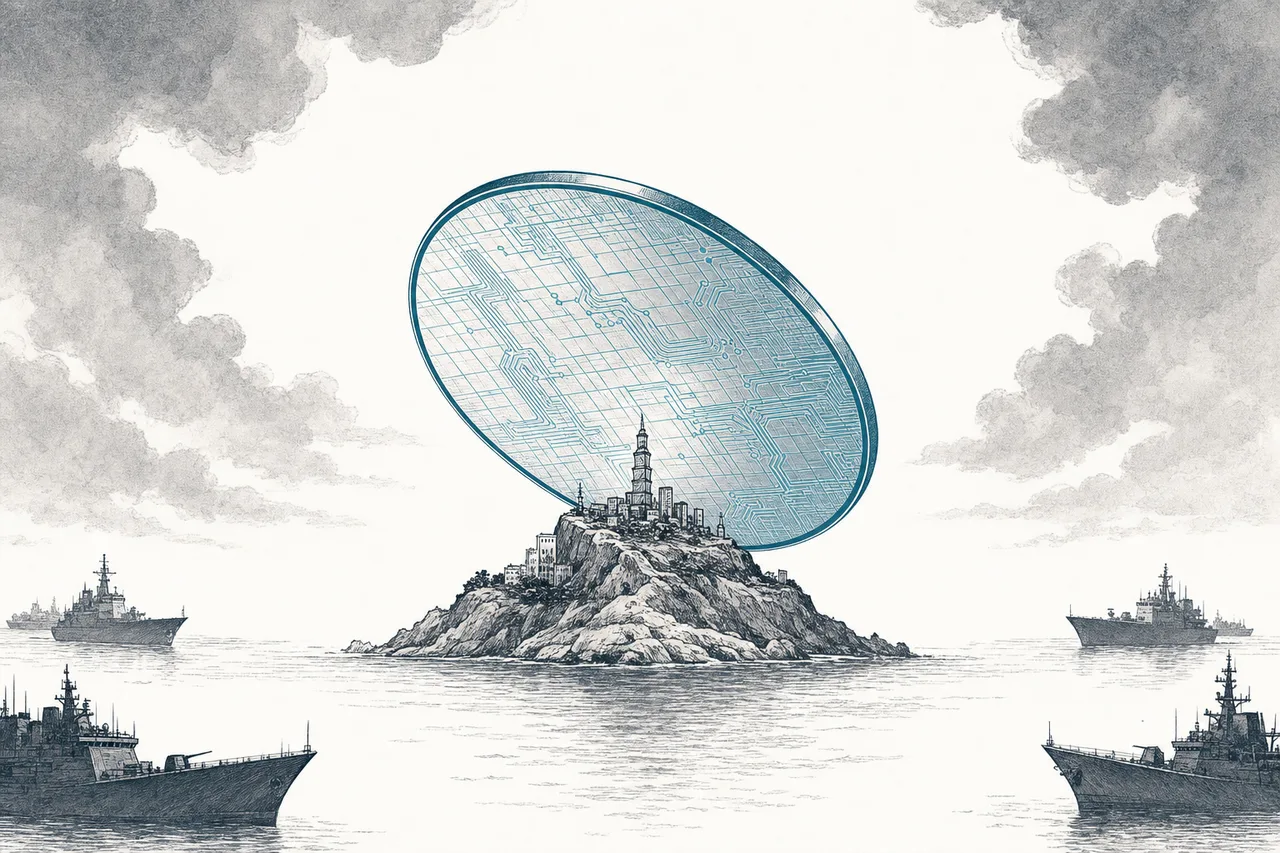
第1かつ最大のリスクは地政学的な集中です。世界の最先端チップのほぼすべてが、中国・米国の緊張の中心にある1つの島(台湾)で作られているため——「そこが倒れれば全体が倒れる、ただ1点」になっています。この重要性が台湾を守っていることを、アナリストは「silicon shield」(シリコンの盾)と呼びます——でもこの盾は諸刃の剣で、同時に台湾を標的にもしてしまうのです。
第2のリスクはコストが高すぎて自然独占になることです。最先端ノードの工場1つの建設費は$200〜400億、ノードごとのR&D費も上がり続け、今日では最先端で競える会社は世界に2〜3社(TSMC、Samsung、Intel)しか残っていません。戦場が狭まるほど、1社にまるごと握られるリスクも高まります。
第3のリスクは市場の反対側にあります——旧世代ノード(mature node)の価格戦争です。中国が旧世代ノードの工場を大量に建設しており、生産能力の過剰を招いています。この分野の稼働率は2024年に約70%まで落ち、mature nodeメーカー(TSMC/Samsungを除く)の利益は23%も減りました——UMCやGlobalFoundriesのようなプレーヤーには重い圧力です。
ひとことで言えば、ファウンドリはデジタル経済の最も静かで、最も重要な心臓です。人類が成し遂げた最も驚くべき工学と、世界の大国どうしのパワーゲームが入り混じった物語——ファウンドリを理解しきることは、なぜ「チップ」が、もはや研究室だけでなく各国首脳の交渉のテーブルに載る言葉になったのかを理解することなのです。