メガトレンド · Critical Materials
“鉱石の粉”を、EV・ロボット・ミサイルを動かす心臓へ変える
鉱山から掘り出されるのは、まだ何も動かせない白っぽい“酸化物”。本当の勝負はその次の段から始まります——酸化物を「還元」して金属にし、アロイに混ぜ、十数段の職人技を経て、世界でいちばん強い小さな塊、NdFeB永久磁石へと仕上げていく。これがレアアースのサプライチェーンの“川下”——鉱山というより工房に近い段なのに、じつは中国が世界の約90%ともっとも固く握っている場所で、西側がいま自前で作ろうと数十億ドルを投じている関門でもあるんです。
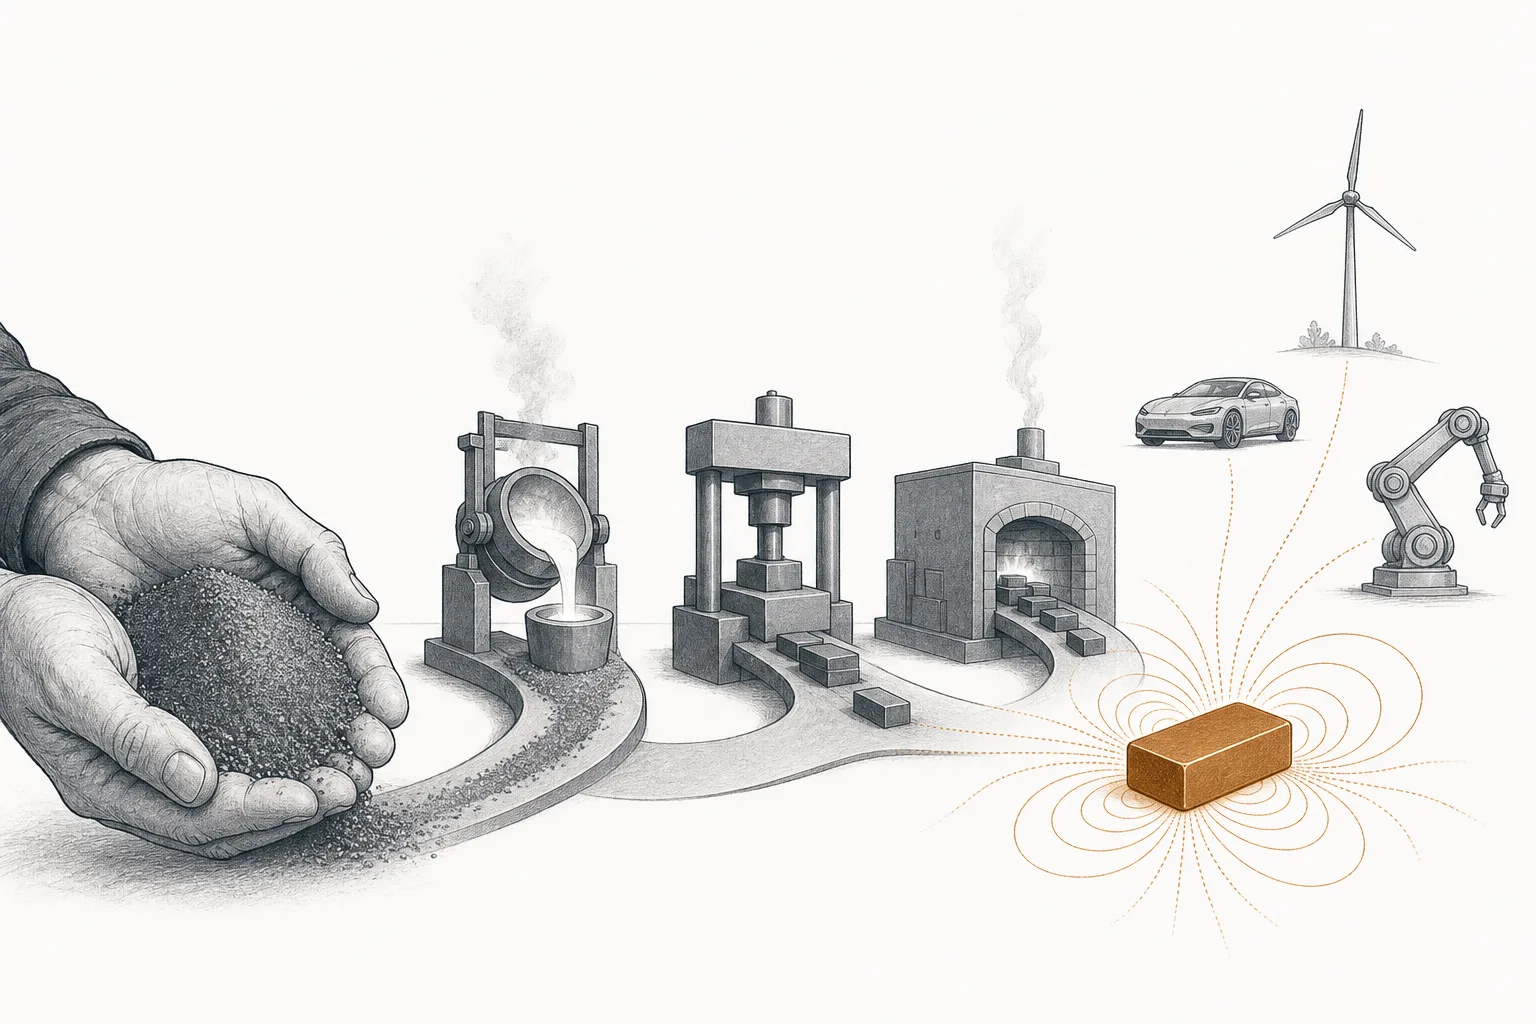
01これは何?(金属 · アロイ · 磁石)
もし鉱石を掘って酸化物を分離するのが「正しい土を探す」ことなら、このnodeはその土の塊を打って刀にすること——「レアアースの酸化物」(Nd₂O₃のような白い粉)を手にしたあとの、すべての工程です。最後はモーターへそのまま落とせる、完成した永久磁石まで。
ここには、ひとつながりの三つの関門があります:
- 金属(metal): 酸化物はまだ何も動かせない「化合物」。まず還元(reduction)して純粋なレアアース金属にする——その多くが、磁石の出発材料になる NdPr(ネオジム-プラセオジム)合金です
- アロイ(alloy): そのレアアース金属を、真空炉のなかで鉄(Fe)とホウ素(B)と溶かし合わせ、Nd₂Fe₁₄B という組成の「磁石アロイ」をつくる——これが核心。この結晶構造そのものが、ほかの材料より磁場を強く溜め込めるからです
- 磁石(magnet): そのアロイを砕き、押し固め、焼いて、さらに「向きをそろえる」ことで、実際に使えるNdFeB永久磁石の塊にする。この段こそ、職人技がいちばん積み重なるところです
メガトレンドの地図のうえで、このnodeは大トレンドCritical Materials & Supply ChainのなかのRare Earths & Permanent Magnetsの下にある、いちばん末端の葉です。これは“川下”——もうひとつの兄弟の葉、「川上」にあたるRare-Earth Mining & Oxideと対になっています。あちらの葉は採掘と分離の話、こちらの葉はそのあとの話:粉を、実際に回る部品へと変えていく工程です。
Sintered(焼結) = 粉を押し固めてから焼き、粒どうしを溶けつかせて中身を緻密にした磁石——いちばん強く、EVモーター・風力タービン・兵器に使われる、この記事の主役です · Bonded(接着) = 磁石の粉をプラスチックと混ぜて成形したもの。力は弱いが複雑な形に成形でき、センサーや小型モーターに使われる · 高付加価値の市場はほぼすべて sintered 側にあります
02なぜこの小さな塊が重要なのか
NdFeB磁石は“電動化時代の筋肉”です。限られた空間のなかで電気を強く正確な動きに変える必要があるところは、すべてここに戻ってきます——EVを走らせる駆動モーター、洋上風力タービンの発電機、ロボットの関節、ミサイルや戦闘機の照準システム。理由は、それがサイズあたりの力をいちばん高く出せるから——モーターが小さく、軽くなっても、力は変わらないんです。
NdFeB磁石の世界市場は2025年で約160〜280億ドル(数字は調査機関で違う)。EV・クリーンエネルギー・ロボットの波に押されて、この先何年も年7〜8%ほどで伸びると見られています——でも市場の大きさより大事なのは、誰がそれを作れるかです。
いちばん大きな誤解はこれです:多くの人は力が「鉱山」にあると思っている。でも本当は、力は川下——金属・アロイ・磁石をつくる段にある。たとえアメリカやオーストラリアで自前で鉱石を掘れても、この段を自分でできなければ、結局は中国へ送って加工してもらうしかない。これは「鉱石を持っているか」ではなく、西側が一度手放した、数十年ぶんの知識と技能の蓄積の話だからです。
03どう動くのか——粉から磁石へ
この段の面白さは、それがとても緻密な職人技だということ——ただ「溶かして型に流す」のではなく、一歩でも外すと磁石がたちまち弱くなる、十数段の手順なんです。主な道のりをたどってみましょう。
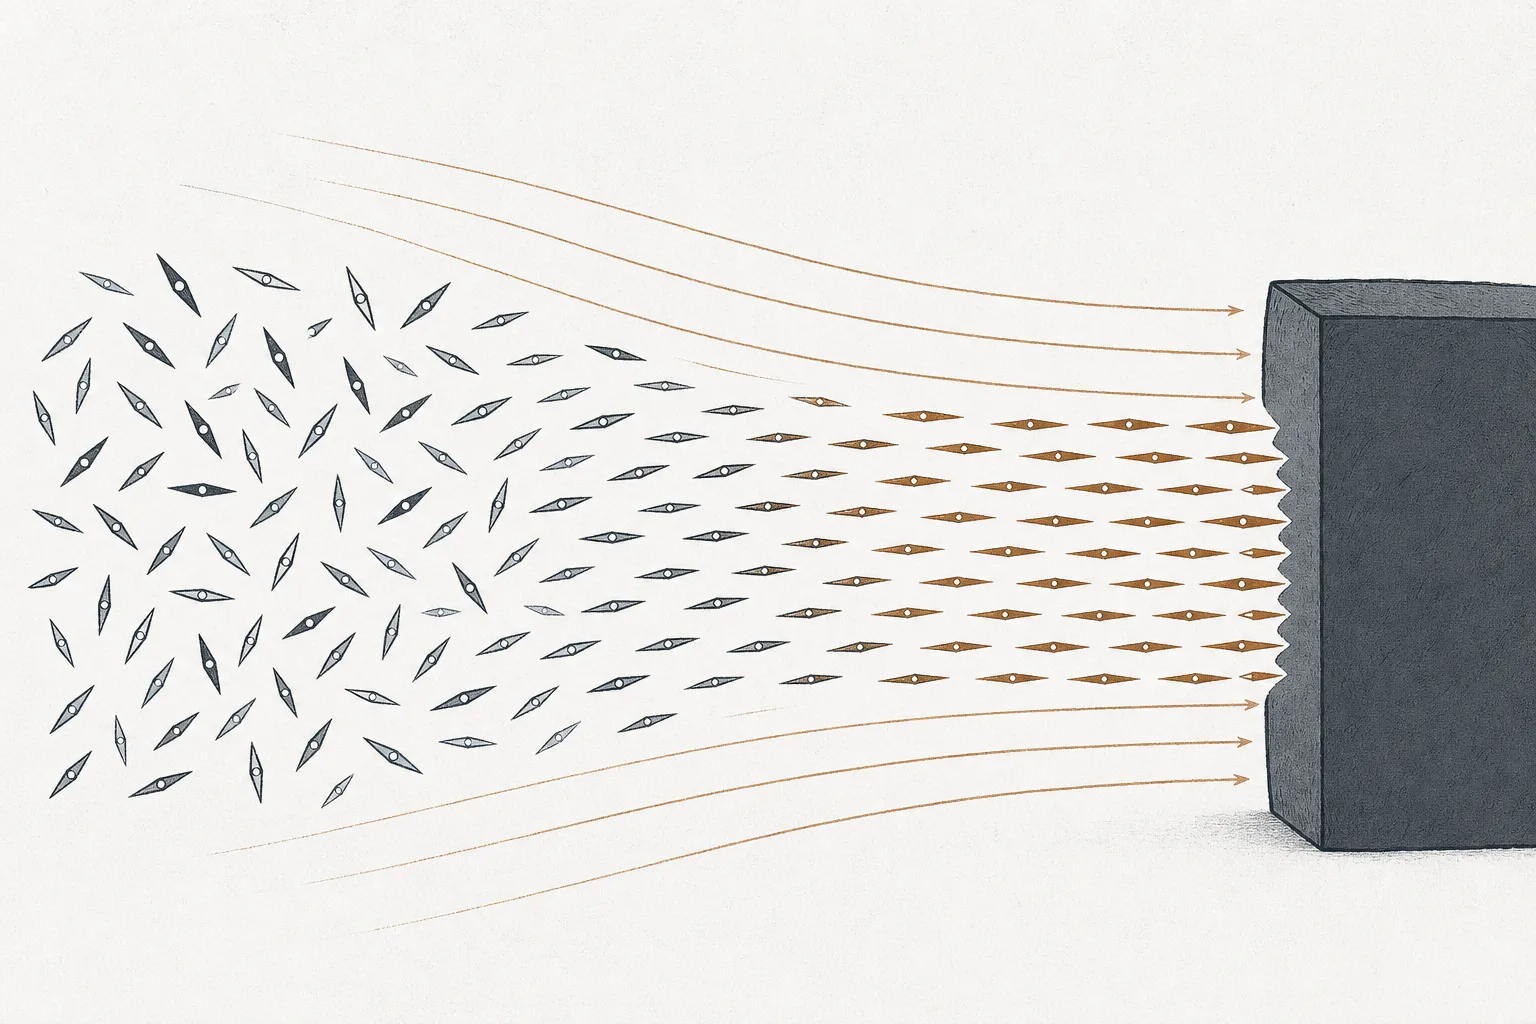
見落とされがちだけど、いちばん大事なのが「向きをそろえる」(alignment)工程です——NdFeBの粉は、ひと粒ずつ「磁石になりたい向き」を持っている。成形するときに強い磁場をかけ、焼く前にすべての粒を同じ向きへ向かせる。きれいにそろうほど磁石は強くなる——同じ材料からつくっても「高グレード」と「並グレード」で品質がまるで違うのは、このためです。それは腕しだいで、レシピだけの話ではないんです。
そしてジスプロシウム(Dy)とテルビウム(Tb)——中国がほぼ独占する重レアアース——が、最後にNdFeBの唯一の弱点を補うために入ってきます:高温になると力を失う。EVモーターは強く加速すると、簡単に150〜200°Cを超えてしまう。grain-boundary diffusion(GBD)のような新しい技術は、Dy/Tbを薄く表面にコーティングして粒界に沿って拡散させ、重レアアースをずっと少なく使いながら耐熱性を持たせる——工学であると同時に、いちばん脆い材料への依存を減らす戦略でもあるんです。
Strip casting = アロイをごく薄い板(厚さわずか〜0.2〜0.4mm)に鋳造し、速く冷やすことで結晶の粒を細かく均一にする——良い磁石の出発点です · Hydrogen decrepitation = 水素ガスを粒界に入り込ませ、アロイの板を自ら「崩れ落ち」させて細かい粒にしてから、ジェットミルで微粉砕する。機械でそのまま砕くより安く、粒のコントロールもよくできる方法です
04誰から受け取り、誰へ供給するのか
このnodeは、電動化経済のベルトコンベアのちょうど真ん中に座っています——川上から材料を受け取り、モーターで動くほぼすべてのメガトレンドへ「筋肉」を供給する。
- 鉱石を掘って酸化物を分離する(川上)から受け取る: 鉱山と分離工場が、レアアースの酸化物(Nd, Pr, Dy, Tb)を送ってくる——もし川上がつまずけば(たとえば輸出規制を受ければ)、この川下の段はたちまち材料が枯れる。二つの関門は切り離せません
- EV駆動モーター(E-motors / Drivetrain)へ直接供給する: EVのモーターはほぼどのメーカーもNdFeB磁石に頼り、1台あたり約1〜2kgを使う——これが、いちばん大きく、いちばん速く伸びる需要の塊です
- ロボットのサーボモーターと磁石(Servo Motors & Magnets)へ供給する: ロボットのどの関節も、小さく・軽く・強く・位置を正確に制御できるモーターを必要とする——まさにNdFeBの得意分野で、ヒューマノイドロボットの流れに乗って来ている新しい需要の波です
- 風力・防衛・その他へ供給する: 洋上の direct-drive 風力タービンは1基あたり数トンの磁石を食い、兵器システム・戦闘機・ドローンも耐熱の高グレード磁石に頼る——だからこの段は、安全保障の「戦略拠点」でもあるんです
05いま、どこまで来たのか
いまの構図ははっきりしています:中国は世界の磁石工場。中国メーカーが高性能NdFeB磁石の約90%を供給し、合計の生産能力は年13万トン超の規模。真の市場リーダーはJL MAG——世界最大の高性能永久磁石メーカーで、生産能力は約年4万トン、2027年までに年6万トンへの拡張を計画している。それに Zhongke Sanhuan や Ningbo Yunsheng といった中国の巨人が続きます。
もう一方で、日本はなお「高度な腕」を握っています——Shin-Etsu Chemical、Proterial(旧 Hitachi Metals)、TDKは、プレミアムグレード磁石の特許と技術を長く持ち、とくにハイエンドEVモーター向けの耐熱磁石に強い。量では中国にかなわなくても、品質と know-how はいまも求められています。
そしていちばん業界を揺らしているのが、西側が自前の磁石工場を本気でつくり始めたこと。米国ではMP Materialsが、テキサス州フォートワースの「Independence」工場で磁石の生産ラインを立ち上げ、NdPr金属と自動車グレードのNdFeB磁石の製造を開始した。初期は年約1,000トンの生産能力を目指し、GMへ供給するほか、リサイクル材料による磁石でAppleと5億ドルのディールを結んでいる。いっぽうe-VAC(ドイツ Vacuumschmelze の傘下)は、5.06億ドルを投じて米サウスカロライナ州に同国初の磁石工場をつくり、こちらもGMへ供給する——どれも「中国の外で磁石をつくる」流れが、紙のうえだけでなく、本当に始まっている合図です。
06これからの展開
第一の方向は、国が後ろ盾になった「中国の外の磁石工場」をつくること。MP Materials のモデル(国が出資+価格を支え+GM/Appleのような顧客が長期で買い取る)は、欧州・日本・インドへ写し取られていきそうです。どの陣営も、純粋な自由市場では、長く補助を続けてきた中国にはかなわないと学んだから。今後5〜10年で、中国の外に金属工場と磁石工場がいくつも立ち上がるでしょう——でも、それが遅くて高いことは理解しておく必要があります。「向きをそろえ、焼結する」腕を中国並みの歩留まりと品質で追いつくには、何年もかかるんです。
第二の方向は、重レアアース(Dy/Tb)への依存を減らすこと。grain-boundary diffusion のような技術は、Dy/Tbをずっと少なく使いながら耐熱性を保てる。一部のメーカーは、レアアース磁石をまったく使わないEVモーター(induction や wound-rotor など)の開発にまで踏み込んでいる——でもたいてい、サイズが大きくなるか効率が落ちる代償を払う。いちばん脆い場所への依存を減らすことは、一部の用途では可能でも、まだ万能の答えではありません。
第三の方向は、リサイクルが「都市鉱山」になること。EV・ハードディスク・古いモーターのなかの磁石は、まだほとんど掘られていないレアアースの供給源です。リサイクル材料だけを使った Apple–MP Materials のディールは、リサイクルが商業的に採算に乗り始めた合図——もし規模を広げられれば、来たる10年で、中国の外の重要な川下の材料源になります。
07課題とリスク
ひとつめの、そしていちばん大きなリスクは中国への一極集中です。川下のほぼすべてがひとつの手にあるとき、中国による磁石や重レアアースの輸出規制(2025年に起きたように)は、世界中の生産ラインをたちまち直撃しうる——このリスクはどの企業の財務諸表にも載らず、大国どうしの交渉のテーブルのうえにあり、政治のタイミングで開いたり閉じたりするんです。
ふたつめのリスクは追いつきにくい腕の壁です。中国の外のプレーヤーにとって、工場を建てると宣言するのは簡単。でも「向きをそろえ・焼結し・コーティングする」段を、高い歩留まりと安定した品質で本当に回すには、中国は持っていて西側はもう手放した、数十年ぶんの蓄積が要る。この差は埋められるけれど、膨大な時間と金がかかる。そのあいだ、世界はなお中国に頼り続けることになります。
みっつめのリスクは価格とコストの激しい振れです。レアアース市場は小さく薄いので、中国が蛇口を開け閉めすると、材料価格が数か月で何倍にも振れる。もともとコストの高い中国の外のメーカーは、もし中国が(過去にライバルを潰すためにやったように)価格を叩き戻してくれば、なおさら危うい——だから中国の外の工場はほぼどこも、国や大口顧客に価格を支えてもらわないと生き残れないんです。
ひとことで言えば:このnodeは、電動化時代の「刀鍛冶」です——力のない鉱石の粉を、世界中のモーターを回す磁石へと変える。一見すると静かな職人仕事に見える川下の段なのに、じつは現代経済でもっとも力を持つボトルネックのひとつで、大国どうしが大金を投じて自前で築こうと奪い合っている戦場なんです。