メガトレンド · Critical Materials
ほんの数グラムの原料が、中国の手で世界を揺るがす「武器」になる
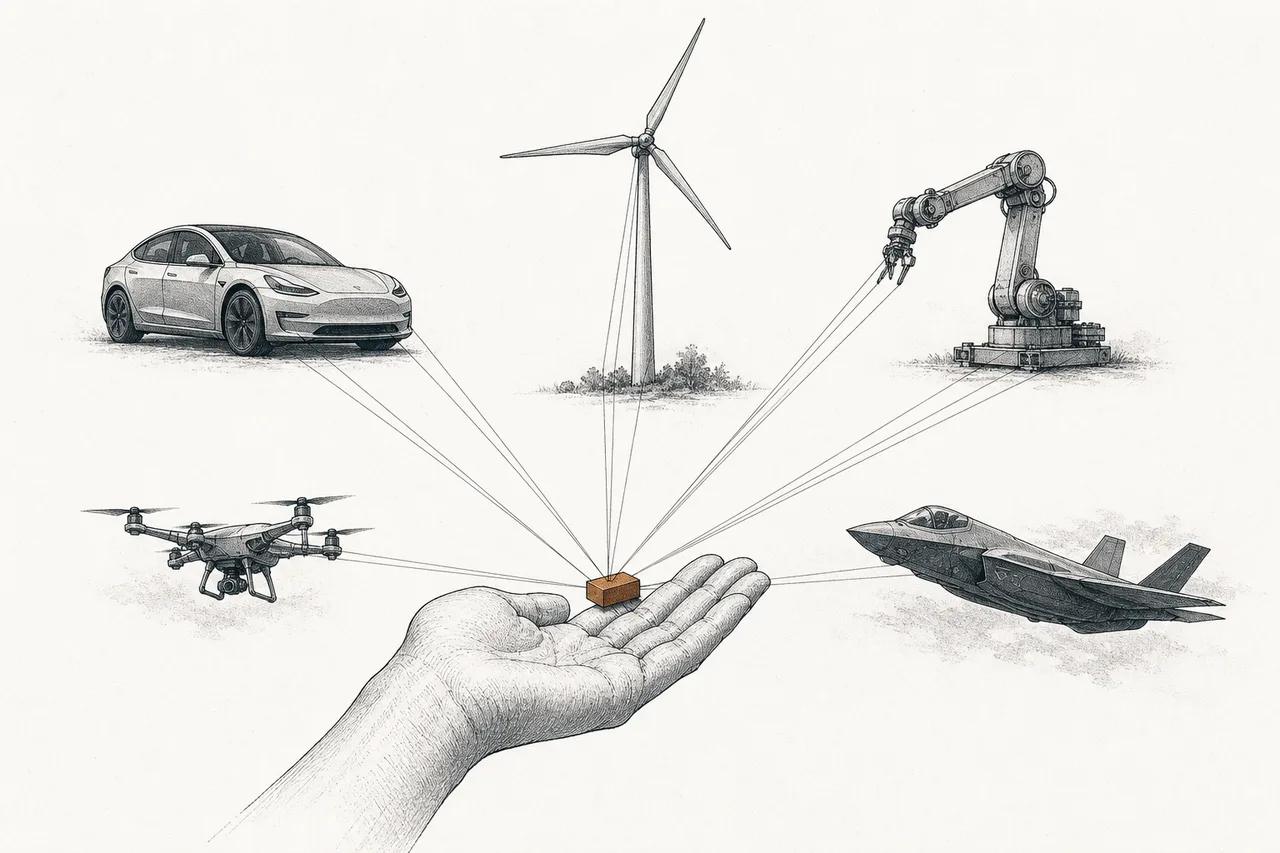
EVのモーターにも、風力タービンにも、ロボットにも、ドローンにも、そしてミサイルにも——世界でいちばん強い小さな磁石が隠れています。ごく数種類のレアアースから作られ、1個あたりほんの数グラムしか使わないのに、ほかのもので代えるのがほぼ不可能。しかもその「製錬」と「磁石づくり」を、中国が90%以上も握っているんです。2025年、中国はこのカードを本当に武器として切り、世界中の工場が止まりました。これは、現代経済でいちばん静かで、いちばん危ういボトルネックの物語です。
01これは何?(レアアース + 世界最強の磁石)
この話には二段重ねの主役がいて、それが一本の鎖につながっています。「土」と「刀」を思い浮かべてください——まず正しい土がないと、鋭い刀は鍛えられないんです。
- レアアース(Rare Earths): 周期表にある、聞き慣れない名前の17種類の元素。主役はそのうち4つだけ——ネオジム(Nd)、プラセオジム(Pr)、ジスプロシウム(Dy)、テルビウム(Tb)。この4つが磁石を強くします。なかでもDy/Tbは「重レアアース(heavy)」で、ずっと希少で握られやすい
- 永久磁石 NdFeB: これらのレアアースを鉄とホウ素に混ぜると、ネオジム・鉄・ホウ素(NdFeB)という永久磁石ができます——人類が商業的に作れるなかで世界最強の磁石。この記事の本当の主役です
「レアアース(希少な土)」という名前は誤解を招きます——実は、地殻に存在する量という意味ではそれほど希少ではありません。世界中に散らばっています。本当に「希少」なのは、たいてい極めて薄く混ざって存在していて、それを純粋に取り出すのが、難しくて、汚くて、産業規模でやれる場所がごく少数しかないこと——そして、それこそがこの話のすべての核心なんです。
軽レアアース(light) Nd、Prなどは量が多く、価格も安く、磁石の主原料になる · 重レアアース(heavy) Dy、Tbなどはずっと希少で、価格は何倍も高い。使う量はごくわずかなのに欠かせず、中国がその生産をほぼ100%握っている——だから世界の「いちばんの急所」と言うとき、たいていこの重レアアースのことを指しているんです。
メガトレンドの地図では、このnodeはCritical Materials & Supply Chainの下にあるサブテーマで、つながった二つの関門に分かれます。第一の関門は採掘と酸化物への分離(上流)、第二の関門は金属・合金・磁石づくり(中流)。この記事ではこの両方を一緒に歩いていきます。なぜなら本当の力は、みんなが思い浮かべる関門にはないからです。
02なぜ、ほんの数グラムが途方もない力を持つのか
この話の肝は「使う量は少ないのに、欠かせない」という一言です。EVのモーター1台に使うNdFeB磁石は、たった1〜2キロほど。車全体の重さに比べたらほとんど無に等しいのに、これがないとモーターは回りません。しかもほぼすべてのメーカーが、この磁石に頼るタイプのモーターを選んでいます——小さく、軽く、いちばん効率が高いからです。
風力タービンはもっと大食いで、洋上の大型機になると1基あたり2〜3トンもの磁石を使います(1メガワットあたりおよそ400〜600キロ)。さらにロボット、ドローン、ハードディスク、スピーカー、そして兵器の照準システムや戦闘機まで——F-35戦闘機1機でレアアースを数百キロ使います。「電気を、強く正確な動きに変える」もののすべてが、この同じ磁石へと帰ってくるんです。
世界のNdFeB磁石市場は2025年でおよそ300億ドル。EVとクリーンエネルギーの波に乗って伸び続けています。チップや自動車の市場に比べれば大きくない——でもここがいちばん面白いところ。自分自身の価値は小さいのに、その上にある途方もない価値を支えているんです。何百万バーツもするEVが、数千バーツの磁石にロックされている。これこそ本物の「ボトルネック」の定義です。
03どう動くのか——鉱石の塊から、トルクまで
なぜこの磁石が「代えられない」のか——それを理解するために、鉱山の鉱石から車輪を回すトルクまで、その道のりをたどってみましょう。
多くの人が気になる「なぜNdFeBはそんなに強いのか?」という問い。答えを短く言うと、その結晶構造(Nd₂Fe₁₄B)が「磁場」をほかの材料より密にため込めるからです。1.6テスラを超える磁場を出せて、これは安いフェライト磁石の何倍も強い——つまりモーターを小さくしても同じ力が出せる。原料にリスクがあると分かっていながら、世界中がこれを選ぶ理由はここにあります。
ただし弱点があります:熱くなると力を失い始めるんです。EVのモーターは強く加速すると簡単に150〜200℃を超えます。NdFeBむき出しのままだと、磁石は「力を緩めて」しまう。ここでジスプロシウム(Dy)とテルビウム(Tb)が助けに入ります。わずか2〜8%ほど混ぜるだけで、磁石は劣化せずに熱に耐えられるようになる——だからこそ、この二つの重レアアースが鎖全体の「いちばん脆い点」になるんです。希少で、高価で、しかも中国が生産をほぼ完全に握っているから。
磁石が、熱や逆向きの磁場にさらされても「力を手放さない」能力のこと · NdFeB単体ではこの値は熱で急に落ちる。Dy/Tbを少し加えるとこの値が大きく引き上がる——いわば磁石に「耐熱剤」を入れるようなもので、これによってEVモーターや過酷な兵器でも本当に使えるようになる。
04ボトルネックは「採掘」ではなく「製錬」にある
ここがこの話で最も重要な勘違いです。多くの人は、中国がレアアースを握るのは「鉱山がたくさんあるから」だと考えます——でも、それは半分しか正しくありません。中国は世界のレアアースの採掘で60〜69%を占めていて、これも多いのですが、危ういのはそこではないんです。
危ういのは、その次に来る二つの関門——金属・磁石づくりが受け継ぐ段階です。中国は製錬/精製(refining)でおよそ90%を握り、永久磁石の製造でおよそ90%を握ります。さらに欠かせない重レアアース(Dy/Tb)にいたっては、中国が分離をほぼ98〜100%握っている。つまり、たとえアメリカやオーストラリアで自前で鉱石を採れても、結局は中国に送って製錬してもらうしかないんです。
なぜ製錬は握るのが難しいのか?それは、複雑で、汚くて、放射性廃棄物が混じる化学プロセスだからです(レアアースはトリウム/ウランと一緒に出てくることが多い)。「分離」が難しいのは、17種類のレアアースが化学的によく似すぎていて、何百段も連なった抽出タンクを通して1種類ずつ取り出さなければならないから(上流の関門で深掘り → 30010100)。西側にもかつて自前の分離工場がありましたが、20〜30年前に次々と閉鎖されました。中国と価格で勝てず、環境面の反発にも直面したからです。中国は数十年このコストを背負い続け、いまや知識・技能・工場をすべて蓄えて「ほぼ唯一残った専門家」になったんです。
だからこの記事は「鉱山」と「磁石」を切り離しません。経済の力は両端にあるのではなく、誰もが通らなければならない真ん中にあるからです。
05エコシステムの中でのつながり
レアアースは、いくつものメガトレンドへ同時に注ぎ込まれる「最上流の原料」です——つまずくと、一カ所だけでなく、連鎖して波及します:
- EVモーター(EV Powertrain)へ直接注ぎ込む: これがいちばん速く伸びる需要。EVのモーターはほぼどのメーカーもNdFeB磁石に頼る——EVがブームになるほど、磁石の需要も伸びる
- 風力発電(Wind)へ注ぐ: 新型の風力タービン(とくに洋上)は、1基あたり2〜3トンもの磁石を使うdirect-drive方式の発電機を採用している
- ロボット部品(Robotics Components)へ注ぐ: ロボットやドローンのあらゆる関節は、小さく・軽く・強いモーターを必要とする——まさにNdFeBの得意分野。そしてこれは、いま来つつある新しい需要の波だ
- 防衛のソブリン供給網(Sovereign Supply)の「脆い点」になる: 兵器システム、戦闘機、レーダーはレアアースに頼る——安全保障の角度と「自前の供給を作る」話はそのnodeにある。この記事は原材料/磁石の鎖そのものを主に扱う
さらにCritical Materialsの仲間たちともつながっています——リチウムやニッケル/コバルト(バッテリー原料)の親戚です。ただ違うのは、レアアースは量的に不足しているわけではないこと——不足しているのは「誰が加工を握るか」で、これは地質の問題というより地政学の問題なんです。
06いま、どこまで来たのか
2025年は、「静かな武器」が本当に使われた年でした。2025年4月4日、中国は7種類の重レアアースの輸出規制(Dy、Tbを含む)と、それらを含む磁石を発表。すべての輸出に個別の許可が必要になりました——そして効果は速く、強く出たんです。
発表から2か月で、中国の磁石輸出はおよそ75%急落。アメリカ、ヨーロッパ、日本の自動車メーカーは磁石を手に入れられず、一部の工場は減産や一時的な生産停止に追い込まれました。貿易は徐々に戻りつつあっても、中国外の磁石価格はなお高止まり——一時はヨーロッパの価格が中国の6倍にもなりました。
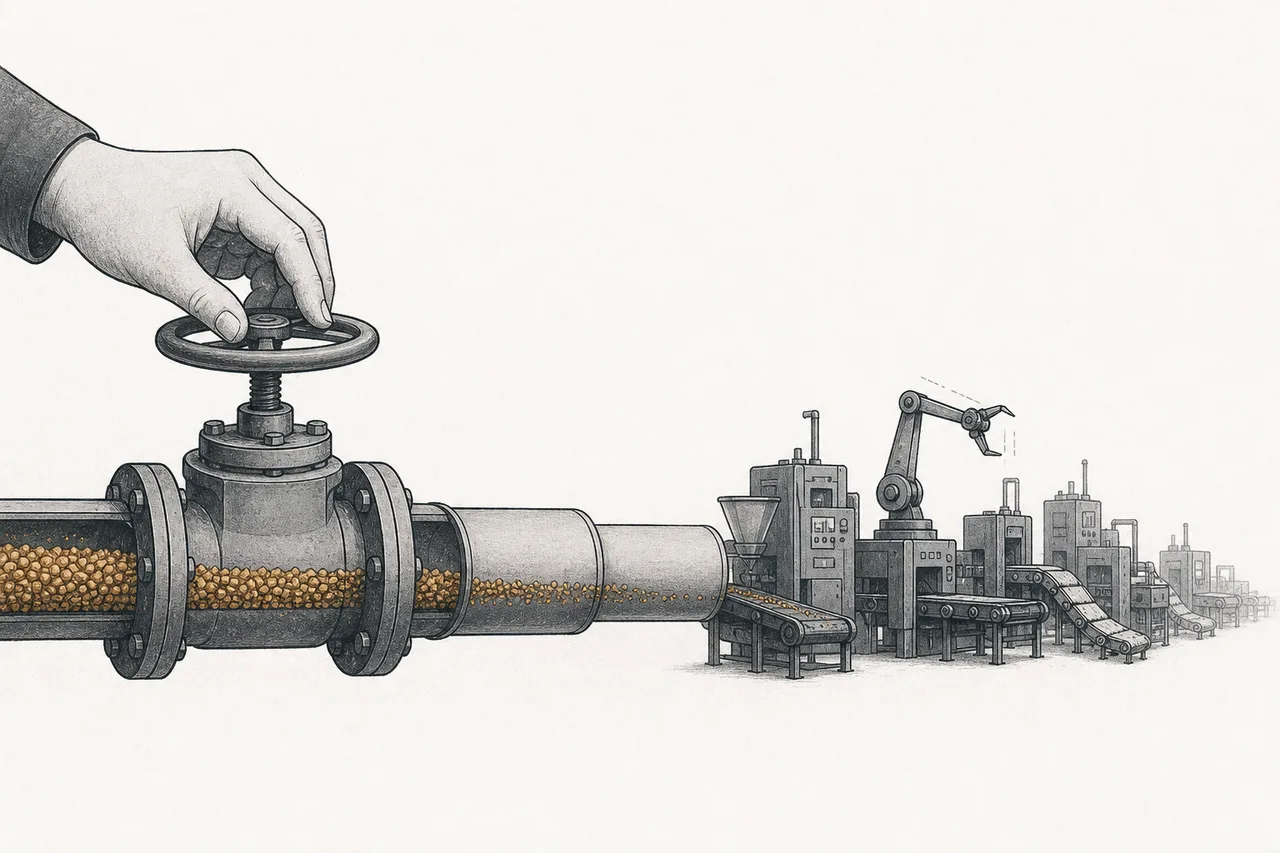
2025年末、中国はさらに一段引き上げました——規制対象の元素を増やし、そして何より重要なのは初めて「域外適用(extraterritorial)」の権限を使ったことです。世界のどこで作られた製品でも、中国産レアアースを基準を超えて含んでいれば中国の許可が必要になる。かつてアメリカが中国に対してチップで使った手法に似ています。「自分が握るカードでやり返す」報復です。ただし、2025年末の中国・米国首脳会談のあと、中国は10月発表分の措置を1年間(2026年11月まで)停止しました——でも「ボタン」は依然として中国の手にあり、それが本当に押せることを世界はすでに見てしまったんです。
西側は、これまでにないやり方で「自前の供給を作る」反撃に出ました。いちばん業界を揺るがしたのが、2025年7月のペンタゴンによるMP Materialsへの出資です——優先株4億ドルを投じ(約15%を保有し筆頭株主に)、さらにNdPrの最低価格を10年間$110/kgで保証し、磁石を年7,000トン買い取る。アメリカ政府がこうして「価格を保証」したのは、純粋な自由市場では数十年補助してきた中国に勝てないと認めたということ——同じゲームで戦うしかない、というわけです。
この分野の方向を決める主役たちはこちら:
07これからの展開
第一の方向は「中国外の供給を、国家の後ろ盾つきで作る」こと。MP×ペンタゴンのモデル(価格保証+長期買い取り)は、ヨーロッパ、日本、インドにも広がっていきそうです。純粋な自由市場に任せると、長く補助してきた中国にいつも負けると、どの陣営も学んだから。これから5〜10年で、中国外に分離工場や磁石工場がいくつも立ち上がるはず——ただし、それは遅くて高いと理解しておく必要があります。製錬所を実際に稼働させるには何年もの時間と巨額の資金がかかるんです。
第二の方向は重レアアースへの依存を減らすこと。世界中の技術者が、Dy/Tbをより少なく使う磁石を設計しています(grain-boundary diffusionのような手法)。一部のメーカーは、レアアース磁石をまったく使わないEVモーター(induction式やwound-rotor式など)まで開発中。ただ、たいていはサイズが大きくなるか効率が落ちるかと引き換えになる——「依存をやめる」のは一部の用途では可能でも、まだ全面的な解決策ではありません。
第三の方向はリサイクルです。古いEVやハードディスクの中の磁石は、まだほとんど掘られていない「都市鉱山」。いまレアアースのリサイクル比率はごくわずか(数%レベル)。これを採算に乗せられれば、来たる10年で中国外の重要な供給源になります。
08課題とリスク
このトレンドの魅力は、世界政治と固く結びついたリスクと表裏一体です。
第一の、そして最大のリスクは「貿易の武器」です。2025年は、中国がレアアースを交渉の道具として本当に使うと証明しました。いまは一部の措置を停止していても、「ボタン」はなお北京の手にある。このリスクはどの企業の財務諸表にも載っていません——それは大国どうしの交渉テーブルの上にあり、政治の呼吸に合わせて開け閉めできるんです。
第二のリスクは激しい価格変動です。この市場は小さくて薄い。中国が蛇口を開け閉めすると、価格は数か月で何倍も振れます(ヨーロッパ価格が中国の6倍に跳ねたように)。これは中国外の生産者にとって諸刃の剣——価格が跳ねれば新規プロジェクトが採算に乗りますが、もし中国が(過去に競合をつぶすためにやったように)「価格を叩いて」戻せば、中国外のプロジェクトは簡単に立ちゆかなくなる——だからこそ国家が価格を保証する必要があるんです。
第三のリスクは中国外の供給づくりが期待より遅いこと。工場の建設を発表するのは簡単です。でも製錬所を高い歩留まりで動かし、高品質の磁石を本当に作るには、中国が数十年かけて蓄え、西側が捨ててしまった知識が要る。この差は埋められても、何年もかかる——その間、世界は中国に頼り続けるしかないんです。
短くまとめると:レアアース&磁石は、電気経済まるごとを支えるほんの数グラムの原料の物語であり、鎖の真ん中に隠れたボトルネックの物語です——ある国が数十年かけて作り上げ、世界規模の交渉力にまで育てたもの。なぜ「小さな磁石ひとつ」で大陸まるごとの自動車工場を止められるのかを理解することは、なぜ大国が自前の供給を作るために巨額を投じるのかを理解すること——これは単なる鉱物の話ではなく、力の話なんです。