メガトレンド · 電動化とモビリティ
EVの「エンジン」はバッテリーじゃない——車輪を回しているのは、たった一つの箱
ガソリン車には「エンジン」という心臓があります。EVにも、ちゃんと心臓がある。でもそれはバッテリーではありません——バッテリーは電気をためているだけ。電気を実際に「回る力」に変えているのは、電動モーター + それを駆動するインバーター + 減速ギアです。そしてこの部品群でいま最大のトレンドが、この三つを一つの小さな箱に「合体」させること——e-axle と呼ばれるものです。このレッスンでは、電気がこの箱からどう車輪へ届くのか、なぜ中の小さな磁石が世界でいちばん危ない地政学のボトルネックになっているのか、そしてかつてこの市場を制覇するつもりだった巨人 Nidec が、なぜ最近「撤退」を宣言したのかを見ていきます。
01これは何?
ガソリン車の話をするとき、私たちは「エンジン」をちゃんと語ります——何気筒か、何馬力か、ターボはあるか。ところがEVになると、たいていの人は「バッテリーは何kWhか」だけで話を終えてしまう。でも本当は、EVにも「エンジン」にあたるものがあるんです。ただそれが静かで、小さくて、誰も話題にしないだけ——それが、今日とり上げる node です。
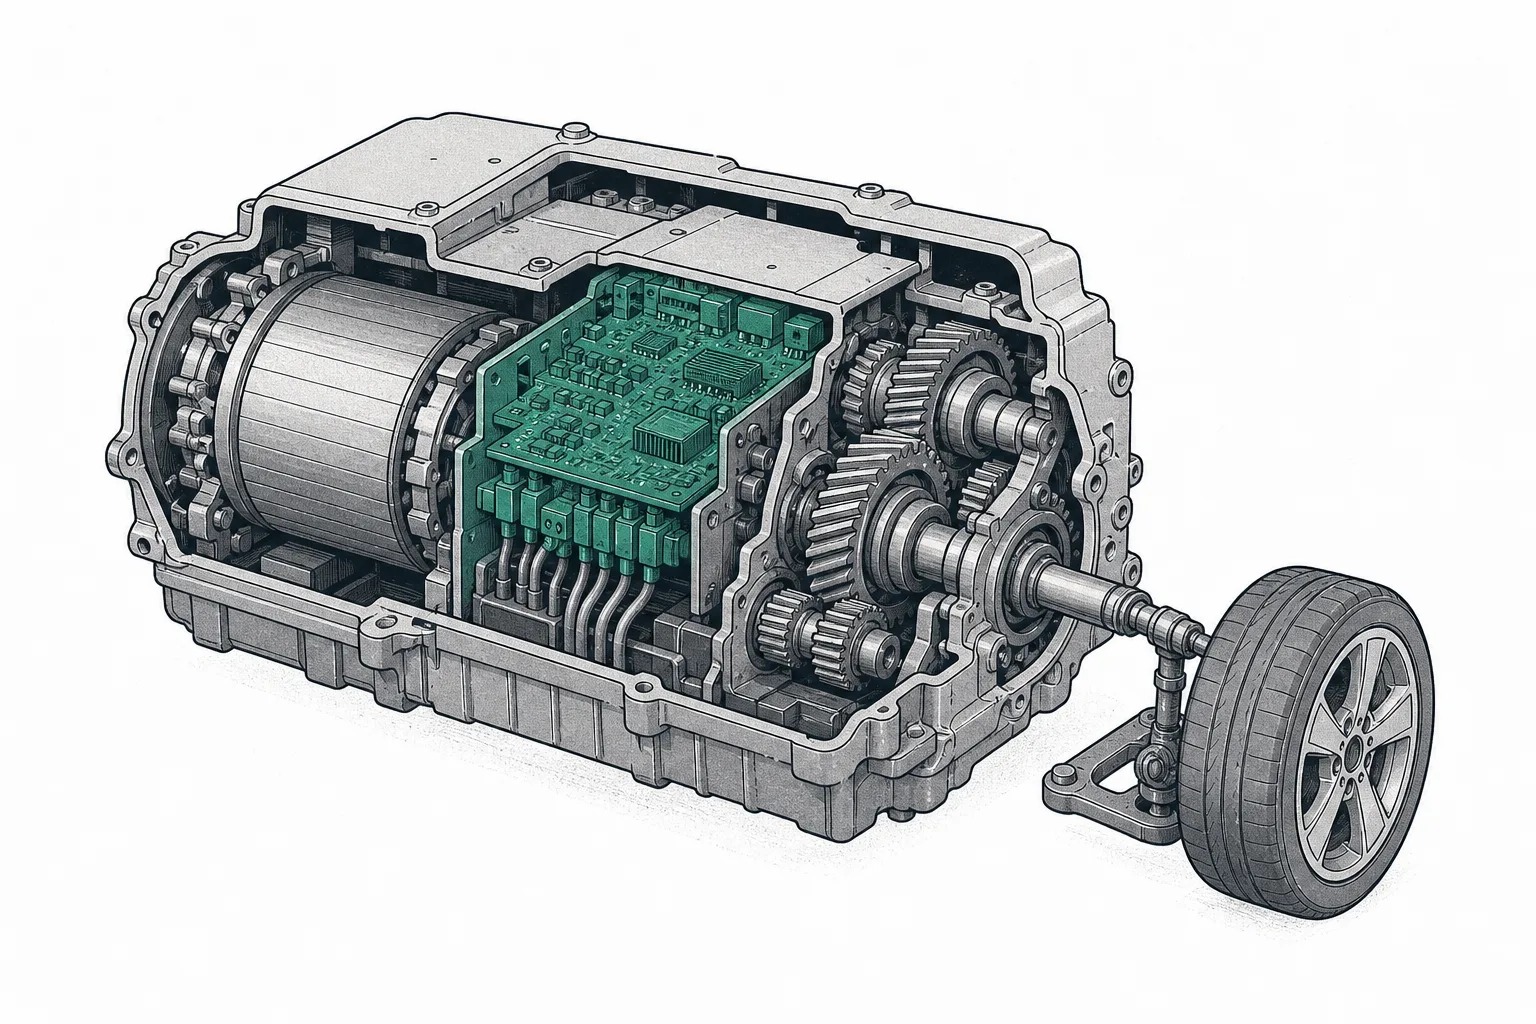
この node は、「電気を実際に動きに変える」部品で、三つのパーツが順々につながって働きます:
- 電動モーター(筋肉): 電気を受け取り、シャフトを回してトルクを生む部品。その心臓は、引き合って回転を生む「磁石」と「コイル」です
- インバーター(筋肉に指示を出す頭脳): パワー半導体をぎっしり詰め込んだ箱で、バッテリーの直流(DC)を、モーターが使える交流(AC)に変換し、どれだけ強く・どれだけ速く電気を流すかを制御します——車が滑らかに発進するか、ガクッと出るかを決めているのはこの部品です
- 減速ギア(reduction gear): 電動モーターはものすごく速く回ります(毎分数万回転)。でも車輪は、低い回転で高いトルクが欲しい。減速ギアは、その回転を車輪にちょうど合うように「落とす」部品です
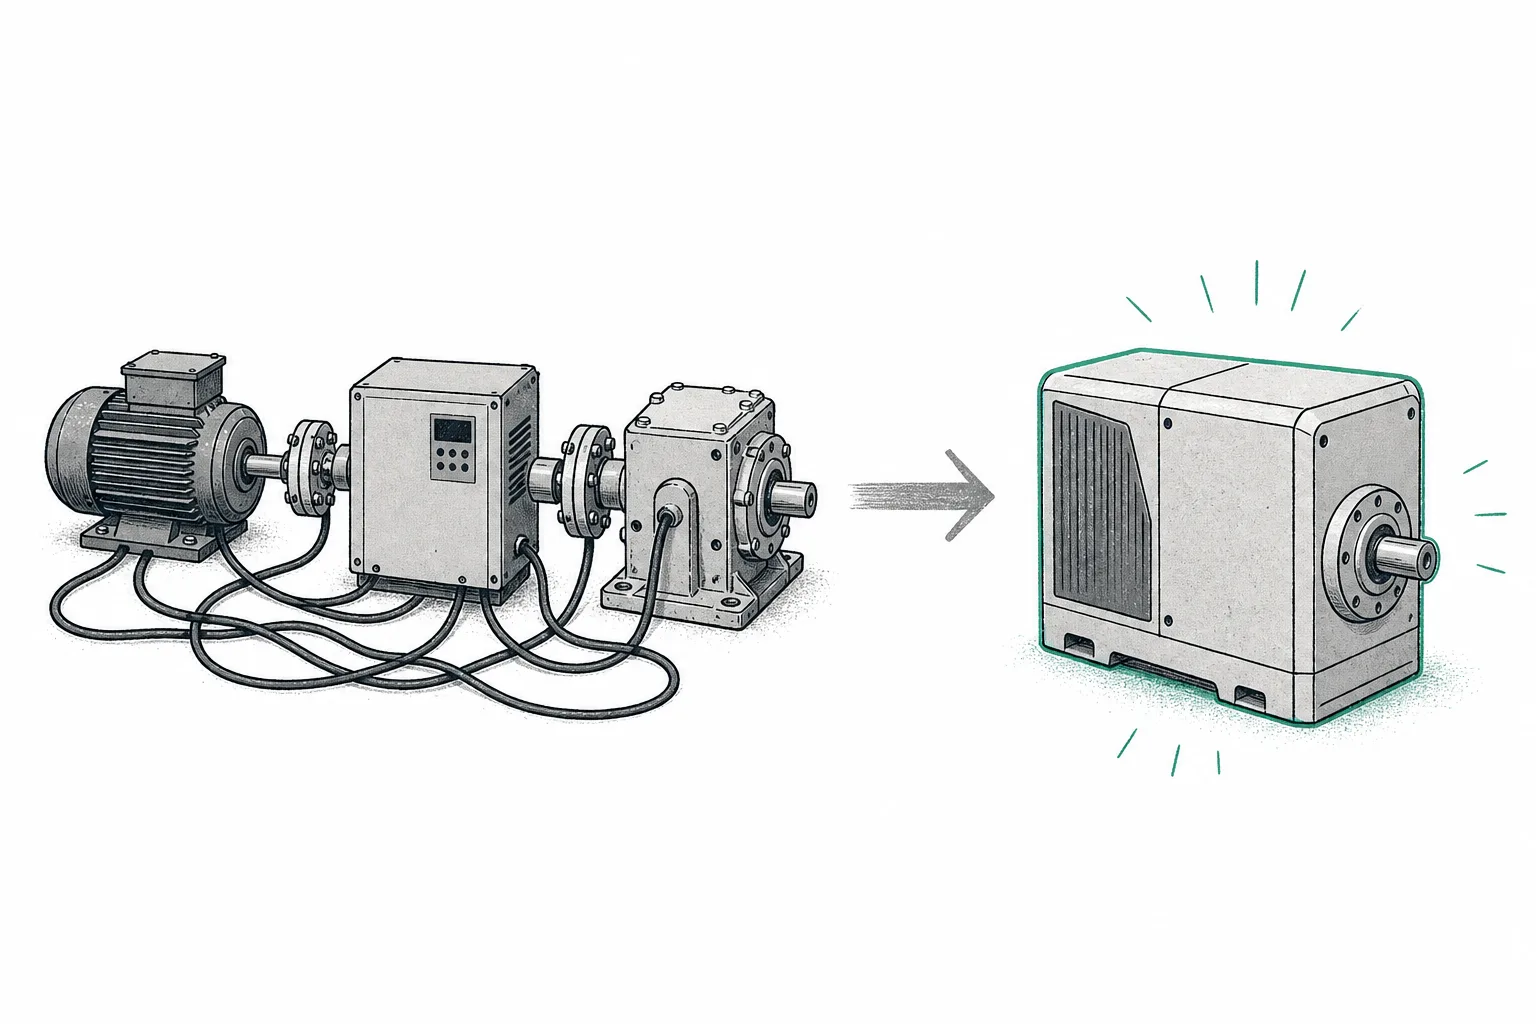
そしてこの node 全体を決めるトレンドが——この三つが 一つの箱に合体されつつある こと。その箱を e-axle(または e-drive/electric drive unit)と呼びます。三つの箱を配線でつなぐ代わりに、エンジニアはモーターもインバーターもギアも一つのケースに収めてしまう——小さく、軽く、安く、そしてつなぎ目でのエネルギー損失も減らせるんです。
メガトレンドの地図のなかで、この node は 電動化とモビリティ という大きなトレンドの下、EV Powertrain & Power Electronics に属する枝葉(leaf)です。隣にきょうだいが一ついて、それが EV Power Semiconductors (SiC / IGBT) ——ただ守備範囲ははっきり違います。きょうだいのほうはインバーターの 中にある パワー半導体。いっぽうこの node は、その半導体を使う モーターとドライブの箱まるごと です。ひとことで言えば、きょうだいはチップを売り、私たちはそのチップが収まる「エンジン」を売る、というわけです。
e-axle = モーター + インバーター + 減速ギアを一つのケースに統合した駆動ユニット · 3-in-1 = この三つを統合したものの呼び名(メーカーによっては DC-DC コンバーターや充電器まで取り込んで x-in-1 とさらに進めるところも) · PMSM(Permanent Magnet Synchronous Motor=永久磁石同期モーター)= EVでいちばん多く使われるモーター。サイズあたりのトルクと効率が最も高いからです——ただし、レアアース磁石が必要。これが先の章で主役になります。
02なぜ重要か——小さく合体していくEVの「エンジン」
いちばんシンプルな理由から:この node がなければ、車は走らない。バッテリーがエネルギーをためられても、モーターとインバーターがなければ、その電気は箱の中でじっとしているだけ。バッテリーと同じくらい欠かせない部品なんです——ただ、誰も広告には使わないだけで。
二つ目の理由は 市場の大きさ です。e-axle の箱まるごとで数えると、この市場は 2025年に約220億ドル の規模があり、2035年には〜1,100億ドル に達すると見られています——年平均およそ17%の成長です。永久磁石モーター(PMSM) だけでも2025年に約85億ドル、2030年代初めには〜250億ドルへと向かう見込み。ガソリンから電気に切り替わる一台ごとに、e-axle がもう一セット売れていく計算です。
でも、この node を本当に 面白く しているのは三つ目の理由——「合体」こそが競争の起きる土俵だ ということ。誰がより強いモーターを作るか、ではなく、誰がモーター+インバーター+ギアを、いちばん小さく、軽く、安く合体できるか。e-axle 一セットに統合すると、三つの箱を別々につなぐより 重量が約20%軽くなり、よくできた e-axle は総合効率が 〜95% にも達します——70〜80%どまりのガソリン車の駆動系と比べてみてください。熱になって失われない電気は、同じバッテリーのまま「ただで増える走行距離」になるんです。
03どう動くのか(ドライブの箱から車輪まで)
e-axle の箱の中を、バッテリーから来る直流(DC)が入ってから、車輪が回って出ていくまで、エネルギーの本当の道のりを追ってみましょう。たった四ステップ。でもどのステップも、技術で勝負が決まる地点です:
ステップ1——DCがインバーターに入る バッテリーが高電圧の直流(いまどきは400または800ボルト)を送り込みます。でもモーターは、DCのままでは回せません。
ステップ2——インバーターが電気を三相ACに「こねる」 その中身は、毎秒一万回のレベルでオン・オフするパワー半導体の集まり。電気の極を素早く切り替えて、タイミングをずらした三組の交流(三相)を作り出します——アクセルを深く踏むほど、チップは電気をより頻繁に、より強く流します。
ステップ3——PMSMモーターが回る コイルの中の三相ACが「回転する磁界」を作り、ローターの永久磁石をぴったり引っ張って回します(synchronous=磁界のタイミングと同期して回る、という意味)。こうしてシャフトが回ります。
ステップ4——減速ギアが力を車輪へ送る モーターは車輪には速く回りすぎている。だから減速ギアが回転を落とし、トルクをちょうどよく上げる——そして車は前へ飛び出します。
この node を「難しく」しているのは、どのステップでもエネルギーが失われうること——インバーターのチップは熱を持ち、ギアには摩擦があり、モーターのコイルには抵抗がある。エンジニアのゲームは、あらゆる箇所の損失をできるだけ小さく絞ること。そして全部のパーツを一つの箱に収めると、配線が短くなり、つなぎ目が消え、損失もそのぶん減る。これが「合体」トレンドのすべての背後にある、工学的な理由なんです。
04エコシステムの中でのつながり
この node は、互いに支え合ういくつものトレンドの「合流点」に座っています——そして大事なのは、外から見ると思いもよらない形で、ほかのトレンドと重要なボトルネックを共有していること:
- EV Power Semiconductors (SiC / IGBT) のパワー半導体を直接使う: 私たちの箱の中のインバーターは、パワー半導体にとって「いちばん大きな顧客」です。800Vシステムで SiC チップに切り替えることこそ、e-axle の箱を小さく、損失を少なくするカギ——私たちは箱を売り、きょうだいは中のチップを売る
- Robotics & Physical AI(サーボモーター) と磁石を共有する: ロボットの永久磁石モーターと、EVのそれは、同じ「NdFeB レアアース磁石」を使います。ヒューマノイドロボットが量産され始めると、この同じ磁石をEVと奪い合うことになる——一見無関係な二つのトレンドが、じつは同じ原材料に頼っているのです
- Critical Materials & Supply Chain に頼るのが最大の弱点: NdFeB 磁石はモーター一台あたり約1〜2キロ使い、この原材料は中国がほぼ独占するレアアースの供給網から来ます(リスクの章で深掘りします)
- 電動化とモビリティ という、車一台まるごとの一部品: e-axle はバッテリーと組んで働きます——バッテリーがエネルギーをため、e-axle がそれを使う。どちらか一方が欠けても、車は走りません
05いま、どこまで来たのか
この業界でいちばん衝撃的な出来事が、ちょうど2025〜2026年に起きました——かつて世界の e-axle 市場を制覇すると宣言した日本のモーター巨人 Nidec が、「撤退」を表明した のです。創業者はかつて、e-axle を会社の旗艦事業にすると語っていました。ところが FY2025 上半期、e-axle 事業の赤字は 約877億円 に達し(引当金や工場の減損を含む)、CEOはこの市場を 「red ocean」 ——血まみれになるまで競い合う「赤い海」——と呼び、中国(GACとの合弁)と欧州(Stellantisとの合弁)の合弁を畳む準備に入りました。
原因は 中国での価格戦争 です。中国のEV市場は熾烈な値下げ合戦のさなか(BYDが先頭で2024年初めから多くの車種を10〜20%値下げ)。そして中国メーカーは、はるかに低いコストで e-axle を一貫生産できます。「ドライブの箱」だけを売る外資系プレーヤーは、利益をほとんど残らないところまで絞られたのです——Nidec のケースは、トレンドが正しくても、すべての会社が生き残れるわけではない という生々しい教訓です(SiC チップ側で Wolfspeed が直面したのと同じです)。
でも「生き残った」側は、ちゃんとできることを証明しています。BorgWarner ——アメリカの自動車部品メーカーは、eProduct 部門の売上が 2025年第2四半期に31%成長 し、業界の逆風に逆らいました。いっぽう Schaeffler は Vitesco との統合を終え、受注残の合計が約 740億ユーロ に達したと発表し、世界トップ3を目指すと宣言。このゲームは全員が負けるわけではない——でも誰が生き残るかは、むき出しの価格競争から、まねしにくい技術を売る側へどれだけ逃げられるかにかかっています。
中国側では、BYD が「全部自分で作る」(captive)戦略の手本です——自社の e-axle を自社の車に積み、誰からも買わない。コストを最大限に抑えられます。そして Inovance も、多くの中国メーカーに供給する大手 e-drive サプライヤーとして台頭してきました——これが、世界最大の市場で外資系プレーヤーが不利になる理由です。
06未来——x-in-1 とレアアースを使わないモーター
第一の方向は 合体が 3-in-1 のさらに先へ進むこと。モーター+インバーター+ギアをまとめられたら、次は他の電装部品も吸い込んでいく——DC-DC コンバーター、オンボードチャージャー、電力分配ユニット——そして x-in-1(8-in-1 まで作るメーカーも)になります。統合が進むほど、小さく、軽く、安く、つなぎ目での損失も減る。主戦場は「誰が強いモーターを作るか」から「誰がいちばん滑らかに、安く合体できるか」へと移っていきます。
第二の方向はもっと重要で、まったくの政治の話です——レアアース磁石を使わないモーター。中国の影から逃れるため、自動車メーカーとサプライヤーは EESM(永久磁石の代わりに、コイルと電気でローターを励磁するモーター)の開発を急いでいます。Renault、BMW(iX3)、Nissan(Ariya) はすでに量産で採用済み。いっぽう ZF は、ブラシを使わずにローターへ電気を送る方式を開発しています——磁石を使わないモーターの需要は、年平均およそ15%で伸びると見られています。
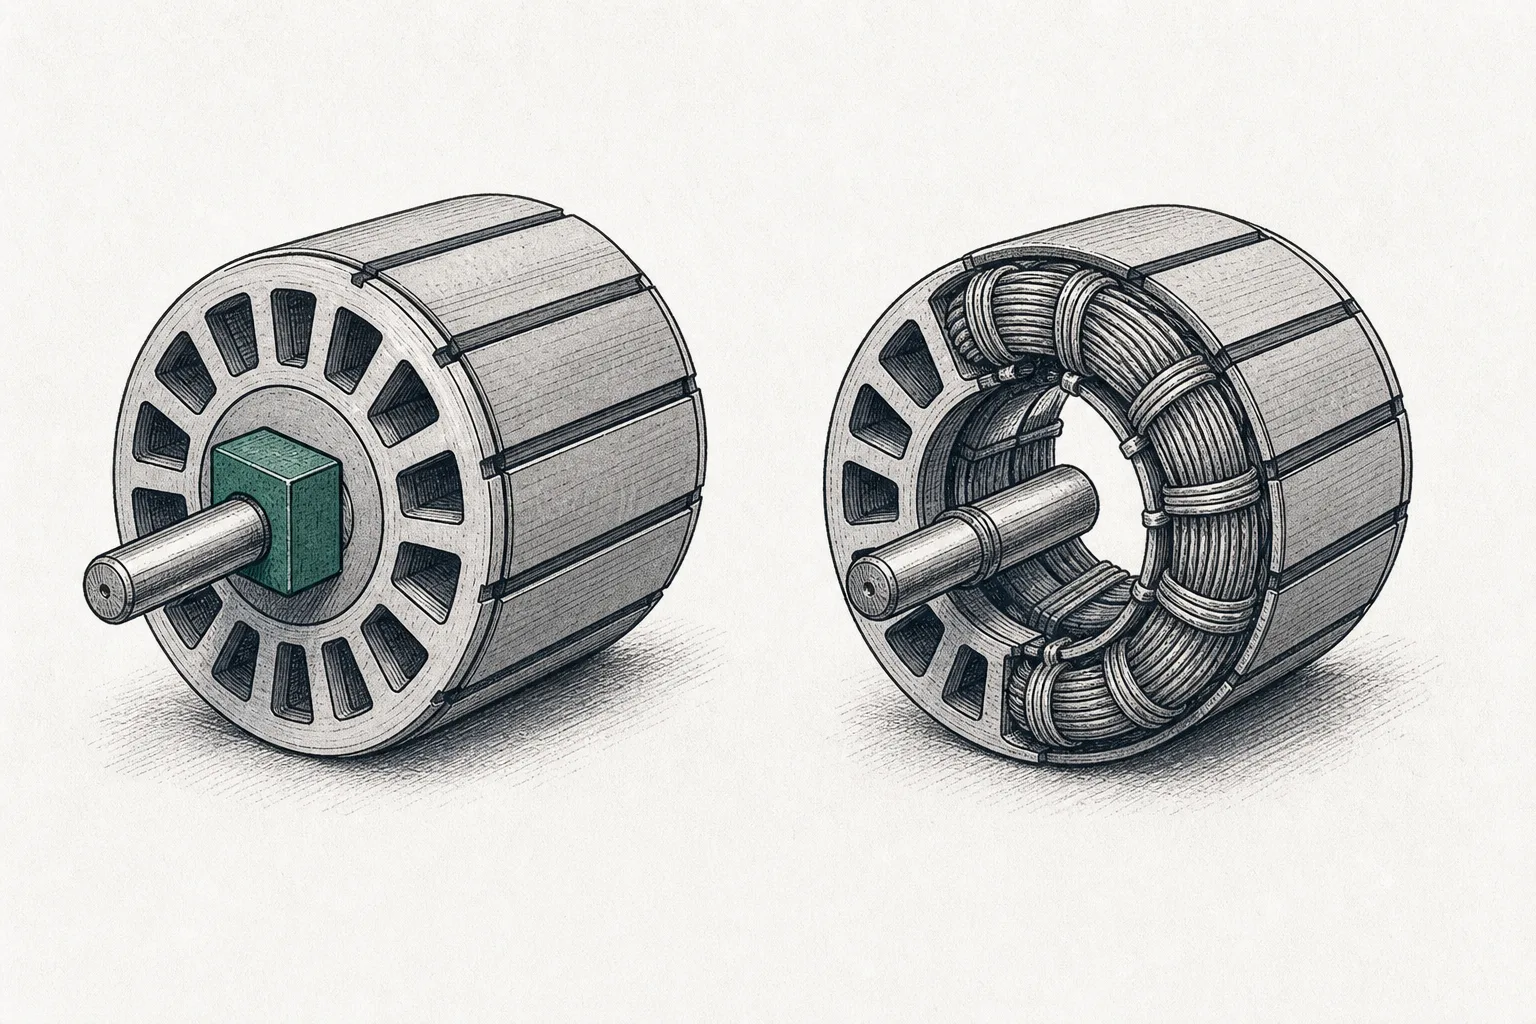
でも、それには 支払うべき代償 があります——ただより高いものはない。EESM のような磁石レスモーターには「スリップリング」(回転しながら電気を送る接点)が要り、これがおよそ 25〜35%(約90mm)の場所を余計に取り、摩耗する部品が増え、そしてふつう、サイズあたりのトルクが永久磁石モーターの およそ半分 になります。最高効率はほぼ同じですが(EESM 〜95% に対し PMSM 〜94〜97%)。これが、世界が明日いきなり磁石をやめられない理由——この移行には、まだ何年もかかります。
07課題とリスク
第一のリスクは 価格戦争とコモディティ化(commoditization)。Nidec のケースがすべてを語っています——中国メーカーが低コストで e-axle を一貫生産できるようになると、「ふつうの」ドライブの箱は、価格だけで競う商品になってしまう。標準的なハードウェアだけを売る者は、利益をほとんど残らないところまで絞られる。価値は「まねしにくいもの」——高度な統合、熱管理、モーター制御ソフトウェア——を握る側へ流れていきます。
第二のリスクは レアアース磁石と中国依存。EVモーターの大半が NdFeB 磁石を必要とする PMSM であり、選鉱から磁石製造まで下っていくと中国が供給網の〜90%を握っているかぎり、このリスクは常に頭上にぶら下がっています。2025年4月、中国はレアアースと磁石(dysprosium、terbium を含む)の輸出規制を打ち出し、西側の一部の自動車メーカーは磁石不足で数週間のうちに減産を強いられました——そしてこれは ロボット も奪い合うボトルネックなのです。
第三のリスクは 磁石レスモーターへの逃げ道もただではない。EESM という解は、確かに中国依存を断てます。でも引き換えに、サイズあたりのトルクが下がり、場所を余計に取り、製造が複雑になる——だから自動車メーカーは、「地政学からの自立」と「性能とコスト」を天秤にかけなければならない。万人に正しい答えはありません。
第四のリスクは すべてが、読みにくいEV移行のスピードに縛られていること。e-axle の需要は、EVの販売台数に直結します。もし移行が予想より遅れれば(2024〜2025年に起きたように)、先回りして生産能力に賭けた者が大きく傷つきうる——もう一度、Nidec に聞いてみてください。
ひとことでまとめると:誰もがバッテリーばかり見ています。でも、電気を実際に車輪の回る力に変えているのは、モーターとインバーターとギアであり、それがいま e-axle という一つの箱に合体しつつある。これは電気自動車時代の、いちばん静かで、いちばん見過ごされているエンジンです——そして「正しい方向」の技術であっても、生き残りはなお、いちばんまねしにくい部分を握れるかどうかにかかっている、とはっきり教えてくれる土俵なのです。