メガトレンド · クリティカル素材
「掘る」のは簡単。でも「分ける」のが難しすぎて、世界中がほぼ中国に頼っている
EVモーターの磁石や戦闘機の部品になる前に、レアアースは上流の関門を通らなければなりません——鉱石を掘り出し、ぐちゃぐちゃに混ざった17種類の元素を、元素ごとの純粋な酸化物に「分ける」。ふつうの鉱山の仕事に聞こえますが、実は「掘る」段階は誰にでもできて、本当に難しいのは「分ける」段階のほうなんです。それは途方もなく難しく、汚れ仕事で、世界はその約90%を中国に頼っています。欠かせない重レアアースにいたっては、中国がほぼ99%を握る。これは、サプライチェーンのいちばん最初の関門の話——そしてその隠れたボトルネックは、鉱山の穴ではなく、何百本も並んだ化学タンクの中にあるという話です。
01これは何?(鉱石を掘る + 酸化物をつくる)
レアアースを、掘ったらすぐ使えるものではなく、「17種類のお菓子が溶けて固まった詰め合わせ袋」だと思ってみてください——ひと塊の鉱石の中に17種類のレアアース元素が全部混ざっています。欲しいもの(ネオジム、ジスプロシウム)も、ほとんど誰も使わないものも、ぐちゃぐちゃに混ざっている。そして最悪なのは、それらが化学的な性質があまりにも似ていて、周期表の中でいちばん分けにくいということ。このnodeは2つの仕事をする関門です:(1) 掘る——鉱石を地中から掘り出し、(2) 分ける——それを元素ごとの純粋な酸化物の粉末にして、次へ送り出す。
ここはレアアースのサプライチェーン全体の上流——いちばん最初の関門です。このあと、ものは次の関門である金属・合金・磁石づくり(中流)へと流れていき、この酸化物を精錬して金属にし、NdFeB磁石へと成形していきます。メガトレンドの地図では、このnodeは大きなCritical Materials & Supply Chainの中のRare Earths & Permanent Magnetsの下にある枝分かれです。磁石の関門が「刀を打つ」役だとすれば、このnodeは正しい土を探し当て、純粋な鉱の中身だけをふるい出す人——それを刀鍛冶に渡す側です。
その鉱石にもいくつか種類があって、それぞれが「分けやすさ」と「採れる元素の種類」の両方を決めます:
この3つの鉱源を合わせると、世界のレアアースの約95%を占めます · Bastnäsite(バストネサイト)=酸化物の含有量が65〜75%と高い硬岩の鉱石で、軽レアアース(Nd/Pr)に強い——中国のBayan Obo、米国のMountain Passの主力鉱です · Monazite(モナザイト)=ほかの鉱石を掘ったときに副産物として得られることが多い砂状の鉱石ですが、放射性のトリウムが混ざるため扱いが難しい · Ion-adsorption clay(イオン吸着鉱)=中国南部に特有の鉱源で、ほかではほぼ手に入らない重レアアース(Dy/Tb)を産します——世界の重レアアースの約80%が、この種類の粘土から来ています。
ここで覚えておくべき核心は——価値と力は「掘る」ではなく「分ける」に宿るということ。レアアースを掘ること自体はふつうの鉱山とそう変わらず、多くの国でできます。でも原鉱を純度99.9%レベルの元素ごとの酸化物に変えるのは、難しく、高くつき、産業レベルで本当にこなせる者がごくわずかしかいない化学の仕事です——それがこのレッスンのすべてです。
02なぜ「上流」は思っているより大事なのか
「電気を、強く正確に動きに変える」必要があるものはすべて——EV車のモーター、風力タービン、ロボットの関節、ドローンのプロペラ、ミサイルの照準システム——みなNdFeB磁石にたどり着きます。そしてその磁石はどれも、この関門から出てくる酸化物の粉末から始まる。酸化物がなければ金属もなく、合金もなく、磁石もない。何兆ドルもの価値の塔が、この関門から出る瓶の中の白い粉の上に立っているのです。
でも上流を「危ういほど重要」にしているのは、鉱山にまつわる誤解です。多くの人は中国がレアアースを握っているのは「鉱山がたくさんあるから」だと思っている——それは半分しか当たっていません。中国が掘っているのは世界の約60〜69%で、たしかに多い。でもそこは他国を縛っている急所ではない。本当に縛っているのは分離/酸化物づくり(separation)の段階で、ここを中国は約90%握り、重レアアース(Dy/Tb)にいたってはほぼ99%握っています。要するに、アメリカやオーストラリアで自前で掘れたとしても、結局は中国へ送って「分けて」もらうしかないんです。
市場の面で見ると、酸化物は決して安いものではありません。世界のレアアース酸化物市場は2024年に約60億ドルの規模で、EV・クリーンエネルギー・ロボット・防衛の波に乗って、この先10年で何倍にも成長すると見られています。磁石の主役であるネオジムの酸化物だけでも、2030年までに約50億ドルに達すると予測されています——そしてこのすべての需要は、必ずまず分離の関門を通り抜けなければなりません。
03どう動くのか——鉱石から酸化物へ
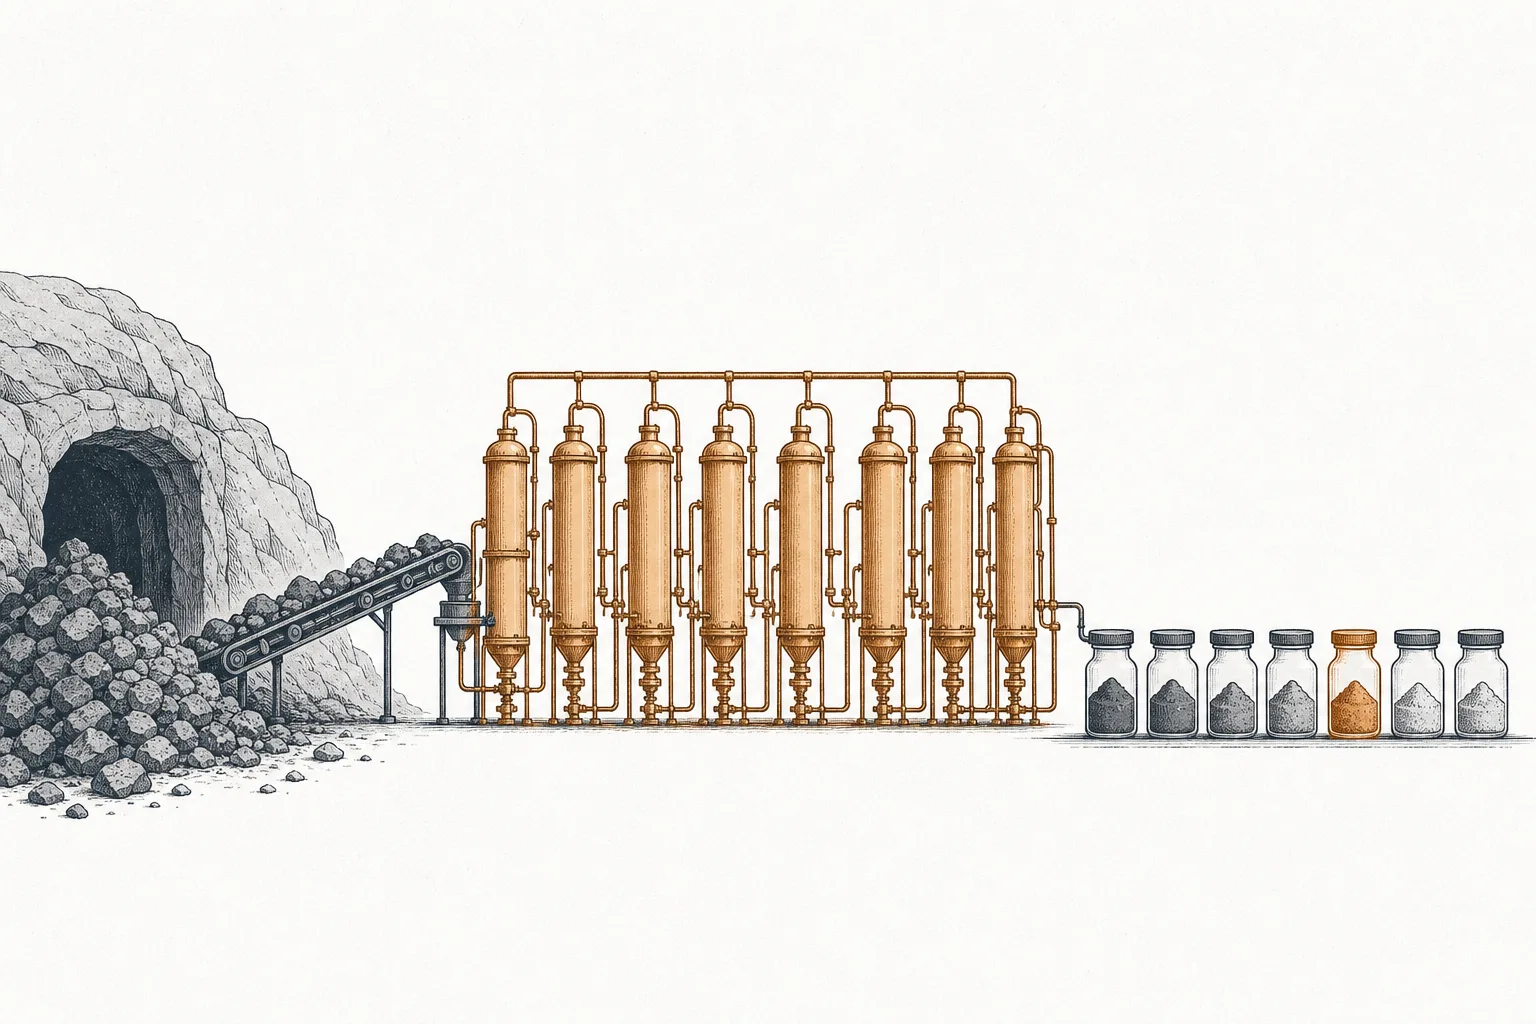
なぜ「分ける」段階がボトルネックなのかを理解するために、鉱石が鉱山の穴から瓶の中の酸化物の粉になるまでの道のりを、一歩ずつたどってみましょう。
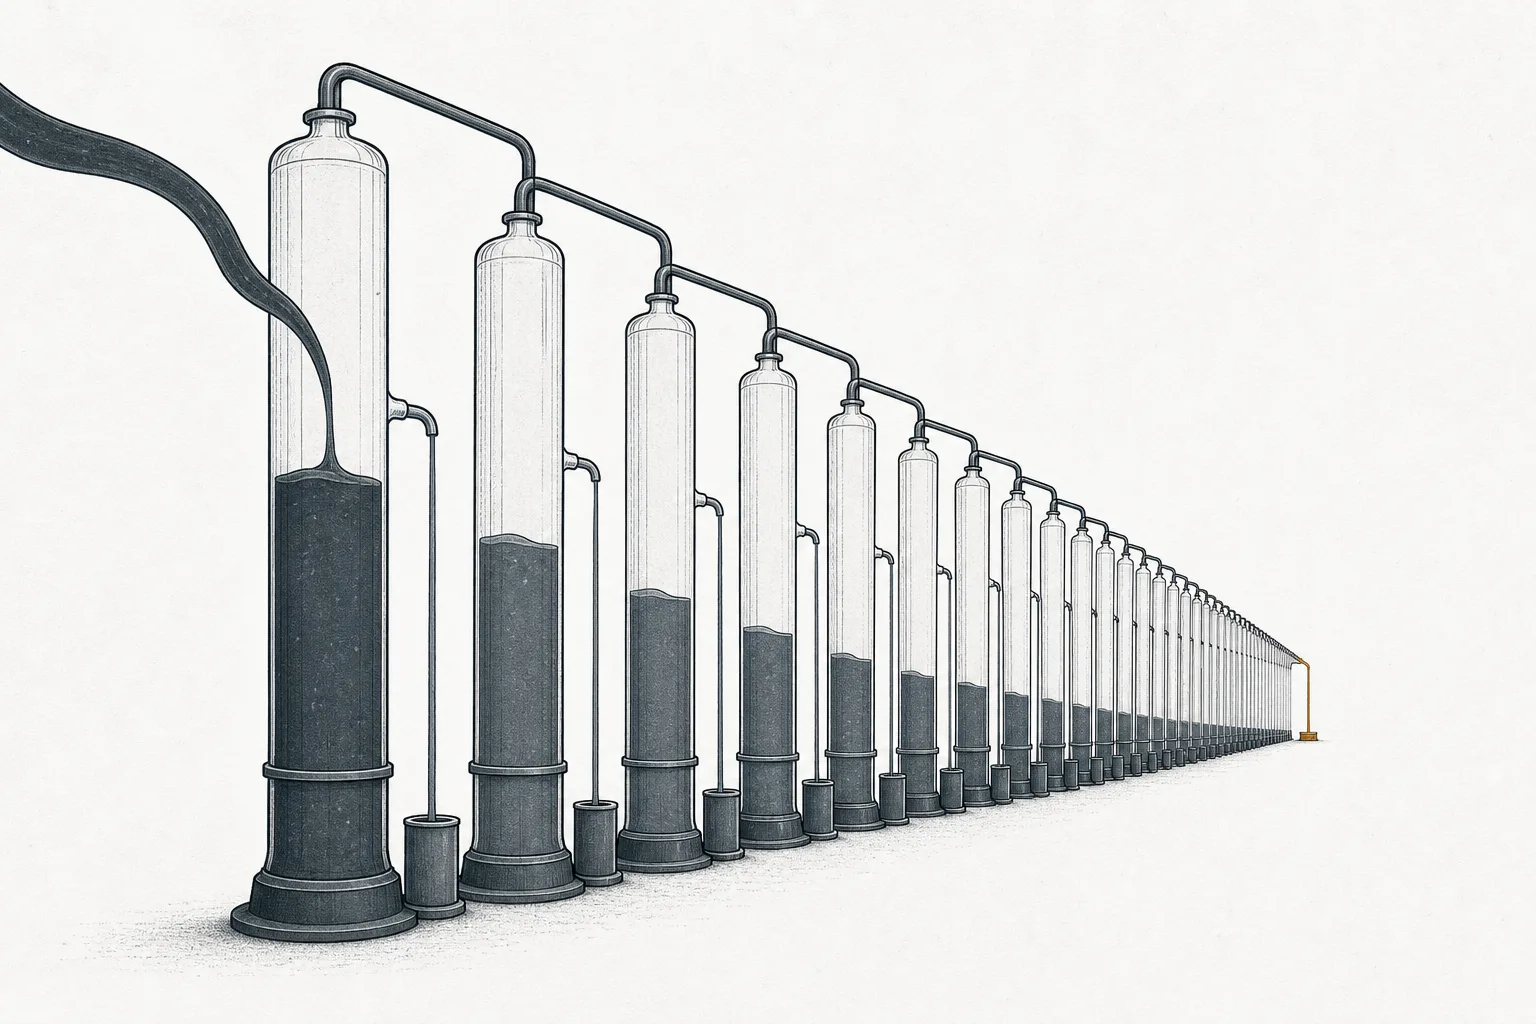
難しさの核心はステップ4——溶媒抽出(solvent extraction)にあります。問題は、17種類のレアアース元素の化学的性質がとても似ていること(イオンの大きさがほんの少し違うだけ)。一つずつ純粋に取り出すには、混合・抽出タンクを200〜400段つなげた長い列に液を通し、各段でほんの少しずつ目的の元素を引き抜き、少しずつ純度を上げていく。求められる精度も凄まじく——pHが0.1ずれるだけでライン全体がきれいに分かれなくなり、24時間ずっと監視と調整を続けなければなりません。これが、この関門を高い壁にしている「まねしにくい知識」なのです。
Crack & leach=強い酸やアルカリと熱で「鉱石を開く」工程で、レアアース元素を溶かして溶液にする(モナザイトの場合は、放射性のトリウムをここで取り除く必要もある)· Solvent extraction=有機溶媒を使い、何百本ものタンクを連ねて元素を一つずつ分ける工程——この段階こそが、サプライチェーン全体の「核心」であり「ボトルネック」。この技術を握る者がレアアースを握ります。
西側が遅れているのは鉱石がないからではなく、分離が汚れていて高くつくからです。これは大量の化学廃棄物と放射性廃棄物を生みます。西側もかつては自前の分離工場を持っていましたが、20〜30年前に次々と閉鎖しました——中国との価格競争に勝てず、環境からの逆風にも遭ったからです。中国は何十年もこのコストを背負い続け、いまでは知識・技術・工場を蓄積して「ほぼ唯一残った専門家」になりました——そして分離工場を新しく建てるのも安くありません。分離システムだけで約2〜5億ドル、フルラインなら15〜20億ドルに達することもあります。
04エコシステムの中でのつながり
このnodeはレアアースの「いちばん上流の蛇口」——前の人に材料を供給し、ここがつまれば、その揺れはライン全体へと流れ落ちていきます。
- 金属・合金・磁石づくり(すぐ下流の兄弟)に直接供給する: ここがこの関門のいちばんの顧客です。分けた酸化物は精錬されて金属になり、合金になり、NdFeB磁石へと成形される——上流と中流は切っても切れないかたちでつながっている。別々の関門でも、ひとつのサプライチェーンです
- 鉱物・磁石の主権サプライチェーン(Sovereign Critical Minerals)の「もろい急所」になる: 安全保障の視点はそのnodeにあります——戦闘機、ミサイル、レーダーは、みなこの関門から出る酸化物に頼っている。米国防総省が2027年初頭までに兵器システムから中国産レアアースを排除するよう命じたのも、自前の上流を間に合わせようとする努力です
- Materials & Specialty Chemicalsと一体の専門化学である: 鉱石を分けるのは純然たる化学の仕事——有機溶媒、高純度の酸/アルカリ、専門の抽出剤を大量に使う。だからこの関門は、専門化学産業の顧客でもあり兄弟でもある
- 新しい需要の波の、いちばん上流の原料になる: この関門から出る酸化物は、EVモーターの磁石、クリーンエネルギーのタービン羽根、ロボットの関節、そしてAIデータセンターのサーバー/ファンへと流れていく——こうしたトレンドが伸びるほど、酸化物の需要もそれに連れて伸びる
05いま、どこまで来たのか
2025年は、上流が戦場になった年でした。2025年4月4日、中国は7種類の重レアアースと、それを含む製品の輸出規制を発表しました。結果、中国外の上流はただちに締め上げられた——いちばんわかりやすい数字が、米国のイットリウム(yttrium)輸入量で、規制前の8か月で333トン超だったものが、規制後の8か月ではわずか17トンに——95%以上が消えました。
中国側で上流の本当の覇者はChina Northern Rare Earth——数量ベースで世界最大のレアアース生産者です。その土台が内モンゴルにあるBayan Obo鉱山で、酸化物の埋蔵量は3,500万トンを超え、中国の軽レアアース採掘の大半を握っています。これに何十年も蓄えてきた分離工場が加わり、国全体の生産量は年間約27万トンに達しています。
中国の外で、いちばん重要な動きは自前の「分ける」能力をつくること——ただ掘るだけではありません:
- MP Materials(米国Mountain Pass鉱山)はbastnäsiteを掘り、2024年には精鉱中の酸化物で45,000トン超を産し、自前で元素ごとの酸化物づくりを加速——2025年第4四半期にNdPr oxideを718トン生産(前年比約74%増)し、2026年半ばに重レアアース(Dy/Tb)の分離ラインを立ち上げる計画です。重要なのは、MPが西側のサプライチェーンを本格的に築くため、2025年7月から中国への販売を止めたこと
- Lynas(オーストラリア、分離工場はマレーシア)は中国外で最大の分離事業者で、2025年には中国外で初の重レアアース生産者になりました——Dyの生産を始め、続いてTb oxideへ。新しい分離ラインは年約1,500トンの能力で、Dy/Tbに絞れば世界の約3分の1に相当しうる
- Energy Fuels(米国)はユタ州のWhite Mesa工場にmonaziteの砂を投入し、2025年に純度99.9%のDy oxideの初ロットを成功させ、年末にはその重レアアース酸化物が磁石用として認証されました
同じころ、政府も、自由市場では間に合わない上流の穴を埋めに動いています。2026年6月、米国防総省は5億ドルの融資枠をPhoenix Tailingsに与え、国内にレアアースの分離/加工工場をつくると発表しました(総額約10億ドルの計画の一部)——西側が、自前の上流を間に合わせるには国の後押しが要る、とついに認めたことの表れです。
06これからの展開
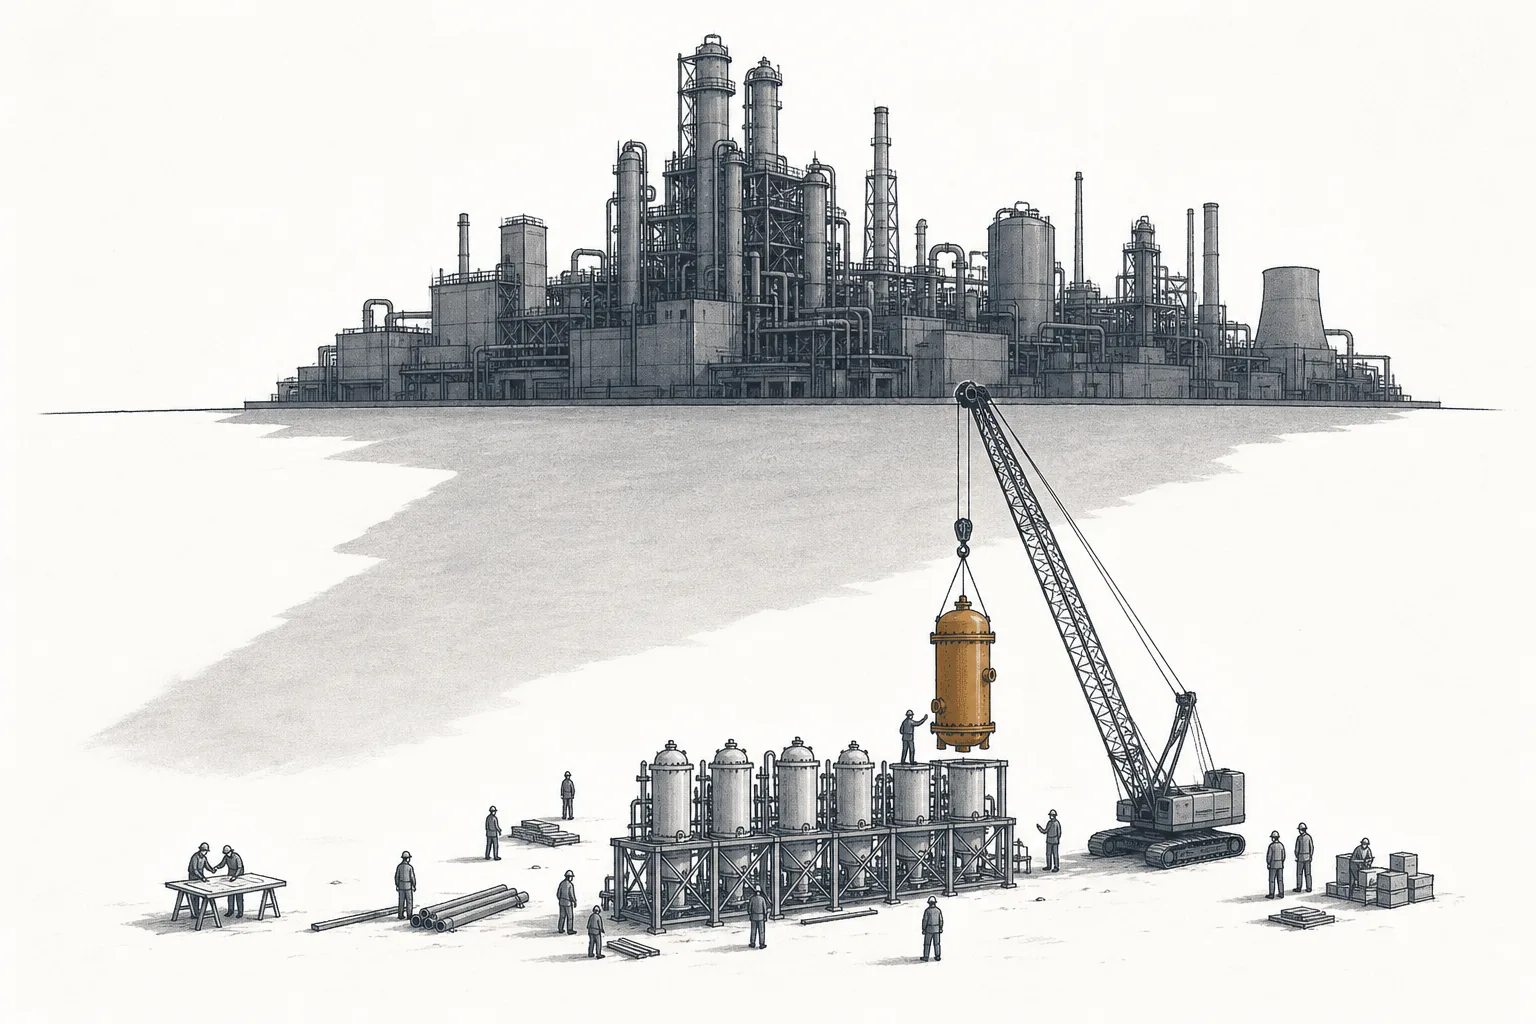
第一の、そしていちばんはっきりした方向は国の後押しつきで、中国外に「分離ライン」をつくること。世界はもう学びました——掘るだけでは、結局中国に送って分けてもらうなら何の助けにもならない。本物は、自前の分離/酸化物づくり工場を持つこと。この先5〜10年で、中国外にいくつもの分離工場が立ち上がるはずです:Lynasはマレーシアで重レアアースのラインを拡張し、MPはMountain Passで重レアアースのラインを開き、Energy FuelsはWhite Mesaをフル稼働させ、そして掘る・分けるを一か所でやる「mine-to-oxide」のフルライン型プロジェクト——たとえばArafura(オーストラリアのNolans鉱山)やIlukaのEneabba精製所(2027年開業予定)が動き出します。
第二の方向は重レアアース(Dy/Tb)を狙い撃ちすること。ここは中国がほぼ99%を握り、西側がいちばんもろい場所だからです。中国外で重レアアースの分離ラインを先に開けた者(Lynasが先頭、MPとEnergy Fuelsが続く)は、サプライチェーンでいちばん希少な切り札を握ることになる——だから中国外のion-adsorption clay鉱源(たとえばブラジルやアフリカ)は、いま熱い新しい探査の戦場になっています。
第三の方向は新しい分離技術。従来のsolvent extraction技術の包囲を破ろうとするもので、たとえばタンパク質/細菌で元素を捕まえる方法や、より清潔で工程の少ない新しい分け方など。もし商業的に成功すれば、コストも汚染も、中国が握る「知識の壁」も下げられます。でもほとんどはまだ研究や実証段階で、産業スケールには届いていません。
07課題とリスク
上流のレアアースは、「最終的な需要は確実に伸びるのに、供給側は罠だらけ」というビジネスです。
第一のリスクは中国の価格攻勢(ダンピング)。これは中国がかつて使った古典的な武器です——中国外の競合が分離工場をつくり始めると、中国は生産の蛇口を開いて酸化物の価格を暴落させ、コストの高い新規プロジェクトを「伸びる前から赤字」にできる。この市場は小さく薄いので、価格は数か月で何倍にも振れます——だからこそ、国が中国外の生産者を生き残らせるために価格を下支えする必要があるのです。
第二のリスクは環境と放射能。鉱石の浸出と分離は大量の化学廃棄物を生み、monaziteのような鉱石は放射性のトリウム/ウランも含むため、残渣を安全に処理しなければなりません。西側の環境許認可は時間がかかり、地域社会からの反対にも遭う——これが、西側がかつて分離工場を閉じた理由の一つであり、新しいプロジェクトが越えなければならない関門です。
第三のリスクは時間と資本。分離工場を建てると発表するのは簡単でも、それを実際に稼働させ、いいyieldで純度99.9%の酸化物を本当に出せるようにするには、中国が持ち西側が捨ててしまった何十年もの蓄積された知識が要ります——多くの専門家は、西側がこの差を埋めるにはおよそ十年かかり、プロジェクトごとに数十億ドル規模の資本が必要だと見ています。その間、世界はなお中国に頼り続けることになります。
ひとことでまとめると:このnodeはレアアースの最初の関門——鉱石を掘り、元素ごとの酸化物に分ける。そして常識に反する真実は、難しくて力を持つ仕事は鉱山の穴ではなく、とてもよく似た元素を一つずつ分けていく何百本もの化学タンクの中にある、ということ。それが、中国が何十年もかけて築いたボトルネックであり、いま世界中が自前で築き直そうと急いでいる関門です。