メガトレンド · Biotech & Genomic Medicine
世界でいちばん人を殺している病気が、いま書き換えられようとしている
心臓と血管の病気は、人類の死因の第1位——年間およそ1,800万人もの命を奪っています。それなのにビジネスの世界では、ずっと「いちばん退屈な分野」とされてきました。主役だったスタチンが、安いジェネリックになり切ってしまったからです。だから面白い話は市場全体ではなく、「新しい仕組み」のほうにある——コレステロールを下げる注射を年2回打つだけ、糖尿病薬がそのまま心臓の薬になり、そして減量薬が本当に心臓発作を減らすと証明された、という話です。
01これは何?
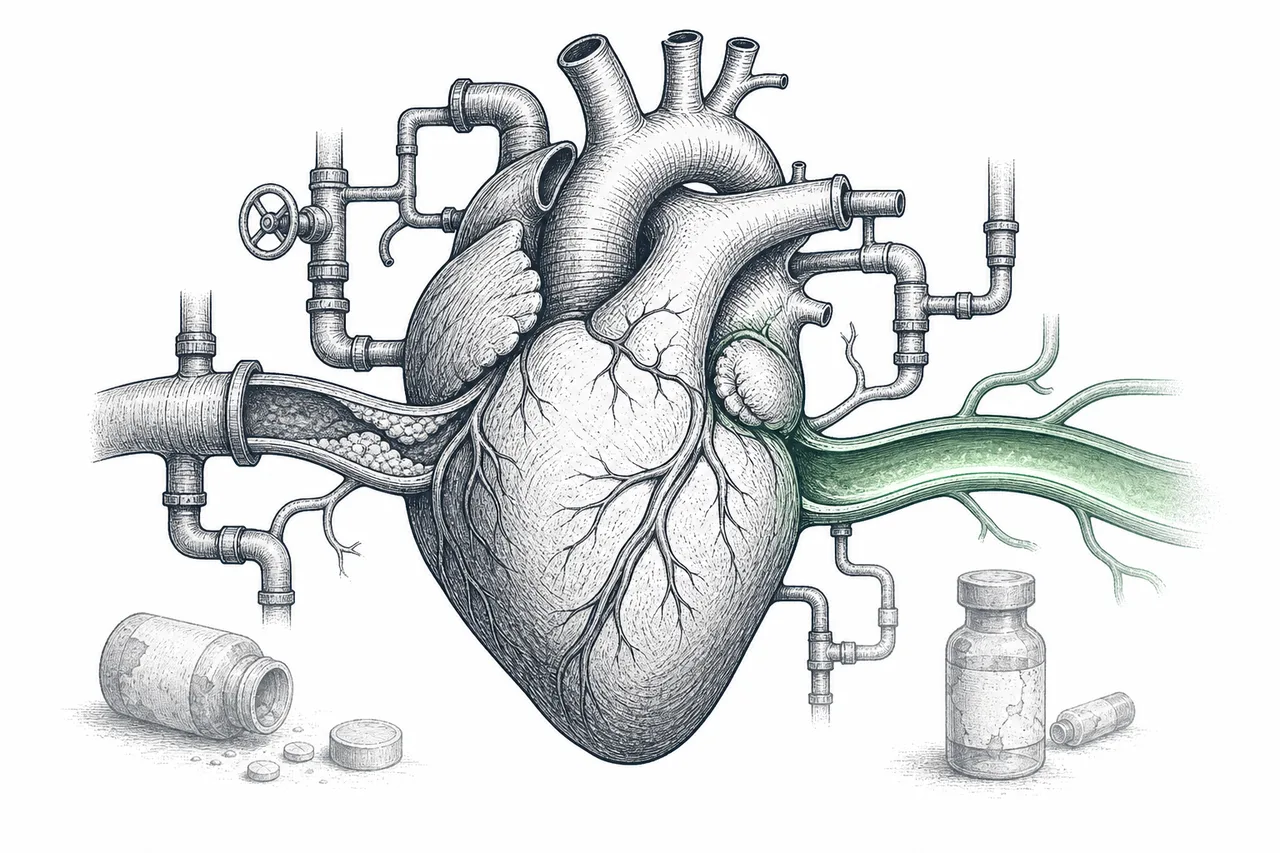
家の水道を思い浮かべてください——パイプが詰まったり、ポンプが弱ってきたりすると、家じゅうが使えなくなります。私たちの体も同じで、心臓が「ポンプ」、血管が「パイプ」です。Cardiovascular & Heart-Failure Therapeuticsと呼ばれる薬のグループは、その両方の面倒を見る薬——パイプを詰まらせず、疲れて弱ったポンプをもう一度動けるようにします。
もっと細かく言うと、これは正反対の二つの大きな課題に分かれます。一つめは「パイプの詰まりを防ぐ」——血管の壁にこびりついて、やがて狭くなったり破れたりして心臓発作や脳卒中を起こす悪玉コレステロール(LDL)を下げること。二つめは「疲れたポンプを支える」——心臓の筋肉が弱り、体に十分な血液を送れなくなる心不全(heart failure)を治療することです。
心臓が「止まる」という意味ではなく、心臓が体の必要に対して十分な血液を送り出せない状態のこと——まだ回ってはいるけれど力が落ちたポンプのようなものです。患者は息切れしやすく、むくみが出て、何度も入院することになります。これは医療資源を膨大に食う慢性疾患で、そして「新世代」の薬がいちばん大きな価値を生んでいる場所でもあるんです。
これはメガトレンドBiotech & Genomic Medicineの下にあるサブテーマの一つですが、Cardiovascularは抗がん剤や希少疾患薬といった兄弟分とは、はっきり違う性格を持っています——ここは「大きいけれど年老いた」市場。主役級の薬の多くがすでに安いジェネリックになってしまい、本当のイノベーションの価値は、ごく少数の新しい仕組みに集中しています。それこそが、これから語っていく物語の核心です。
02なぜ重要なのか — 世界第1位の病気
いちばん重い数字から始めましょう:心臓と血管の病気は人類の死因の第1位です。世界保健機関(WHO)は、この病気が年間およそ1,790万人の命を奪っていると見積もっています——あらゆる種類のがんを合わせたよりも多く、どんな感染症よりも多い。これはもう、豊かな国の高齢者だけの病気ではありません。ライフスタイルの変化とともに、世界じゅうへ広がっています。
この巨大な患者層のおかげで、この薬の市場も大きくなっています——2025年でおよそ1,560億ドル、2034年には2,150億ドルほどに伸びると見られています。ただ、よく見ると成長率は意外なほど遅く、年わずか約3.5%にすぎません。
なぜ「世界第1位」の市場がこれほど伸びないのか? 答えはひと言——genericization、つまりジェネリック化です。この分野の大黒柱だったコレステロールを下げるスタチン(statin)——いちばん有名なのはatorvastatin(旧ブランド名Lipitor。かつて史上最も売れた薬でした)——は、とっくに特許が切れています。いまや価格は一錠あたり数円まで落ちました。患者と医療制度にとっては素晴らしいことですが、製薬会社にとっては「価値がまるごと蒸発した」という意味なんです。
ここがこの記事の鍵です:心臓薬の市場の大半は、もう安いコモディティになってしまった。だから本当の価値と競争は「市場全体」にではなく、まだ特許があって高い値段をつけられるごく少数の新しい仕組みに集中しています——そして、新しいお金が流れ込んでいるのもまさにそこです。
03薬はどう効くのか
この話の核心は、二段の「はしご」です。第一段はLDLを下げること、つまり血中の悪玉コレステロールを下げること。低く下げれば下げるほど血管の脂肪の塊は減り、心臓発作の確率も下がります。業界はこの原則を「lower is better(低いほど良い)」と短く呼びます——そして薬の進化のすべては、「より便利な方法で、もっと低く下げ続ける」ことなんです。
このはしごを一段ずつたどってみましょう。各段が、より進んだ薬の時代にあたります:
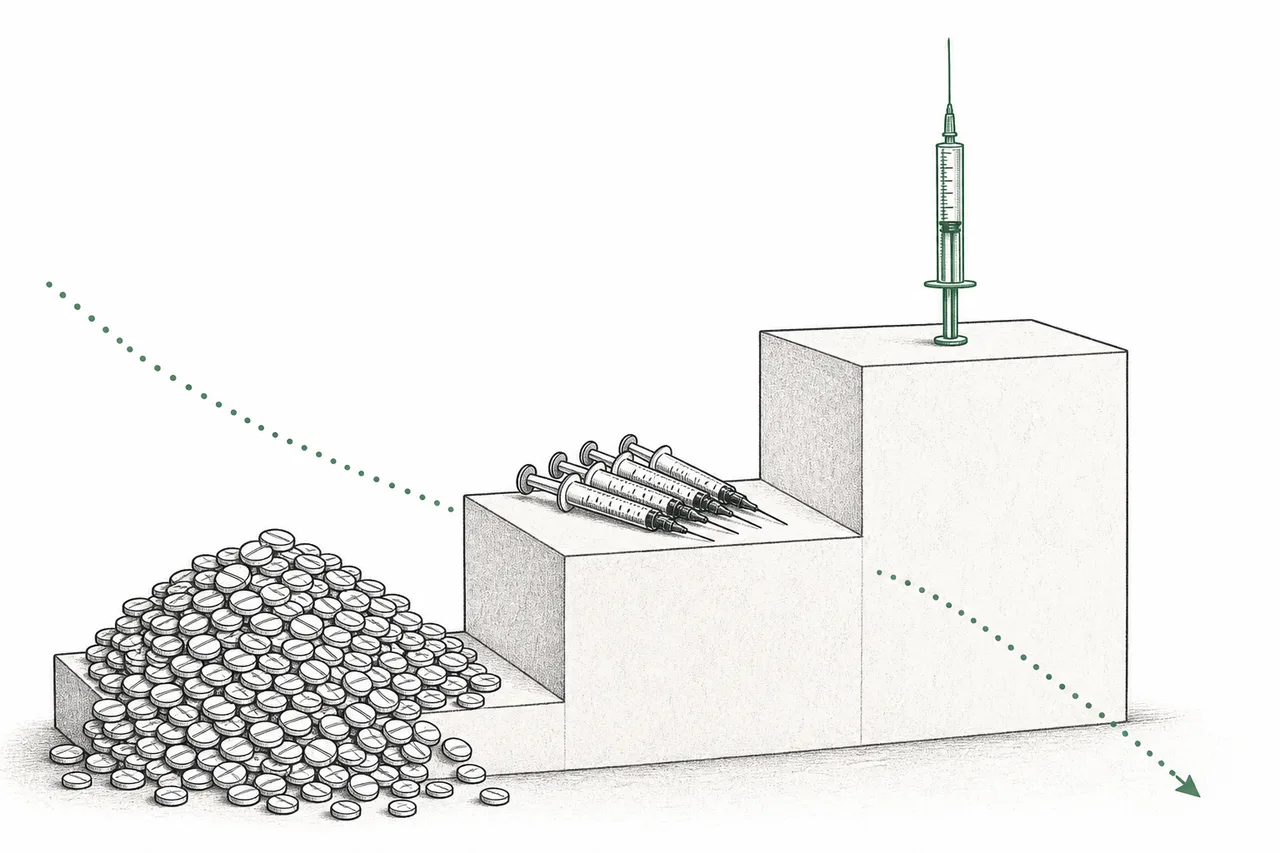
第一段はスタチン——肝臓でのコレステロール生産を抑える、毎日飲む薬です。とても安いけれど弱点もあります:人によっては下がり方が足りず、しかも毎日飲む薬は「飲み忘れ」がち。第二段はPCSK9 inhibitor、LDLをずっと深く下げられる新世代の注射ですが、2週間ごとに打つ必要があります。
体内のタンパク質で、肝臓がLDLを血液から取り込むために使う「受容体を壊す」役目をしています。簡単に言うと、PCSK9があると肝臓は悪玉コレステロールを掃除しにくくなる。だから新世代の薬は「PCSK9をブロックする」ように設計されました——PCSK9が止められると肝臓はLDLをもっと取り込めるようになり、血中のコレステロールが急降下します。これはRepatha(抗体の注射)にもinclisiran(RNAiの注射)にも使われている、同じ仕組みなんです。
第三段は、この時代の主役——inclisiran(商品名Leqvio)です。これはPCSK9というタンパク質を直接ブロックするのではなく、大もとのスイッチを切ってしまう——PCSK9を作る設計図であるmRNAを、そもそもの段階で止めるんです。この技術はRNA interference(RNAi)と呼ばれます。その魔法は「持ちの良さ」にあります——年たった2回打つだけで、一年じゅうコレステロールを抑えられる。毎日の錠剤や隔週の注射と比べて、慢性疾患の最大の問題をまさに正面から解決します:患者が毎日薬を飲むことを覚えていなくていいんです。
いっぽう心不全の側はまったく別の仕組みです——血管の塊をこすり落とすのではなく、弱った心臓の「負担を軽くする」のを助けます。Entrestoのような薬は血管を広げ、心臓が送り出さなければならない水分を減らし、疲れたポンプの仕事を軽くします。おかげで患者は入院が減り、より長く生きられるようになります。
04Biotechの中でどこにあるのか
CardiovascularはBiotech & Genomic Medicineのなかでも最も古い分野の一つです——けれど面白いのは、いまそれが同じ系列のほかの分野と切り離せないほど強く結びつき直していること。そこから業界の新しい力が生まれているんです。
- RNA Therapeuticsに直接頼っている: inclisiranはまるごとRNAiの薬で、この技術の先駆者Alnylamが設計し、その後Novartisが買収して販売しています。いちばん進んだコレステロール薬が、実は「RNAトレンドの子ども」だと言えるんです。RNA分野の革命が、そのまま心臓薬を直接作り変えに来ています
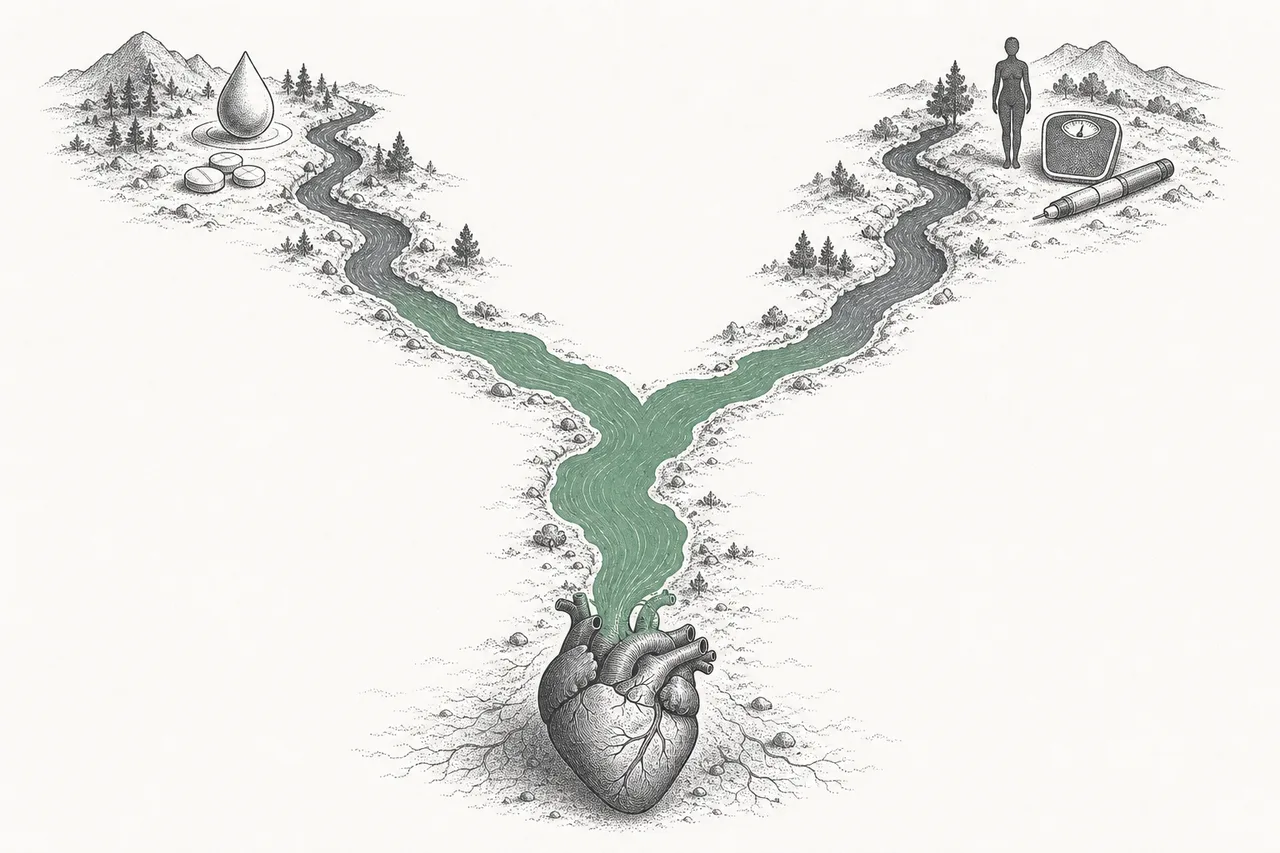
- Metabolic, Diabetes & Obesityと大きく重なる: これがいちばん大きな合流点です。SGLT2系の糖尿病薬と、GLP-1系の減量薬が、どちらも「心臓のイベントを減らす」と証明されました。「糖尿病薬」「減量薬」「心臓薬」の境い目は消えつつあります——私たちは全身をまとめて治すcardiometabolicの薬の時代に入ろうとしています
- 高齢化社会と長寿に関わる: 人が長生きするほど、心臓はより長く働かなければなりません。心不全も、心臓にタンパク質がたまる病気(ATTR-CM)も、どちらも年齢が上がるほど増える病気です。だから患者層は、世界の高齢化とともに広がっていきます
05いま、どこまで来たのか
この時期をひと言で表すなら、「再起動」でしょう。スタチンがジェネリックになって長く静かだったあと、いま新しい「主力兵器」がいくつも同時に現れていて、しかも面白いことに、それは複数の方向からやって来ています。
主力1 — コレステロールを下げる注射が、実力を証明しつつある Novartisのinclisiran(Leqvio)は2025年に売上が12億ドルを突破し、前年比57%増で、れっきとしたblockbusterになりました。抗体側のライバルであるAmgenのRepathaも加速中で——2025年第3四半期は40%増。さらに最新の臨床試験VESALIUS-CVで、初めての心臓発作のリスクを25%下げられると示し、まだ「一度も」心臓病になっていない人への使用にも道を開きました。これまでよりずっと大きな市場です。
主力2 — 減量薬との合流 これはこの10年で最大の話です。臨床試験SELECT(被験者17,604人)は、semaglutide(Novo NordiskのWegovy)が、糖尿病ではない肥満の人で、重い心臓イベント(心臓発作/脳卒中/死亡)を20%減らすと証明しました——重要なのは、体重があまり落ちなくても効いたという点。つまり減量薬は、それ自体が「心臓の薬」になりつつあるんです。
主力3 — 糖尿病から渡ってきた心臓薬 Farxiga(AstraZeneca)やJardiance(Boehringer/Lilly)といったSGLT2系の薬は、もとは糖尿病薬でした。けれど臨床試験DAPA-HF、EMPEROR、DELIVERが、患者が糖尿病かどうかに関わらず、心不全による入院と死亡を減らせると示しました。いまではもう、心不全治療の標準薬になっています。
transthyretin(TTR)というタンパク質が異常に折りたたまれ、心臓の筋肉に「塊」としてたまっていく病気です。心臓が硬くなって血を送り出せなくなります。高齢者の病気で、これまで見過ごされてきましたが、いまや最も熱い分野の一つになりました——TTRをつかんで折りたたみ異常を防ぐ「stabilizer」という薬が登場し、病気の進行を遅らせられるからです。しかも患者はほかに選択肢がないので、高くても払ってくれます。
このATTR-CMの分野こそ、小さな会社が本当に巨人に挑めている場所です。Pfizerがtafamidis(Vyndaqel/Vyndamax)で市場を握り、2025年に63億ドルを売り上げ、シェア約75%を占めています。けれどBridgeBioが新薬Attruby(acoramidis)で参入してきました——予想を超える好スタートで、初年度に3億6,200万ドル、処方箋は8,000近く。「TTRをほぼ完全に(≥90%)安定させる」という売りで攻めています。これはこの記事全体のテーマそのものの好例です——莫大な価値が、ごく少数の「新しい仕組み」に集中している、ということなんです。
06これからの展開
いちばんはっきりした方向は「注射を減らし、もっと予防する」です。inclisiranが年2回の注射でコレステロールを抑えられるなら、次の問いは——「一回打って終わり」は? というもの。PCSK9遺伝子を一度で永久にオフにするgene editingの技術を開発中の研究もあります。もし成功すれば、心臓病の予防は「一生治療し続ける」ものから「一度で片づける」ものへ変わります——Gene & Cell Editingのトレンドと直結します。
第二の方向は心臓と代謝の合流が、さらに深まることです。もっと体重を落とせて、心不全そのものを直接(おまけの効果ではなく)対象に試験している新世代のGLP-1薬が、心臓治療の大黒柱になろうとしています。「糖尿病の医者」と「心臓の医者」という分け方そのものを、まるごと考え直さなければならなくなるかもしれません。
そして第三の方向はこれまで見過ごされてきた専門領域です。ATTR-CMや肥大型心筋症(HCM)のような病気に、もっと多くのプレーヤーが入ってきます。CytokineticsのaficamtenやBridgeBioのacoramidisが、こうした市場が本当に儲かると証明したからです。ほかの会社も続き、患者の選択肢は増え、長い目で見れば価格も少しずつ下がっていくでしょう。
07課題とリスク
この話には、正直に言っておくべき面があります。そしてそれは、心臓市場の本質に埋め込まれた構造的なリスクなんです。
第一のリスクはつねに付きまとうgenericizationの影です。史上いちばん売れた心臓薬は、どれも最後は安いジェネリックに行き着きました。スタチンがそうでしたし、つい最近ではEntrestoも2025年7月に米国での主要特許が切れ、ジェネリックが続々と市場に入り始めています。今日のすべての旗艦薬は、明日の安いジェネリックです——だから価値はつねに作り直し続けなければならず、休む暇がないんです。
第二のリスクはGLP-1という諸刃の剣です。一方ではそれは巨大な追い風——心臓発作を本当に減らす減量薬が、心臓市場をさらに大きく広げます。けれどもう一方で、もし一つの薬(たとえばsemaglutide)が体重も糖尿病もそして心臓も同時に片づけてしまえるなら、それは一部の心臓専門薬の必要性を「飲み込んで」しまうかもしれません。すでに減量薬を飲んでいる患者は、追加の薬を欲しがらないかもしれない——これはまだ誰にも答えのわからない不確実性です。
第三のリスクは価格とアクセスの問題です。新しい仕組みの薬はとても高い——tafamidisは年およそ22万5,000ドルします。心臓病の患者層が世界で数億人もいるとなれば、保険制度や政府は当然、価格に強い圧力をかけます。良いけれど高すぎる薬は、ごく一部の人にしか届かず、多くの国で価格統制の対象になるリスクもあります。
ひと言でまとめると:心臓病は人間の健康にとって最大の敵で、安い薬が市場を支配して長く静かだったあと、いままた——RNA、減量薬、新世代の専門薬に押されて——イノベーションの戦場に戻ってきています。「価値は市場全体ではなく、新しい仕組みに集中する」と理解することが、このトレンドを見抜く鍵なんです。