メガトレンド · Critical Materials
かつてバッテリーの心臓だった金属が、急に「使いたくない」と言われ始めた
ニッケルとコバルトは、EVを遠くまで走らせる相棒です——バッテリー一個により多くのエネルギーを詰め込めるから。でも今、この二人組は二方向から同時に締め付けられています:両方の金属を使わない、より安い新型バッテリーの登場と、世界の供給がごく少数の国——インドネシア(ニッケル)とコンゴ(コバルト)——に集中していること。これは、自動車革命と地政学ゲームの両方のど真ん中にある金属の物語です。
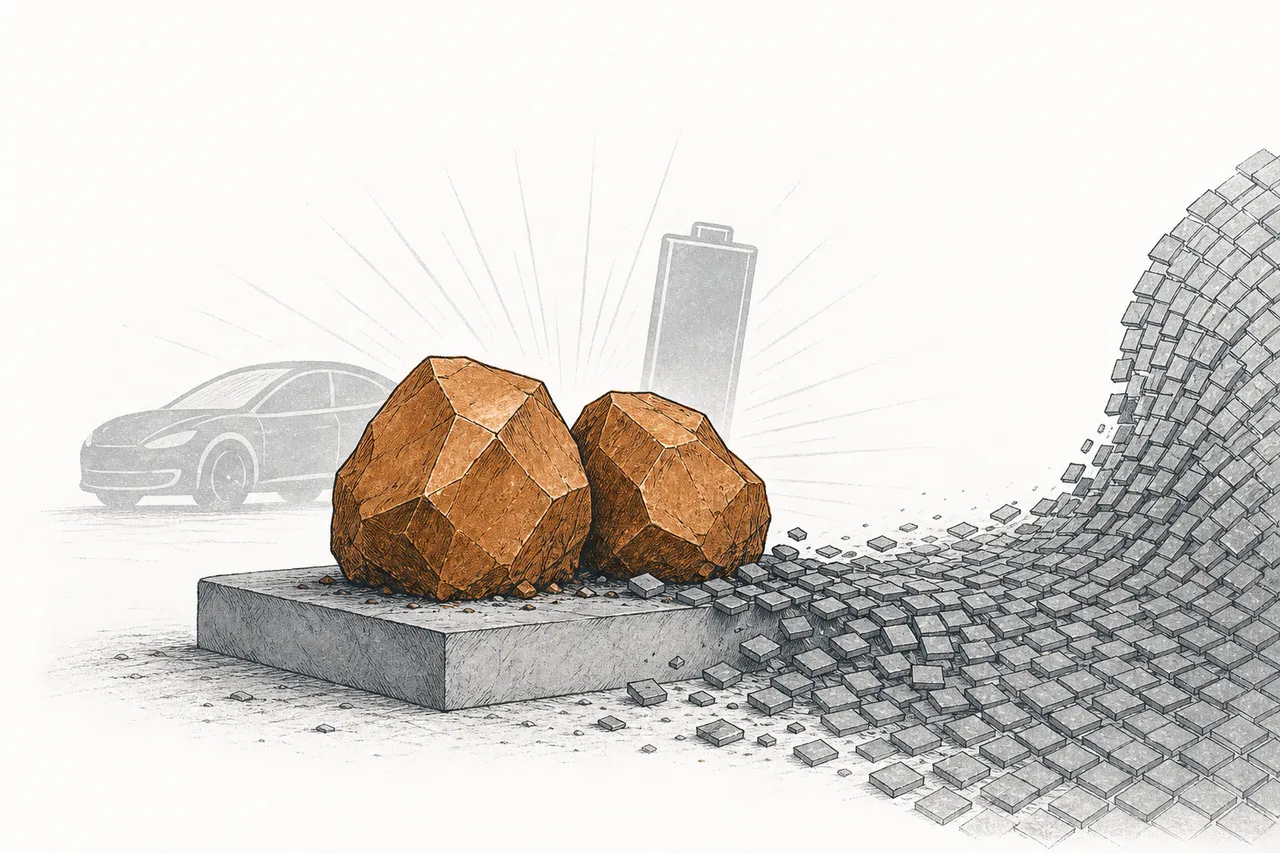
01これは何?(バッテリーの相棒金属)
「遠くまで走る」EVの話をするとき、その裏ではペアで働く二つの金属がいます:ニッケル(nickel)とコバルト(cobalt)。どちらもNMCと呼ばれるあるタイプのリチウムイオン電池の「正極」に入ります——そして、同じ大きさのバッテリーがより多くのエネルギーを蓄えられ、クルマがより遠くまで走れる理由が、この二つなんです。
それぞれ役割は違います。ニッケルは「エネルギー密度(energy density)」を詰め込む担当——ニッケルを多く入れるほど、バッテリーは多くの電気を蓄え、クルマはより遠くまで走ります(NMC 811のようなプレミアム品は正極の80%がニッケル)。いっぽうコバルトは「安定剤」のような存在で、正極の構造が崩れないよう支え、配合は少なめでもバッテリーをより安全で長持ちにします。
Cathode(正極)は、バッテリーがどれだけエネルギーを蓄えられるかを決める心臓部 · NMC = Nickel-Manganese-Cobalt(ニッケル・マンガン・コバルト)で、欧米・韓国勢のEVで最も普及している正極の配合 · NCA = Nickel-Cobalt-Aluminium、Teslaがかつて多用した近い配合——どちらも「ニッケルとコバルトに頼る」のが基本で、まったく使わないLFPとは対照的です。
バッテリー以外にも、ニッケルはステンレス鋼(stainless steel)の主原料です——実のところ今日では、ステンレスこそニッケル最大の用途で、需要全体の約68%を占めます。バッテリーは「最も伸びが速い」部分ではあっても、まだ最大ではないんです。いっぽうコバルトは、バッテリーが主な需要源になっています。
メガトレンドの地図では、このnodeはCritical Materials & Supply Chainの下にあります——「これが欠けると、一つの時代の技術がまるごとつまずく」重要原材料のグループです。ニッケルとコバルトの話は、なぜ「誰が技術を持つか」と同じくらい「誰が鉱物を握るか」が大事なのか、その格好の例なんです。
02なぜ大事なのか——そしてなぜ挑戦されているのか
何十年ものあいだ、ニッケルとコバルトは「EV時代の金(ゴールド)」と見られてきました——世界が電気自動車に移るほど、この金属ペアの需要も跳ね上がる、と。バッテリー向けニッケル需要は2030年までに3倍に増えると見られ、150万トン超に達し、世界のニッケル全体では年間およそ550万トンに届くと予想されました。当時の物語はシンプルでした:希少なものに需要が伸び、価格が上がる。
ところが、二方向から同時に「ゲームをひっくり返す」ことが起きました。
需要側: LFP(リチウム・鉄・リン酸)という、ニッケルもコバルトもまったく使わない新型バッテリーが、約30〜40%安くて長持ちなことから、急速にシェアを奪い始めました。2025年、LFPは史上初めてニッケル系バッテリーを追い抜き——世界で搭載されたEVバッテリーの55%超を占めました(2020年には10%未満でした)。中国ではさらに極端で、2025年に売れたEVの80%超がLFPです。
供給(supply)側: ニッケルもコバルトも、驚くほど生産が集中しています——ニッケルはインドネシアから、コバルトはコンゴ民主共和国(DRC)から。この集中のせいで、ごく少数の政府の判断ひとつで価格が大きく振れます——そしてそれこそが、2024〜2026年の市場を支配した二つの物語で、これから順に見ていきます。
03どう動くのか:NMC 対 LFP
なぜこの金属ペアが「大事」であると同時に「挑戦されている」のかを理解するには、まず二つのバッテリー配合の「戦い」を押さえる必要があります。ここが、ニッケルとコバルトの運命を決める戦場だからです。
一方はNMC(とNCA)——ニッケルとコバルトを入れる配合です。強みはエネルギーをより高密度に蓄えられること。同じ大きさのバッテリーでクルマがより遠くまで走れるので、プレミアム車や寒冷地市場に向きます(LFPは寒いと性能が落ちる)。もう一方はLFP——鉄とリン酸を代わりに使う配合です。強みは安くて、長持ちで、安全なこと。ただしエネルギーは少なめで、同じ重さならクルマの航続距離は短くなります。
だから市場の論理が変わりました。EVが「プレミアム品」ではなく「マス市場向け(安さが主役)」になり始めると、多くのメーカーがコストを抑えるためにLFPを選びます——1台がNMCからLFPに変わるたびに、ニッケルとコバルトの需要がひと塊ぶん消えます。投資家がこれを「demand destruction(需要破壊)」と呼びます——景気で需要が縮むのではなく、競合技術に置き換えられて縮むんです。
04エコシステムの中でのつながり
ニッケルとコバルトはバッテリーのサプライチェーンの「上流」です。だから、同じメガトレンド内の兄弟分とも、下流のトレンドとも直接つながっています:
- バッテリーセル(Battery Cells)とバッテリー部材(Battery Components & Materials)に供給: 両金属は「precursor(前駆体)」や正極材に加工され、バッテリーセルになります——需要の運命を決める本当の顧客です。
- リチウム(Lithium)と競合/補完: リチウムはあらゆる配合(NMCもLFPも)に入りますが、NMCは「リチウム+ニッケル+コバルト」が必要なのに対し、LFPは「リチウム+鉄」だけ。LFPの台頭はリチウムには追い風でも、ニッケル/コバルトには逆風です。
- バッテリーリサイクル(Battery Recycling)に押される: 古いNMCバッテリーをリサイクルすると、ニッケルとコバルトが回収されて再利用されます。長期的には、これが新規採掘の需要を減らす「都市鉱山」になります——とくに高価でリサイクルが見合うコバルトで。
- Electrification & Mobilityに駆動される: EVの販売台数こそ需要の最大の変数——でも「EVが増える」はもはや「ニッケル/コバルトが増える」を意味しません。新車がNMC配合かLFP配合か次第だからです。
05今どこまで来たか + 誰がプレーヤーか
2024〜2026年は、この金属ペアにとって最もドラマチックな時期でした。そして、ニッケルとコバルトの物語は驚くほど正反対の方向に進みました。
ニッケル:インドネシアが価格を崩した
ニッケルの物語は、インドネシアの物語です。わずか数年で、インドネシアは(多くが中国資本に支えられた)ニッケル製錬所を膨大に建て、2024年には世界の採掘ニッケルの56%超を生産するまでになりました。結果、供給が市場にあふれ、ニッケル価格は1トンあたり約$15,000まで急落——4年余りで最安値です。
この価格崩壊が、西側のニッケル鉱山を立ち行かなくさせました。最も有名な例が、鉱業大手BHPで、オーストラリアのNickel West鉱山を「休止」する決断をしました(care & maintenance入り)。年間およそ90,000トンの生産能力を市場から引き上げた格好です——供給が低コストのごく少数の生産者に集中すると、高コストのプレーヤーはゲームから締め出される、という明快な縮図です。
コバルト:コンゴが蛇口を開け閉め
コバルトの物語はその逆です——供給があふれるのではなく、供給を絞る話でした。世界のコバルトの約70〜75%はDRC一国から来ます。そして2025年2月、DRC政府は下がりきった価格を立て直すためコバルトの輸出を禁止しました。結果、コバルト価格は1トン約$21,500から$56,000超へ急騰(年間で+67%)。その後DRCは2025年10月に「割当(クォータ)」制へ切り替えました(2026年の輸出上限は約96,000トン)。
コバルトには、ニッケルにはない厄介な点があります。それが倫理面の問題です。DRCのコバルトの一部は「手掘り(artisanal mining)」——非公式な人力採掘——から来ており、危険な労働環境や児童労働の報告があります。そのため西側の自動車/バッテリーメーカーは、配合の「コバルトを減らす」努力と、調達元の確認の強化を進めています。
面白いのは、コバルトの首位が入れ替わったこと——中国企業のCMOC(China Molybdenum)が2024年に114,000トンを生産し、西側のGlencoreを抜いて世界1位になりました(シェアは1年で24%から約41%へ急伸)。DRCのTenke FungurumeとKisanfuの鉱山によるものです。いっぽうGlencore(約36,000トン)は、依然として中国勢以外で最大の生産者です。
だから全体像ははっきりしています:ニッケル/コバルト市場は株式市場にいる一社で動くわけではなく、インドネシアとDRCの政策、それに中国資本の生産者群と多国籍鉱山によって決まります——この地理的な集中こそ、市場の主要な事実であって、些細な話ではありません。
06これからの展開
第一の方向は、まだ終わらない「バッテリー化学の戦争」です。LFPはマス市場と中国を握り続けますが、高ニッケルのNMCは長距離車・プレミアム車・寒冷地市場に残ります。ニッケル需要は全体としては依然伸びると見られます(かつて夢見たより遅いだけ)。ステンレスがなお大きな土台で、バッテリーも増えているからです。いっぽうコバルトはより脆弱です。配合の中で継続的に「比率を下げられ」、LFPに直接置き換えられているからです。
第二の方向は、集中から供給を奪い返す動きです。西側は、法律(たとえば米国のEV税額控除の調達条件)や新規鉱山への投資を通じて、中国とDRCに頼らないニッケル/コバルトのサプライチェーンを作ろうとしています——でも、インドネシアのコストが最も低いままである限り、競争は非常に難しいんです。
第三の方向は、少しずつ新たな供給源になっていくリサイクルです。最初のNMCバッテリーがこの10年の終わり頃に寿命を迎え始めると、リサイクルされたニッケルとコバルトは、より清潔で工場に近い「都市鉱山」になります——地球には良いことですが、新規採掘の鉱物価格にはもう一つの圧力です。
07課題とリスク
この金属ペアの魅力は、市場構造に深く埋め込まれたリスクと表裏一体です。
第一のリスクは、LFPによる「demand destruction」です。これは机上のリスクではありません——すでに起きていて、今も進行中です。LFPがシェアを伸ばすたびに、ニッケル(とくにコバルト)の需要は削られていきます。問われているのは「EVは伸びるか」ではなく、「伸びるそのEVが、この金属ペアをどれだけ必要とし続けるか」なんです。
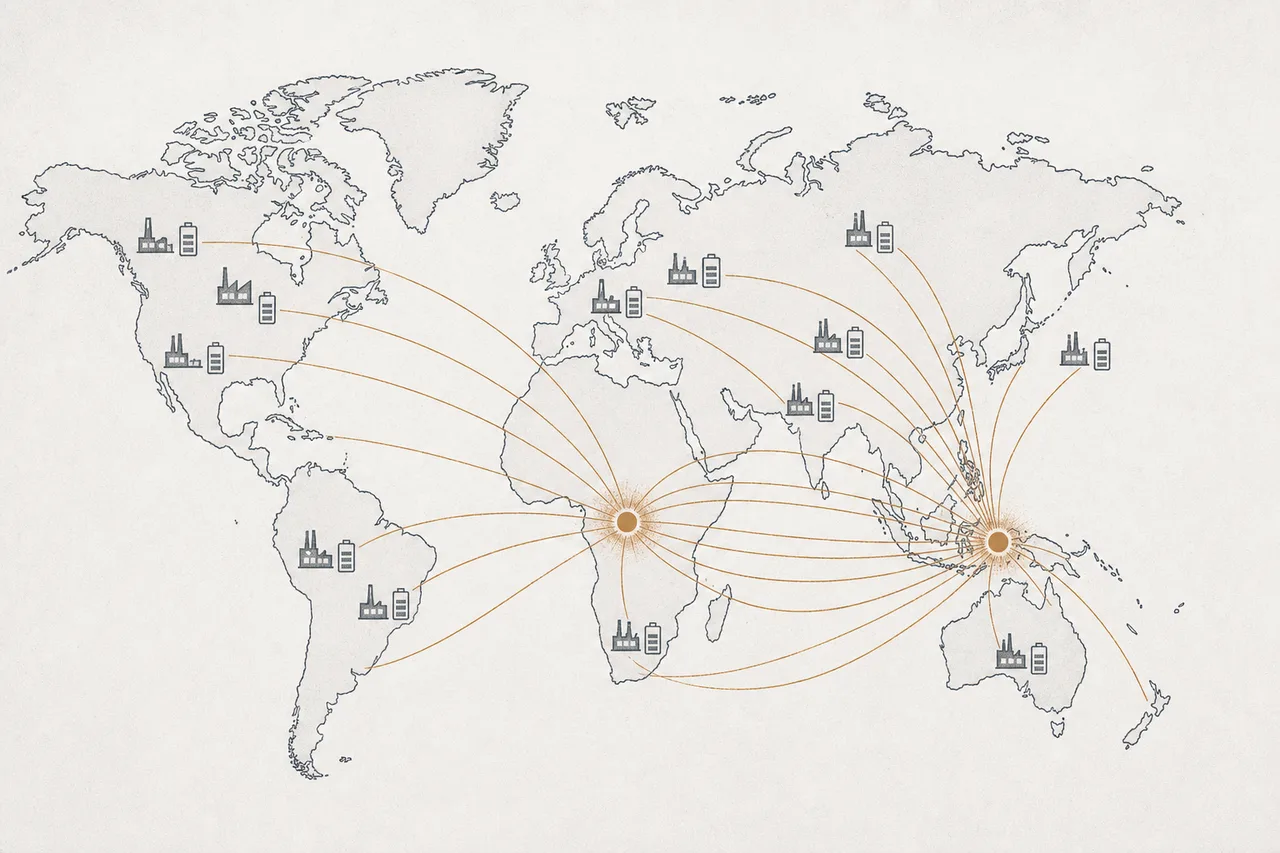
第二のリスクは、地政学的な集中です。ニッケルの半分超がインドネシアから、コバルトの約70%がDRC(その加工の多くを中国資本が握る)から来るとき、ごく少数の政府の判断——輸出禁止、割当設定、増税——だけで、世界の価格が一夜にして振れます。これは「リスクが財務諸表ではなく、世界地図の上にある」商品なんです。
第三のリスクは、荒っぽい価格サイクルです。これは正真正銘のコモディティビジネス——価格は数年で最高値から最安値まで振れます(ニッケルは供給過剰で崩れ、コバルトは輸出禁止令で跳ねた)。高コストの生産者は安値で消え、需要が戻ると品不足になる。だからこのグループへの投資は、EVトレンドだけを見るより、「誰が最も低コストの生産者か」「サイクルのどこにいるか」を見ることが大事なんです。
短くまとめると:ニッケルとコバルトは、かつてEV時代の「確実な未来」と見られた金属が、急に競合技術(LFP)と供給の集中の両方に同時にぶつかった物語です。この金属ペアを理解しきることは、なぜ「原材料」がまっすぐな賭けではないのかを理解すること——その価値は、世界がEVをどれだけ欲しがるかと同じくらい、それを使う技術と、世界地図に左右されるからです。