メガトレンド · 重要原材料
80%も暴落したばかりの「白い金(ホワイトゴールド)」
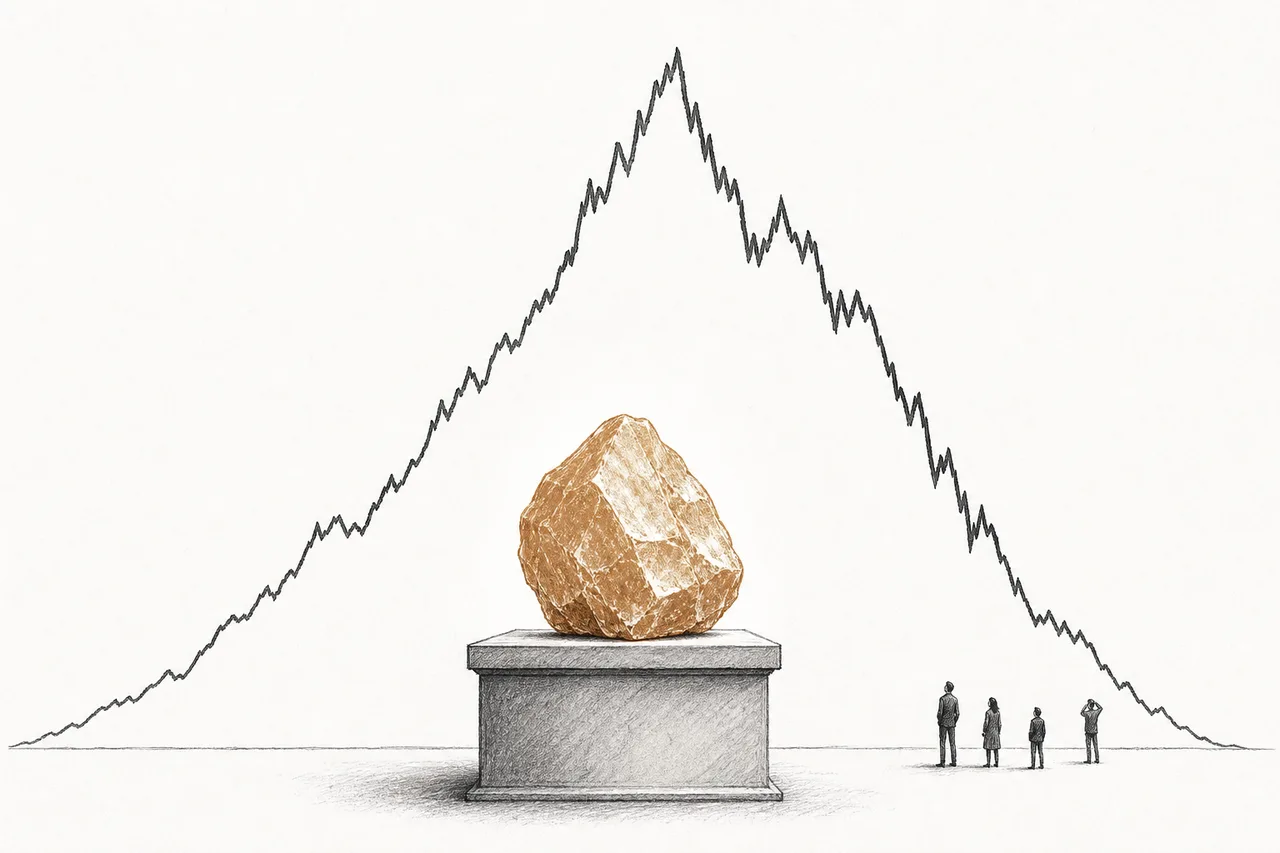
リチウムは、世界中のバッテリーに欠かせない金属です——EV一台で数十キロも使い、大規模に代わりになるものが存在しないので、人は「白い金」と呼んできました。でも本当の物語は、極端なまでに荒い価格サイクルにあります:2022年にほぼ10倍へ急騰したあと、80%超も急落。大手は数千億円規模の赤字を出し、鉱山を閉じ、人員を削減しました——そして2026年にふたたび反発します。しかもその裏側では、たった一つの国が、いちばん重要な工程を握っているのです。
01リチウムって何?
ポケットのスマホを取り出してみてください。中にはバッテリーがあって、その心臓部にあるのが、宇宙で3番目に軽い元素——リチウムです。とても軽く、重さあたりに蓄えられるエネルギーが大きく、しかも「電子を手放したがる」性質が強い。この3つがそろっているおかげで、リチウムは世界のほぼすべての充電式バッテリーに欠かせない原料になりました。スマホ、ノートパソコンから、EV、そして工場まるごと分の蓄電池まで、すべてです。
このnodeはメガトレンド Critical Materials & Supply Chain(重要原材料とサプライチェーン)の下にあります。未来の技術が欠かせない「上流の原材料」を扱う分野です。リチウムはこのグループでいちばん有名な存在。なぜなら、この時代の最大のテーマ——クリーンエネルギーへの移行とEV——に直結しているからです。
ただ、投資の世界で「リチウム」と言うとき、それは研究室で見るあのピカピカの金属のことではありません。実際に売買されているのは バッテリーグレードのリチウム化合物——おもに 炭酸リチウム と 水酸化リチウム、つまりバッテリーの電極に使えるほど高純度に精製された白い粉です。ここがこのレッスンを通してずっと出てくる肝心な点:「鉱石を掘り出すこと」と「使えるレベルまで精製すること」はまったく別の話——そして本当の力は、後者の工程にあるのです。
リチウムはいろいろな形(炭酸塩、水酸化物、原鉱)で売買されるので、業界ではすべてを共通の単位 LCE——「炭酸リチウム換算」——に換算します。「需要370万トンLCE」といった数字を見たら、それはリチウム全体を一つの単位にそろえて、比べられるようにした量だと理解してください。
02なぜ世界にとって重要なのか
理由は単純です:石油から脱却するなら、世界は膨大なリチウムを必要とします。EV一台で使うリチウムはおよそ8〜10キロ(LCE換算)。しかも大量生産のレベルで、これと同じ役割を果たせる元素はまだほかにありません。つまりリチウムは、エネルギー移行全体の 物理的なボトルネック なんです。
需要の数字を見ると話がよく分かります:世界のリチウム需要は2025年でおよそ 180万トンLCE、2030年には 370万トン ほどへ伸びると見られています——5年でおよそ2倍、年平均で約15%の成長です。最大の牽引役はEVのバッテリー(バッテリー需要は2024年の約840 GWhから2030年には約2,600 GWhへ)。さらに新しい主役が 蓄電(energy storage)——送電網向けのバッテリーで、これはEVよりもさらに速く伸びています。
多くの国がリチウムを「戦略鉱物」と呼ぶのは、こういう理由からです。そして価格が極端まで吊り上げられたのも——みんなが「足りなくなる」のを恐れたからでした。でも、このあと数章で見ていくように、その恐れはむしろ驚くほど逆の結果を招くことになります。
03どこから来るのか — 真逆の二つの採り方
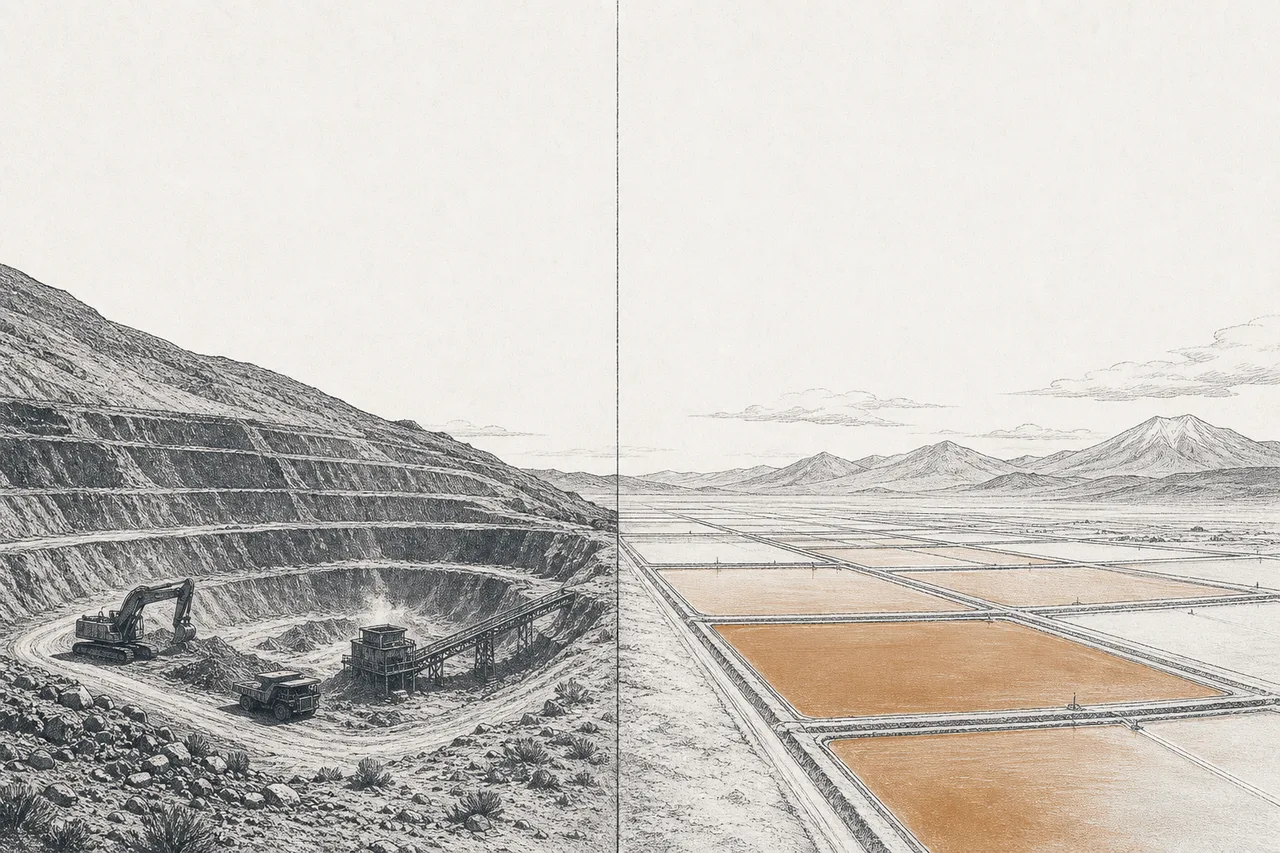
世界がリチウムを手にする方法は、おもに二つ。しかもほとんど正反対です——片方は速くて荒く、もう片方は遅くて安い。この違いを理解することが、なぜ価格がこれほど激しく振れるのか、なぜ一部の国が有利なのかを読み解く鍵になります。
方法1 — 硬岩鉱山(hard-rock / spodumene)。 これは spodumene というリチウム鉱物を含む岩を掘り出し、細かく砕いて、高温と薬品でリチウムを取り出すやり方です。強みは 建設が速く、増産もしやすいこと。この方法の王者がオーストラリアで、世界トップのリチウム採掘国です(2024年で約88,000トンを生産)。弱点は、エネルギーを多く使い、単位あたりのコストが高くなりがちなところ。
方法2 — 塩湖のかん水(brine)。 南米の乾いた高原の地下には、リチウムが溶け込んだ「かん水」があります。昔ながらのやり方は、このかん水を広い池にくみ上げて、太陽の熱で12〜24カ月かけて水を蒸発させ、リチウムが回収できるほど濃くなるのを待つというもの。強みは 単位あたりのコストが最も安いこと。太陽の光がタダだからです。でも弱点は、とにかく遅く、増産が難しく、広大な土地と大量の水が要ること。この一帯はまとめて、チリ・アルゼンチン・ボリビアの 「リチウム・トライアングル」(Lithium Triangle) と呼ばれます。
いま、ゲームを変えると期待される「方法3」が登場しつつあります——DLE(Direct Lithium Extraction)、つまりかん水から特殊なフィルターでリチウムを 直接 取り出す技術です。何年も太陽の蒸発を待つ代わりに、数時間から数日で済む。リチウムの回収量も多く、使う水も少ない。ただし今のところDLEは世界供給のおよそ10%にとどまり、すべての鉱床で本当に採算が取れるか、産業レベルでの実証はまだ十分ではありません。
04極端なまでに荒い価格サイクル
ここがリチウムの物語の核心であり、クリーンエネルギー時代でもっとも生々しい投資の教訓のひとつです。2021〜2022年、誰もが押し寄せるEVの波に対してリチウムが 足りなくなる と慌てました。その結果、価格は狂ったように吊り上げられます——中国の炭酸リチウム価格は2022年末に 1トンあたり約567,500元(およそ8万ドル)まで急騰し、通常水準のほぼ10倍に達しました。
高すぎる価格は、高価格がいつもやることをやりました——みんなを生産になだれ込ませたのです。新しい鉱山プロジェクトが世界中で次々と立ち上がり、世界の生産能力は 2020〜2024年で192% も増えました。ところが供給がいっせいにあふれ出る一方で、EV需要は期待ほど伸びず、結果として 2023年も2024年も供給過剰が15万トン超——そして価格は崩壊しました。
その振れ幅の数字には驚かされます:ピークの約567,500元から、価格は2024年9月にわずか 72,250元 まで急落——87% のダウンです。さらに2025年2月には北アジア向けの渡し値が 1トンあたり1万ドル を割り込み(9,550ドルまで下落)、2021年初め以来の安値をつけました。その後2026年第1四半期には、生産者が減産を始め投機も入ってきたことで、価格はおよそ 1トンあたり2.6万ドル へとほぼ倍に反発しています。
この底打ちの傷は深く、多くのプロジェクトが建設停止や延期に追い込まれ、高コストの鉱山は操業休止、そして大手企業は血を流しました——その様子は次のプレーヤーの章で見ていきます。でもその前に、価格よりもさらに強力な、もう一つの真実があります。
05いちばん重要な秘密:中国が「精製」を握る
リチウムの話になると、人はたいてい「いちばん鉱山を持っているのは誰か」に注目します——オーストラリア、チリ、中国。でもこれは思考の罠です。掘り出した原鉱は、まだ バッテリーには使えないから。バッテリーグレードに「精製」する工程をまず通る必要があり、まさにここで、一つの国がほぼ完全に力を握っているのです。
オーストラリアが世界で最も多くリチウムを掘っているのは事実ですが、その大半は原鉱のまま 中国で精製されます。中国はリチウムをバッテリーグレードの化学品へ精製・加工する工程を、世界のおよそ 65〜70% 握っているからです(2022年、世界で精製された70万トンLCEのうち、45万8,000トンが中国で精製されました)。これが本当の力です——岩を持っている者ではなく、岩を使えるものに変える者が力を持つ、ということ。
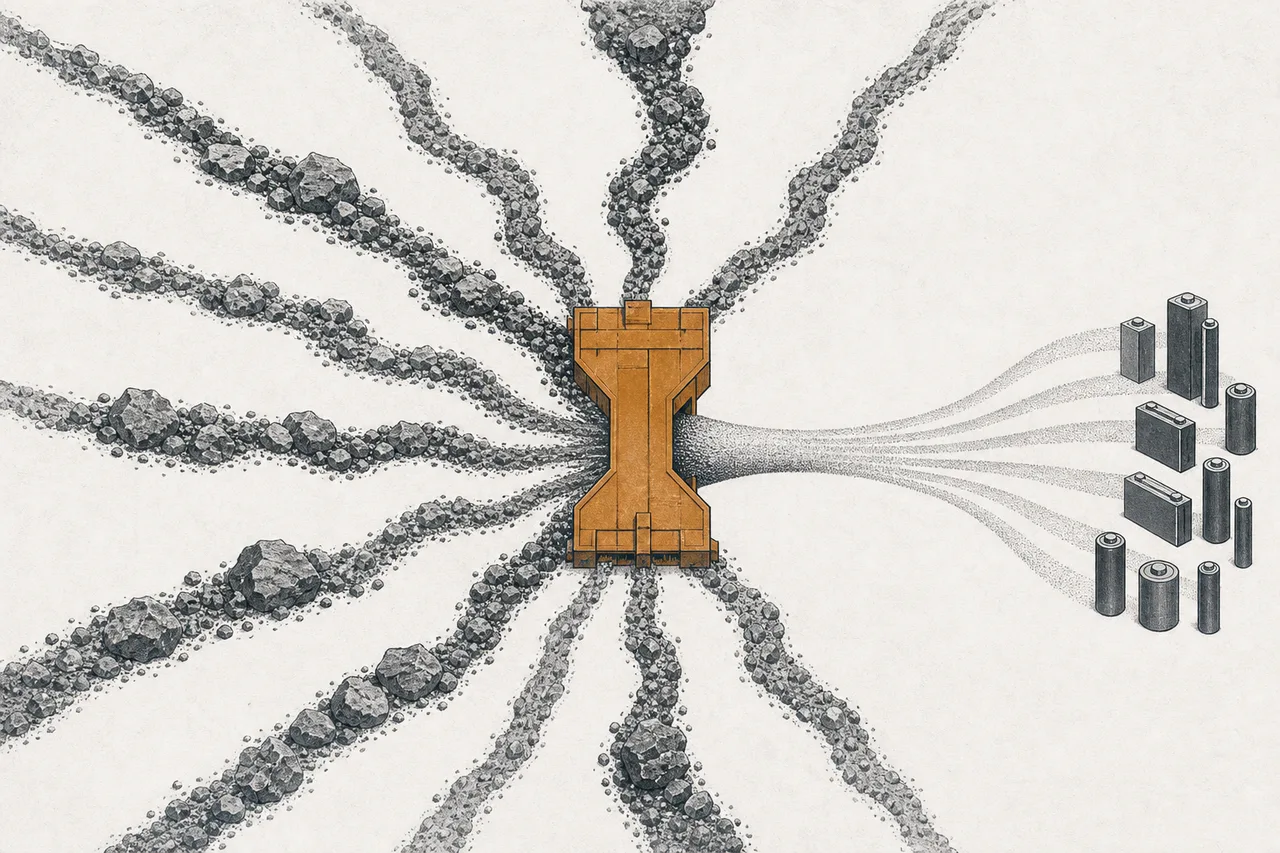
この力は、思っている以上に重要です。2025年には、中国の一部の精製装置メーカーが機械の海外輸出を制限し始め、米国や欧州のライバルが自前の精製所を建てるのを難しくしました。中国は加工工程を握っているからこそ、価格に影響を与え、変動を生み、西側のプロジェクトの投資判断を難しくできる。だからリチウムは単なる経済の話ではなく、国家レベルの サプライチェーンの安全保障 の話なんです。
06メガトレンドの中で何とつながるのか
リチウムは、いくつもの大きなトレンドに原材料を供給する「上流」です。鉱石から自動車まで、チェーンをたどってみましょう:
- バッテリーセル(Battery Cells)に直接供給: バッテリーグレードのリチウムは、バッテリー電極のおもな原料。リチウムがなければリチウムイオンセルもありません——ここが本当の最終顧客です
- バッテリー部材・材料(Battery Components & Materials)とつながる: リチウムは他の金属とともに正極(NMCやLFPなど)へ加工される——このnodeは鉱石とセルの「中間工程」です
- Critical Materialsの中の他のバッテリー金属と兄弟分: とくに 銅(Copper)。EV一台の配線にも、送電網全体にも使われます——どちらも「エネルギー移行の金属」です
- いつかは バッテリーリサイクル(Battery Recycling)に挑まれる: 初期のEVが寿命を迎えると、古いバッテリーの中のリチウムは取り出されて再利用される——新たな採掘の需要を長期的に減らしうる「都市鉱山」です
大きな絵で見ると、リチウムの需要はそれ自体から生まれるのではなく、もっと大きなトレンドから生まれます——エネルギー移行(Energy Transition) と 電動化・モビリティ(Electrification & Mobility) が需要を「引っ張り」、リチウムはそれを供給する側です。だから、EVの販売がほんの少し鈍るだけで、リチウム価格は大きく揺れる——チェーンのいちばん末端にあって、波がより大きく増幅されるからです(ブルウィップ効果と呼ばれる現象)。
最終需要(EVの販売)がほんの少し変化すると、その変動はチェーンを上流へさかのぼるほど「増幅」されていきます。リチウムのような原材料の層に届くころには、EVのちょっとしたつまずきが、大きな価格の振れに変わっている——これが、上流の鉱物価格が末端の製品よりつねに激しく動く構造的な理由です。
07今どこまで来たか + 誰がプレーヤーか
いま(2026年なかば)、リチウム産業は底打ちのあとの「傷を癒す」時期にあります。価格の反発でひと息つけたものの、前のサイクルの傷あとはまだ深い。多くの生産者が投資を絞り、高コストの鉱山を閉じ、拡張プロジェクトを延期しました。そして、このいっせいの「ベルト締め」こそが、次のサイクルで価格を引き締める舞台を整えているのです。
興味深いのは、リチウムの採掘がいまも極端に集中していること——2024年、オーストラリア・チリ・中国の3カ国を合わせると、世界の採掘の 85%超 を占めました。オーストラリアが88,000トンで首位、続いてチリ56,900トン、中国41,000トンです。
企業のほうに目を向けると、バストのサイクルは「本当に強いのは誰か」をあぶり出しました。Albemarle(ALB)——米国の世界最大のリチウム生産者ですら、2024年に12億ドルの純損失(1株あたり11.20ドルの赤字)を出し、設備投資を50%超カットし、Kemerton Train 4工場の建設を止め、人員削減に踏み切りました。キャッシュフローを守り抜くためです。
この時代をもっとも象徴するディールが、Rio Tintoが67億ドルでArcadium Lithiumを買収(2025年3月完了)です——複数の鉱種を扱う鉱業の巨人が、価格の下落を好機ととらえて安いリチウム資産を買いに来た格好。これでRioは一気に世界有数のリチウム生産者となり、硬岩鉱山とかん水池の両方を手にしました。
08未来とリスク
先を見ると、リチウムの物語は二つの力のぶつかり合いで決まります——長期では確実に伸びる需要と、短期では激しく振れる価格サイクルです。
プラス面:長期の需要はまだとても力強い。EV、そしてとくに新しい波となっている 蓄電 がそれを支えます。バストのサイクルで生産者がいっせいに能力を削ったことで、需要が追いついたときにふたたび供給がタイトになる可能性がある——2026年の価格の反発は、その最初の兆しかもしれません。
でもリスクも同じくらい深い。注目すべき三つの変数があります:
1. 価格サイクル(永遠のリスク)。 リチウムは、需要が吸収するよりも速く供給を増やせるコモディティです。価格が上がるたびに人が押し寄せて生産し、またあふれる——今回のサイクルが最後ということはありません。このグループへの投資は、いまサイクルのどの段階にいるのかを理解することが必要で、いちばん明るいニュースのときに追いかけて買うものではないのです。
2. 精製工程の中国依存。 中国が加工の約65〜70%を握っているかぎり、西側は中国がその力で価格を抑えたり技術を制限したりするのに対して脆弱です。中国以外に精製所を建てるのは戦略的な目標ですが、膨大な時間とお金がかかり、しかも中国の機械輸出の制限という圧力にもさらされます。
3. 技術の不確実性。 二つの面があります——一つは DLE。もし広く本当に採算が取れるようになれば、膨大な新供給を解き放って価格を押し下げます(既存の生産者にはリスク)。もう一つは バッテリーの化学が変わるかもしれないこと——リチウムをまったく使わないナトリウムイオン電池(sodium-ion)が一部の用途向けに開発されつつあり、もしシェアを奪えば、一部セグメントのリチウム需要は縮みます。
短くまとめましょう:リチウムはクリーンエネルギーの未来に本当に欠かせない「白い金」です。でも同時に、原材料投資のもっとも生々しい教訓を教えてくれます——「世界にとって重要だ」ということと「いつでも良い投資だ」ということは、まったく別の話だ、と。価格は数年で10倍にも、80%下落にもなる。そして本当の価値は、いちばん多く岩を持っている者ではなく、いちばんコストが低い者と、その岩をあなたの手の中のエネルギーへ変えるボトルネックを握る者にあるのです。