メガトレンド · Spatial Computing / AR/VR
自分で光るピクセル——そして、高級ディスプレイがどれも特許料を払う「秘伝の化学」
スマホのフラッグシップ機、OLEDテレビ、Vision Proのゴーグル——その画面を見るたび、あなたは電気を流すと「自分で光る」有機分子を見ています。昔の画面のようなバックライトはいりません。この画面の裏側にあるのは、未来のXRの夢ではなく、いま現実に巨額を稼いでいる産業です。そしていちばん利益が厚い場所は、画面を作る工場ではありません。世界中が通行料を払わされる「発光のレシピ」を特許で握る、ほんの数社の化学メーカーなんです。
01これは何?——自分で光るピクセル
2種類の画面を比べてみましょう。昔ながらのLCD(安いテレビやノートパソコンに入っているタイプ)は、「裏からランプで照らしたステンドグラス」のように働きます——つねに明るいバックライトがあって、その光を色フィルターで一粒ずつ遮る仕組み。問題は、黒がけっして真っ黒にならないこと。裏のライトが漏れてくるからです。しかも中にランプがあるぶん、画面は厚くなります。
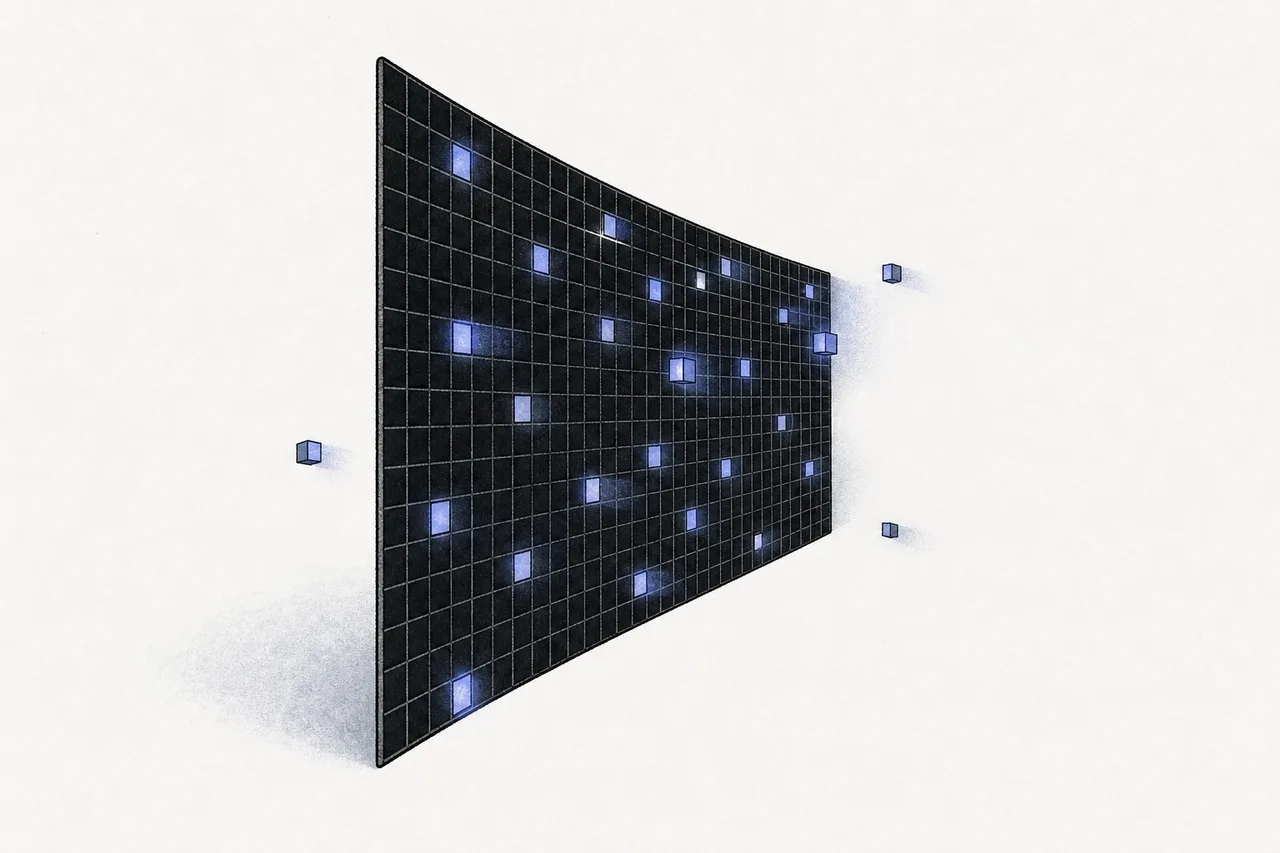
OLEDはその逆です——バックライトがまったくありません。ピクセルのひとつひとつが、電流を流すと自分で光る有機(organic)分子。黒くしたい場所は、そのピクセルの光を消すだけ——本当にピタッと消えます。結果は、極薄でコントラストが高く、曲げ・折りもでき、暗い映像のときは消費電力も下がる画面。スマホのフラッグシップ機もハイエンドテレビもスマートウォッチも、ほぼ全部がOLEDに移ったのはこのためなんです。
OLED = Organic Light-Emitting Diode。有機物から光を出す発光ダイオードのこと。「organic(有機)」といっても、食べ物のように無農薬という意味ではありません。炭素を骨格に持つ分子(有機化学)を指していて、電気で刺激されると赤・緑・青の光を出すように設計されています。
このnodeがメガトレンドの地図で指すのは、できあがった画面そのものではありません。指すのは「ディスプレイ工場に投入される原料・材料」——とくに、価値の高い秘伝の化学である発光材料(emitter)とホスト材料(host)、そして画面を作るのに使う金属マスク(fine-metal mask)や各種フィルムです。これはメガトレンドSpatial Computing / AR/VRのサプライチェーンにある一分野——あらゆる画面、XRの画面までもが、その上に立つ「下地の層」なんです。
02なぜ世界経済にとって重要か
このnodeが他のXR分野より面白いのは、いま現実に巨額を稼いでいるビジネスだという点です——未来への賭けではありません。世界のOLEDディスプレイ市場は2025年に約580億ドル、2026年には約650億ドルへと、年あたり二桁成長で伸びると見られています。スマホ・テレビ・タブレット・モニターが、次々とLCDからOLEDへ切り替わっているからです。
でも投資家が理解しておくべきは——利益はサプライチェーンの中で均等には分かれていないこと。ディスプレイ工場は巨額の設備投資が必要で、価格競争が激しく、中国に叩かれてマージンが薄い。いっぽう「発光のレシピ」を売る化学メーカーは、誰にも真似できない特許を握っているおかげで、マージンが飛び抜けて高いビジネスです。いちばんわかりやすい例がUniversal Display(UDC)——材料を売り、OLEDの特許料を取る会社で、2025年の粗利益率は約76%。ディスプレイ工場にとっては夢のような数字です。
OLED材料の市場そのものも、2024年に約310億ドルの規模があり、しかもディスプレイ市場より速く伸びています(CAGR約22%)。そのうち、いちばん高価で利益のいい層が発光層(emissive layer)の材料で、材料全体の価値の約38%、2025年で約102億ドルを占めます——画面の色・明るさ・寿命を決める心臓部だからです。
03どう動くのか(+なぜXRにはmicro-OLEDが要るのか)
OLEDひとつのピクセルの核心は、薄い層を何枚も重ねた「サンドイッチ」です。電気を流すと、電子(マイナスの電荷)が一方の電極から入り、「ホール」(電子の抜けた空席。プラスの電荷のようなもの)がもう一方から入ってくる。両方が真ん中の発光層(emissive layer)で出会い、「再結合(recombine)」する——そのとき放たれるエネルギーが光の一粒(フォトン)になります。これを毎秒何百万回もくり返して、ピクセルは光り続けます。
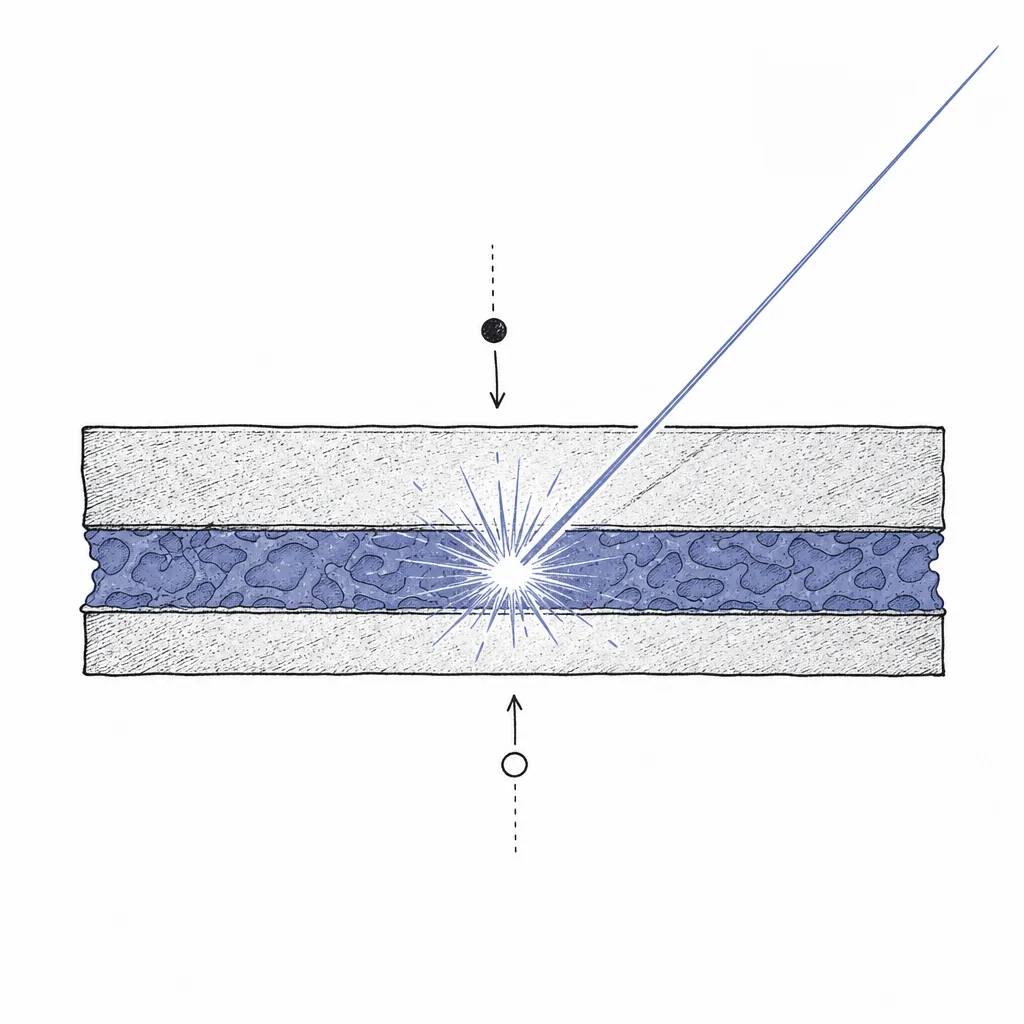
ここが「秘伝の化学」が莫大な価値を持つポイントです。OLEDの初期のレシピは蛍光(fluorescent)系の材料を使っていて、エネルギーを光に変えられるのは~25%だけ。残りは熱として無駄に捨てられていました。ところがUDCが基幹特許を握るりん光(phosphorescent OLED)技術は、内部効率をほぼ100%まで押し上げます——明るく、消費電力が少なく、ほぼ4倍も効率的。だから世界中のOLEDディスプレイ工場は、UDCから材料を買い、特許料を払わなければならないんです。
発光層は1種類の材料でできているのではなく、「host(ホスト材料)」に、ごく少量の「emitter / dopant(発光材料)」を混ぜたものです——hostが電荷を受け取り、そのエネルギーをemitterに渡して光らせる。正しい色で、明るく、長持ちするhost–emitterの組み合わせを見つけるのは、何年ものR&Dを要する職人技。そしてそれが、ほんの数社に堀を掘る特許の源になっています。
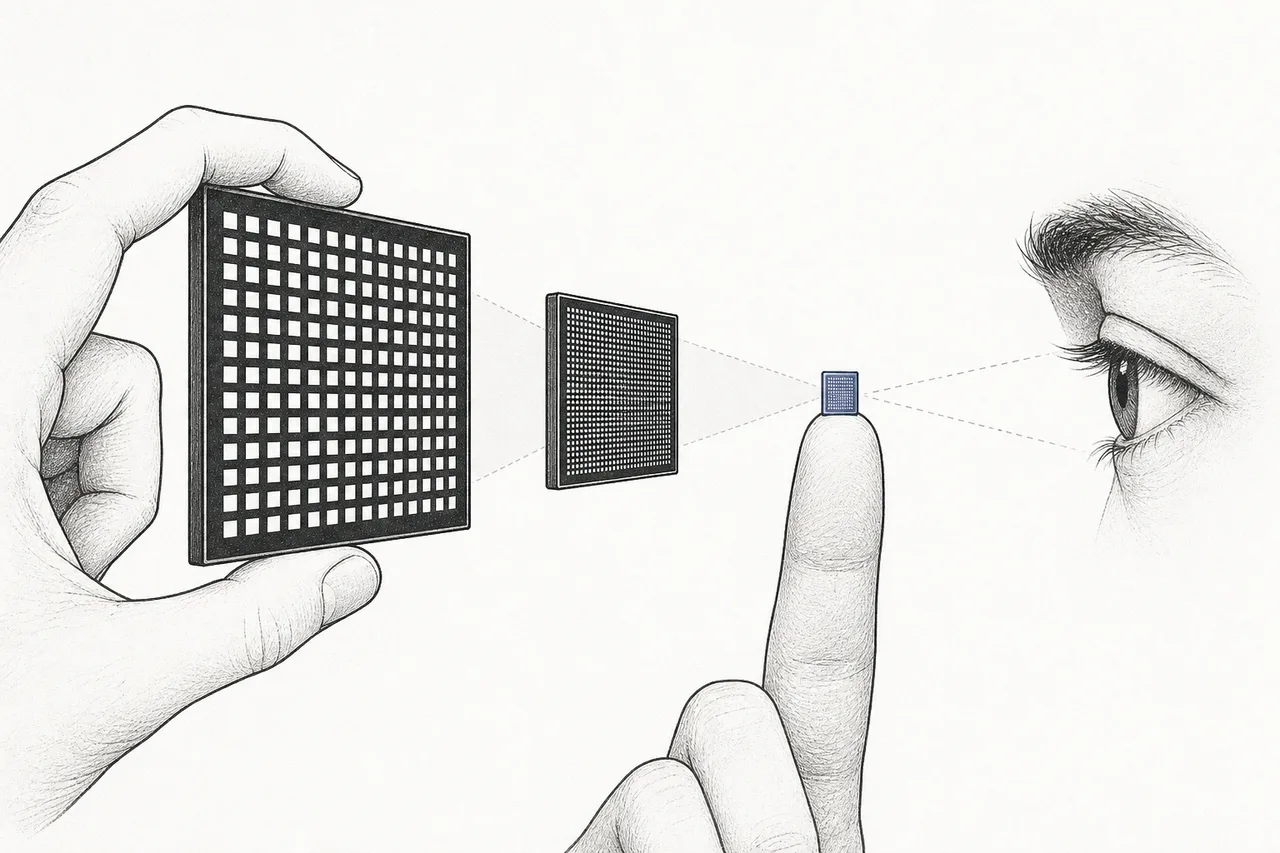
ではXRはどう絡むのか? スマホの画面は目から30センチほど離れていますが、VR/ARゴーグルの画面は目からわずか数センチ。ふつうの解像度の画面を使うと、網戸ごしに見るようにピクセルの格子が見えてしまいます。その解決策がmicro-OLED——シリコン基板の上に直接OLEDを作る方式(OLED-on-silicon)で、ピクセルを極小にして桁違いに詰め込めます。Apple Vision Proのmicro-OLEDは、わずか1.25インチの画面に約3,400 ppi(1インチあたりピクセル数)——フラッグシップのスマホが~460 ppiなのと比べてみてください。
04お金はサプライチェーンのどこにあるか
このレッスンから一つだけ覚えるなら、この一文を:「ディスプレイのサプライチェーンは、上流ほどマージンが厚い」。左から右へたどってみましょう。
(1) 発光材料(いちばん上流)——特殊な化学を売り、特許料を取るIP(知的財産)ビジネス。プレーヤーは少なく、特許の壁が高く、マージンは70〜80%。UDCと日本のIdemitsu Kosanが合わせて、発光材料市場の60%超を握っています。
(2) ディスプレイ工場(中流)——工場の建設に何兆円もの投資が必要で、生産能力と価格で競い合う。マージンは薄く、景気の波で上下する。中国がいちばん激しく攻め込んでいるのがこの層です。
(3) 機器そのもの(下流)——Apple、Samsung、Sonyが画面を製品に組み込む。利益はブランドとシステムにあって、画面そのものではない。
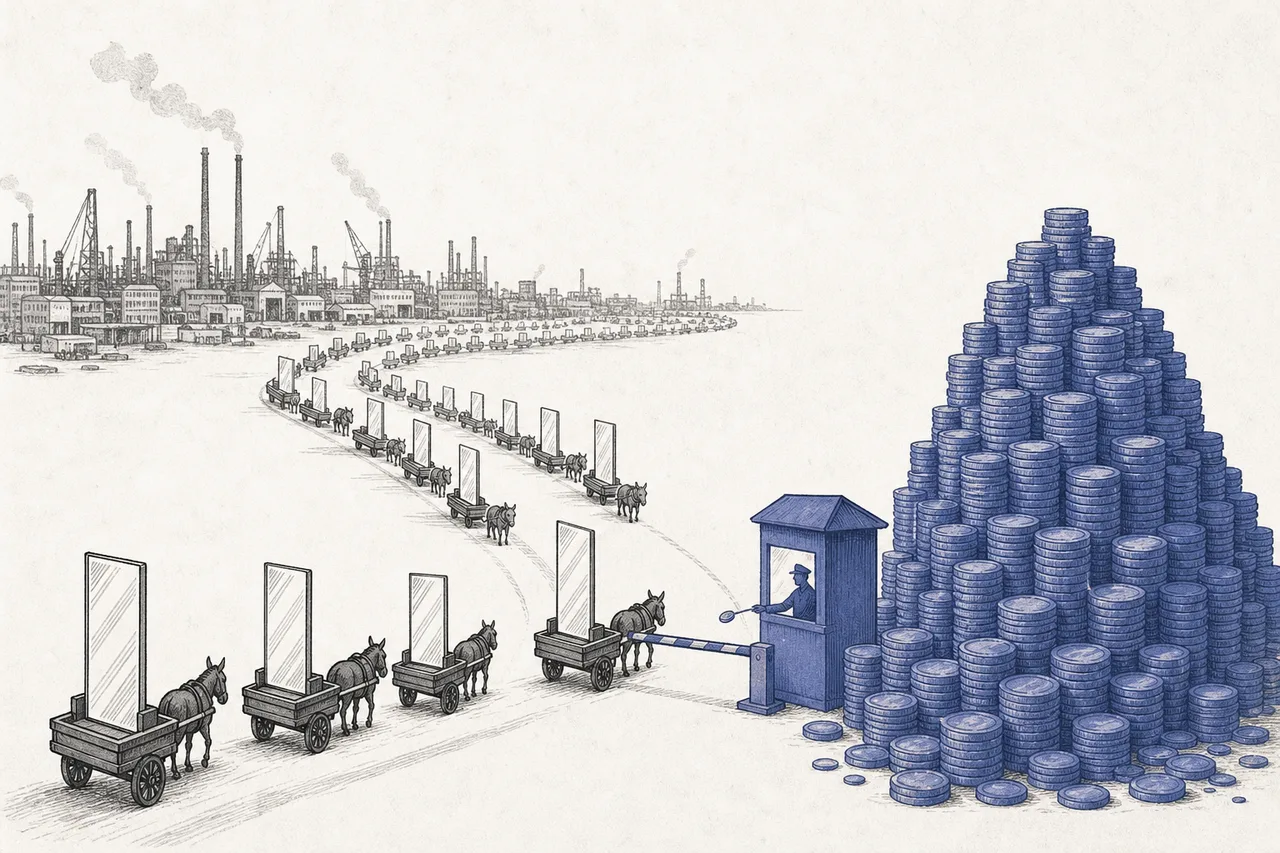
だから賢い投資家は、金鉱を掘る人より「金鉱掘りにツルハシを売る人」に注目しがちです——どのブランドの画面が勝とうと、誰もが発光材料を買い、特許料を払うしかない。だから上流の材料は、特定ブランドの画面だけでなく画面市場まるごとから取り分を得るんです。
05Spatial Computing とどうつながるか
メガトレンドSpatial Computing / AR/VRのもとで、このnodeは「あらゆるXR機器がその上に立つ下地の層」です。ゴーグルがどれだけ優れていても、最後にあなたの目に入る映像は画面から来る。そしてXRに足る画面(小さく、緻密で、明るく、省電力)こそ、このnodeが起点となるmicro-OLEDなんです。
- Optical & Display Componentsと直結: このnodeが「光」を作り、光学の分野が「光の通り道」(レンズ+導光板waveguide)を作る——micro-OLEDの映像をあなたの目の前に浮かべて届ける。この2つの層は、ARゴーグルで切っても切れない相棒です
- VR / MR Headsetsへ供給: Vision Proや新世代のハイエンドヘッドセットは、micro-OLEDを心臓部に使う——しかも機器の中でいちばん高価な部品です
- Semiconductorsと交わる: micro-OLEDは「シリコン上のOLED」だから、ウエハーと半導体工場が必要——画面の世界とチップの世界がここで出会います
- 重要原料に依存: 高効率の発光材料の多くは、イリジウム(iridium)のようなレアメタルを中核に据えている——原料が逼迫すれば、コストも揺らぎます
言い換えると:他のXR分野がまだ未来への賭けである一方、このnodeはいまの世界の画面市場(スマホ・テレビ)からお金を稼ぎつつ、XRを追加の成長エンジンとして持つ部分です——XRが話のすべてではなく、「速く伸びているおまけ」なんです。
06いま、どこまで来たのか
今この産業の状態を定義する3つのこと:
その一——韓国が価値を、中国が量を握る。 2025年、Samsung Displayは売上シェア約48%でなお首位、続いてLG Displayが~21%へと上昇。でも出荷枚数で測ると、中国メーカー(BOEが先頭)が合わせて、世界に出荷される画面の50%をすでに超えています——「韓国が価値を、中国が量を食う」という、この業界の古典的な構図。そしてその境界線は、中国にじわじわ押し上げられているんです。
その二——発光材料がいちばんおいしいビジネス。 UDCは2026年の売上ガイダンスを6.5〜7.0億ドル、マージン~76%と示し、さらに直近ではMerck KGaAからOLED特許ポートフォリオ(300件超の特許)を買い取って、IPの壁をいっそう固めました——いちばん作るのが難しい化学の特許を誰が握るかで、このゲームは決まるということです。
その三——XR向けmicro-OLEDはまだ小さく、高い。 世界のmicro-OLED市場はまだごく小さく、2026年で約8.6億ドル。Vision Proの画面はSonyがほぼ一社で作っていて、1枚あたり約228ドル(2枚=1台あたり約456ドル)と高コスト。これがヘッドセットの中でいちばん高い部品です。トップクラスのXR機器が高価で、販売台数が限られている理由がこれなんです。
07これからの展開
第一の方向は誰もが追い求める「青空」。赤と緑は高効率のりん光(phosphorescent)材料を以前から使えていますが、青はいまもいちばん難しい課題です。高効率の青はたいてい寿命が短いから。「長持ちする青のりん光」や、TADFのような新技術を商業的に解いた者が、いまよりさらに一段省電力の画面を解き放ちます——これがいま、材料の層で最大のR&D戦場です。
第二の方向はmicro-OLEDが安くなること。いまXRの画面が高いのは、作るのが難しく、メーカーが少ないから。でもSamsung、BOE、そして中国勢のSeeYA / LakesideがSonyとの競争に加わってくれば、1枚あたりのコストは下がります——これは、AR/VRゴーグルが手の届く値段になり、高価なおもちゃではなく数百万台規模で売れるための、重要な条件です。
第三の方向は次世代技術との競争。OLEDが物語の終わりではありません。microLED(極小の無機LEDを使う画面で、より明るく長持ち)が、強い明るさが要る屋外ARの選択肢として開発されています。ただしmicroLEDはまだ作るのが難しく、はるかに高価。だからOLED/micro-OLEDがこの先何年も市場を握り続けますが——長期的には注視すべきリスクです。
08課題とリスク
このnodeの魅力には、目をそらさず見るべきリスクが伴います。すべてが華やかなわけではありません。
第一のリスクは景気の波と価格戦争。ディスプレイ工場の側は、典型的な景気循環ビジネスです——画面が市場にあふれる(glut)時期があって価格が急落し、周期的に赤字になる。工場の建設には莫大なお金がかかり、回収も遅い。タイミングを外せば大けがをします。利益が安定して続くビジネスではないんです。
第二のリスクは中国がマージンを押し下げること。中国メーカー(BOE、Tianma、ChinaStar)は国の補助金を受け、生産能力を猛烈に増やして、量のシェアをすでに50%超に押し上げました。韓国がなお上位の価値を握っているとはいえ、中国からの価格圧力は、ディスプレイ工場側の利益をじわじわ締めつけていきます——「上流の材料」の層が「工場」の層より安全なのは、これが理由です。
第三のリスクはXR向けmicro-OLEDがまだ小さく、不確かなこと。XR市場全体がまだ自分を証明しきれていません。Vision Proや他のヘッドセットが思惑どおり売れなければ、多くの人が沸き立つmicro-OLEDの需要も、予想より伸びが遅れるかもしれない——この部分はまだ「未来の起爆剤」であって、いまの主力収入ではありません。
第四のリスクは特許への依存と、技術の競合相手。UDCのような高マージンのビジネスは、特許の壁に大きく頼っています。基幹特許のいくつかが順に期限切れになったり、microLEDや新技術が予想より速く取って代わったりすれば、価格決定力は揺らぎかねません(UDCが特許を買い増しているのも、このリスクに備えるためです)。
ひとことで:いちばん美しく薄い画面を見るたび、あなたは、ほんの数社が特許で握る数種類の有機化学のレシピの成果を見ています。これは本当にお金を稼ぎ、本当に伸び、利益の力がはっきりと上流に集まっている産業です——そしてXRは、「自分で光るピクセル」をどんどん小さくしていく次の章。いつか、一日じゅうかけていられるゴーグルに収まるほど小さくなる、その日まで。