メガトレンド · Cloud & Digital Infrastructure
業界まるごとのソフトを握り、流れるお金の一本一本から「通行料」を取る
レストラン、建設現場、製薬会社、地方自治体、保険会社——どの業界にも、汎用ソフトでは理解しきれない独自の仕事のやり方があります。Vertical SaaS とは、たった「ひとつ」の業界のためだけに作られたソフトのこと。市場は小さいけれど、顧客はずっと離れにくい。そして、ここがいちばんの決め手です——業界全体が使うソフトを握ると、今度はその業界の「決済」まで自分で代行できるようになり、すべての取引から数%を取れる。ソフト会社から、業界のお金まるごとを通す料金所へと姿を変えるんです。
01これは何? — ひとつの業界のためだけのソフト
あるレストランのオーナーを思い浮かべてください。彼が欲しいのは、銀行にも工場にも売っている「汎用の会計システム」や「無難な CRM」ではありません。彼が欲しいのは、レストランの世界だけを理解したソフトです——テーブルで注文を受け、厨房に伝票を流し、スタッフにチップを分け、シフトを組み、仕入れの原価を計算し、お客さんのカードを切る。それを一台で完結させたい。こうした仕事は細かくて専門的すぎて、「どの業界にも」売るソフトでは十分にこなせないんです。
Vertical SaaS とは、「ひとつ」の業界のためだけに作られたソフトのこと。「vertical(垂直)」という言葉は、ひとつの業界へ深く潜っていくことを指します——レストラン、建設、製薬、保険、地方自治体——あらゆる業界に横に広げるのではなく、です。これは Horizontal SaaS のちょうど反対側。横の SaaS は共通機能(CRM、人事、会計)を、どの業界にも同じように売ります。
Horizontal = 広く、「ひとつの機能」をすべての業界に提供する(例:Salesforce はレストランにも銀行にも CRM を売る)· Vertical = 深く、「すべての機能」をひとつの業界に提供する(例:Toast はレストランに何でも揃える——POS、厨房、給与、決済)。どちらも subscription(月額のレンタル)で売る点は同じ。違うのは「広く攻める」か「深く攻める」かです。
深く潜るからこそ、Vertical SaaS はよく 「システム・オブ・レコード(system of record)」——その業界の記録の中心と呼ばれます。最初の注文から一日の締めまで、その商売のすべての仕事が通り抜ける場所です。一本のソフトが業務の血管になってしまうと、もう外すのが難しい。そして、ここからすべての物語が始まるんです。
メガトレンドの地図では、この node は Cloud & Digital Infrastructure の 「アプリケーション層」——現場の人が毎日触れる、いちばん上の層にあります。その定義ははっきりしています。「その業界の専門知識と規制でロックされた、業界特化型のソフト」——この「ロック」こそが核心です。
02なぜ重要なのか — 市場は小さいが、顧客はずっと離れにくい
ぱっと見、Vertical SaaS は不利に見えます——レストラン向けにしか売らないソフトは、世界中の全企業に売るソフトより市場が小さいに決まっています。でも、この「小ささ」こそが強み。引き換えに、投資家が大好きな三つを手に入れるからです:競合が少ない、顧客が離れにくい、そして売り増しの余地がたっぷり残っている。
この市場はいま急成長しています。Vertical SaaS の世界市場は 2025年でおよそ$1,300億、2026年には~$1,430億に届くと見られています。年率およそ16〜18%——horizontal 側の12〜15%より速い伸びです。そしていま、Vertical SaaS は SaaS 全体の売上の約35%を占めています。
でも「離れにくさ」をいちばんよく物語る数字は、売上維持率(retention)です。顧客はソフトを業界の規制や仕事のやり方に縛りつけているため、乗り換えはとりわけ痛い——Vertical SaaS は平均でおよそ 91%の売上を維持し、fintech と結びついた会社は 96%にも達します。SMB 向けの horizontal SaaS がしばしば 78〜85%まで落ちるのとは対照的です。
顧客が離れにくいのは、Vertical SaaS が その業界だけの規制や手順を理解しているからです——汎用の競合には簡単に真似できません。たとえば製薬向けソフトは FDA の規制に沿ったバリデーション(検証)が必要ですし、行政向けソフトは公共調達のルールに対応しなければなりません。乗り換えは単に「プログラムを変える」ことではなく、すでに認証を通した業務プロセスを丸ごと作り直すことなんです。
03どう動くのか — まず「仕事」を押さえ、それから「お金」を押さえる
これこそ、いまの Vertical SaaS がふつうのソフト事業よりずっと儲かる仕組みです。二段構えのゲームなんです:第一手は subscription で「仕事を押さえる」、第二手は顧客に代わって決済を引き受け「お金を押さえる」。
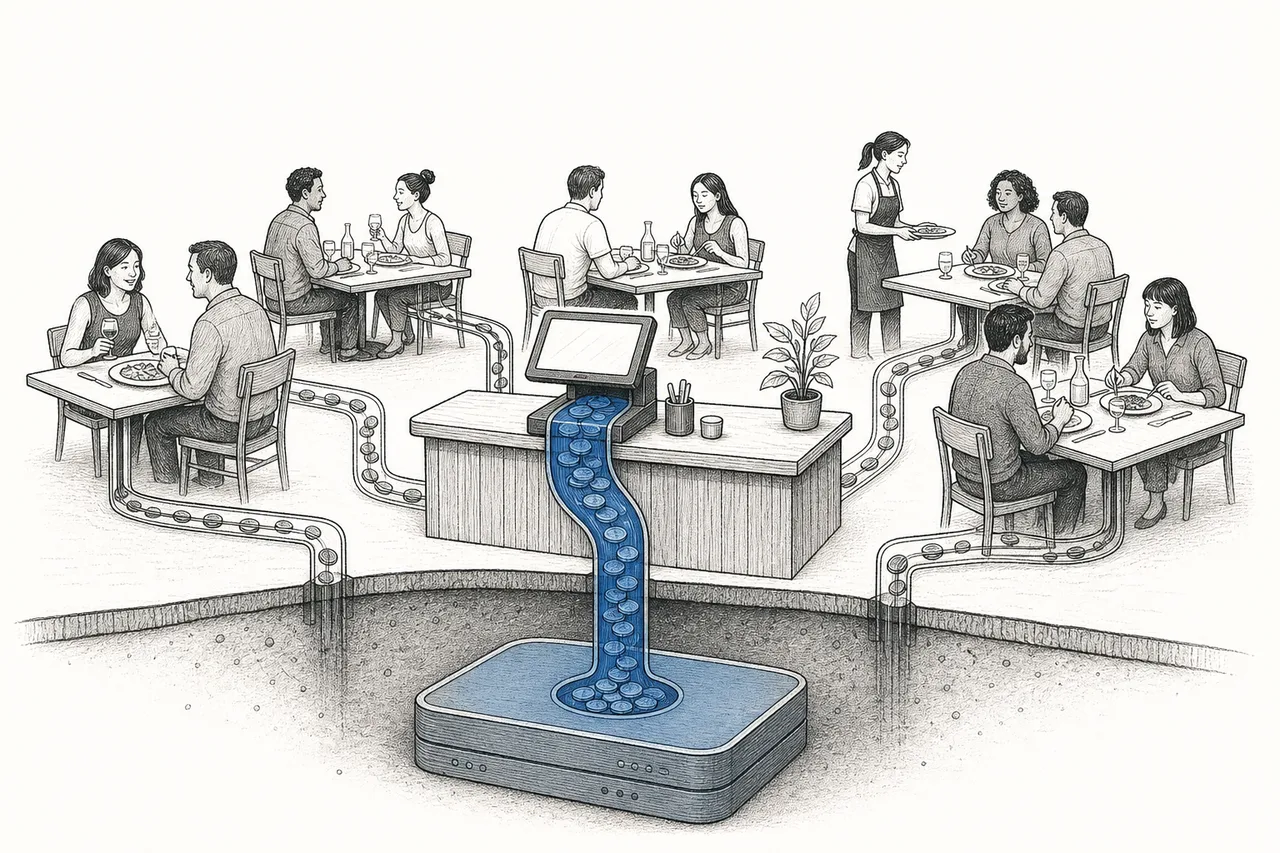
第一手では、ソフトが少しずつ、その商売のすべての仕事が通り抜ける場所になっていきます——注文、シフト、書類、顧客。業界全体の「システム・オブ・レコード」になれば、ソフトは何でも知っている:誰が誰に、いくら、いつ払うのか。そしてそれが第二手への扉を開けます——お金を外部の決済会社(銀行のカード端末など)に流すのではなく、ソフトが自分で 「決済を引き受け」、すべての取引から分け前を取るんです。
なぜそれが本物の「利益マシン」なのか? fintech を加えると、顧客あたりの売上が会費だけのときの2〜5倍に伸びるから。しかも顧客はいっそう離れにくくなります(仕事もお金の口座も一か所に縛られるため)——embedded payments を使う会社は、ふつうの決済事業者よりおよそ 2.5倍高い率で顧客を維持しています。
Take rate = プラットフォームが、通り抜ける取引額から取る割合のこと。たとえば Toast は、カード決済額の payments take rate でおよそ 0.48%(48ベーシスポイント)を取ります。わずかに聞こえますが、システム全体の年間カード決済額が数十兆円規模に達すると、この小さな%が、ソフトの会費よりも大きな売上になるんです。
04エコシステム — 何とつながっているのか
Vertical SaaS はデジタルインフラの最上部、アプリケーション層に座り、ほかのトレンドとがっちり絡み合っています:
- Horizontal SaaSの双子: ビジネスモデルは同じ(subscription)。ただ horizontal は全業界を広く攻め、vertical はひとつの業界を深く攻める——同じコインの裏表です。Vertical SaaS はしばしば、共通機能(CRM など)を顧客に別途 horizontal で買わせるのではなく、自分の中に「埋め込む」道を選びます
- Digital Financeへ姿を変える: これがいちばん重要なつながりです。Vertical SaaS が決済を引き受け、融資し、保険を売り始めると、今度はそれが新しい金融サービス(embedded finance)の主要な販売チャネルになります
- AI Applicationsで武装する: Vertical SaaS はその業界だけの深くて綺麗なデータを持っているので、AI がいちばん鋭く働く場所になります——「業界の言葉」を理解した AI アシスタントは、汎用のものよりはるかに価値がある
- Hyperscale Cloudの上に乗る: どの SaaS とも同じく、巨大クラウド(AWS、Azure、Google Cloud)の上で動き、そこから顧客に会費+手数料を取っていきます
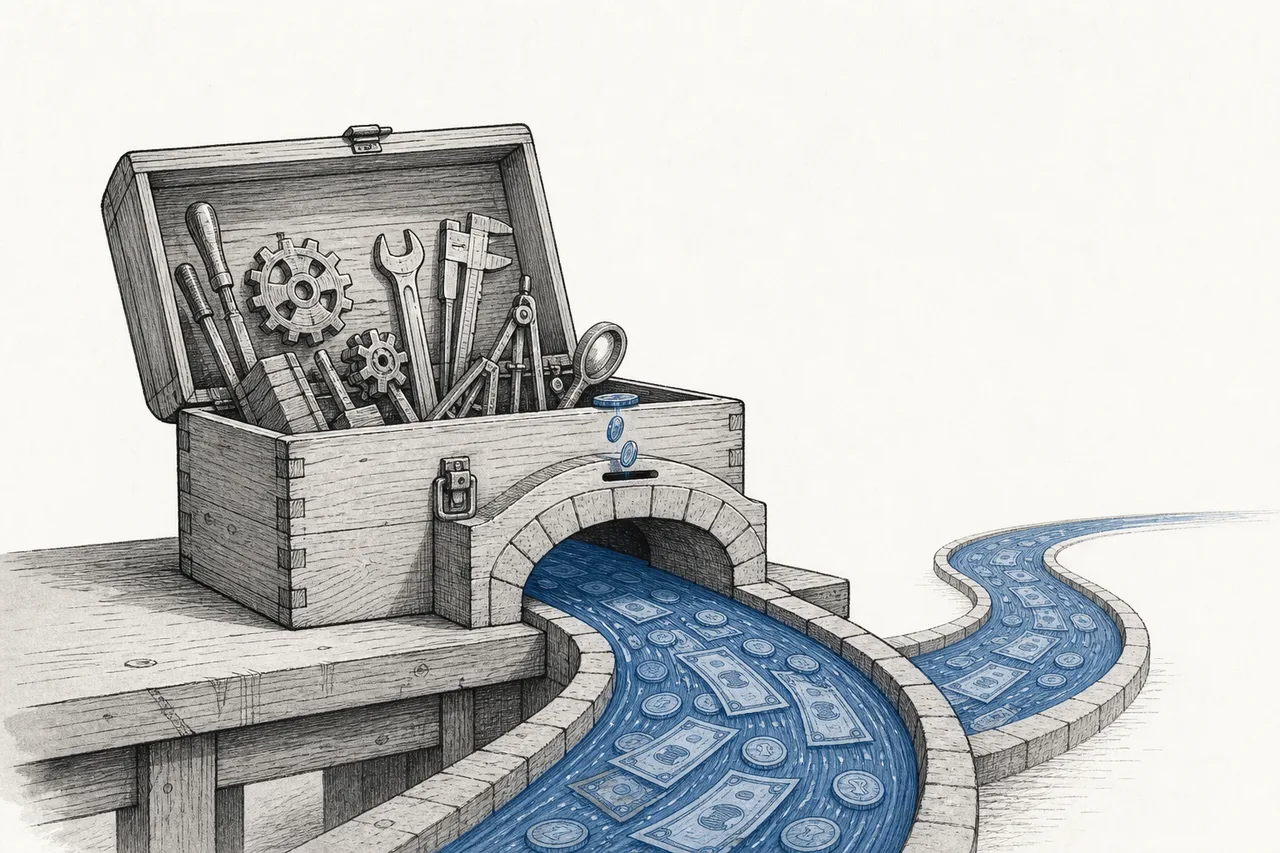
覚え方は簡単です:Horizontal SaaS がどの業界も手に取れる「標準の工具箱」なら、Vertical SaaS は「ある専門の職人ひとりのために作った工具一式」——そしてその職人が手放せなくなると、工具を作った側は彼の「財布を預かる」立場にまで踏み込みます。一台で、その業界のソフトでありながら、小さな銀行も兼ねる存在になるんです。
05いま、どこまで来たか + 主役たち
2025〜2026年は、「仕事を押さえてお金を押さえる」という理屈が、本物の数字で証明された時期です。いちばんわかりやすい例が Toast——レストラン向けソフトで、いまおよそ 164,000店舗を支え、2025年には総売上が $61.5億(2024年の$49.6億から)まで跳ね上がりました。システムを流れたお金(GPV)は $1,951億に達します。そして重要なのは、Toast の売上の大半がソフトの会費ではなく fintechから来ていること:fintech 側の売上はおよそ $50.4億。これこそ、ソフト会社が業界のお金まるごとを通す料金所へと変わった、はっきりした姿なんです。
でも、Vertical SaaS の勝ち方は payments だけとは限りません——「競合が追いつけないほど深い規制」で勝つ業界もあります。古典的な例が Veeva。製薬業界専用のソフトを作る会社で、世界の製薬大手トップ20社のうち 19社がすでに Veeva を使い、製薬業界の CRM シェアは80%超。ソフトが「FDA の規制に沿った認証」を済ませてあるので、顧客はリスクを取って乗り換える気になれないんです。Veeva の2025会計年度の売上は $27.5億(+16%)。
「お金を押さえる」をよく物語るもう一つが、payments の take rate です——Toast はカードを切るすべての伝票からおよそ0.48%を取ります。いっぽう Shopify(ネットショップ向けソフト)はカード手数料を1取引あたりおよそ2.5〜2.9%取ります。差は業種や交渉によりますが、原理は同じ:顧客の売上の一円一円が、プラットフォームの売上の土台になるんです。
06これから — payments は最初の一枚の扉にすぎない
「仕事を押さえてお金を押さえる」仕組みがわかると、次の問いはこうなります——では、どこまで押さえられるのか? 答えは、payments は最初の金融サービスにすぎない、ということ。プラットフォームが業界のお金の上にまたがれたら、ほかの金融サービスを一段ずつ売り重ねていけます——融資(実際の売上が見えている顧客に貸す)、保険、預金口座、カード。
この機会は巨大です。embedded finance(ほかのソフトに組み込まれた金融サービス)の TAM は、北米と欧州でおよそ $1,850億と見積もられ、4つの主要サービス(payments、融資、口座、カード発行)をカバーします。でもいま実際に使われているのは $320億ほどにすぎません——伸びしろが途方もなく残っていて、Vertical SaaS はこの波の主要な販売チャネルなんです。
第二の方向は 業界を理解した AI です。Vertical SaaS はいちばん深い業界専用データ(レストランの全注文、保険の全クレーム、職人の全作業伝票)を持っているので、それで鍛えた AI アシスタントは汎用のものよりずっと鋭く、既存顧客に高い価格で売り増せます。ここが Vertical SaaS と AI Applications が自然につながる点です。
第三の方向は 新しい業界への拡張 です。まだ紙や Excel で回しているあらゆる業界——動物病院、自動車整備、フィットネス、保育所、農場——はすべて「次のレストラン」。誰かが専用ソフトを作り、同じ手順をなぞるのを待っています:仕事を押さえ、お金を押さえる。
07課題とリスク
「仕事を押さえてお金を押さえる」という方程式は美しく聞こえますが、固有のリスクがあるので理解しておく必要があります。
第一のリスクは 各業界の天井(small TAM per vertical) です。ひとつの業界だけを深く攻めるため、その業界の顧客をほぼ取り切ると、成長は天井にぶつかります。出口は「ひとりあたりの売り増し(payments / fintech の追加)」か「新しい業界への横展開」ですが、どちらも難しくリスクがある——多くの会社が売上の天井を上げるために fintech に頼るのは、これが理由です。
第二のリスクは payments への依存しすぎ です。売上の大半が取引の分け前から来ると(Toast のように80%超が fintech のように)、売上は顧客の「支出の量」に縛られます。景気が冷え、レストランに人が来なくなり、カード決済が縮めば、プラットフォームの売上も縮む——会費がより安定しているのとは対照的です。さらに take rate は、競争やカード手数料の規制からいつでも圧力を受けえます。
第三のリスクは 壁を低くしかねない AI です。Vertical SaaS の強みは「業界専用ソフトを作るのが難しい」こと。でも AI が専用ソフトづくりをぐっと簡単で安くしてしまえば、「初日から AI で作った」新規参入があらゆる業界に現れ、価格もシェアも圧迫しかねません——かつて高かった壁が、低くなるかもしれないんです。
ひとことで言えば、Vertical SaaS は「広く攻める」のではなく「深く攻める」ことを選び、その深さで、ある業界の仕事のやり方とキャッシュフローの両方を手中に収める物語です。Toast のような会社は、レストランのレジにしか見えなかったソフトが、実は数十兆円規模のお金を通す料金所だったことを証明しました。「業界のソフトを所有する」ことが、どうやって「業界のお金を所有する」ことになるのかがわかれば、なぜこのニッチに聞こえる node が、デジタル経済で最も強力なビジネスモデルのひとつなのかが見えてきます。