メガトレンド · エネルギー
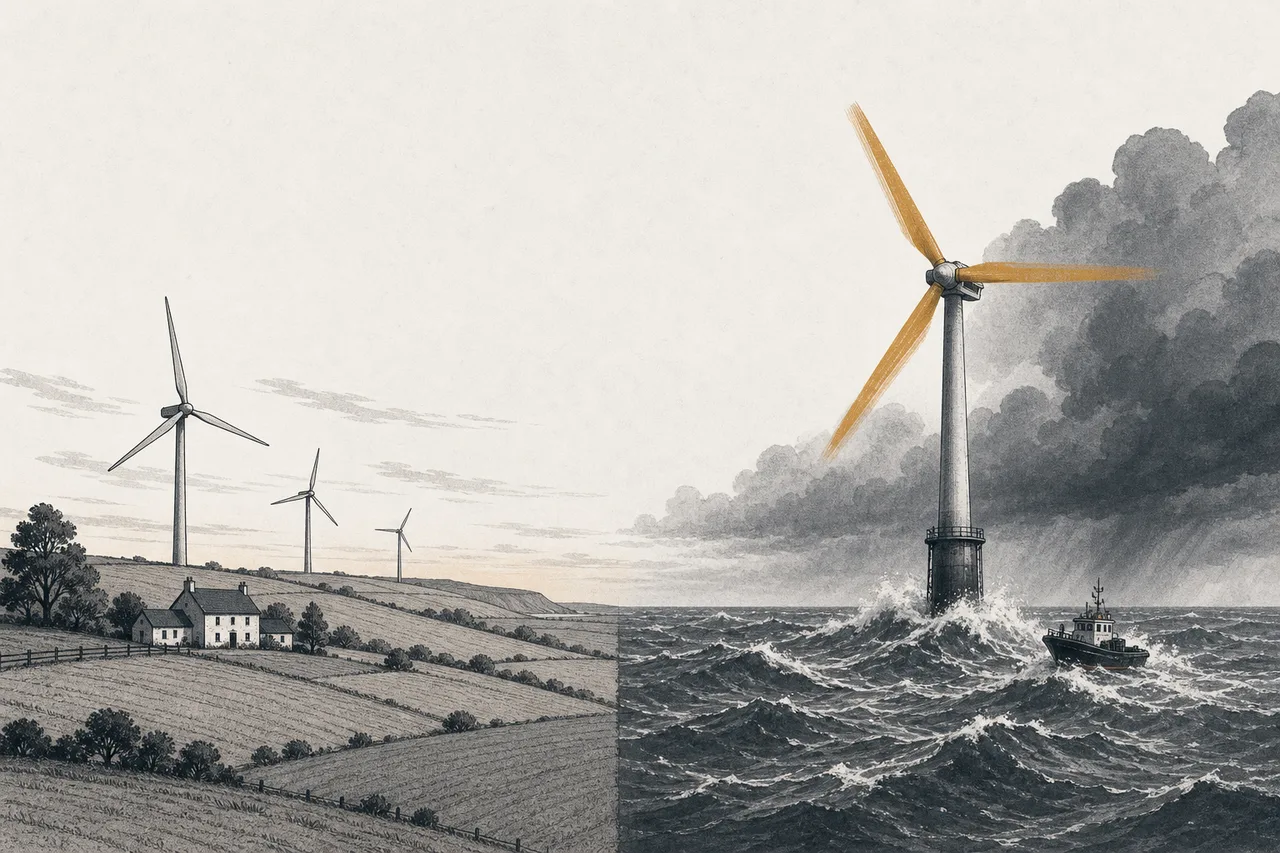
同じ風、まるで別世界のふたつの物語
風力は伸びに伸びて、いまや世界最大級の再生可能電源のひとつになりました——累積の設備容量は2025年に1,299ギガワットに到達。でも近づいて見ると、これは中身のまるで違うふたつのビジネスなんです。安くて、安定していて、すでに儲かっている陸上(onshore)と、風車が大きく、風も強いけれど、コスト暴騰の危機に直面し、計画は次々中止、メーカーは何千億円もの赤字を出している洋上(offshore)。この記事では、風がどうやって電気になるのか、なぜこの両者がここまで両極端に分かれたのか、そしていま誰が勝ち、誰が痛手を負っているのかを見ていきます。
01これは何?(そして、なぜ二つに分けるのか)
風力はメガトレンドEnergy Transition & Power Demandの下のサブ分野——AIや電化で急増する電力需要に、低炭素の電気を供給しようとしている「発電」側です。発想はクリーンエネルギーの中でもいちばんシンプル。もともと無料で吹いている風で羽根を回し、それを電気に変えるだけです。
ただ、初心者がはまりがちな罠が「風は風でしょ」という見方。実際にはこのビジネスは、まるで中身の違うふたつの世界に分かれています。
- 陸上風力(onshore): 地上に立てる風車——丘の上、平原、砂漠に。これがこの業界の「働き者」です。技術は成熟し、設置もしやすく、コストもずっと安い。すでにきちんと儲かっていて、世界の風力発電容量のほぼすべてを占めます
- 洋上風力(offshore): 海の真ん中に立てる巨大風車。海の風は強くて安定しているので、一基あたりの発電量は多い——でも海上の建設は何倍も高く、難しい。そして、まさにここが2024〜2026年に危機に見舞われている側です
このnodeの定義は、その緊張を一文に凝縮しています——「陸上・洋上の風車メーカーと風力開発事業者。onshoreは回復、offshoreはまだ赤字」。この記事は、まるごとこの一文を広げて説明していくものです。
風力業界には、見分けるべき二種類のプレーヤーがいます · OEM(Original Equipment Manufacturer)=「風車を作る人」。本体を売る。Vestas、Goldwind、GE Vernovaなど · Developer=「風力ファームを開発し、所有する人」。風車を買って立て、電気を売る。Orsted、Iberdrola、NextEraなど。この二つは抱えるリスクがまるで違います——OEMはコストと品質で競い、developerは金利と電力の買取価格のリスクを背負うんです。
02なぜ世界にとって重要なのか
風力はもう実験段階の技術ではありません——いまこの瞬間、何億人もの電気をまかなう本物のインフラです。2025年末、世界の累積風力容量は1,299ギガワットに到達。その年だけで新設も記録ずくめでした——onshoreが155 GW増(42%増)、洋上もさらに9.3 GW。
ただ、経済的に風力がいちばん重要な理由は価格です。陸上風力は世界でもっとも安い電源のひとつになりました——発電単価(LCOE)は1メガワット時あたり約$25〜50、中国やインドでは$25まで下がり、多くの市場で新設の石炭火力やガス火力より安い。だからこそ、もう補助金に頼らずに自力で伸びていけるんです。
そして、ここで両者がくっきり分かれます——洋上風力は約2〜3倍も高い(浅い海に基礎を打つ着床式で$70〜120/MWh、浮体式はさらに高い)。このコスト差こそが、以降の章すべての物語の出発点になります。
03風車はどう動くのか
風車の核心は、「風の運動エネルギー」を「電気エネルギー」に変えること。手順そのものは素直ですが、ものすごい精度が要ります。
まず、風が羽根(ブレード)を通り抜けます——そしてここが、多くの人が誤解するところ。羽根は風に「押されて」回るのではなく、飛行機の翼と同じ働きをするんです。羽根の曲面に沿って流れる風が「揚力(lift)」を生み、それが羽根を引っぱって回す。だから羽根が長いほど、風をかき集める面積が広がり、発電量も増える——Vestasの新型洋上風車(V236-15MW)は羽根の直径が約225メートル、羽根一枚がサッカー場より長いほどです。
次に、羽根は「低速シャフト」を回します(毎分10〜20回転ほど——とても遅い)。でも発電機にはもっと高い回転が要るので、ギア(gearbox)で増速して「高速シャフト」にしてから発電機へ送ります——そして、このギアと主軸受(main bearing)こそが、いちばん壊れやすい部品。これが故障すると大ごとです(この点はいったん覚えておいてください。第5章で出てくるSiemens Gamesaの危機の元凶なので)。
Capacity factor(設備利用率) = 風車がフル稼働し続けた場合に対して、実際にどれだけ発電できたかの割合 · 陸上風力は約25〜35%、洋上風力は35〜50%超。海は風が強くて安定しているからで——これが洋上の最大の強みです · Direct-drive(ダイレクトドライブ) = ギアを「省いて」羽根と発電機を直結する新しい設計。壊れやすい部品を減らせるので、最近の洋上風車の多くがこの方式を採っています。
04エネルギーの地図の、どこに位置するのか
風力は単独で存在しているわけではなく、もっと大きなエネルギーのパズルの一片です。そして自分の弱点を、同じメガトレンドの中の隣人たちが補ってくれています。
風(そして太陽光)の古典的な弱点が「変動性(intermittency)」——風はいつも吹くわけではなく、強い日もあれば、ぴたりと止む日もある。でも電力システムは24時間ずっと電気を供給しなければなりません。だから風力は、次の仲間たちと手を組む必要があるんです。
- Energy Storage & Grid Flexibility: 風が強いときに電気を貯め、止んだときに放出するグリッド規模の蓄電池——風力を「頼れる」存在にしてくれる相棒
- Grid, Transmission & Power Equipment: いちばん風のいい場所はたいてい都市から遠い(海の真ん中、平原の真ん中)。送電線や変圧器で電気を街まで運ぶ必要がある——そして「電線が足りない」ことが、いまのクリーンエネルギー最大のボトルネックです
- Critical Materials & Supply Chain: direct-drive方式の発電機にはレアアース(rare earth)の永久磁石が要る。そのサプライチェーンを中国がほぼ握っている——すべての風車に潜む地政学リスクです
逆に、風力の需要を「引き上げている」のがArtificial Intelligenceです——AIデータセンターは電気を大量に食い、テック企業は気候目標を満たすために低炭素の電気を欲しがる。だから風力(とくに安くて早く建つonshore)は、hyperscalerと長期の電力購入契約(PPA)を結ぶ主力の選択肢のひとつになっています。エネルギーの地図の上で、風力は「AIで急増する電力需要」と「送電線や原材料の制約」のちょうど真ん中に座っているわけです。
05いま、どこまで来たか + 主役たち
2024〜2026年は、風力の「ふたつの物語」が歴史上もっともはっきり分かれた時期です。片方は回復し、もう片方は深く傷ついた。
onshore側:静かに、でも稼ぐ
陸上風力は手堅く黒字に戻りました。デンマークの大手風車メーカーVestasは、2025年を過去最高の売上€188億で締め、EBITマージンも5.7%へ回復(前年は4.9%)——主な追い風は「onshoreの納入改善と保証費用の減少」。要するに、陸上風車はよく売れ、修理は少なく、利益が戻ってきたんです。
offshore側:本物の危機
海の側はまるで別世界。世界一の洋上風力ファーム開発事業者Orstedは、資材コストの暴騰、高い金利、滞るサプライチェーンの嵐をまともに浴び、ニュージャージーの計画を中止して約DKK 284億(~$40億)の資産の減損(impairment)を計上。さらにDKK 600億もの増資(rights issue)で緊急の資金調達に追い込まれ、大株主であるデンマーク政府も資金を出すことになりました。追い打ちで、米国のRevolution Wind計画にも工事停止命令が下り、停止中は一日あたり約$150万の損失が出る事態に。
風車メーカー側では、Siemens Gamesa(Siemens Energy傘下)が、業界の教訓として語り継がれる品質問題に直面しました——陸上機の4.X/5.X世代で羽根と主軸受(第3章で念を押した部品)に不具合が出て、CEOは「十分に試験していない風車を売ってしまった」と正直に認めるほど。修理・是正の費用は€16億以上と見積もられ、グループ全体の利益を吹き飛ばしました。
ガスとグリッド事業が好調な米国のGE Vernovaでさえ、風力側はまだ痛い——2025年の風力事業は$77億の受注を得たものの、EBITDAでなお約$6億の赤字(マージン –6.6%)で、主に洋上が足を引っぱりました。おまけに米国政府は2025年末、大型の洋上風力計画の許認可をすべて停止——業界全体に効く政策的な逆風です。
そして、中国が盤面を制した
欧州と米国がコストと政策に頭を抱える間に、中国は静かに前進し、いつのまにか市場の主役になりました。2025年、中国の風車メーカーが世界の1〜6位を初めて独占し、新設容量全体の78%超のシェアを獲得——Goldwindは29.3 GWを設置して世界一に立ち、利益は170%超も急増。一方、ずっとトップ5に入っていたVestasは、2013年以来初めて7位へ転落しました。
06これからの展開
第一の方向はonshore+repoweringが長く先導すること。陸上風力は安く、すでに実力を証明済み。新設に加えて「repowering(リパワリング)」の波もあります——15〜20年前に設置した旧型の風車を、同じ基礎の上で何倍も発電できる新型に置き換える動き。VestasやGE VernovaのようなOEMにとって、これは手堅く利益率の高い需要です。
第二の方向はoffshoreは「リセット」してから再び伸びること。GWECは、洋上風力の容量が2026〜2030年に年平均24%で伸び、2035年までに420 GWに達すると見ています——ただしそこへ行き着くまでに、業界はより現実的な価格で契約を結び直す痛みの時期を通らねばなりません(古い契約の多くは低コスト時代に結ばれ、その後インフレに直撃された)。ここでも中国が先頭——2025年、中国は8年連続で世界一の洋上設置を記録しました。
第三の方向は風車がますます大きくなること。いまの15 MWから、業界は20 MW超の機種を狙っています。大きいほど一基あたりの発電量が増え、発電単価は下がる——でも輸送、設置、信頼性の難しさも増します(Siemens Gamesaの教訓は、「試験が足りないまま急いで大型化する」のがどれほど高くつく罠かを警告しています)。
07課題とリスク
風力の魅力には、きちんと理解しておくべきリスクがついてきます——「クリーンエネルギーだから伸びる」だけでは済まないんです。
第一のリスクはoffshoreのコスト危機。洋上風力ファームは莫大な資金を前もって投じ、その後20〜30年かけて電気を売って少しずつ回収します。この構造は金利に「極端に弱い」——金利が跳ね上がり資材費が膨らむと、かつて採算が取れた計画が一気に赤字へ反転する(Orstedのケース)。これは相場のタイミングの話ではなく、構造的なリスクです。
第二のリスクはサプライチェーンと品質。新型の風車は年々大きく複雑になっていて、試験が足りないまま新機種を急いで投入すると、後で巨額の修理費として爆発しかねません(Siemens Gamesaの教訓)。加えて、direct-driveの磁石に使うレアアースを中国に依存していることも、地政学的なもろさです。
第三のリスクは政策と政治。風力、とくにoffshoreは、政府の許認可や電力買取契約に頼っています。政治の風向きが変わると(たとえば米国は2025年末に洋上風力の許認可を停止)、数十億ドル規模の計画が一夜で止まりかねません。
そして最後、それ自身に組み込まれているのが風の変動性(intermittency)。十分に安い蓄電が実現しない限り、風力には「バックアップ電源」が要り続けます——だから風力の本当の価値は、Energy StorageとGridの進歩と切っても切れないかたちで結びついているんです。