メガトレンド · Spatial Computing / AR/VR
ハードウェアは、それ自体では売れない——人にゴーグルを「かぶらせる」のはソフトウェアです
VR/ARのゴーグルはよく話題になります。でも人がゴーグルを買うのは、その中に「やること」があるから。このnodeは、XRの世界をまるごと支える「ソフトウェアの層」です——3Dの世界を作る道具(Unity、Unreal)、コンテンツを配信して手数料を取る店(Meta Store、visionOS)、そして人がゴーグルをかぶる理由になるコンテンツ(Beat Saber のようなゲーム)。これはテック業界でいちばん厳しい「鶏が先か卵が先か」の物語でもあります:良いコンテンツを作るには採算が合うだけのユーザーが要る、でもユーザーが増えるのは良いコンテンツが先にあるとき、なんです。
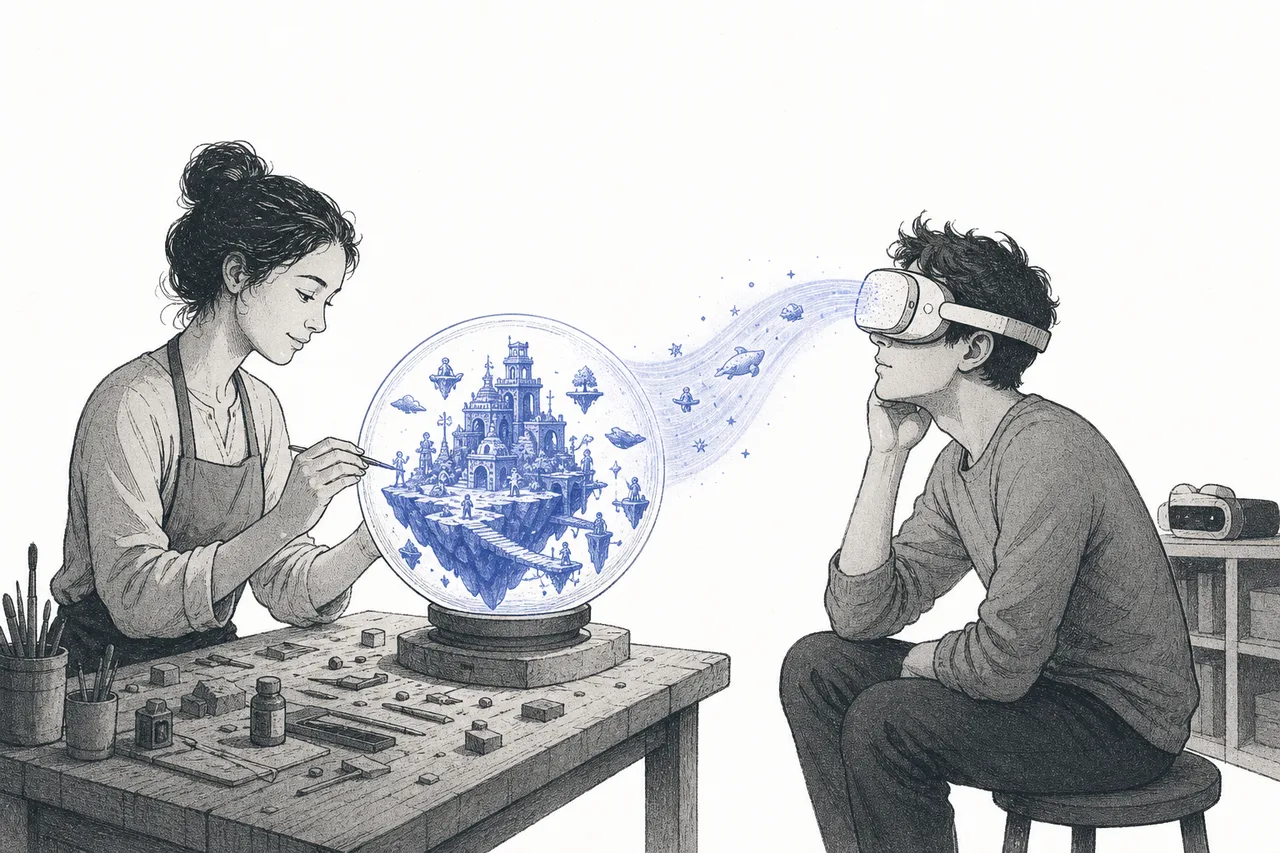
01これは何?(XRソフトウェアの3つの層)
VR/ARと聞くと、私たちはつい本体のゴーグル——レンズ、チップ、ディスプレイ——を思い浮かべます。でも、なぜ人が Nintendo Switch を買うのか考えてみてください。本体がカッコいいからではなく、Zelda を遊びたいからですよね。ゴーグルも同じです。大金を払ってまで重いものを顔につけるのは、その中に「やる価値のあるもの」があるときだけ。このnodeはその「もの」の話——ハードウェアの上に乗るソフトウェアの層、すべてです。
それは、順に受け渡していく3つの層に分かれます:
- エンジン(Engine)——作るための道具: 開発者が、リアルタイムで動くインタラクティブな3D世界を「こねて作る」プログラム。最大手は Unity と Unreal Engine(Epic Games 製)。3Dの世界の Photoshop だと思えばわかりやすい——ほぼ全員が使う共通の道具です
- プラットフォーム/ストア(Platform/Store)——配信する側: コンテンツが売られ、ダウンロードされ、課金される場所。たとえば Meta Horizon Store(Quest 上)、visionOS App Store(Apple Vision Pro)、SteamVR。これらの店は、売れるたびに「手数料」を取ります
- コンテンツ(Content)——みんなが本当に欲しいもの: ゲーム、アプリ、体験。リズムに合わせてブロックを斬る Beat Saber のようなゲームから、仕事用アプリまで。これこそが、人が実際にゴーグルをかぶる「理由」です
リアルタイム3Dエンジン とは、3Dの世界を1秒間に60〜90回まるごと描き直し、頭や手の動きすべてに瞬時に反応するソフトウェアのこと(あらかじめレンダリングしておくアニメ映画とは違います)。この「リアルタイム」性こそが XR の核心です——頭の動きにほんの一瞬でも映像が追いつかないと、かぶった人はすぐに気分が悪くなってしまうからです。
メガトレンドの地図のうえで、このnodeは Spatial Computing / AR/VR の下にあります。その定義は「リアルタイム3Dエンジンと、空間的なコンテンツを作って配信するソーシャル/クリエイター系プラットフォーム」——つまり、ハードウェア本体以外のすべて、ということです。
02なぜ重要か——すべてから手数料を取る層
ソフトウェアの層がハードウェアよりビジネスとして面白いのは、より長持ちする 「通行料モデル」 を持っているから。ハードウェアは一度売れば終わりですが、ソフトウェアは継続して稼げます——エンジンは開発者から ライセンス料 を取り、店は売れるたびに 手数料 を取る。しかも大事なのは、ソフトウェアは特定のゴーグル1ブランドに縛られないこと——Unity は、ゲームが Quest で動こうが Vision Pro だろうが Steam だろうが、ちゃんとお金を稼ぎます。
市場の規模もとても速く伸びています。Spatial Computing 市場全体(XRソフトウェアがその中核)は、2025年の約200億ドルから2030年には約860億ドルへ、年平均およそ33%で伸びると見られています。
でも本当の核心は バリューチェーンのどこに立っているか にあります。店を見てみましょう:30ドルのゲームが Meta Quest Store で売れるたびに、Meta は「ハードウェアプラットフォーム料」として約30%をその場で取っていきます——開発者は汗をかいてゲームを作るのに、店は何も作らずに分け前をもらう。これが、XRのエコシステムで誰もが「店のオーナー」になりたがる理由です。
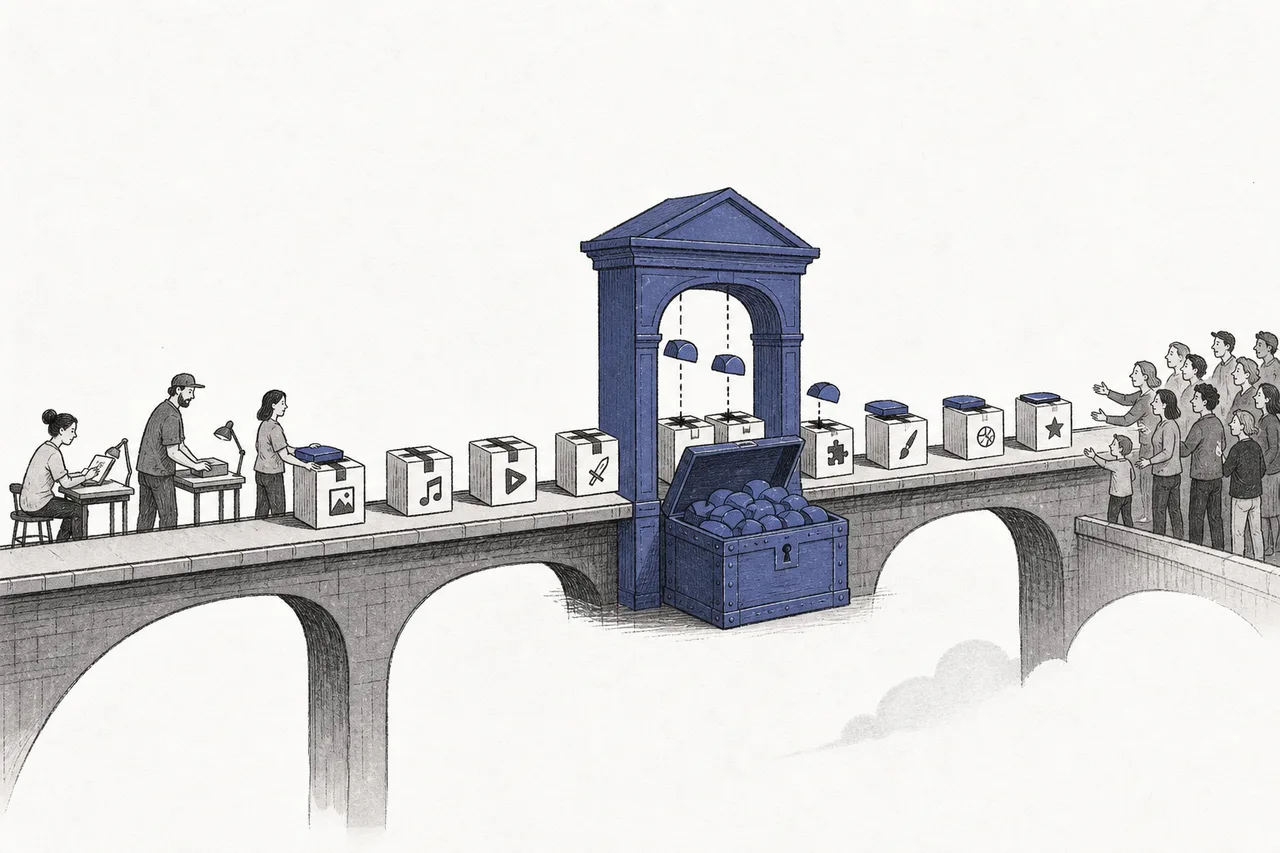
03どう動くのか——スタックと「鶏-卵」のワナ
1本のVRゲームが生まれてからプレイヤーの手に届くまでをたどってみると、お金が誰を通って流れるのかが見えてきます。
- エンジンで作る: 開発者は Unity か Unreal を開いて、シーンをこね、遊びのロジックを書き、アプリとして「エクスポート」する——エンジンの持ち主に ライセンス料 を払う
- 店で配信する: アプリを店(Meta Store/visionOS/Steam)に並べる。店は販売・課金・アップデートを引き受け、その代わり 約30%の手数料を取る
- ユーザーの手に届く: 人が買い、ダウンロードし、ゴーグルをかぶって遊ぶ——そしてこれこそ、そもそも彼がゴーグルを買った「理由」です
シンプルに聞こえます。でもそこには 「鶏が先か卵が先かのワナ」 が隠れていて、これがこの業界のあらゆる頭痛を説明します。
なぜこのサイクルが厳しいのか?良いVRゲームを作るには数百万ドルかかるのに、ユーザーの裾野はまだ小さいから——Quest は2024年に約 690万台(前年比10%減)しか売れず、実際に使われている台数も約2,200万台。スマホが何十億台もあるのと比べると、けた違いに小さい。だからスタジオは、小さな市場に大金を投じるのをためらう。結果、AAA級のコンテンツが少ない → 人はますますゴーグルを買う理由がない → 市場はますます伸びない。これがぐるぐる回り続けるのです。
ユーザーが 自分たちでコンテンツを作る プラットフォームのこと。大手スタジオを待たずに——たとえば Roblox には、世界中のクリエイターが作った何百万ものゲームがあります。これは鶏-卵のワナの一つの抜け道です。「みんな」が作り手になれば「ものが少ない」問題は和らぐ——その代わり、品質を保つのは難しくなります。
04何とつながっているか
このソフトウェアの層は、Spatial Computing のエコシステムのど真ん中に座っています——兄弟 node のハードウェアに意味を与える「頭脳と魂」なんです:
- VR/MRゴーグル と Enterprise AR には欠かせない: どんなに優れたゴーグルも、ソフトウェアがなければただのプラスチックの塊。このnodeこそが、それらのゴーグルに「やること」を与える——消費者向けにも、企業向けにも
- AI への依存が日に日に増す: 3Dのシーンを手で作るには膨大な時間がかかる。AIはいま、モデルを形づくり、テクスチャを生み、ロジックを書く手助け役になりつつある——コンテンツ制作のコストを下げ、鶏-卵のワナを緩めるかもしれない。Unity 自身も、新しい戦略で AI を軸に据え直しました
- Cloud & Digital Infrastructure の上に乗る: 大勢が同時に集まるソーシャルな世界(マルチプレイヤー)は、全員の位置をリアルタイムで同期するクラウドサーバーに頼っている
- Industrial Metaverse / Digital Twin とは親戚: ゲームを作るのと同じエンジン(Unity、Unreal)が、工場や都市の「デジタルツイン」を作るのにも使われている——技術は共通、市場は別
その裏にある大事なポイント:エンジンは 横断的な共通技術(horizontal) で、あらゆる node を越えて流れていきます——ゲーム、産業、映画、建築。これが、エンジンのビジネスが特定のゴーグル1ブランドに縛られたビジネスより長持ちする理由です。
05いま、どこまで来たのか
率直に言いましょう:いまXRコンテンツの経済性は、とても「厳しい」。2021〜2022年には、誰もが仮想世界がすべてを変えると信じる「メタバース熱」がありました。資金がどっと流れ込み、スタジオがキノコのように生まれ——そしてそのバブルは、はじけました。
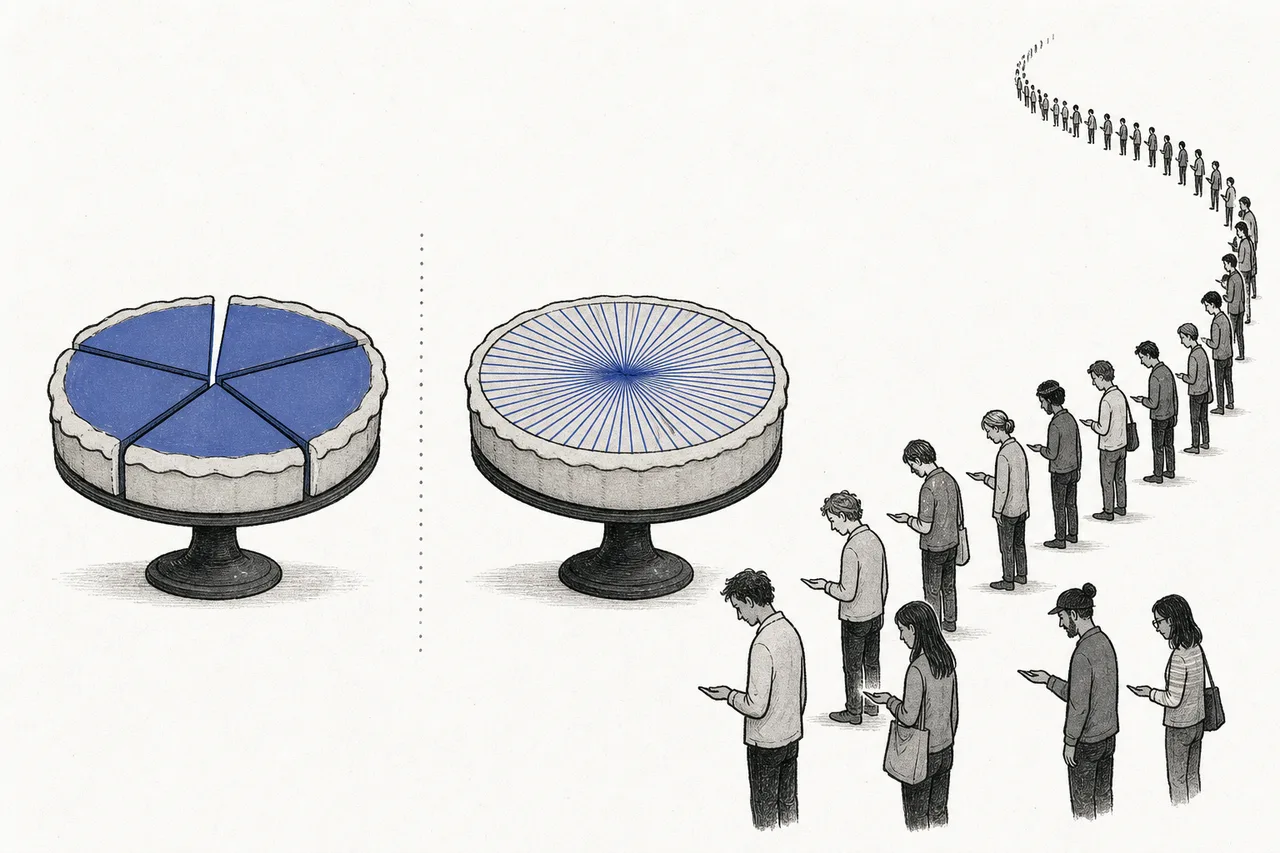
いちばん雄弁に物語る数字は 「パイの取り分が薄くなった」 こと。2023年末、Meta の店にはゲーム/アプリが約400本ありました。それが2024年末には約10,000本へ——25倍に増えた。でも人が使ったお金の合計は、たった約12%しか増えていない。結果、1本あたりの平均売上は、約25万ドルからわずか約1万ドルへ 急落。多くのスタジオが、売上が50〜80%落ちたと報告しています。
とはいえ、すべてが暗いわけではありません——良いものは、いまもとてもよく売れる。音楽のリズムに合わせてブロックを斬る Beat Saber は、Quest だけで所有者が1,000万人近く に達し、生涯売上は 2億5,500万ドル を超えました。Meta 史上いちばん売れたゲームです。そして2025年、Meta は 通算売上が100万ドルを超えたアプリが100本以上 あると明かしました——つまり「上澄み」の市場にはまだお金がある。でも「ロングテール」には、ほとんど何も残っていない、ということです。
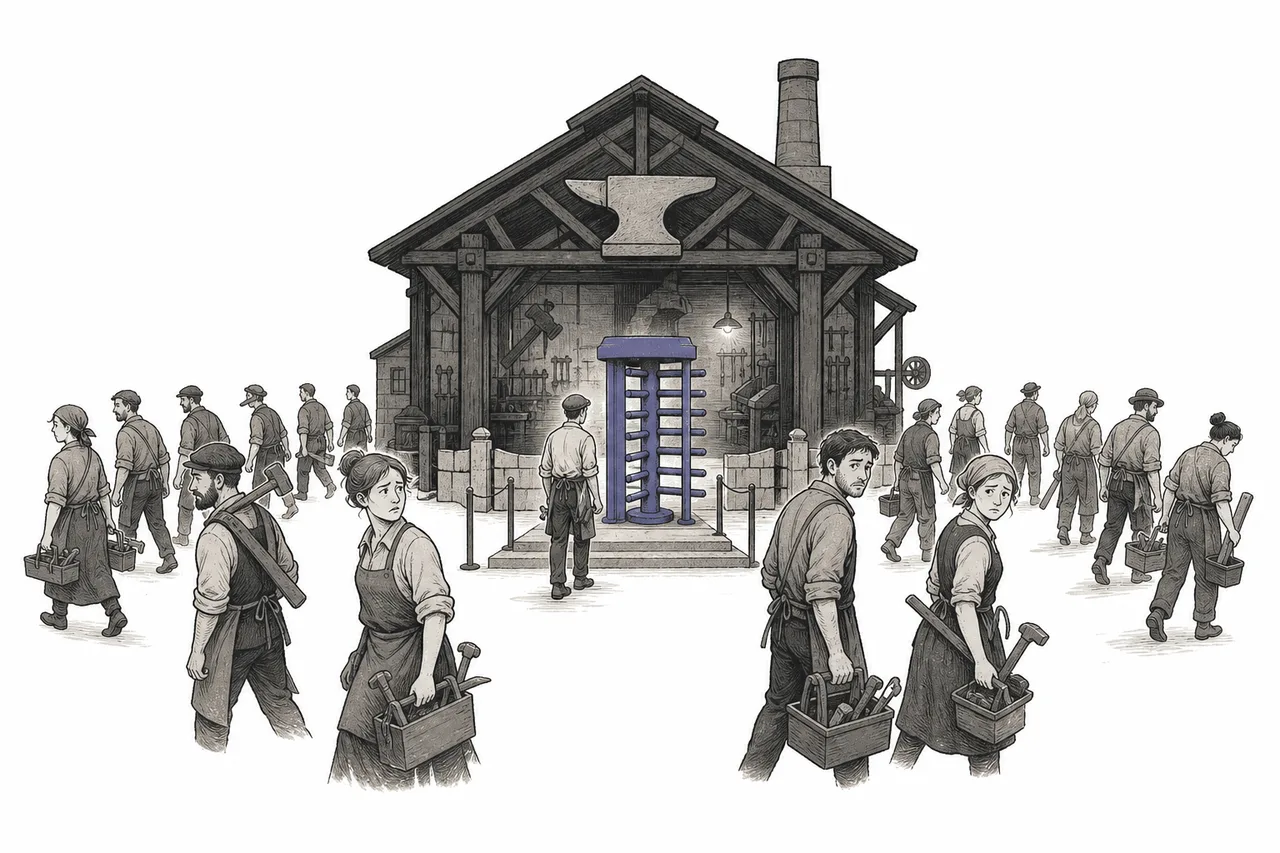
エンジン の側にも、それなりのドラマがあります。Unity はいちばん多く使われるエンジンの座にいます(ゲーム開発市場の約24〜25%、Unreal の約15〜16%に対して。モバイルゲーム Top 1000 の71%は Unity 製)。ところが2023年、同社は 「Runtime Fee」 を発表——開発者から「ゲームがインストールされた回数」ごとに課金する、というものでした。開発者コミュニティは激怒し、多くが別のエンジンへ移ると脅した。結局 Unity は 2024年9月に Runtime Fee を全面撤回、前 CEO を解任し、チームを刷新し、従業員の25%をレイオフしました。いまも会社は赤字です——2025年第3四半期は売上4億7,100万ドル(5%増)に対し、純損失1億2,700万ドル。
面白いのは、「生き残り」、流れに逆らって伸びたのが UGC の側——ユーザーがすべてを自分で作る——だったこと。Roblox は2025年第4四半期に14.1億ドル(43%増)を売り上げ、1日あたりのユーザーは約1億4,400万人、クリエイターへの支払いは過去最高でした。Roblox は、大手スタジオを待たない ことで鶏-卵のワナを解いています——ユーザーの裾野そのものに、コンテンツを作り合わせるのです。
06これからの展開
第一の方向は AIがコンテンツ制作のコストを下げること。XRの最大の悩みは「3Dの世界を作るのが高くて遅い」こと。もし AI がモデルやテクスチャ、シーンをより多く自分で作れるようになれば、ゲーム1本あたりのコストは下がる——小さなスタジオでも、大きなユーザー基盤を先に持たなくても良いものが作れる。これが鶏-卵のワナを解く鍵になるかもしれず、Unity が未来を AI に賭けた理由でもあります。
第二の方向は エンジンがゲーム業界の外へ流れ出すこと。Unreal と Unity は、映画(バーチャルプロダクションのシーン)、自動車(車載ディスプレイ)、建築、そして 工場のデジタルツイン を作るのに、ますます使われています——ゲーム以外からの売上が、まだ不安定なVR市場よりも、安定した大黒柱になるかもしれません。
第三の方向は ストアの手数料戦争。「店が30%取る」というモデルが、あらゆる方向から挑まれています——法律(EUは代替ストアの開放を義務づけた)も、Epic のように「手数料が安い」と打ち出す競合も。通行料が下がれば、力は店のオーナーから、コンテンツの作り手へとより多く移っていきます。
07課題とリスク
XRソフトウェアの層には通行料モデルという魅力がありますが、その一方で根の深いリスクも抱えています。
第一のリスクは まだ採算が取れないコンテンツの経済性。ユーザーの裾野が小さいうち(ゴーグルは数百万台規模で、数十億台ではない)は、大きなコンテンツへの投資は赤字のリスクがある。1本あたりの平均売上が25万ドルから1万ドルへ落ちたのは、この市場の「ロングテール」にほとんどお金が残っていないというサイン——だからメタバースのバブルがはじけたあと、民間の資金は流れ出ていきました。
第二のリスクは 開発者の信頼はもろいこと。エンジンのビジネスは開発者が信頼してくれるから成り立つ。Unity の Runtime Fee の教訓は、条件を一度変えただけでコミュニティが決裂し、競合へ逃げてしまうことを示しました。共通の道具を握る者は、「お金を取れる」と「使う人を怒らせない」のバランスを、つねに保ち続けなければなりません。
第三のリスクは まだ売れないハードウェアへの依存。ソフトがどれだけ良くても、人がゴーグルを買わなければ売れません。Quest の2024年の販売は10%減り、Meta の Reality Labs は年に1兆8,000億円近く(約180億ドル)赤字を出している——業界全体を支える巨人が退けば、その上に乗るソフトウェアの層も一緒に揺れます。
ひとことで言えば:このnodeの物語はこうです——XRのハードウェアは、それ自体では決して売れない。人にかぶってもらうには「理由」が要り、その理由がソフトウェアなのです。作るための道具(Unity、Unreal)は、あらゆる市場を越えて流れるから長持ちする層。店は手数料を取る層。そしてコンテンツは、いちばん難しいけれど欠かせない層。「鶏-卵のワナ」がこの市場を誰もが夢見たより遅くしていることを理解し——そしてスタックの誰がどこに立っているかを理解することは、XRのお金が本当は誰に流れていくのかを理解することなのです。