Megatrend · Energy
เตาปฏิกรณ์ที่สร้างในโรงงาน: นิวเคลียร์ฉบับ “โมเดล-ที” สำหรับยุค AI
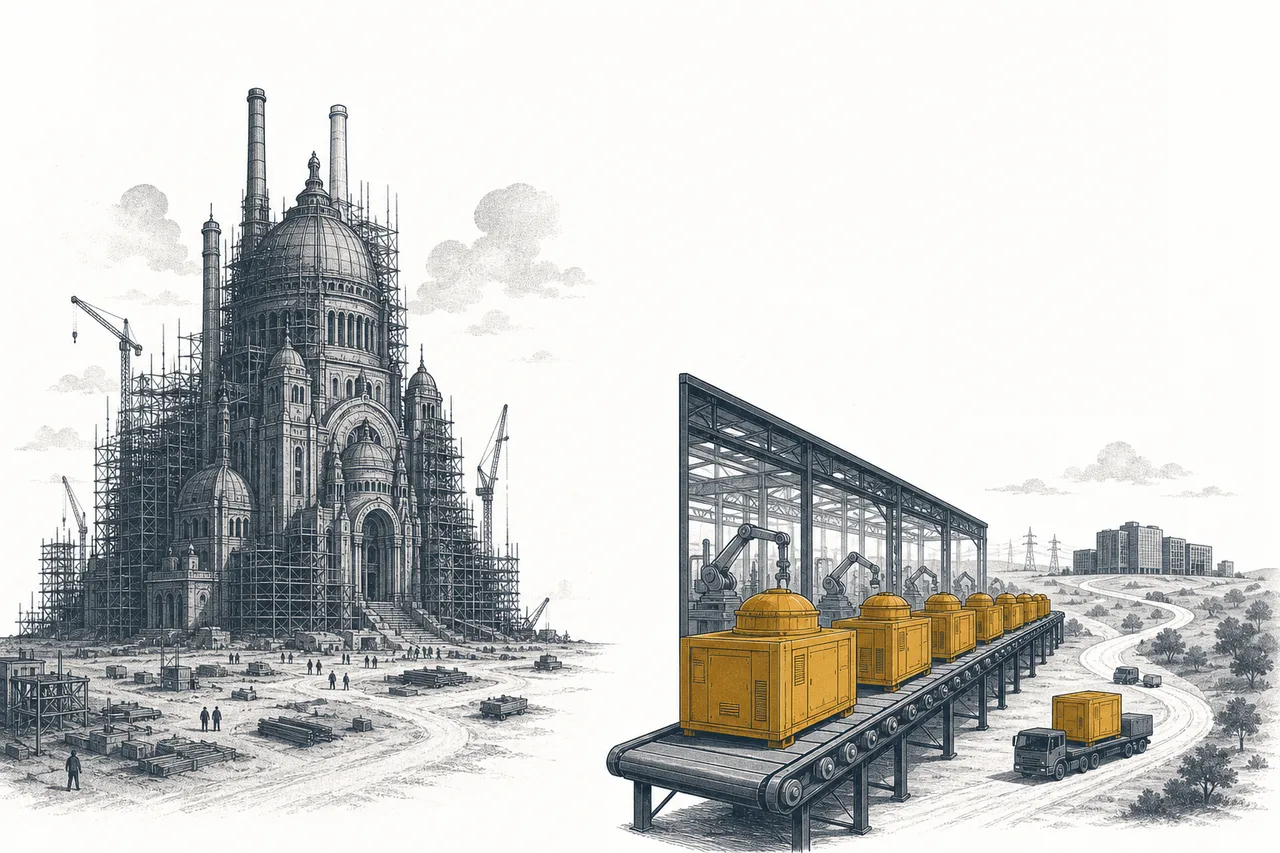
ถ้าโรงไฟฟ้านิวเคลียร์ขนาดยักษ์คือ “มหาวิหาร” ที่สร้างทีละหลังด้วยมือ ใช้เวลาเป็นสิบปีและมักบานปลายเป็นหมื่นล้าน — SMR คือไอเดียที่จะเปลี่ยนมันเป็น “สายพานผลิตรถยนต์”: เตาเล็ก มาตรฐานเดียวกัน สร้างในโรงงาน แล้วขนไปวางข้างคนใช้ไฟ เป็นเดิมพันที่ร้อนแรงสุดๆ เพราะ AI หิวไฟแบบไม่เคยมีมาก่อน — แต่ต้องพูดให้ตรง: ของจริงยังแทบไม่มีตัวไหนเดินเครื่องเชิงพาณิชย์เลย มูลค่าหุ้นวันนี้คือการเดิมพันกับ “อนาคต” ไม่ใช่กำไรที่เกิดขึ้นแล้ว
01มันคืออะไร
ลองนึกภาพโรงไฟฟ้านิวเคลียร์แบบที่เราคุ้นเคย — อาคารคอนกรีตมหึมา หอหล่อเย็นสูงเสียดฟ้า ปั่นไฟได้เป็นพันเมกะวัตต์ พอเลี้ยงไฟทั้งเมือง แต่ละหลังคือ “งานสั่งตัด” ที่ออกแบบเฉพาะ สร้างกันเป็นสิบปี งบบานปลายจนหลายโครงการล้มกลางคัน นั่นคือนิวเคลียร์รุ่นพ่อ — node พี่ใหญ่ที่ชื่อ Nuclear Generation & Utilities
SMR (Small Modular Reactor) คือการพลิกตรรกะนั้นกลับด้าน แทนที่จะสร้างโรงยักษ์ทีละหลัง ก็ทำเตาปฏิกรณ์ให้ เล็กลง (ต่ำกว่า 300 เมกะวัตต์ — บางตัวแค่ไม่กี่สิบ) ทำให้ เหมือนกันทุกตัว แล้วผลิตเป็น “โมดูล” สำเร็จรูปในโรงงาน เหมือนผลิตรถยนต์ จากนั้นขนชิ้นส่วนไปประกอบหน้างาน ส่วน ไมโครรีแอคเตอร์ (microreactor) คือรุ่นจิ๋วยิ่งกว่า — เล็กระดับขนใส่รถบรรทุกไปวางได้ เหมาะกับเหมืองห่างไกล ฐานทัพ หรือชุมชนที่กริดไปไม่ถึง
SMR = เตาปฏิกรณ์กำลังต่ำกว่า 300 MWe ที่ออกแบบเป็นโมดูลสำเร็จรูป · Microreactor = รุ่นจิ๋ว (ราว 1–20 MWe) ที่ขนย้ายได้ · “Modular” ไม่ได้แปลว่าเล็กอย่างเดียว แต่หมายถึง “ผลิตเป็นชิ้นมาตรฐานในโรงงานแล้วเอามาต่อกัน” — นี่คือคำที่สำคัญที่สุดในชื่อ เพราะมันคือที่มาของคำสัญญาว่าจะ “ถูกลงและเร็วขึ้น”
ในแผนที่เมกะเทรนด์ node นี้เป็นสาขาย่อยของ Energy Transition & Power Demand และนิยามของมันก็ตรงไปตรงมาแบบไม่อ้อมค้อม: “ผู้พัฒนา SMR/ไมโครรีแอคเตอร์ที่ ยังอยู่ก่อนเชิงพาณิชย์ เดินตาม milestone” — คำว่า “ก่อนเชิงพาณิชย์” นั้นคือหัวใจของทั้งเรื่อง และเราจะย้ำมันตลอดบทเรียน
02ทำไมถึงสำคัญ — เพราะ AI หิวไฟ
SMR ไม่ใช่ของใหม่ในกระดาษ — คนพูดถึงมานานหลายสิบปี แต่สิ่งที่ทำให้มัน “ระเบิด” ขึ้นมาในช่วงปี 2024–2026 มีคำเดียว: AI
ศูนย์ข้อมูล (data center) ที่ฝึกและรันโมเดล AI กินไฟมหาศาลอย่างที่กริดไฟฟ้าไม่เคยเจอ IEA ประเมินว่าความต้องการไฟของดาต้าเซ็นเตอร์ทั่วโลกจะ เพิ่มกว่าเท่าตัวภายในปี 2030 เป็นราว 945 TWh — มากกว่าไฟที่ทั้งประเทศญี่ปุ่นใช้ทั้งปี และเฉพาะดาต้าเซ็นเตอร์ที่เน้น AI โดยตรงจะโต “กว่า 4 เท่า” ในช่วงเดียวกัน
ปัญหาคือ ยักษ์เทคฯ ต้องการไฟที่ “จ่ายได้ตลอด 24 ชั่วโมง ปลอดคาร์บอน และล็อกราคาได้ระยะยาว” — แดดกับลมจ่ายไม่ต่อเนื่อง ส่วนกริดสาธารณะก็แออัดและต่อช้า นิวเคลียร์จึงเข้าทางพอดี และ SMR มีเสน่ห์พิเศษตรงที่ “เล็กพอจะวางข้างดาต้าเซ็นเตอร์ได้เลย” กลายเป็นเหมือน ถังพลังงานส่วนตัว ของแต่ละแคมปัส
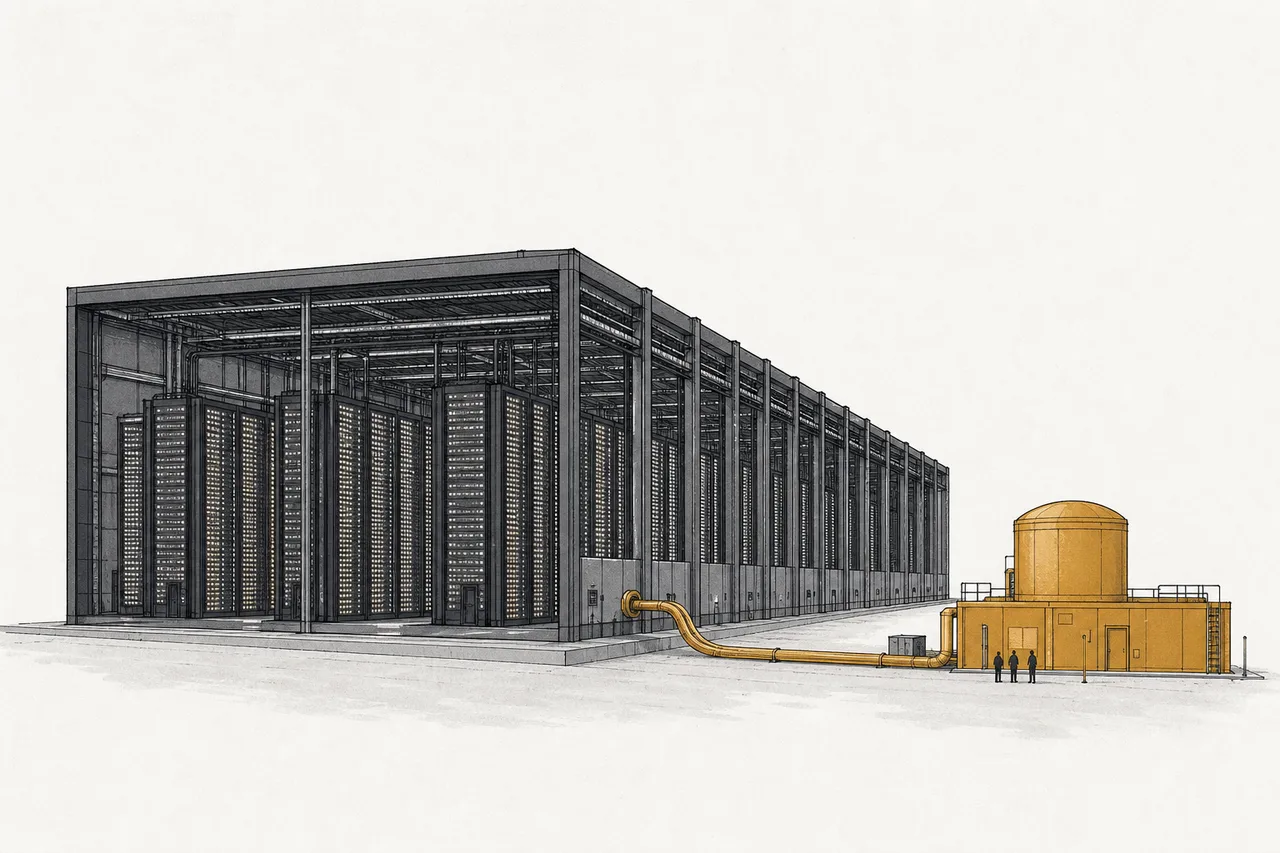
นี่คือเหตุผลที่ดีลใหญ่ๆ แห่กันออกมาในปี 2024–2025: Google เซ็นซื้อไฟจากฝูง SMR ของ Kairos Power (เตาแรกตั้งเป้าออนไลน์ ~2030 รวม ~500 MW), Amazon ลงทุนกว่า $700M ใน X-energy และผูกสัญญาซื้อไฟสูงถึง 5 GW ภายในปี 2039, ส่วน Meta ก็ประกาศดีลนิวเคลียร์รวมหลายราย — ดีมานด์จาก AI คือสิ่งที่เปลี่ยน SMR จาก “เทคโนโลยีที่น่าสนใจ” เป็น “สนามที่เงินไหลเข้า”
03มันทำงานยังไง — มหาวิหาร vs สายพานผลิต
เพื่อเข้าใจว่าทำไม SMR ถึง อาจ ถูกและเร็วกว่า ต้องเข้าใจก่อนว่านิวเคลียร์รุ่นเดิม “แพง” ตรงไหน คำตอบไม่ใช่ตัวเตาปฏิกรณ์ แต่คือ “การก่อสร้าง”
โรงไฟฟ้ายักษ์อย่างโครงการ Vogtle ในสหรัฐฯ จบที่ต้นทุนเกือบ $30,000 ล้าน — เกือบ 2 เท่าของที่ประเมินไว้ตอนแรก เพราะทุกหลังออกแบบเฉพาะ สร้างกลางแจ้งหน้างาน เจอปัญหาเฉพาะตัวที่แก้แบบสดๆ ยิ่งช้ายิ่งดอกเบี้ยทบ ยิ่งบานปลาย นี่คือ “คำสาป” ของเมกะโปรเจกต์นิวเคลียร์
SMR เสนอทางหนีออกจากคำสาปนี้ด้วยการสลับตรรกะจาก “economies of scale” (ยิ่งใหญ่ยิ่งคุ้ม) ไปเป็น “economies of unit production” (ยิ่งผลิตซ้ำเยอะยิ่งถูก) — เหมือนที่ Henry Ford เปลี่ยนรถจากงานช่างทำมือเป็นสายพานผลิต ผลิตเตามาตรฐานในโรงงานที่ควบคุมคุณภาพได้ ลดงานหน้างานให้เหลือแค่ “ประกอบ” ตั้งเป้าสร้างเสร็จใน 3–5 ปี แทนสิบกว่าปี
ของแถมที่สำคัญคือ ความปลอดภัยเชิงพาสซีฟ (passive safety) — เตารุ่นใหม่หลายแบบออกแบบให้ “เย็นลงเอง” ด้วยฟิสิกส์ (แรงโน้มถ่วง การพาความร้อนตามธรรมชาติ) แม้ไฟดับและไม่มีคนกด ลดความเสี่ยงหลอมละลายแบบที่เคยกลัวกัน นี่คือจุดขายด้านความปลอดภัยที่ทำให้พูดเรื่องวางเตาข้างชุมชน/ดาต้าเซ็นเตอร์ได้ง่ายขึ้น
แต่ — และนี่คือ “แต่” ที่ใหญ่มาก — ทั้งหมดนี้ยังเป็น คำสัญญาบนสมมุติฐาน เพราะ “ยิ่งทำซ้ำยิ่งถูก” จะจริงต่อเมื่อมีคำสั่งซื้อมากพอให้สายพานเดินเต็มกำลัง ถ้าผลิตได้แค่ไม่กี่ตัว ต้นทุนต่อหน่วยก็ยังแพงหูฉี่ (เดี๋ยวเราจะเห็นตัวเลขจริงที่ช็อกในบทท้ายๆ)
04มันอยู่ตรงไหนในแผนที่พลังงาน
SMR ไม่ได้ลอยอยู่เดี่ยวๆ — มันเป็นจิ๊กซอว์ที่ต่อกับ node อื่นในเมกะเทรนด์อย่างแน่นหนา:
- เป็น “รุ่นน้อง” ของ Nuclear Generation & Utilities: พี่ใหญ่คือกองเตายักษ์ที่เดินเครื่องจริงและปั่นไฟเลี้ยงโลกอยู่ทุกวันนี้ (เทคโนโลยีพิสูจน์แล้ว) ส่วน SMR คือ เจเนอเรชันถัดไป ที่เล็กลงและยังอยู่ในขั้นทดลอง — เปรียบเหมือน “เมนเฟรม vs พีซี”
- กินเชื้อเพลิงจาก Nuclear Fuel Cycle (Uranium & Enrichment): เตา SMR หลายแบบต้องใช้เชื้อเพลิงพิเศษชื่อ HALEU (ยูเรเนียมเสริมสมรรถนะ ~5–20%) ซึ่งตอนนี้โลกแทบไม่มีกำลังผลิตนอกรัสเซีย — กลายเป็นคอขวดที่ผูก SMR เข้ากับ node เชื้อเพลิงและ วัตถุดิบสำคัญ โดยตรง
- ถูกขับด้วย AI Data Center & Build-out และ AI Power & Cooling: ความหิวไฟของ AI คือ “ลูกค้า” ที่ทำให้ SMR มีเหตุผลทางธุรกิจ — ถ้าไม่มี AI buildout ดีมานด์นี้ก็เบาบางลงมาก
- แข่งกับเพื่อนบ้านในกลุ่มไฟฐาน: ในการป้อนไฟ 24 ชม. ให้ AI มันแย่งตำแหน่งกับ Firm Power & Transition Fuels (ก๊าซ) และ Geothermal — เพราะทั้งหมดขายของอย่างเดียวกัน คือ “ไฟที่จ่ายได้ตลอด”
มุมที่ลึกที่สุดคือความสัมพันธ์กับ AI มันเป็นวงจรสองทาง: AI สร้างดีมานด์ ให้ SMR (drives demand) และ SMR ก็ enable การขยาย AI ต่อ — เพราะถ้าไม่มีไฟพอ ดาต้าเซ็นเตอร์ก็สร้างไม่ได้ “ไฟ” จึงกลายเป็นคอขวดตัวจริงของยุค AI และ SMR คือหนึ่งในคำตอบที่ถูกวางเดิมพันไว้
05ตอนนี้ไปถึงไหนแล้ว
นี่คือส่วนที่ต้องพูดให้ตรงที่สุด เพราะมันคือเส้นแบ่งระหว่าง “เรื่องเล่า” กับ “ความจริง”
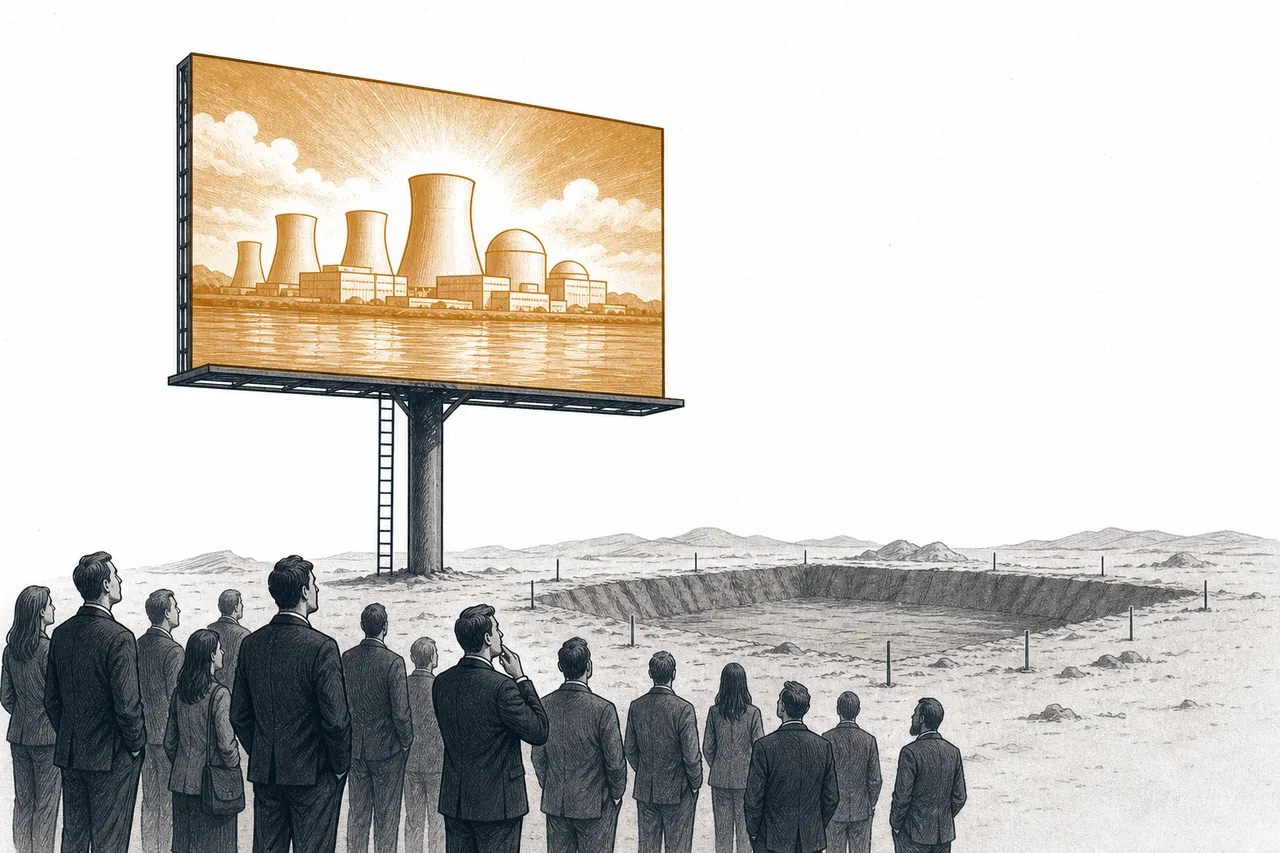
ความจริงคือ: ยังแทบไม่มี SMR ตัวไหนเดินเครื่องเชิงพาณิชย์เต็มรูปแบบในตะวันตกเลย เตาแรกๆ ในสหรัฐฯ ตั้งเป้าออนไลน์ราวปี 2027–2031 — Oklo เพิ่งทุบดินสร้าง Aurora หลังแรกที่ Idaho ในปลายปี 2025 ตั้งเป้าเดินเครื่องราว 2027–2028 ส่วน Kairos ตั้งเป้าเตาแรกป้อน Google ราว 2030 พูดง่ายๆ คือ มูลค่าหุ้นวันนี้คือการ “จ่ายล่วงหน้าให้อนาคต” ไม่ใช่กำไรที่เกิดขึ้นจริง
ตัวเลขเล่าเรื่องนี้ได้ชัดเจนน่าตกใจ: Oklo (OKLO) มีมูลค่าตลาดพุ่งจากราว $2.6B ต้นปี 2025 เป็นกว่า $11B ปลายปี — ทั้งที่ รายได้ยังเป็นศูนย์ และมี backlog โครงการที่ “พูดถึง” ราว 14 GW ซึ่งยังไม่ใช่คำสั่งซื้อที่ยืนยันแล้ว นี่คือนิยามของตลาดที่ขับเคลื่อนด้วย “เรื่องเล่า” (narrative-driven) ไม่ใช่ผลประกอบการ
ฝั่งที่มี “ของจริง” ใกล้กว่าคือเรื่องของ ใบอนุญาตและเงินสนับสนุนรัฐ — NuScale (SMR) เป็นรายเดียวที่ได้รับการรับรองแบบเตา (design approval) จาก NRC ของสหรัฐฯ และตั้งเป้าต้นทุนไฟราว $89/MWh (ก่อนเงินอุดหนุน IRA) ส่วนภาครัฐก็เริ่มเปิดกระเป๋า: กระทรวงพลังงานสหรัฐฯ (DOE) เลือก 11 โครงการเข้า Reactor Pilot Program, ให้ทุน Kairos $303M, และประกาศแผนทุ่มอีก ~$800M สำหรับ SMR
แล้วใครคือผู้เล่นจริงในสนามนี้? ต้องแยกให้ออกว่าใคร “ทำเตาเอง” (และยังก่อนรายได้) กับใครเป็น “คนขายจอบเสียม” ที่ทำกำไรไปแล้ว
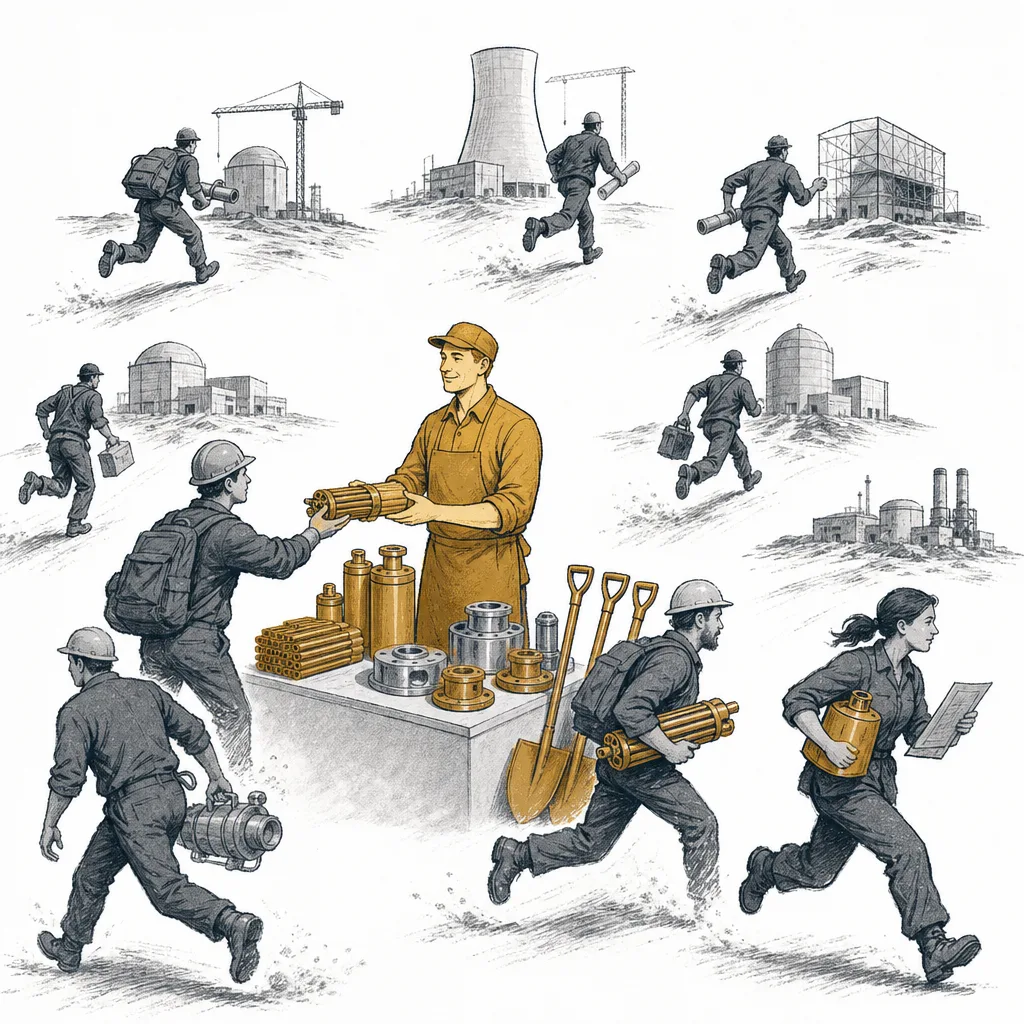
สังเกตรูปแบบสำคัญ: ผู้เล่นตัวจริงหลายรายยังเป็นบริษัทก่อนรายได้หรือเอกชนที่ซื้อขายในตลาดหุ้นไม่ได้ (เช่น Kairos) — นี่ไม่ใช่ข้อบกพร่อง แต่เป็นความจริงของอุตสาหกรรมที่ยัง “ก่อนเชิงพาณิชย์” ทั้งวงการ ฝั่งที่เป็นบริษัทใหญ่กำไรมั่นคงมักเป็น คนป้อนของ ให้วงการ (BWXT) หรือกลุ่มอุตสาหกรรมหนักที่ทำ SMR เป็นธุรกิจข้างเคียง (เช่น Rolls-Royce ในสหราชอาณาจักร, Doosan ในเกาหลีที่หล่อชิ้นส่วนเตา) มากกว่าจะเป็นบริษัทที่ “เป็น SMR ล้วนๆ”
06อนาคตข้างหน้า
ถ้าทุกอย่างเป็นไปตามฝัน เส้นทางข้างหน้าจะเป็นแบบนี้: เตาสาธิตชุดแรกเดินเครื่องสำเร็จในช่วง 2027–2031 พิสูจน์ว่า “สร้างได้จริง ตรงงบ ตรงเวลา” จากนั้นคำสั่งซื้อก็จะไหลเข้า สายพานโรงงานเดินเต็มกำลัง และตรรกะ “ยิ่งทำซ้ำยิ่งถูก” ก็เริ่มออกฤทธิ์ — ต้นทุนต่อเตาตัวที่ 10, 20, 50 ถูกลงเรื่อยๆ จนแข่งกับก๊าซได้
ตลาดคาดการณ์ว่าขนาดของอุตสาหกรรม SMR (ตัวเตา + ชิ้นส่วน) จะโตจากราว $6–7B ในปี 2025 ไปแตะราว $16–17B ภายในกลางทศวรรษ 2030 — ต้องบอกตามตรงว่าตัวเลขประมาณการจากแต่ละสำนักวิจัยกระจายกว้างมาก (CAGR ตั้งแต่ ~3% ถึงเกือบ 9%) เพราะทั้งหมดขึ้นกับสมมุติฐานเดียว: เตาชุดแรก “สำเร็จ” หรือไม่
มีสามตัวแปรที่จะชี้ชะตา: (1) เตาชุดแรกเป็นยังไง — ถ้าออกมาตรงเวลาตรงงบ ความเชื่อมั่นจะระเบิด แต่ถ้าบานปลายเหมือน UAMPS อีก ทั้งกลุ่มจะถูกตั้งคำถามหนัก · (2) เชื้อเพลิง HALEU พอไหม — ถ้าโลกตะวันตกผลิต HALEU ไม่ทัน เตาก็มีแต่เครื่องไม่มีน้ำมัน · (3) ดีลกับ AI กลายเป็นออเดอร์จริงแค่ไหน — ดีลที่ประกาศกันคึกคักส่วนใหญ่ยังเป็น “ความตั้งใจ” มากกว่าสัญญาผูกมัดที่จ่ายเงินแล้ว
นอกจากนี้ จีนเป็นตัวแปรเงียบที่สำคัญ — จีนเดินเครื่อง SMR เชิงพาณิชย์ (Linglong One/ACP100) ก่อนตะวันตก และมีบริษัทอย่างผู้ผลิตชิ้นส่วนเตาหนักในเซี่ยงไฮ้คอยป้อนห่วงโซ่ — ทำให้ “ใครจะคุมมาตรฐานและตลาด SMR ของโลก” เป็นทั้งเกมเทคโนโลยีและภูมิรัฐศาสตร์
07ความท้าทายและความเสี่ยง
นี่เป็น node ที่ “ความเสี่ยงคือพระเอกของเรื่อง” — ไม่ใช่เชิงอรรถเล็กๆ ท้ายบท
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ “ก่อนเชิงพาณิชย์” ตามตัวอักษร — เกือบทั้งวงการยัง ไม่มีรายได้จริง จากการขายไฟ มูลค่าหุ้นวันนี้สะท้อนความเชื่อในอนาคต ถ้าไทม์ไลน์เลื่อน (ซึ่งในประวัติศาสตร์นิวเคลียร์ “เลื่อน” คือค่าเริ่มต้น) หรือเตาชุดแรกพัง ราคาก็ปรับฐานได้รุนแรงและรวดเร็ว นี่ไม่ใช่หุ้นที่ดูจากกำไร แต่ดูจาก “milestone” ทีละก้าว
ความเสี่ยงข้อสองคือ “ต้นทุนอาจไม่ถูกอย่างที่โฆษณา” บทเรียนที่เจ็บที่สุดคือโครงการ NuScale–UAMPS ที่ Idaho: ราคาประเมินพุ่งจาก ~$3.6B (ปี 2020) เป็น ~$9.3B และต้นทุนต่อกิโลวัตต์ทะลุ $20,000/kW — แพงกว่าโรงยักษ์ Vogtle ที่ทุกคนด่าว่าแพงเสียอีก สุดท้ายโครงการถูกยกเลิกในปี 2023 เพราะหาคนซื้อไฟไม่พอ มันคือหลักฐานว่า “ยิ่งทำซ้ำยิ่งถูก” จะจริงก็ต่อเมื่อมีออเดอร์มากพอ — แต่ออเดอร์จะมาก็ต่อเมื่อราคาถูกพอ เป็น “ไก่กับไข่” ที่ยังไม่มีใครแก้ได้
ความเสี่ยงข้อสามคือ เชื้อเพลิงและกฎระเบียบ เตาเดินหน้ารุ่นใหม่หลายแบบต้องใช้ HALEU ที่กำลังผลิตนอกรัสเซียยังแทบไม่มี และการขอใบอนุญาตนิวเคลียร์เป็นกระบวนการที่ช้าและแพงโดยธรรมชาติ — แม้รัฐบาลสหรัฐฯ จะพยายามเร่ง (Reactor Pilot Program) แต่ความปลอดภัยนิวเคลียร์เป็นเรื่องที่ “เร่งไม่ได้มาก” โดยไม่แลกกับความเสี่ยง
และข้อสี่ที่มักถูกลืม: การยอมรับของสังคมและสถานที่ การวางเตาปฏิกรณ์ข้างชุมชนหรือดาต้าเซ็นเตอร์ฟังดูสวยในสไลด์ แต่ในชีวิตจริงต้องผ่านการต่อต้านของคนในพื้นที่ การจัดการกากนิวเคลียร์ และคำถามความปลอดภัยที่ฝังลึกในความรู้สึกคน
สรุปสั้นๆ: SMR คือเรื่องราวของความพยายามเปลี่ยนนิวเคลียร์จาก “มหาวิหารที่สร้างทีละหลัง” เป็น “รถยนต์ที่ผลิตทีละหลายคัน” เพื่อป้อนความหิวไฟของยุค AI ไอเดียทรงพลังและคอขวดที่มันแก้ก็จริงแท้ — แต่ ณ ปี 2026 มันยังเป็นคำสัญญาที่กำลังถูกทดสอบ ไม่ใช่ชัยชนะที่เกิดขึ้นแล้ว และการเข้าใจเส้นแบ่งระหว่าง “เรื่องเล่า” กับ “เตาที่เดินเครื่องจริง” คือสิ่งสำคัญที่สุดในการอ่าน node นี้