Megatrend · Energy Transition & Power Demand
เชื้อเพลิงที่ป้อนเตาปฏิกรณ์ — และด่านเดียวที่รัสเซียคุมไว้
โลกกำลังแห่กลับมาสร้างโรงไฟฟ้านิวเคลียร์เพื่อป้อนไฟให้ AI และรถยนต์ไฟฟ้า แต่ก่อนยูเรเนียมจะกลายเป็นเชื้อเพลิงในเตาปฏิกรณ์ได้ มันต้องผ่าน “สายพานกลั่น” สี่ขั้น — ขุด → แปลง → เสริมสมรรถนะ → ขึ้นรูป และมีอยู่ขั้นเดียวที่ยากที่สุด เป็นคอขวด และบังเอิญถูกรัสเซียคุมไว้เกือบครึ่งโลก นี่คือเรื่องราวของห่วงโซ่เชื้อเพลิงที่กลายเป็นเกมภูมิรัฐศาสตร์
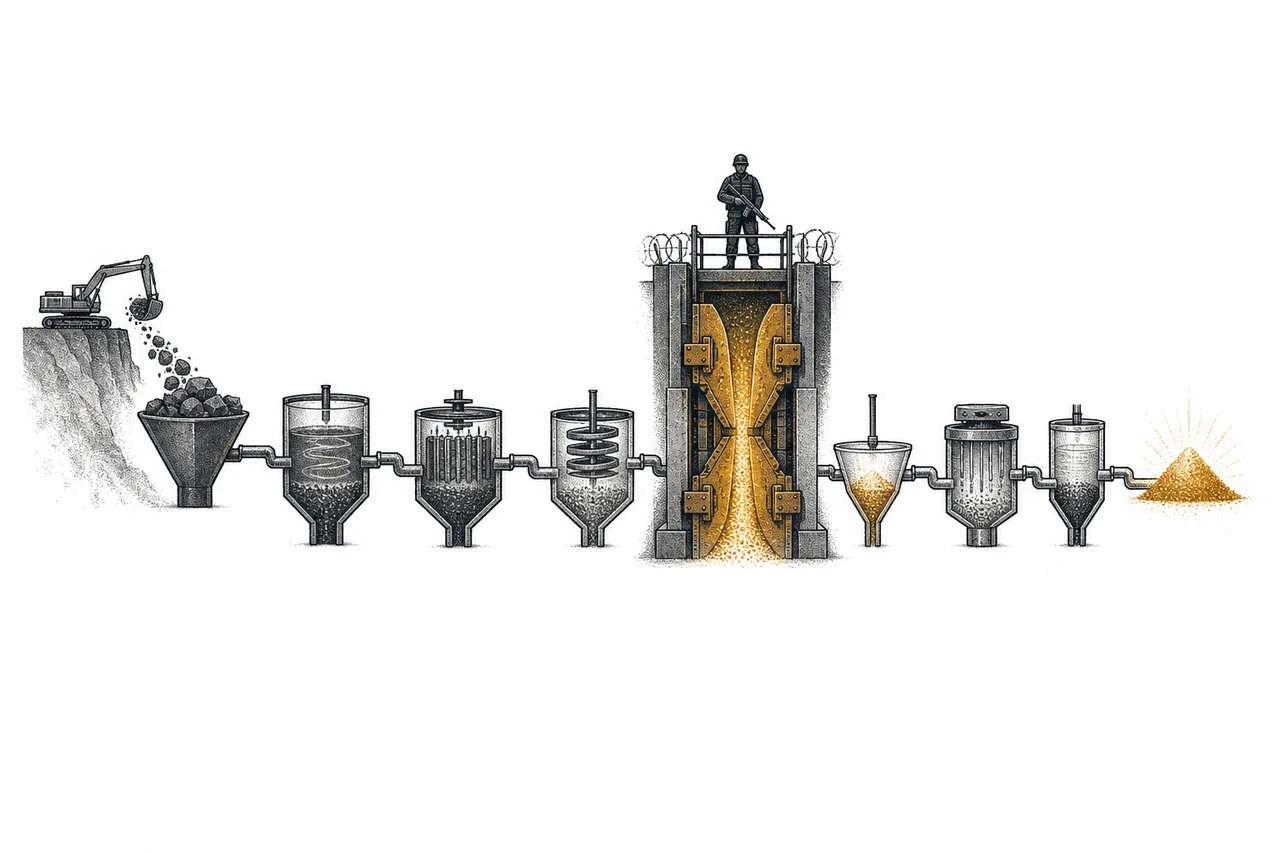
01มันคืออะไร (สายพานกลั่นสี่ขั้น)
เวลาเราพูดถึง “พลังงานนิวเคลียร์” คนส่วนใหญ่นึกถึงเตาปฏิกรณ์กับหอหล่อเย็นยักษ์ๆ แต่เตาปฏิกรณ์เป็นแค่ปลายทาง ก่อนหน้านั้นมีอุตสาหกรรมทั้งยวงที่ทำหน้าที่ “ทำเชื้อเพลิง” ให้มัน — และนั่นคือ node นี้ Nuclear Fuel Cycle หรือวงจรเชื้อเพลิงนิวเคลียร์
หัวใจของเรื่องคือความจริงข้อหนึ่งที่ฟังดูน่าตกใจ: ยูเรเนียมที่ขุดขึ้นมาจากดิน ใช้ในเตาปฏิกรณ์ทั่วไปไม่ได้เลย เพราะมันเจือจางเกินไป ยูเรเนียมธรรมชาติมีไอโซโทปที่ “จุดติดไฟได้” (U-235) อยู่แค่ 0.7% ที่เหลือ 99.3% เป็น U-238 ที่เฉื่อยเกินจะจุดปฏิกิริยาลูกโซ่ เตาปฏิกรณ์ทั่วไปต้องการเชื้อเพลิงที่มี U-235 ราว 3–5% — เลยต้องมี “สายพานกลั่น” มาเพิ่มความเข้มข้นให้
สายพานนี้มีสี่ขั้นต่อกัน และ node นี้แบ่งเป็นสองส่วนย่อยที่ครอบมันไว้:
- ต้นน้ำ — การขุดยูเรเนียม (Uranium Mining): ขุดแร่ขึ้นมาแล้วบดสกัดเป็นผงสีเหลืองที่เรียกว่า “yellowcake” (U₃O₈) นี่คือฝั่งวัตถุดิบ
- กลางน้ำ — แปลง เสริมสมรรถนะ & HALEU (Conversion & Enrichment): เอา yellowcake ไปแปลงเป็นแก๊ส (UF₆) แล้ว “เสริมสมรรถนะ” ให้ U-235 เข้มข้นขึ้น ก่อนขึ้นรูปเป็นเม็ดเชื้อเพลิง นี่คือฝั่งเทคโนโลยีและคอขวด
ทั้งสองส่วนคือเรื่องเดียวกัน — เป็นต้นน้ำกับกลางน้ำของห่วงโซ่เดียว ในผังเมกะเทรนด์ node นี้อยู่ภายใต้ Energy Transition & Power Demand และยังเชื่อมกับ Critical Materials เพราะยูเรเนียมก็คือแร่ยุทธศาสตร์อย่างหนึ่ง
Yellowcake (U₃O₈) = ผงยูเรเนียมเข้มข้นสีเหลืองที่ได้จากการบดแร่ — สินค้าที่ซื้อขายกันในตลาด · UF₆ (ยูเรเนียมเฮกซะฟลูออไรด์) = รูปแก๊สของยูเรเนียม ทำขึ้นเพื่อให้แยกไอโซโทปได้ในขั้นถัดไป · Enrichment (เสริมสมรรถนะ) = กระบวนการเพิ่มสัดส่วน U-235 จาก 0.7% ให้สูงขึ้น — ขั้นที่ยากที่สุดของทั้งสายพาน
02ทำไมถึงสำคัญ — มันคือความมั่นคงของไฟทั้งประเทศ
เหตุผลที่ห่วงโซ่นี้กลับมาร้อนแรง มาจากสองแรงพร้อมกัน แรงแรกคือ ดีมานด์ไฟฟ้าระเบิด ศูนย์ข้อมูล AI กินไฟมหาศาลและต้องการไฟที่ “เสถียร 24 ชั่วโมง” (firm power) ซึ่งนิวเคลียร์ให้ได้ดีกว่าแดดกับลม โลกจึงแห่กลับมาสร้าง โรงไฟฟ้านิวเคลียร์ และพัฒนา เตาปฏิกรณ์ขนาดเล็ก (SMR) รุ่นใหม่ — ทุกเตาที่สร้างใหม่ ต้องการเชื้อเพลิงป้อนตลอดอายุการใช้งาน
แรงที่สองคือ เลขที่น่ากลัว ในปี 2025 โลกผลิตยูเรเนียมได้ราว 173 ล้านปอนด์ แต่ความต้องการอยู่ที่ราว 204 ล้านปอนด์ — ขาดดุลกว่า 30 ล้านปอนด์ และช่องว่างนี้มีแนวโน้มถ่างกว้างขึ้นเรื่อยๆ ตั้งแต่ราวปี 2030 เป็นต้นไป ที่ผ่านมาตลาดอยู่ได้เพราะดึงสต็อกเก่ามาใช้ แต่สต็อกไม่ได้มีไม่จำกัด
ผลคือราคายูเรเนียมพุ่งแรง สปอตเคยอยู่แถว $30 ต่อปอนด์ในปี 2020 แล้วทะลุ $106 ต่อปอนด์ ครั้งแรกนับตั้งแต่ปี 2008 เมื่อต้นปี 2024 ต้นปี 2026 ราคายังแกว่งแรง เคยแตะ ~$101 ก่อนย่อลงมาแถว ~$85 ต่อปอนด์ (สูงกว่าปีก่อนราว 30%)
และที่สำคัญกว่าราคาสปอตคือ ราคาสัญญาระยะยาว ซึ่งเป็นตัวที่บอกว่าโรงไฟฟ้ายอมจ่ายเท่าไหร่เพื่อ “ล็อกของ” ไว้ใช้หลายปี ราคาสัญญาระยะยาวแตะ $93 ต่อปอนด์ (มี.ค. 2026) — สูงสุดนับตั้งแต่ปี 2008 ที่น่าสนใจคือ โรงไฟฟ้าทั่วโลก “ทำสัญญาซื้อน้อยกว่าที่ใช้จริง” มา 13 ปีติดต่อกัน แปลว่ามีหนี้ดีมานด์ค้างอยู่จำนวนมากที่รอวันต้องกลับมาซื้อ
03มันทำงานยังไง — และคอขวดอยู่ตรงไหน
มาเดินตามแร่หนึ่งก้อนจากดินจนกลายเป็นเชื้อเพลิงกัน จะได้เห็นว่าทำไม “ขั้นที่สาม” ถึงเป็นพระเอกของเรื่องนี้
ขั้นนี้ยากเพราะ U-235 กับ U-238 เป็นไอโซโทปของธาตุเดียวกัน เคมีเหมือนกันเป๊ะ ต่างกันแค่น้ำหนักนิดเดียว ต้องเอาแก๊ส UF₆ ใส่เครื่องหมุนเหวี่ยง (centrifuge) ที่หมุนระดับแสนรอบต่อนาทีต่อกันเป็น “cascade” หลายร้อยตัว — เทคโนโลยีเดียวกับที่ใช้ทำอาวุธ จึงถูกควบคุมเข้มทั่วโลก และหน่วยวัดงานนี้เรียกว่า SWU ซึ่งราคากลายเป็นสมรภูมิเงียบๆ ที่กำลังร้อนแรง
รายละเอียดเครื่องหมุนเหวี่ยงและ SWU อยู่ในบทเสริมสมรรถนะ
04ต้นน้ำ: ขุดยูเรเนียม & วิกฤตของขาด
เริ่มที่ฝั่ง การขุดยูเรเนียม ก่อน เพราะถ้าไม่มีแร่ ก็ไม่มีอะไรให้กลั่น และฝั่งนี้มีลักษณะ “กระจุกตัว” ในเชิงภูมิศาสตร์อย่างชัดเจน
เจ้าตลาดตัวจริงคือ Kazatomprom รัฐวิสาหกิจของคาซัคสถาน ที่ผลิตยูเรเนียมคิดเป็นกว่า 40% ของทั้งโลก — ใหญ่ที่สุดในโลกแบบทิ้งห่าง ปี 2025 กลุ่ม Kazatomprom ขุดได้รวมราว 25,800 ตัน เทคนิคที่ใช้คือ in-situ leach (สูบสารละลายลงไปชะแร่ใต้ดิน) ซึ่งต้นทุนต่ำมาก ทำให้คาซัคสถานเป็น “ซาอุดิอาระเบียแห่งยูเรเนียม”
ฝั่งตะวันตก เจ้าใหญ่คือ Cameco ของแคนาดา ซึ่งเป็นผู้ผลิตยูเรเนียมรายใหญ่ที่สุดนอกคาซัคสถาน ปี 2025 Cameco ทำรายได้ราว $3,482 ล้าน (โต 11%) และผลิตได้ราว 21 ล้านปอนด์ U₃O₈ จุดเด่นของ Cameco คือมันไม่ได้ขุดอย่างเดียว แต่ลงไปถึงขั้นแปลงและถือหุ้นในธุรกิจเสริมสมรรถนะด้วย — เป็นหนึ่งในไม่กี่บริษัทตะวันตกที่ครอบห่วงโซ่ได้กว้าง
ประเด็นสำคัญของฝั่งต้นน้ำคือ “ราคาขึ้นไม่ได้แปลว่าของจะมาเร็ว” การเปิดเหมืองใหม่หรือรีสตาร์ทเหมืองเก่าใช้เวลาหลายปีและเงินมหาศาล แม้แต่ Kazatomprom เองยังประกาศ ลด เป้าผลิตปี 2026 ลง (ส่วนหนึ่งเพราะกรดซัลฟิวริกที่ใช้ชะแร่ขาดแคลน) ยิ่งตอกย้ำว่าฝั่งซัพพลายตอบสนองช้า — ซึ่งเป็นเชื้อไฟชั้นดีของวัฏจักรราคาขาขึ้น
กระนั้นฝั่งเหมืองเองก็ตื่นตัว — แคนาดาเพิ่งอนุมัติเหมืองยูเรเนียมใหม่ 2 แห่งแรกนับตั้งแต่ปี 2004 (Denison, NexGen) และกองทุนสะสมยูเรเนียมจริง (SPUT) ก็ดูดของออกจากตลาดต่อเนื่อง ยิ่งบีบให้ของตึงตัวขึ้นไปอีก (ดูเชิงลึกที่ บทขุดยูเรเนียม)
05หัวใจของเรื่อง: เสริมสมรรถนะ & เกมรัสเซีย
นี่คือส่วนที่สำคัญที่สุดของ node ทั้งหมด — ฝั่ง เสริมสมรรถนะ ที่กลายเป็นจุดอ่อนเชิงยุทธศาสตร์ของโลกตะวันตก
ตลาดเสริมสมรรถนะทั้งโลกถูกครองโดยผู้เล่นหลักแค่สี่ราย และ รายที่ใหญ่ที่สุดคือ Rosatom รัฐวิสาหกิจนิวเคลียร์ของรัสเซีย ที่คุมกำลังการผลิตราว 40–44% ของโลก ตามมาด้วย Urenco (ยุโรป), Orano (ฝรั่งเศส) และจีน (CNNC) ที่กำลังขยายเร็ว ถ้านับรัสเซียกับจีนรวมกัน คุมเกิน 60% ของกำลังเสริมสมรรถนะโลก
ความพึ่งพานี้ไม่เคยเป็นปัญหา จนกระทั่ง รัสเซียบุกยูเครน ทันใดนั้นตะวันตกก็พบว่าตัวเองซื้อบริการเสริมสมรรถนะจากประเทศที่เพิ่งกลายเป็นคู่ขัดแย้ง สหรัฐฯ ตอบโต้ด้วยการ ออกกฎหมายห้ามนำเข้ายูเรเนียมเสริมสมรรถนะจากรัสเซียตั้งแต่พฤษภาคม 2024 — แต่ปัญหาคือ ตะวันตกยังไม่มีกำลังการผลิตของตัวเองพอจะมาแทน
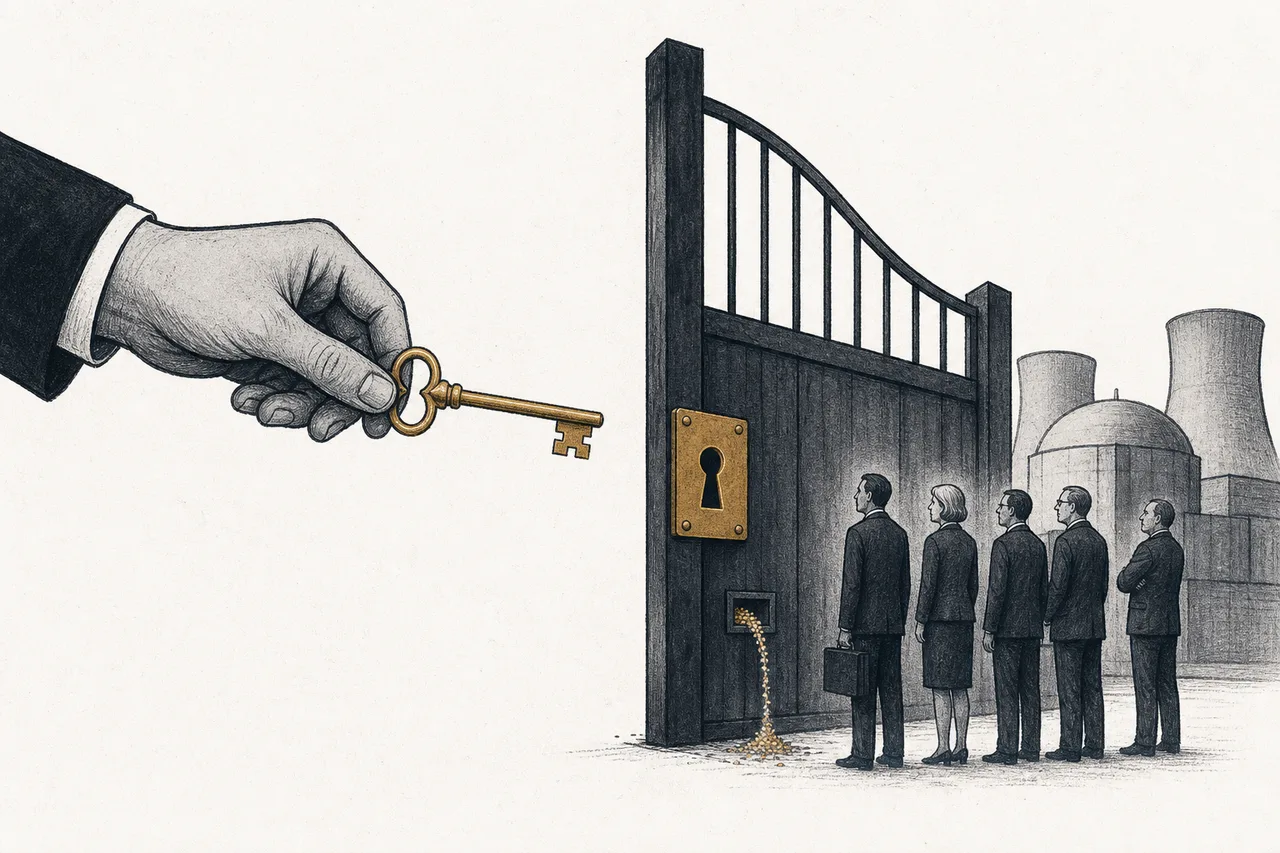
ผลคือเกิด “ช่องว่าง” ที่นักวิเคราะห์เรียกว่าวิกฤต 3–4 ปีข้างหน้า ที่ดีมานด์เสริมสมรรถนะนอกรัสเซียจะ มากกว่า กำลังที่มี ต้องอุดด้วยการดึงสต็อกสำรองมาใช้ ระหว่างรอ Urenco กับ Orano ขยายโรงงาน และนี่คือเหตุผลที่ราคา SWU พุ่งจาก ~$34 (2018) เป็น ~$188 (กลางปี 2025) — ราคาที่สะท้อนว่า “เราต้องการโรงเสริมสมรรถนะใหม่ๆ ด่วน”
ตรงนี้แหละที่ HALEU เข้ามาเป็นตัวเร่งปัญหา เตาปฏิกรณ์รุ่นใหม่ — โดยเฉพาะ SMR และ microreactor — หลายแบบต้องใช้เชื้อเพลิงที่เข้มข้นกว่าเดิม คือ U-235 ราว 5–20% (เทียบกับเตาทั่วไปที่ 3–5%) เรียกว่า HALEU การทำ HALEU กิน SWU ต่อหน่วยมากกว่าเชื้อเพลิงปกติหลายเท่า และปัญหาใหญ่คือ — เดิมที มีแค่รัสเซีย (ผ่านบริษัท Tenex) ที่ผลิต HALEU เชิงพาณิชย์ได้ ตะวันตกแทบไม่มีเลย
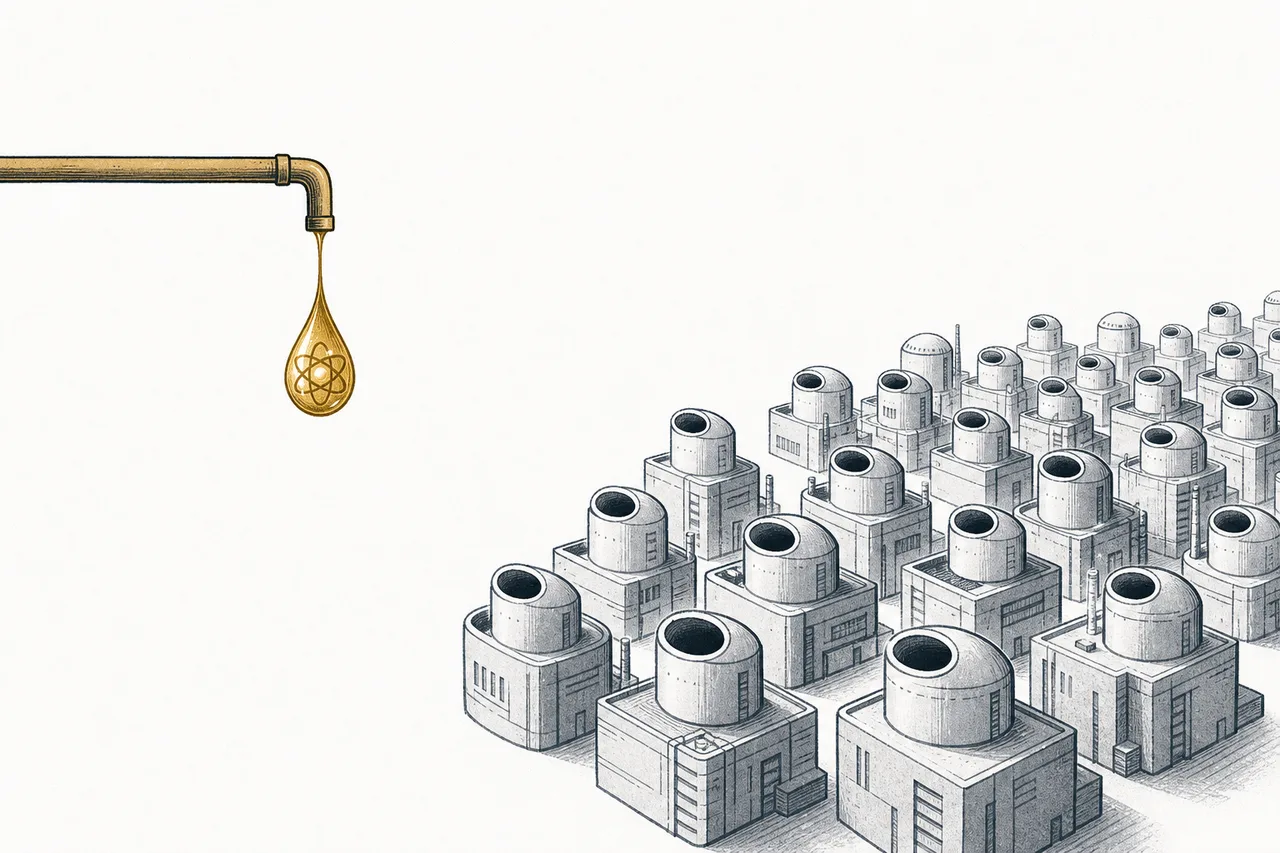
ความหวังของตะวันตกตอนนี้ฝากไว้ที่ Centrus Energy ของสหรัฐฯ ที่กลายเป็นโรงผลิต HALEU เชิงพาณิชย์แห่งแรกของตะวันตก (ส่งมอบแล้วราว 900 กิโลกรัม ภายในกลางปี 2025) — รายละเอียดในบทเสริมสมรรถนะ
06มันเชื่อมกับอะไรในระบบนิเวศ
node นี้เป็น “ต้นน้ำของพลังงานนิวเคลียร์” จึงเชื่อมโยงทั้งขึ้น ลง และข้าง:
- ป้อน Nuclear Generation & Utilities โดยตรง: เชื้อเพลิงที่ออกจากสายพานนี้ คือสิ่งที่เข้าไปในเตาปฏิกรณ์ของโรงไฟฟ้า — ไม่มีเชื้อเพลิง โรงไฟฟ้าก็เดินไม่ได้
- เป็นคอขวดของ Advanced Nuclear (SMR): เตารุ่นใหม่ต้องการ HALEU ถ้า HALEU ผลิตไม่ทัน SMR ทั้งวงการก็สร้างเสร็จแต่ไม่มีเชื้อเพลิงเดิน
- เป็นส่วนหนึ่งของ Critical Materials & Supply Chain: ยูเรเนียมก็คือแร่ยุทธศาสตร์ — node นี้จึง dual-homed อยู่กับเรื่องแร่หายากและความมั่นคงด้านวัตถุดิบ
- ปลายทางคือ AI และ ดีมานด์ไฟฟ้า: ที่ทุกอย่างเริ่มร้อนแรง ก็เพราะ AI กับการใช้ไฟฟ้าที่โตระเบิด ดันให้โลกต้องการ firm power มากขึ้น
มองภาพรวม node นี้คือ “จุดที่ภูมิรัฐศาสตร์มาเจอกับพลังงานสะอาด” — มันเป็นเรื่องของคาร์บอนต่ำ แต่ในขณะเดียวกันก็เป็นเรื่องของอำนาจต่อรองระหว่างประเทศ ซึ่งหาได้ยากในเทรนด์พลังงานสะอาดอื่นๆ อย่างแดดหรือลม
07ตอนนี้ไปถึงไหนแล้ว — ผู้เล่นตัวจริง
ภาพรวมปี 2026 คือ “ราคาขาขึ้นทั้งห่วงโซ่ พร้อมการเร่งสร้างห่วงโซ่ตะวันตกขึ้นใหม่” ยูเรเนียมขาดดุล ราคาสัญญาระยะยาวสูงสุดนับตั้งแต่ปี 2008 และเงินรัฐบาลสหรัฐฯ/ยุโรปกำลังไหลเข้าฝั่งเสริมสมรรถนะเพื่อ “เลิกพึ่งรัสเซีย” ผู้เล่นแบ่งเป็นสองกลุ่มชัดเจน — ฝั่งเหมือง (ต้นน้ำ) กับฝั่งเสริมสมรรถนะ (กลางน้ำ ซึ่งมีอำนาจตั้งราคามากกว่า)
08อนาคต & ความเสี่ยง
ทิศทางข้างหน้ามีสามเส้นที่ต้องจับตา
เส้นแรกคือ การ “re-shore” ห่วงโซ่ตะวันตก เงินรัฐบาลกำลังไหลเข้าทั้งเหมืองและโรงเสริมสมรรถนะในสหรัฐฯ/ยุโรปเพื่อเลิกพึ่งรัสเซีย นี่คือธีมการลงทุนเชิงโครงสร้างที่อาจกินเวลาเป็นทศวรรษ — แต่ก็ช้า เพราะการสร้างกำลังเสริมสมรรถนะใหม่ใช้เวลาหลายปี (เครื่องของ Centrus ชุดใหม่กว่าจะเดินจริงก็ปี 2029)
เส้นที่สองคือ HALEU จะเป็นคอขวดที่ชี้ชะตา SMR ถ้าผลิต HALEU ตะวันตกไม่ทัน เตาปฏิกรณ์รุ่นใหม่ที่ออกแบบไว้สวยหรูก็อาจสร้างเสร็จแต่ไม่มีเชื้อเพลิงเดิน ใครคุมการผลิต HALEU ได้ก่อน จะมีอำนาจต่อรองสูงมากในทศวรรษหน้า
เส้นที่สามคือ วัฏจักรราคา ยูเรเนียมเป็นสินค้าโภคภัณฑ์ที่มีประวัติราคาขึ้นแรง-ลงแรง รอบนี้ขาขึ้นมาจากของขาดจริง แต่ถ้าเหมืองทั่วโลกแห่กลับมาเปิดพร้อมกันในอีก 3–5 ปี ของก็อาจล้นและราคาดิ่งได้เหมือนทุกครั้งในอดีต
สรุปสั้นๆ: เรื่องราวของ node นี้คือเรื่องของ ขั้นที่ยากที่สุด ในสายพานเชื้อเพลิง การขุดแร่ทำได้หลายชาติ แต่การ “เสริมสมรรถนะ” คือคอขวดที่รัสเซียคุมไว้เกือบครึ่งโลก และตอนนี้ตะวันตกกำลังเทเงินมหาศาลเพื่อสร้างขั้นนี้ขึ้นมาใหม่เป็นของตัวเอง — เข้าใจว่า “อำนาจอยู่ที่ขั้นเสริมสมรรถนะ ไม่ใช่ที่เหมือง” คือเข้าใจว่าทำไมเชื้อเพลิงนิวเคลียร์ถึงกลายเป็นทั้งเรื่องพลังงานและเรื่องความมั่นคงในเวลาเดียวกัน