Megatrend · Energy Transition & Power Demand
โรงไฟฟ้าที่โลกเกือบทิ้ง กลับมาเป็นไฟที่ AI แย่งกัน
เมื่อสิบปีก่อนนิวเคลียร์ดูเหมือนเทคโนโลยีตกยุค — โรงไฟฟ้าทยอยปิดเพราะแข่งราคากับก๊าซและพลังงานหมุนเวียนไม่ไหว แต่แล้วศูนย์ข้อมูล AI ก็หิวไฟแบบที่ไม่เคยมีมาก่อน และต้องการไฟที่ “เปิดตลอด 24 ชั่วโมง” โดยไม่ปล่อยคาร์บอน จู่ๆ เตาปฏิกรณ์เก่าที่ถูกสั่งปิดก็กลายเป็นของมีค่าที่สุด ถึงขั้น Microsoft ยอมจ่ายเพื่อ “ปลุก” โรงไฟฟ้าที่ปิดไปแล้วให้กลับมาเดินเครื่องอีกครั้ง
01มันคืออะไร
node นี้ไม่ใช่เรื่องของการ “สร้างเตาปฏิกรณ์แบบใหม่” — นั่นเป็นเรื่องของพี่น้องข้างๆ อย่าง Advanced Nuclear — SMR & Microreactor node นี้คือเรื่องของ เตาปฏิกรณ์ขนาดใหญ่ที่มีอยู่แล้วและเดินเครื่องอยู่ตอนนี้ รวมถึงบริษัทไฟฟ้า (utilities) และผู้ผลิตไฟอิสระ (IPP) ที่เป็นเจ้าของและรีดกำไรจากมัน
พูดง่ายๆ คือ มันคือ “กองเรือ” โรงไฟฟ้านิวเคลียร์ที่สร้างเสร็จไปแล้ว — ส่วนใหญ่สร้างตั้งแต่ยุค 1970s–1990s — ที่อยู่ๆ ก็มีคุณค่าใหม่ขึ้นมาในยุค AI นิยามของมันบอกชัด: เป็น “ยานพาหนะเริ่มต้น (default vehicle)” สำหรับการหาไฟฐาน (baseload) มาป้อน AI เพราะมันมีของพร้อมส่งมอบ วันนี้ ไม่ต้องรอสร้างใหม่อีก 10 ปี
Utility คือบริษัทไฟฟ้าที่มักถูกคุมราคาโดยรัฐ ขายไฟให้บ้านเรือนในเขตของตัวเองในอัตราที่กำกับไว้ (เช่น Duke, Southern) · IPP (Independent Power Producer) คือผู้ผลิตไฟที่ขายไฟใน “ตลาดเสรี” ราคาขึ้นลงตามดีมานด์ (เช่น Constellation, Vistra, Talen) — ความต่างนี้สำคัญมาก เพราะ IPP คือกลุ่มที่ได้ประโยชน์เต็มๆ เวลาราคาไฟพุ่งจากดีมานด์ AI ส่วน utility ที่ถูกคุมราคาจะได้อานิสงส์ช้ากว่าและน้อยกว่า
ในแผนผังเมกะเทรนด์ node นี้นั่งอยู่ใต้ Energy Transition & Power Demand ซึ่งเป็นหมวดใหญ่ที่ว่าด้วย “ฝั่งผลิตไฟ” ที่ต้องวิ่งตามดีมานด์ไฟมหาศาลจาก AI และการเปลี่ยนทุกอย่างให้ใช้ไฟฟ้า และในบรรดาวิธีผลิตไฟทั้งหมด นิวเคลียร์มีจุดเด่นข้อเดียวที่ตอนนี้กลายเป็นของล้ำค่า: มัน เดินเครื่องได้ตลอดเวลา
02ทำไมถึงสำคัญตอนนี้ — ไฟ “เปิดตลอด” สำหรับ AI
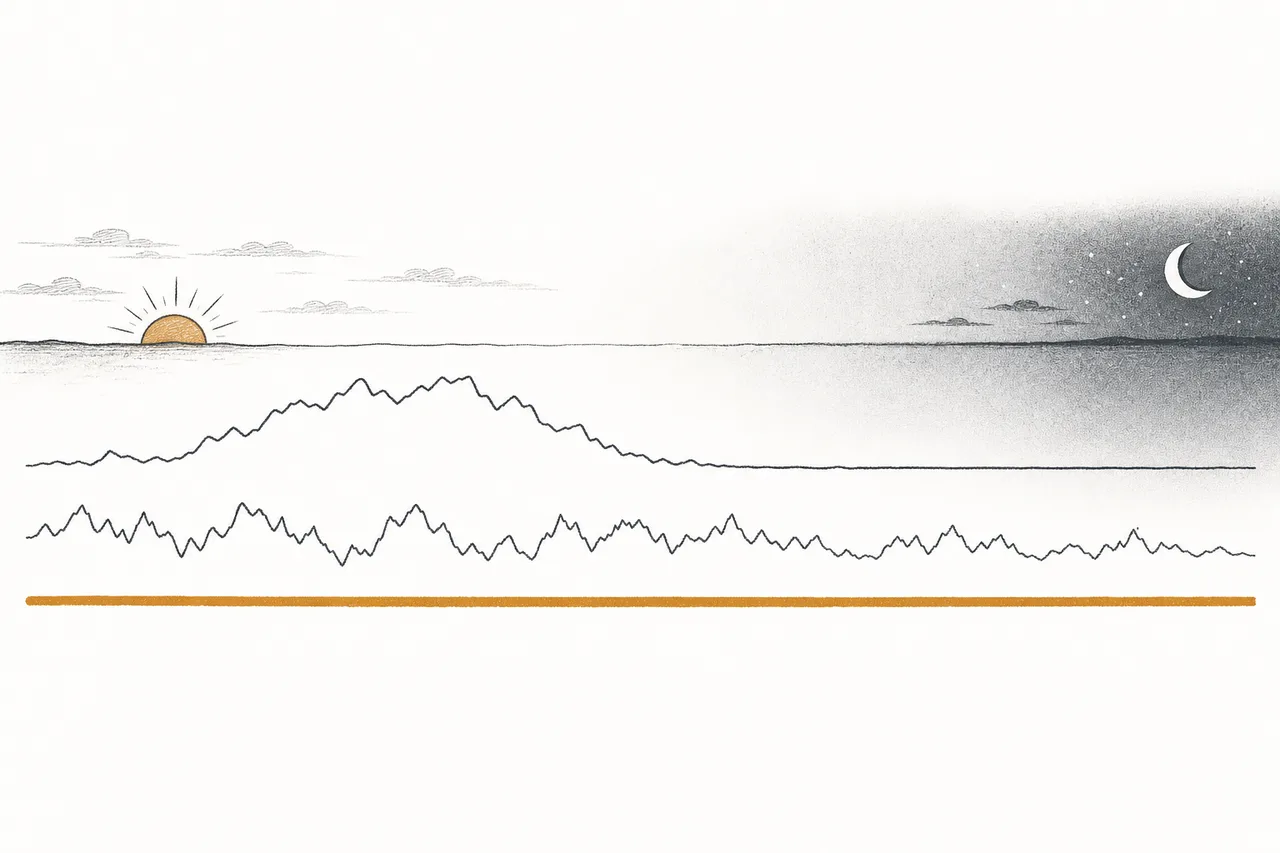
หัวใจของเรื่องนี้คือคำคำเดียว: “firm” (ไฟที่นิ่งและพึ่งได้) ศูนย์ข้อมูล AI ไม่ได้แค่กินไฟเยอะ — มันกินไฟ ตลอดเวลา GPU ที่ฝึกโมเดลมูลค่าหลายพันล้านดอลลาร์ไม่สามารถ “รอแดดออก” หรือ “รอลมพัด” ได้ มันต้องการไฟที่ไหลสม่ำเสมอ 24 ชั่วโมง 7 วัน และถ้าจะให้ดีก็ต้องไม่ปล่อยคาร์บอนด้วย เพราะบริษัทเทคฯ ทุกเจ้าประกาศเป้า net-zero ไว้แล้ว
นี่คือจุดที่นิวเคลียร์ชนะขาด ตัววัดที่เรียกว่า capacity factor (สัดส่วนเวลาที่โรงไฟฟ้าเดินเต็มกำลังจริงๆ) ของนิวเคลียร์อยู่ที่ราว 92–93% — แปลว่ามันแทบเดินเต็มที่ตลอดปี ขณะที่แสงอาทิตย์อยู่แค่ ~23% และลม ~34% เพราะมีแดด/ลมไม่ตลอด พูดอีกแบบ: กว่าจะได้พลังงานเท่าเตาปฏิกรณ์ขนาด 900 เมกะวัตต์หนึ่งเครื่อง ต้องใช้กังหันลมเกือบ 800 ต้น — และต่อให้มี 800 ต้น ก็ยังหยุดผลิตเวลาลมหยุด
Baseload (ไฟฐาน): แหล่งไฟที่เดินสม่ำเสมอตลอดเวลา เป็น “พื้น” ของระบบไฟฟ้า — นิวเคลียร์ ถ่านหิน ก๊าซ คือกลุ่มนี้ · Intermittent (ไฟไม่ต่อเนื่อง): แสงอาทิตย์และลม ที่ผลิตได้เฉพาะตอนมีแดด/ลม จึงต้องมีตัวสำรอง (แบตเตอรี่ หรือก๊าซ) คอยอุดช่วงที่ไม่มี · คำว่า “firm” ในวงการพลังงานหมายถึงไฟที่รับประกันส่งได้เมื่อต้องการ — และนี่คือสิ่งที่ AI ต้องการมากที่สุด
ความต้องการนี้ไม่ใช่เรื่องเล็ก IEA ประเมินว่าไฟที่ศูนย์ข้อมูลทั่วโลกกินจะเพิ่มเกือบเท่าตัวจาก 485 TWh ในปี 2025 เป็น ~950 TWh ในปี 2030 (มากกว่าไฟที่ทั้งประเทศญี่ปุ่นใช้ทั้งปี) เฉพาะสหรัฐฯ ดีมานด์ศูนย์ข้อมูลจะโตจาก 183 TWh (2024) เป็น ~426 TWh ในปี 2030 — โต 133% และส่วนที่โตเร็วที่สุดคือเซิร์ฟเวอร์ AI ที่ต้องการไฟนิ่งๆ มากที่สุด เมื่อดีมานด์โตเร็วขนาดนี้ ราคาไฟในตลาดเสรีจึงพุ่งตาม
03มันทำงานยังไง — จากนิวเคลียสสู่ปลั๊กไฟ
ฟังดูล้ำลึก แต่หัวใจของโรงไฟฟ้านิวเคลียร์เรียบง่ายอย่างน่าตกใจ — มันคือ “กาต้มน้ำที่ใหญ่และร้อนที่สุดในโลก” สิ่งที่พิเศษคือ วิธีต้มน้ำ เท่านั้น
โรงไฟฟ้าทั่วไป (ถ่านหิน ก๊าซ) ต้มน้ำด้วยการ เผา เชื้อเพลิง แต่นิวเคลียร์ต้มน้ำด้วยการ “ผ่า” นิวเคลียส ของยูเรเนียม — กระบวนการที่เรียกว่า fission (ฟิชชัน) เมื่ออะตอมยูเรเนียมแตกตัว มันปล่อยความร้อนออกมามหาศาลโดยไม่มีควันหรือคาร์บอนเลย จากตรงนั้นเป็นต้นไปก็เหมือนโรงไฟฟ้าทั่วไปทุกประการ: ความร้อนต้มน้ำ → น้ำกลายเป็นไอ → ไอดันใบพัดกังหัน → กังหันหมุนเครื่องกำเนิดไฟฟ้า → ได้ไฟฟ้า
ความเรียบง่ายนี้คือเหตุผลที่ “การปลุกเตาเก่ากลับมา” ทำได้จริง โครงสร้างหลัก — กังหัน เครื่องกำเนิดไฟ ระบบหล่อเย็น — ยังอยู่ครบ สิ่งที่ต้องทำคือเปลี่ยนชิ้นส่วน เติมเชื้อเพลิงใหม่ และผ่านการตรวจสอบความปลอดภัยอีกครั้ง ซึ่งถูกและเร็วกว่าการสร้างใหม่จากศูนย์มหาศาล
และเพราะมัน “ผ่า” อะตอม เชื้อเพลิงจึงให้พลังงานหนาแน่นเหลือเชื่อ — ยูเรเนียมก้อนเท่าปลายนิ้วให้พลังงานเทียบเท่าถ่านหินเกือบหนึ่งตัน นี่คือเหตุผลที่โรงไฟฟ้านิวเคลียร์เครื่องเดียวจ่ายไฟให้บ้านได้เป็นล้านหลังตลอด 24 ชั่วโมง โดยใช้พื้นที่และเชื้อเพลิงน้อยมาก
04มันอยู่ตรงไหนในระบบพลังงาน
นิวเคลียร์ไม่ได้ยืนอยู่คนเดียว มันเป็นชิ้นหนึ่งในจิ๊กซอว์ใหญ่ของ Energy Transition & Power Demand และเชื่อมโยงกับเทรนด์รอบตัวอย่างลึกซึ้ง:
- ถูกดึงดีมานด์โดย AI Data Center และ AI โดยตรง: นี่คือแรงผลักหลักของเรื่องทั้งหมด — ศูนย์ข้อมูลที่หิวไฟ-นิ่งๆ-สะอาด คือลูกค้าใหม่ที่ทำให้นิวเคลียร์มีค่าขึ้นมาอีกครั้ง
- คู่แข่งร่วมรุ่น SMR & Microreactor: เตาเล็กรุ่นใหม่คือ “เวอร์ชันอนาคต” ที่หวังจะสร้างไว เร็ว และวางใกล้ศูนย์ข้อมูลได้ — แต่ส่วนใหญ่ยังไม่เดินเครื่องจริงก่อนปลายทศวรรษ ระหว่างนี้ภาระจึงตกที่เตาใหญ่ที่มีอยู่แล้วใน node นี้
- พึ่ง Nuclear Fuel Cycle (ยูเรเนียม & การเสริมสมรรถนะ): ไม่มีเชื้อเพลิงก็ไม่มีไฟ — และห่วงโซ่เชื้อเพลิงนี้ยังพึ่งรัสเซียอยู่มาก ทำให้เป็นจุดเปราะทางภูมิรัฐศาสตร์
- ต้องต่อผ่าน Grid & Transmission: ต่อให้ผลิตไฟได้ ก็ต้องมีสายส่งพาไปถึงศูนย์ข้อมูล — คอขวดของสายส่งและการต่อเชื่อม (interconnection) คือหนึ่งในอุปสรรคใหญ่ที่สุดตอนนี้
จุดที่น่าสนใจคือ นิวเคลียร์ทั้ง “แข่ง” และ “เสริม” กับพลังงานหมุนเวียนพร้อมกัน มันแข่งกับแสงอาทิตย์/ลมในแง่ว่าใครจะเป็นไฟสะอาดที่ศูนย์ข้อมูลเลือก แต่ในระบบจริง มันเสริมกัน — แสงอาทิตย์/ลมให้ไฟถูกตอนมีแดด/ลม ส่วนนิวเคลียร์ให้ “พื้น” ที่ไม่มีวันตก นี่คือเหตุผลที่หลายฝ่ายเลิกมองว่าเป็น “นิวเคลียร์ vs หมุนเวียน” แต่มองว่าทั้งคู่คือทีมเดียวกันที่สู้กับเชื้อเพลิงฟอสซิล
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่นตัวจริง
เรื่องที่ดราม่าที่สุดเกิดในเดือนกันยายน 2024 เมื่อ Microsoft เซ็นสัญญาซื้อไฟ 20 ปีกับ Constellation Energy เพื่อ ปลุกเตาปฏิกรณ์ที่ปิดไปแล้ว ที่ Three Mile Island หน่วยที่ 1 (เปลี่ยนชื่อเป็น Crane Clean Energy Center) ให้กลับมาเดินเครื่องในปี 2028 — กำลัง 835 เมกะวัตต์ ไฟทั้งหมด 100% ส่งให้ศูนย์ข้อมูลของ Microsoft Constellation จะลงทุนราว $1.6 พันล้าน และกู้จากกระทรวงพลังงานสหรัฐฯ ได้อีกถึง $1 พันล้าน นี่คือครั้งแรกในประวัติศาสตร์ที่โรงไฟฟ้านิวเคลียร์ถูก “ปลุกคืนชีพ” เพื่อบริษัทเทคฯ โดยเฉพาะ
แล้วประตูก็เปิดกว้าง: Amazon ทำดีลกับ Talen Energy ซื้อไฟจากโรงไฟฟ้านิวเคลียร์ Susquehanna สูงสุด 1.9 กิกะวัตต์ยาวถึงปี 2042 (มูลค่ารวมประเมินราว $18 พันล้าน) และตกลงสำรวจสร้าง SMR เพิ่มในรัฐเพนซิลเวเนีย ส่วน Vistra ก็เซ็นกับ Amazon จ่ายไฟสูงสุด 1,200 เมกะวัตต์ ขณะที่ Google เลือกเดิมพันกับเตาเล็ก — จับมือ Kairos Power และ TVA ซื้อไฟ Gen-IV ตัวแรกของสหรัฐฯ (เป้า 500 เมกะวัตต์ภายในปี 2035) และจับมือ NextEra ปลุกเตา Duane Arnold (615 เมกะวัตต์) กลับมาเดินในราวปี 2029
ผลต่องบการเงินชัดเจน Constellation รายได้ขยับจาก $23.6 พันล้าน (2024) เป็น $25.5 พันล้าน (2025) ส่วน Vistra ราคาหุ้นบวกกว่า 695% นับจากปี 2021 สะท้อนว่าตลาดรีเรต (re-rate) บริษัทพวกนี้ใหม่ — จากเดิมที่ถูกมองเป็น utility ที่โตช้า กลายเป็น “ผู้ขายไฟให้ AI” ที่มีอำนาจตั้งราคา แต่ก็ผันผวนได้แรง: ต้นปี 2026 หุ้น Constellation เคยร่วงกว่า 23% เมื่อตลาดกังวลว่าราคาไฟอาจไม่พุ่งต่อเนื่องอย่างที่หวัง
06อนาคตข้างหน้า
ทิศทางแรกคือ คลื่นการ “ปลุกเตา” และยืดอายุ Palisades ในมิชิแกนกำลังจะเป็นโรงไฟฟ้านิวเคลียร์แห่งแรกของสหรัฐฯ ที่กลับมาเดินหลังถูกสั่งปิดถาวร (ปิดปี 2022, กลับมาเดิน 2025) ตามด้วย Three Mile Island และ Duane Arnold คำถามต่อไปคือ “เตาที่ปิดไปแล้วเครื่องไหนอีกที่ปลุกได้?” — และหลายเตาที่เหลือก็กำลังขอต่ออายุใบอนุญาตจาก 40 ปีเป็น 60 หรือ 80 ปี
ทิศทางที่สองคือ การเติบโตระดับโลก ที่ COP28 มี 31 ประเทศให้คำมั่นจะ เพิ่มกำลังนิวเคลียร์โลกเป็น 3 เท่าภายในปี 2050 ปัจจุบันโลกมีเตาราว 440 เครื่อง (~397 GWe) ผลิตไฟทำสถิติสูงสุด 2,667 TWh ในปี 2024 และมีอีกราว 70 เครื่องกำลังสร้าง (+77 GWe) จีนคือผู้สร้างใหม่ที่เร็วที่สุดในโลก
ทิศทางที่สามคือ โมเดล “ขายไฟตรง” (behind-the-meter) กับการรีเรตของ utility ดีล Amazon–Talen เคยถูกหน่วยงานกำกับ (FERC) ตีกลับในรูปแบบเดิมที่ต่อไฟตรงเข้าศูนย์ข้อมูลโดยเลี่ยงสายส่งสาธารณะ จึงต้องปรับเป็นการขายผ่านกริดปกติ ประเด็นนี้จะกำหนดว่าศูนย์ข้อมูลจะ “ผูกติด” กับโรงไฟฟ้าได้แค่ไหน และใครต้องแบกต้นทุนสายส่ง — เป็นสมรภูมิกฎระเบียบที่จะชี้ว่ากำไรก้อนนี้ตกอยู่กับใคร
07ความท้าทายและความเสี่ยง
เสน่ห์ของนิวเคลียร์มาพร้อมกับความเสี่ยงที่ฝังลึกและเก่าแก่พอๆ กับตัวมันเอง
ความเสี่ยงข้อแรกคือ ภาพจำเรื่องความปลอดภัย ชื่อ Three Mile Island เองก็คือสถานที่เกิดอุบัติเหตุนิวเคลียร์ครั้งใหญ่ที่สุดของสหรัฐฯ ในปี 1979 ตามด้วยเชอร์โนบิล (1986) และฟุกุชิมะ (2011) ที่ฝังความกลัวไว้ในใจสาธารณะ แม้สถิติสมัยใหม่จะปลอดภัยมาก แต่อุบัติเหตุครั้งเดียวก็สามารถพลิกนโยบายทั้งประเทศได้ (อย่างที่เยอรมนีเลือกปิดเตาทั้งหมดหลังฟุกุชิมะ)
ความเสี่ยงข้อสองคือ ต้นทุนและความล่าช้าในการสร้างใหม่ โครงการสร้างเตาใหม่ในโลกตะวันตกขึ้นชื่อเรื่องบานปลาย — Vogtle ในจอร์เจีย (เตาใหม่ล่าสุดของสหรัฐฯ) ใช้เวลากว่าทศวรรษและงบบานเกินเท่าตัว นี่คือเหตุผลที่ node นี้เน้น “ของที่มีอยู่แล้ว” มากกว่าสร้างใหม่ — แต่ก็แปลว่าการ เพิ่ม กำลังผลิตจริงๆ ทำได้ช้า
ความเสี่ยงข้อสามคือ กากนิวเคลียร์และเชื้อเพลิง กากกัมมันตรังสีที่ใช้แล้วยังไม่มีที่เก็บถาวรในสหรัฐฯ จนถึงวันนี้ ส่วนห่วงโซ่เชื้อเพลิง (การเสริมสมรรถนะยูเรเนียม) ยังพึ่งรัสเซียอยู่มาก ทำให้เป็นจุดเปราะทางภูมิรัฐศาสตร์
ความเสี่ยงข้อสี่คือ วัฏจักรราคาไฟ มูลค่าหุ้นกลุ่ม IPP ผูกกับราคาไฟในตลาดเสรีที่พุ่งจากดีมานด์ AI — ถ้าการลงทุน AI ชะลอ หรือมีกำลังผลิตใหม่ (ก๊าซ, แสงอาทิตย์+แบต, SMR) เข้ามาเติมจนของไม่ตึงอีกต่อไป ราคาไฟก็อาจอ่อนลง และการรีเรตที่ดันหุ้นขึ้นแรงก็อาจกลับทิศได้เร็วพอกัน (อย่างที่เห็นจากหุ้น Constellation ที่ผันผวนต้นปี 2026)
สรุปสั้นๆ: นิวเคลียร์คือบทเรียนคลาสสิกว่า “คุณค่า” ของสินทรัพย์เปลี่ยนได้เมื่อโลกรอบมันเปลี่ยน เตาปฏิกรณ์ที่เคยถูกมองว่าตกยุคและจะถูกปิดทิ้ง จู่ๆ ก็กลายเป็นทรัพย์สินที่บริษัทมูลค่าล้านล้านดอลลาร์ยอมเซ็นสัญญา 20 ปีเพื่อจอง — เพราะในยุคที่ทุกอย่างขับเคลื่อนด้วย AI สิ่งที่หายากที่สุดไม่ใช่แค่ไฟ แต่คือไฟที่ ไม่เคยดับ