Megatrend · Energy
เมื่อ AI หิวไฟ โลกหันกลับไปง้อก๊าซ
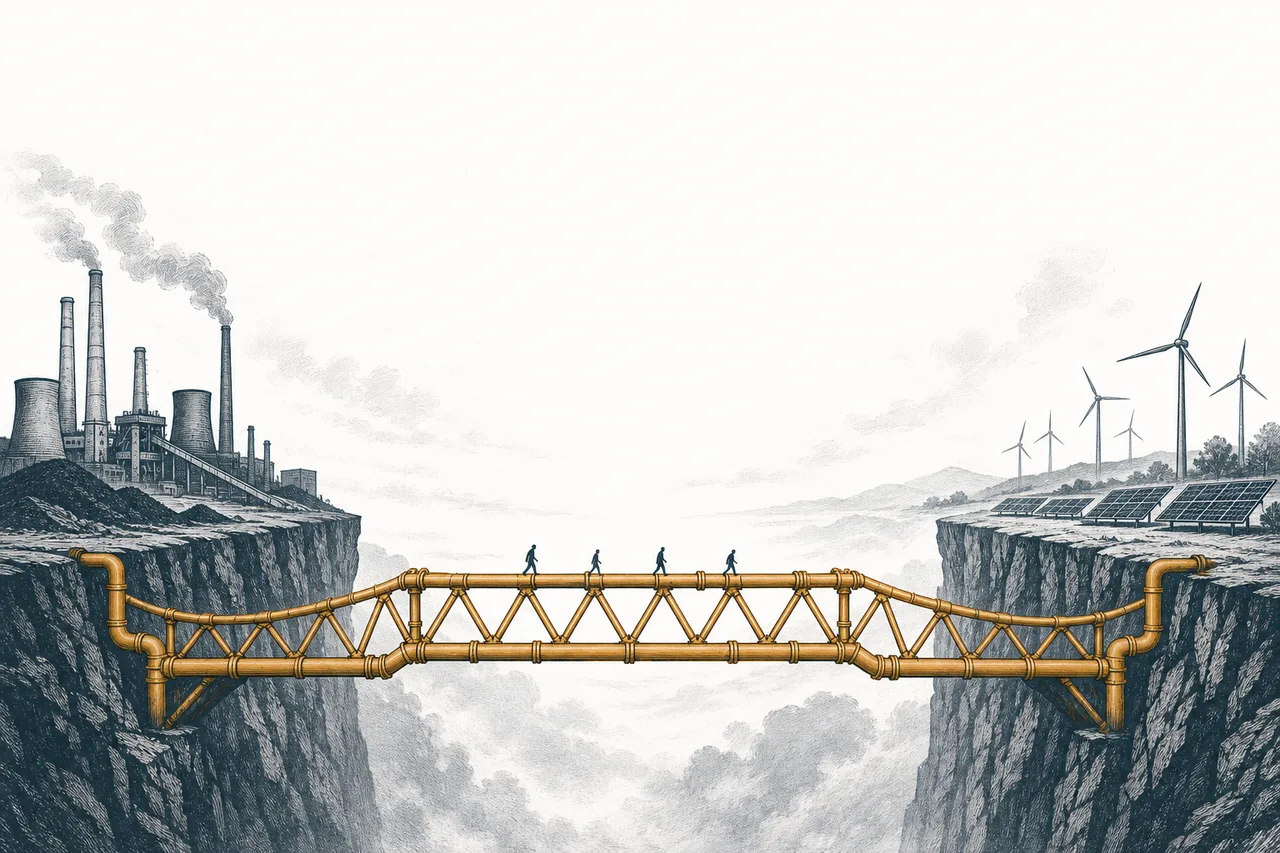
แดด-ลมราคาถูกลงเรื่อยๆ แต่มันมาเป็นช่วงๆ — และศูนย์ข้อมูล AI ต้องการไฟที่ “เปิดได้ตลอด 24 ชั่วโมง ไม่มีสะดุด” ผลคือดีมานด์ก๊าซธรรมชาติและกังหันก๊าซระเบิดขึ้นมาอีกรอบ คิวสั่งกังหันยาวจนล้นไปถึงปี 2030 ส่วนก๊าซก็ถูกเรียกว่า “เชื้อเพลิงสะพาน” ที่พาเราข้ามไปสู่โลกพลังงานสะอาด — หรืออาจเป็นกับดักที่ลากเรากลับไปติดฟอสซิลอีก 30 ปี
01คืออะไร: “ไฟที่สั่งได้” vs “ไฟที่ขึ้นกับฟ้า”
ลองนึกภาพคุณเปิดสวิตช์ไฟตอนตีสองในคืนที่ฟ้ามืดสนิทและลมนิ่ง — ไฟก็ยังต้องติด นั่นคือสิ่งที่เราทุกคนเรียกร้องจากระบบไฟฟ้าโดยไม่รู้ตัว: ไฟต้องมา เมื่อเราต้องการ ไม่ใช่เมื่อธรรมชาติพร้อมจะให้ และนี่คือหัวใจของ node นี้
วงการพลังงานแบ่งแหล่งผลิตไฟออกเป็นสองพวกใหญ่ๆ:
- ไฟที่สั่งได้ (firm / dispatchable): ไฟที่เรา “เปิด-ปิด-เร่ง-ลด” ได้ตามใจ ไม่ว่าฟ้าจะเป็นยังไง — ก๊าซธรรมชาติ นิวเคลียร์ พลังน้ำ คือไฟกลุ่มนี้ มันคือกระดูกสันหลังที่ทำให้กริดไม่ดับ
- ไฟที่ขึ้นกับฟ้า (intermittent): แดด (โซลาร์) กับลม (วินด์) — ถูกลงทุกปีและสะอาด แต่มันผลิตไฟ เมื่อมีแดดมีลม เท่านั้น กลางคืนไม่มีแดด วันลมนิ่งก็ไม่มีลม
node นี้ — Firm Power & Transition Fuels — คือเรื่องของไฟพวกแรก โดยเฉพาะ ก๊าซธรรมชาติ ในฐานะ “เชื้อเพลิงสะพาน (bridge fuel)” ที่คอยรักษาความน่าเชื่อถือของระบบไว้ ในขณะที่แดด-ลมค่อยๆ ขยายตัว และล่าสุดมันได้ลมหายใจรอบใหม่จากดีมานด์ไฟฟ้ามหาศาลของ ศูนย์ข้อมูล AI
Dispatchable (สั่งได้) = ผู้คุมกริดสั่งให้โรงไฟฟ้าเร่งหรือลดกำลังได้ภายในไม่กี่นาที เพื่อจับคู่กับดีมานด์ที่ขึ้นๆ ลงๆ ตลอดวัน · Intermittent (วูบวาบ) = ผลิตตามสภาพอากาศ ควบคุมจังหวะไม่ได้ ต้องมีอย่างอื่น “หนุนหลัง” ไว้เสมอ — และส่วนใหญ่สิ่งที่หนุนหลังอยู่ตอนนี้คือก๊าซ
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยของ Energy Transition & Power Demand และมีสองหัวข้อลูกที่เป็นสองด้านของเหรียญเดียวกัน — ห่วงโซ่ก๊าซธรรมชาติ (ตั้งแต่หลุมขุดจนถึงกังหัน) และ ไฟหลังมิเตอร์ (behind-the-meter) ที่ลูกค้าสร้างโรงไฟของตัวเองข้างๆ โรงงาน เราจะแกะทั้งสองด้านในบทนี้
02ทำไมถึงสำคัญ: ความน่าเชื่อถือที่กริดข้ามไม่ได้
เรื่องนี้เริ่มจากตัวเลขที่ฟังดูธรรมดาแต่พลิกเกมทั้งวงการ: เกือบ 20 ปีที่การใช้ไฟฟ้าในสหรัฐฯ แทบไม่โตเลย เพราะอุปกรณ์ประหยัดไฟขึ้นเรื่อยๆ และเศรษฐกิจย้ายจากโรงงานไปเป็นภาคบริการ แต่แล้ว AI ก็มาถึง — และศูนย์ข้อมูลที่ฝึกโมเดล AI กินไฟระดับที่ไม่เคยเห็นมาก่อน
EIA (สำนักงานสารสนเทศพลังงานสหรัฐฯ) คาดว่าช่วงปี 2024–2027 จะเป็น การเติบโตของดีมานด์ไฟฟ้า 4 ปีติดที่แรงที่สุดนับตั้งแต่ปี 2000 — ดีมานด์ที่หลับใหลมาเกือบสองทศวรรษ จู่ๆ ก็ตื่นขึ้นมาพร้อมกัน
ปัญหาคือ ดีมานด์โผล่มาเร็วและ “ตลอดเวลา” — ศูนย์ข้อมูลทำงาน 24 ชั่วโมง ไม่หยุดตามแดดตามลม การจะเลี้ยงโหลดแบบนี้ด้วยแดด-ลมล้วนๆ จึงยาก เพราะต้องมีไฟสำรองตอนฟ้ามืดและลมนิ่ง สิ่งที่สร้างได้เร็วที่สุด ขยายได้มากที่สุด และสั่งได้แน่นอนที่สุดในตอนนี้ คือ ก๊าซธรรมชาติ
นี่คือเหตุผลที่ node ที่ฟังดู “ย้อนยุค” อย่างก๊าซธรรมชาติ กลับกลายเป็นหนึ่งในเรื่องร้อนแรงที่สุดของวงการพลังงานปี 2025–2026 มันไม่ใช่เรื่องของอดีต — มันคือสิ่งที่ทำให้แผนสร้างศูนย์ข้อมูล AI มูลค่าหลายแสนล้านดอลลาร์ “เป็นไปได้จริง” หรือไม่
03มันทำงานยังไง: ช่องว่างที่กังหันก๊าซเข้าไปเติม
เพื่อเข้าใจว่าทำไมก๊าซถึงขาดไม่ได้ ต้องดูสิ่งที่วิศวกรกริดเรียกว่า “the gap” (ช่องว่าง) ภายในวันหนึ่ง ดีมานด์ไฟฟ้าขึ้นๆ ลงๆ ตลอด สูงสุดตอนเย็น (คนกลับบ้าน เปิดแอร์ เปิดไฟ) แต่แดดดันหายไปพอดีตอนพระอาทิตย์ตก ส่วนลมก็เอาแน่เอานอนไม่ได้ ผลคือมี “ช่องว่าง” ระหว่างไฟที่แดด-ลมผลิตได้ กับไฟที่คนต้องการจริง
กังหันก๊าซ (gas turbine) ทำหน้าที่ เข้าไปเติมช่องว่างนั้นตามคำสั่ง — เร่งกำลังขึ้นได้ภายในไม่กี่นาทีเมื่อแดดหาย ลดลงเมื่อแดดกลับมา มันคือ “ตัวปรับสมดุล” ที่ทำให้ระบบที่เต็มไปด้วยแดด-ลม ยังคงนิ่งและไม่ดับ ดูภาพข้างล่างนี้
ในทางวิศวกรรม กังหันก๊าซมีสองแบบหลัก: กังหันแบบหนัก (heavy-duty / combined-cycle) ที่ใหญ่ ประหยัดเชื้อเพลิง ใช้เป็นโรงไฟหลัก กับ กังหันแบบ aeroderivative ซึ่งดัดแปลงมาจากเครื่องยนต์เครื่องบินไอพ่น — เล็กกว่า สตาร์ทเร็วกว่า ติดตั้งง่ายกว่า เหมาะกับการวางข้างศูนย์ข้อมูลโดยตรง (จุดนี้สำคัญมากในเรื่อง “ไฟหลังมิเตอร์” ที่เราจะคุยกันต่อ)
Combined-cycle (วงจรร่วม) = กังหันก๊าซที่นำความร้อนเหลือทิ้งไปต้มน้ำปั่นกังหันไอน้ำอีกที ได้ประสิทธิภาพสูงสุด — เป็นม้างานของโรงไฟฟ้าฐาน · Aeroderivative = กังหันที่ยกเครื่องยนต์เครื่องบินมาดัดแปลง สตาร์ทจากศูนย์ถึงเต็มกำลังได้ในไม่กี่นาที ติดตั้งไว ขนย้ายได้ — กำลังเป็นที่ต้องการตัวสำหรับโรงไฟหลังมิเตอร์ของศูนย์ข้อมูล
04สองด้านของเรื่องนี้: ห่วงโซ่ก๊าซ + ไฟหลังมิเตอร์
node นี้ประกอบด้วยสองหัวข้อลูกที่เล่าเรื่องเดียวกันจากคนละมุม — มุมหนึ่งคือ “ใครผลิตและส่งก๊าซ” อีกมุมคือ “ใครเอาก๊าซไปทำไฟแบบใหม่”
ด้านที่ 1 — ห่วงโซ่ก๊าซธรรมชาติ (Natural Gas Value Chain)
นี่คือสายพานทั้งเส้น ตั้งแต่ หลุมขุด (E&P) → ท่อส่ง (midstream) → กังหันที่เผาก๊าซเป็นไฟ → และปลายทางส่งออกในรูป LNG (ก๊าซเหลว) ส่วนที่ร้อนแรงที่สุดของห่วงโซ่นี้ตอนนี้คือ กังหันก๊าซ ซึ่งของขาดอย่างหนัก ผู้ผลิตเพียง 3 รายคือ GE Vernova, Siemens Energy และ Mitsubishi Power ครองตลาดกังหันขนาดใหญ่กว่า 75% ของโลก และทั้งสามรายมีคิวสั่งซื้อยาวล้นไปถึงปี 2028–2030 แล้ว
อีกปลายของห่วงโซ่คือ LNG — การทำให้ก๊าซเย็นจัดจนกลายเป็นของเหลวเพื่อขนข้ามมหาสมุทรไปขายยุโรปและเอเชีย สหรัฐฯ กลายเป็นผู้ส่งออก LNG รายใหญ่ของโลกในเวลาไม่กี่ปี และกำลังขยายกำลังส่งออกอย่างรวดเร็ว ทำให้ดีมานด์ก๊าซในประเทศตึงตัวขึ้นไปอีก
ด้านที่ 2 — ไฟหลังมิเตอร์ & ผลิตเองในที่ (Behind-the-Meter & On-site Power)
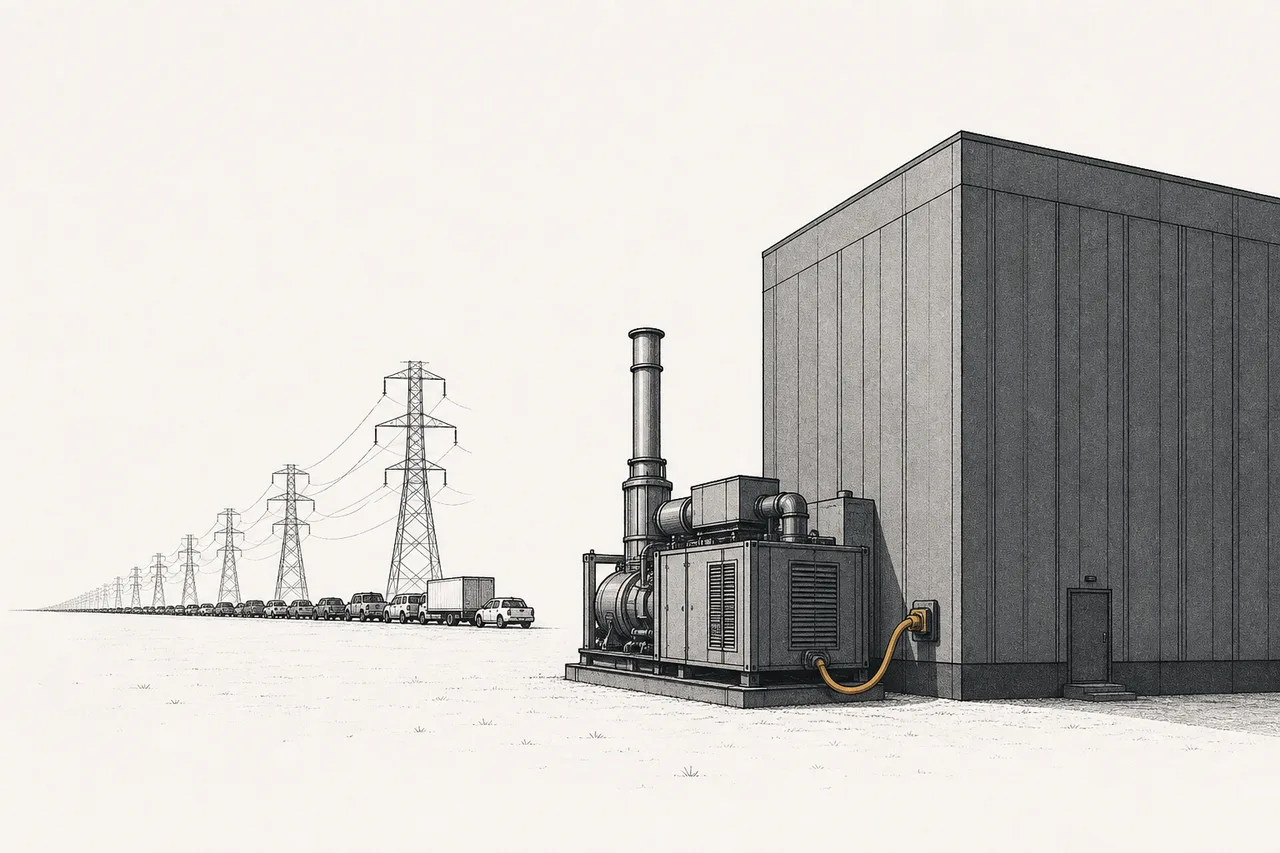
นี่คือไอเดียใหม่ที่ AI ทำให้เกิด: แทนที่จะรอเสียบปลั๊กเข้ากริดสาธารณะ บริษัทศูนย์ข้อมูล สร้างโรงไฟฟ้าก๊าซของตัวเองข้างๆ โรงงานเลย (กังหัน aeroderivative หรือ fuel cell) แล้วใช้ไฟตรงนั้นโดยไม่ต้องผ่านมิเตอร์การไฟฟ้า — เรียกว่า “behind-the-meter (หลังมิเตอร์)”
ทำไมต้องทำแบบนี้? เพราะการ ต่อเข้ากริดสาธารณะใช้เวลานานมาก โครงการที่จะเริ่มจ่ายไฟปี 2025 ต้องรอในคิวต่อกริดเฉลี่ยกว่า 2,100 วัน (เกือบ 6 ปี) และในที่สุดราว 80% ของคำขอก็ถูกถอนออกไปเพราะรอนานเกิน ในขณะที่โรงไฟก๊าซหลังมิเตอร์สร้างเสร็จได้ในเวลาเพียง ~15 เดือน สำหรับบริษัทที่แข่งกันเปิดศูนย์ AI ให้ทันคู่แข่ง เวลาคือทุกอย่าง
ผลสำรวจนักพัฒนาศูนย์ข้อมูลปี 2026 พบว่า 56% กำลังพิจารณาผลิตไฟเองในที่ เป็นกลยุทธ์สำคัญ และในเดือน ก.พ. 2026 หน่วยงานกำกับอย่าง PJM/FERC ก็เริ่มออกกฎรองรับการวางโรงไฟฟ้าไว้ติดกับศูนย์ข้อมูล (colocation) — สัญญาณว่านี่ไม่ใช่ทางลัดชั่วคราว แต่กำลังกลายเป็นโครงสร้างถาวรของอุตสาหกรรม
05มันอยู่ตรงไหนในแผนที่พลังงาน
node นี้ไม่ได้อยู่โดดๆ มันคือชิ้นส่วน “ความน่าเชื่อถือ” ในจิ๊กซอว์ใหญ่ของ Energy Transition & Power Demand และเกี่ยวพันกับ node พี่น้องอย่างลึกซึ้ง:
- แข่งและเสริมกับ Nuclear Generation: นิวเคลียร์ก็เป็น “ไฟที่สั่งได้” สะอาดและเดินตลอด 24 ชั่วโมงเหมือนกัน หลายดีลศูนย์ข้อมูลเลือกนิวเคลียร์เป็นไฟฐาน — แต่นิวเคลียร์สร้างใหม่ใช้เวลานานเป็นสิบปี ส่วนก๊าซสร้างเสร็จในไม่กี่ปี ในระยะสั้นก๊าซจึงชนะเรื่องความเร็ว
- พึ่งพา Grid & Transmission: ไฟที่ผลิตได้ต้องมี “สายไฟ” ส่ง — และคอขวดของสายส่งนี่แหละที่ผลักให้ศูนย์ข้อมูลหนีไปทำไฟหลังมิเตอร์เอง
- เลี้ยง AI Data Center: นี่คือลูกค้าตัวจริงที่จุดไฟให้ทั้งเทรนด์ — ดีมานด์ไฟจากศูนย์ข้อมูล AI คือเหตุผลหลักที่ก๊าซกลับมาเป็นดาวเด่น
- เป็นสะพานไปสู่ Hydrogen & Fuel Cells: กังหันก๊าซรุ่นใหม่หลายตัวออกแบบให้ “ผสมไฮโดรเจน” ได้ในอนาคต — เป็นทางที่ผู้ผลิตใช้แก้ต่างว่า โครงสร้างก๊าซวันนี้จะไม่กลายเป็นขยะเมื่อโลกเปลี่ยนไปใช้ไฮโดรเจน
ความตึงเครียดที่น่าสนใจที่สุดอยู่ตรงนี้: ก๊าซเป็นทั้ง คู่หูและคู่แข่ง ของแดด-ลม มันหนุนให้แดด-ลมขยายตัวได้ (เพราะคอยเติมช่องว่างให้) แต่ในขณะเดียวกัน ทุกโรงไฟก๊าซที่สร้างใหม่ก็คือฟอสซิลที่จะปล่อยคาร์บอนต่อไปอีก 30–50 ปี นี่คือแก่นของ “การถกเถียงเรื่องเชื้อเพลิงสะพาน” ที่เราจะลงลึกในบทความเสี่ยง
06ตอนนี้ไปถึงไหนแล้ว + ใครคือผู้เล่น
ภาพของปี 2025–2026 สรุปได้คำเดียว: ของขาด ดีมานด์กังหันก๊าซแรงจนผู้ผลิตขายล่วงหน้าหมดไปหลายปี
เจ้าตลาดอย่าง GE Vernova ปิดปี 2025 ด้วย backlog กังหันก๊าซราว 83 กิกะวัตต์ และพุ่งแตะ 100 กิกะวัตต์ในไตรมาสแรกของปี 2026 — ขณะที่กำลังผลิตจริงทำได้แค่ราว 10 กิกะวัตต์ต่อปี แปลว่า backlog นี้คือ “งานยาวเป็นสิบปี” ซีอีโอบอกว่าคิวจองน่าจะเต็มถึงปี 2030 ภายในสิ้นปี 2026 ราคากังหันออเดอร์ใหม่ก็ขยับขึ้น 10–20% ต่อกิโลวัตต์เทียบกับปลายปี 2025
เรื่องเดียวกันเกิดกับทุกราย Siemens Energy มี order book ทำสถิติที่ €154,000 ล้าน โดยราว 60% ของออเดอร์กังหันก๊าซปี 2025 ผูกกับโครงการศูนย์ข้อมูล ส่วน Mitsubishi Power บอกตรงๆ ว่า กังหันที่สั่งวันนี้กว่าจะได้ของคือปี 2028–2030 โดยรวมเวลารอกังหันก๊าซยืดยาวถึง 5–7 ปีในบางรุ่น
อีกด้านของห่วงโซ่ ฝั่ง LNG ก็โตแรงไม่แพ้กัน โดยผู้ส่งออกรายใหญ่อย่าง Cheniere Energy ทำสถิติใหม่ในปี 2025 (เจาะลึกห่วงโซ่ก๊าซ–LNG ทั้งเส้นได้ที่ Gas Value Chain)
และอีกขั้วของ node นี้ — ไฟหลังมิเตอร์ — ก็ระเบิดไม่แพ้กัน: ปี 2025 ปีเดียวมีโครงการผลิตไฟหน้างานประกาศรวมกว่า 50 กิกะวัตต์ ดาวเด่นคือ fuel cell อย่าง Bloom Energy ที่ส่งมอบไฟ 100 เมกะวัตต์ได้ใน ~90 วัน เร็วกว่ากังหันที่คิวยาวถึงปี 2028 มาก (ดู → Behind-the-Meter)
07อนาคต
ทิศทางแรกคือ วงจรของ “ของขาด” ผู้ผลิตกังหันทั้งสามประกาศขยายกำลังผลิต 25–35% ต่อปีตั้งแต่ปี 2026 แต่แม้ทำได้ทั้งหมด กำลังการผลิตรวมก็ขึ้นแค่ราว 20–25% — ยังห่างจากดีมานด์มาก แปลว่า backlog และราคาที่สูงน่าจะอยู่กับเราไปอีกหลายปี นี่เป็นข่าวดีต่อมาร์จิ้นของผู้ผลิตกังหัน แต่เป็นโจทย์หนักของบริษัทศูนย์ข้อมูลที่ต้องแย่งของ
ทิศทางที่สองคือ ไฟหลังมิเตอร์กลายเป็นกระแสหลัก เมื่อกฎ colocation ของ PJM/FERC ชัดขึ้น และกังหัน aeroderivative กับ fuel cell หาง่ายขึ้น การ “สร้างโรงไฟเอง” จะไม่ใช่ทางเลือกฉุกเฉิน แต่เป็นแบบแผนปกติของศูนย์ข้อมูลขนาดใหญ่ — เปลี่ยนวิธีที่โลกสร้างและจ่ายไฟไปอย่างมีนัยสำคัญ
ทิศทางที่สามคือ เดิมพันไฮโดรเจน กังหันรุ่นใหม่ออกแบบให้เผาก๊าซผสมไฮโดรเจนได้ (และในอนาคตอาจเผาไฮโดรเจนล้วน) นี่คือไพ่ที่ผู้ผลิตใช้แก้ต่างเรื่องคาร์บอน — ถ้าทำได้จริง โรงไฟก๊าซวันนี้ก็จะ “สะอาดขึ้น” ในอนาคตโดยไม่ต้องทุบทิ้ง แต่ถ้าไฮโดรเจนราคาถูกมาไม่ทัน คำสัญญานี้ก็เป็นแค่คำสัญญา
08ความท้าทาย & ความเสี่ยง
เสน่ห์ของ “เชื้อเพลิงสะพาน” มาพร้อมความเสี่ยงที่ฝังลึก และต้องพูดถึงอย่างตรงไปตรงมา
ความเสี่ยงข้อแรกคือ “สะพาน” หรือ “กับดัก”? นักวิจารณ์ด้านสภาพอากาศชี้ว่า โครงสร้างก๊าซ — ท่อ โรงไฟ โรงงาน LNG — มีอายุใช้งาน 30–50 ปี ทุกโรงที่สร้างวันนี้คือคาร์บอนที่ผูกมัดไปอีกหลายทศวรรษ เรียกว่า “carbon lock-in (การล็อกคาร์บอน)” — แทนที่จะเป็นสะพานสั้นๆ ไปสู่พลังงานสะอาด ก๊าซอาจกลายเป็นทางที่ลากเราติดฟอสซิลนานกว่าที่ควร แถมก๊าซมีปัญหา มีเทนรั่ว (methane) ระหว่างขุดและขนส่ง ซึ่งเป็นก๊าซเรือนกระจกรุนแรง ทำให้ข้อได้เปรียบเรื่อง “สะอาดกว่าถ่านหิน” ลดลงเมื่อคิดทั้งวงจรชีวิต
Carbon lock-in = เมื่อลงทุนโครงสร้างฟอสซิลก้อนใหญ่ ระบบเศรษฐกิจก็ “ติด” อยู่กับมันไปนาน เพราะเสียดายเงินที่ลงไปแล้ว · Stranded asset (สินทรัพย์ตกค้าง) = ตรงข้ามกัน — ถ้าโลกเปลี่ยนไปใช้พลังงานสะอาด เร็วกว่า ที่คิด โรงไฟก๊าซและท่อที่เพิ่งสร้างอาจถูกบังคับให้ปิดก่อนคืนทุน กลายเป็นเงินจมมหาศาล — เป็นความเสี่ยงสองด้านที่ตรงข้ามกันพอดี
ความเสี่ยงข้อสองคือ นโยบายและกฎเกณฑ์ ก๊าซขึ้นกับการเมืองและกฎสิ่งแวดล้อมอย่างมาก ใบอนุญาตสร้างโรงไฟ ท่อ และโรงงาน LNG อาจถูกบล็อกหรือเร่งได้ตามรัฐบาลที่เปลี่ยนไป — ความไม่แน่นอนนี้ทำให้การวางแผนลงทุนระยะยาวยากขึ้น
ความเสี่ยงข้อสามคือ ราคาก๊าซและการแข่งขัน กำไรของทั้งห่วงโซ่ผูกกับราคาก๊าซที่ผันผวน ถ้า LNG ส่งออกมากจนก๊าซในประเทศแพงขึ้น ต้นทุนทำไฟก็สูงตาม และในระยะยาว ถ้าแบตเตอรี่ (Energy Storage) ถูกลงเร็วพอจะ “เก็บแดด-ลม” ไว้ใช้ตอนกลางคืนได้คุ้มค่า ความจำเป็นของก๊าซในการเติมช่องว่างก็จะลดลง — นี่คือคู่แข่งระยะยาวที่แท้จริงของ “ไฟที่สั่งได้”
สรุปสั้นๆ: Firm Power & Transition Fuels คือเรื่องราวของเชื้อเพลิงที่โลกเคยตั้งใจจะค่อยๆ เลิกใช้ แต่จู่ๆ ก็ถูกเรียกตัวกลับมาเพราะ AI หิวไฟแบบที่ไม่เคยมีมาก่อน มันเป็น “สะพาน” ที่ขาดไม่ได้ในวันนี้ — แต่จะเป็นสะพานที่พาเราข้ามไปได้จริง หรือเป็นกับดักที่ลากเราติดอยู่กลางทาง คือคำถามที่จะกำหนดทั้งผลตอบแทนการลงทุนและอนาคตของสภาพอากาศโลกไปพร้อมกัน