Megatrend · Electrification & Mobility
ของจริงไม่ได้อยู่ที่เซลล์ — แต่อยู่ที่ “ผง” ข้างใน
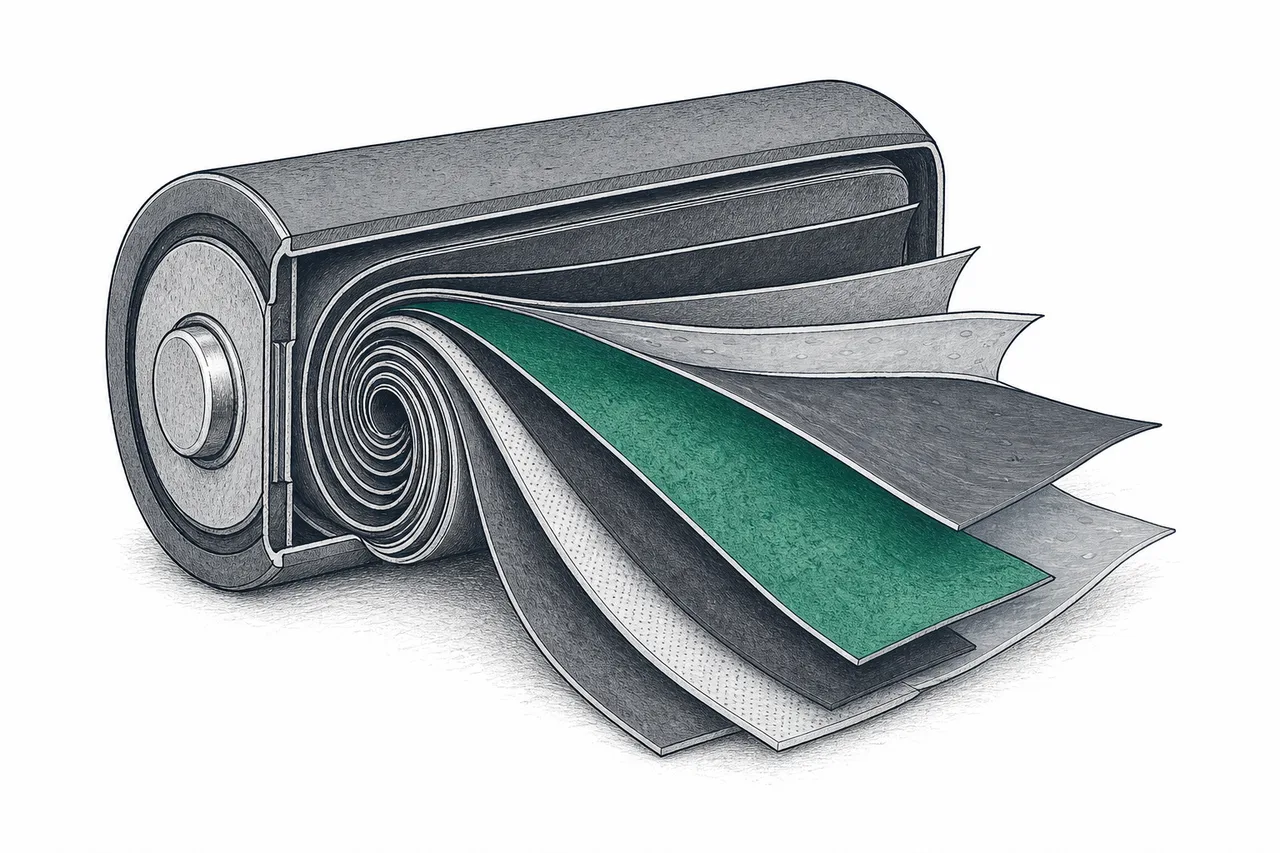
ทุกคนพูดถึง “แบตเตอรี่” เหมือนมันเป็นกล่องดำกล่องเดียว แต่จริงๆ แล้วเซลล์แบตเตอรี่หนึ่งเซลล์คือแซนด์วิชของวัสดุสี่ชั้นที่ออกแบบมาอย่างประณีต — แคโทด แอโนด เซพาเรเตอร์ และอิเล็กโทรไลต์ ชั้นที่แพงที่สุดและกำหนด “สูตรเคมี” ทั้งหมดคือแคโทด ซึ่งกินต้นทุนเซลล์ไปเกือบครึ่ง และนี่คือชั้นที่จีนครองตลาดยิ่งกว่าตัวเซลล์เองเสียอีก เรื่องนี้คือเรื่องของผงสีดำที่โลกทั้งใบแย่งกัน
01มันคืออะไร (วัสดุ 4 ชั้น)
ลองนึกภาพแบตเตอรี่ในมือถือหรือรถ EV ของคุณว่าเป็น “กล่องดำ” ที่เก็บไฟ — แต่ถ้าผ่ามันออก คุณจะไม่เจอกล่องอะไรเลย คุณจะเจอ แผ่นฟอยล์บางๆ เคลือบด้วยผงสีดำ ม้วนซ้อนกันเป็นวง เหมือนขนมโรลเค้ก node นี้คือเรื่องของ “ผง” และ “แผ่น” พวกนั้น — วัสดุที่ใส่เข้าไปข้างในเซลล์ ไม่ใช่ตัวเซลล์เอง
เซลล์ลิเธียมไอออนทุกเซลล์ในโลกประกอบด้วยวัสดุหลัก 4 อย่าง ที่ต่างคนต่างมีบทบาท:
- แคโทด (cathode) — ขั้วบวก: ผงโลหะที่เป็น “แหล่งเก็บลิเธียม” และเป็นตัวกำหนดสูตรเคมีทั้งหมดของแบตเตอรี่ (เช่น NMC หรือ LFP) นี่คือชั้นที่แพงที่สุดและสำคัญที่สุด — พระเอกของเรื่องนี้
- แอโนด (anode) — ขั้วลบ: เกือบทั้งหมดทำจาก กราไฟต์ (ถ่านชนิดหนึ่ง) ทำหน้าที่เป็น “ที่จอด” ให้ลิเธียมไอออนตอนชาร์จไฟ
- เซพาเรเตอร์ (separator) — ฉนวนกั้น: แผ่นพลาสติกบางระดับไมครอน ที่กั้นแคโทดกับแอโนดไม่ให้แตะกัน (ถ้าแตะ = ไฟลัด ไฟไหม้) แต่ยังยอมให้ไอออนวิ่งผ่านได้
- อิเล็กโทรไลต์ (electrolyte) — ของเหลวนำไอออน: ของเหลวที่เติมเข้าไปเป็น “ทางด่วน” ให้ลิเธียมไอออนวิ่งไปมาระหว่างสองขั้ว
อย่าสับสนสามอย่างนี้: แร่ดิบ ที่ขุดจากเหมือง (ลิเธียม นิกเกิล กราไฟต์ธรรมชาติ) คือ Critical Materials · เมื่อแปรรูปแร่เป็น ผงและแผ่นพร้อมใช้ (แคโทด/แอโนด/เซพาเรเตอร์/อิเล็กโทรไลต์) คือ node นี้ · เมื่อนำวัสดุเหล่านี้ไปประกอบเป็น เซลล์สำเร็จรูป คือ Battery Cells · node นี้คือ “ตรงกลาง” ที่มูลค่าซ่อนอยู่มากที่สุด
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Electrification & Mobility ในฐานะ “ชั้นวัสดุ” ของห่วงโซ่แบตเตอรี่ — และอย่างที่จะเห็นต่อไป มันเป็นจุดที่ทั้งมูลค่าและอำนาจต่อรองกระจุกตัวอยู่มากเป็นพิเศษ
02ทำไมถึงสำคัญ — มูลค่าอยู่ในผง
มีตัวเลขหนึ่งที่อธิบายทุกอย่าง: ในเซลล์แบตเตอรี่หนึ่งเซลล์ แคโทดกินต้นทุนไปประมาณ 40% (และอาจสูงถึง ~50% ในสูตรที่ใช้นิกเกิลเยอะ) — มากกว่าค่าแรงประกอบเซลล์ มากกว่าค่าโรงงาน มากกว่าทุกอย่าง พูดง่ายๆ คือเวลาคุณซื้อรถ EV คุณกำลังจ่ายเงินก้อนใหญ่ที่สุดไปกับ “ผงแคโทด” โดยไม่รู้ตัว
นี่ทำให้ “วัสดุแคโทด” (cathode active material หรือ CAM) กลายเป็นศูนย์กลางมูลค่าของทั้งอุตสาหกรรม ตลาด CAM อย่างเดียวมีมูลค่าราว $38,000 ล้านในปี 2025 และคาดโตไปแตะ $65,000 ล้านในปี 2030 (CAGR ~11.5%) — และนั่นยังไม่นับเซพาเรเตอร์กับอิเล็กโทรไลต์ที่เป็นตลาดหลายพันล้านดอลลาร์ในตัวเอง
และเรื่องที่ทำให้ node นี้ “แพงในเชิงยุทธศาสตร์” ไม่ใช่แค่ขนาดเงิน แต่คือ การกระจุกตัว ทุกคนรู้ว่าจีนครองการผลิตเซลล์ EV (CATL + BYD รวมกันเกินครึ่งโลก) แต่ที่หลายคนไม่รู้คือ จีนครองชั้นวัสดุยิ่งกว่าตัวเซลล์เสียอีก — ประมาณ 87% ของกำลังผลิตวัสดุแคโทดทั้งโลกอยู่ในจีน และในฝั่งแอโนดยิ่งหนักกว่า ดังจะเห็นในบทถัดไป
03มันทำงานยังไง — กายวิภาคของเซลล์
หัวใจของแบตเตอรี่คือเรื่องง่ายๆ เรื่องเดียว: การ “รับส่ง” ลิเธียมไอออนไปมาระหว่างแคโทดกับแอโนด ตอนชาร์จไฟ ไอออนวิ่งจากแคโทดไปจอดที่แอโนด ตอนใช้งาน (จ่ายไฟ) ไอออนวิ่งกลับจากแอโนดมาที่แคโทด — แค่นั้นจริงๆ การวิ่งไปวิ่งกลับนี้คือ “การชาร์จและการคายประจุ” และวัสดุทั้งสี่ชั้นมีหน้าที่ทำให้การวิ่งนี้เกิดขึ้นได้เร็ว ปลอดภัย และซ้ำได้เป็นพันรอบ
ที่นี่แหละที่ “สูตรเคมี” เข้ามาเกี่ยว — และมันถูกกำหนดโดยแคโทดล้วนๆ ปัจจุบันมีสองค่ายใหญ่ที่กำลังแย่งตลาดกัน:
- NMC (นิกเกิล-แมงกานีส-โคบอลต์): เก็บพลังงานต่อกิโลกรัมได้มากกว่า (วิ่งไกลกว่า) แต่ใช้โลหะแพงอย่างนิกเกิลและโคบอลต์
- LFP (ลิเธียม-เหล็ก-ฟอสเฟต): พลังงานต่อกิโลฯ น้อยกว่าราว 1 ใน 5 แต่ ถูกกว่าราว 30% ต่อ kWh ทนทานกว่า และไม่ต้องใช้นิกเกิล/โคบอลต์เลย
เรื่องใหญ่ของปี 2025 คือ LFP แซง NMC เป็นครั้งแรกในตลาด EV โลก — ขึ้นมาครองเกือบครึ่งตลาด (และในจีนสูงถึง ~79%) จากที่เคยต่ำกว่า 10% ในปี 2020 เพราะราคาคือพระเจ้าในตลาดรถมวลชน การเปลี่ยนสูตรเคมีครั้งนี้สะเทือนไปทั้งห่วงโซ่วัสดุ เพราะ LFP กับ NMC ใช้ “ผงแคโทด” คนละชนิดกันอย่างสิ้นเชิง
04มันอยู่ตรงไหนของห่วงโซ่ EV
วิธีที่ง่ายที่สุดในการเข้าใจว่า node นี้อยู่ตรงไหน คือมองห่วงโซ่แบตเตอรี่เป็นสายพานสามช่วง: เหมือง → วัสดุ → เซลล์ node นี้คือช่วง “วัสดุ” ตรงกลาง — รับแร่ที่ขุดมาแล้วแปรรูปเป็นผงและแผ่นพร้อมประกอบ
- ต้นน้ำ — Critical Materials: ขุดและถลุงแร่ดิบ (ลิเธียม นิกเกิล โคบอลต์ กราไฟต์ธรรมชาติ) node นี้ พึ่ง ช่วงนี้โดยตรง ถ้าแร่ขาดหรือถูกควบคุมการส่งออก สายการผลิตวัสดุก็สะดุดทันที
- ปลายน้ำ — Battery Cells: โรงงานกิกะแฟกตอรีรับผงแคโทด แผ่นแอโนด เซพาเรเตอร์ และอิเล็กโทรไลต์ของเรา ไปม้วนและประกอบเป็นเซลล์สำเร็จ node นี้คือ “ซัพพลายเออร์ชั้นใน” ของพวกเขา
- ปลายทางสุด — EV OEMs และ Energy Transition: เซลล์ไปอยู่ในรถยนต์ไฟฟ้าและในระบบกักเก็บพลังงานของกริดไฟฟ้า ทุกครั้งที่ดีมานด์รถ EV หรือ ESS โต ดีมานด์วัสดุก็โตตาม
และมีลูปสำคัญที่กำลังโตเร็ว: Battery Recycling — เมื่อแบตหมดอายุ การ “รีไซเคิล” คือการดึงลิเธียม นิกเกิล โคบอลต์กลับมาทำเป็นวัสดุแคโทดใหม่ ซึ่งในระยะยาวอาจกลายเป็นแหล่งวัตถุดิบทางเลือกที่ช่วยลดการพึ่งเหมือง (และลดการพึ่งจีน) ได้บางส่วน
จุดที่ต้องเข้าใจคือ node นี้เป็นคอขวดที่ “ลึก” กว่าที่คนทั่วไปมองเห็น เวลาข่าวพูดถึง “แบตเตอรี่ขาด” คนมักนึกถึงโรงงานเซลล์ แต่จริงๆ คอขวดที่แท้จริงมักอยู่ลึกลงไปอีกชั้น — ที่ผงแคโทดและกราไฟต์แอโนด ซึ่งเป็นที่มาของบทต่อไป
05ตอนนี้ไปถึงไหน + ใครครองตลาด
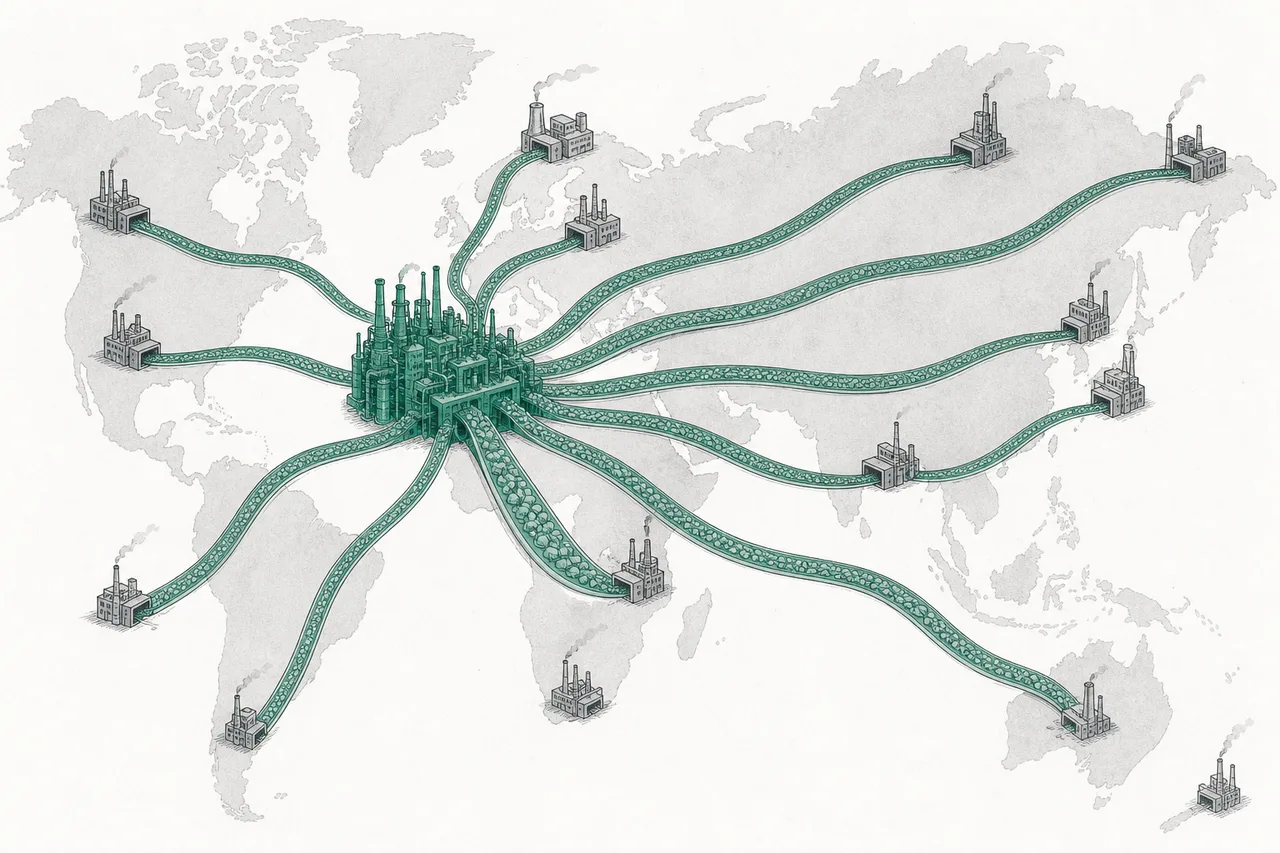
ภาพใหญ่ของปี 2025–2026 มีคำเดียว: จีนครองเกือบทุกชั้นวัสดุ และครองหนักกว่าตัวเซลล์เสียด้วยซ้ำ ลองไล่ทีละชั้น:
แคโทด — จีนคุมราว 87% ของกำลังผลิตวัสดุแคโทดทั้งโลก ในตลาด LFP (สูตรที่กำลังมาแรง) จีนแทบผูกขาดเบ็ดเสร็จ ผู้ผลิต LFP รายใหญ่อย่าง Hunan Yuneng และ Wanrun ล้วนเป็นบริษัทจีน ส่วนตลาด NMC ระดับสูง (high-nickel) ผู้นำคือ Ronbay ของจีน (~30% ของตลาด high-nickel) ตามด้วยค่ายเกาหลี (LG Chem, EcoPro, POSCO Future M, L&F) และมีเพียง Umicore ของเบลเยียม (~11.5%) ที่เป็นผู้เล่นตะวันตกรายใหญ่จริงๆ
แอโนด/กราไฟต์ — นี่คือจุดที่จีนครองเบ็ดเสร็จที่สุด: กว่า 95% ของกราไฟต์เกรดแบตเตอรี่ของโลกมาจากจีน (กราไฟต์สังเคราะห์ >95% และทรงกลม 85–90%) ผู้นำคือ BTR ที่เป็นเบอร์ 1 ของโลกด้านแอโนดต่อเนื่อง 15 ปี ด้วยส่วนแบ่งกว่า 22% ฝั่งตะวันตกที่พยายามสร้างทางเลือกมี Novonix ในสหรัฐฯ ที่เพิ่งได้เงินกู้ DOE และกำลังสเกลโรงงานกราไฟต์สังเคราะห์ในเทนเนสซี แต่ยังเล็กมากเมื่อเทียบกับจีน
เซพาเรเตอร์ — เป็นชั้นที่ญี่ปุ่นและเกาหลียังแข่งได้ดีกว่า เพราะต้องใช้เทคโนโลยีฟิล์มบางระดับไมครอนที่ทำยาก ตลาดราว $6,400 ล้านในปี 2025 (โตไป ~$14,000 ล้านปี 2030) ผู้นำ 5 รายแรก (Asahi Kasei, SK IE Technology, Semcorp, Toray, Entek) รวมกันคุมราว 60% ของกำลังผลิต
อิเล็กโทรไลต์ — ตลาดราว $6,800 ล้านในปี 2025 ฝั่งปริมาณจีนครอง (Tinci, Capchem, Guotai-Huarong รวมกันราว 35% ของโลก และจีนคุม LiPF6 ซึ่งเป็นเกลือหลักเกิน 70%) ส่วนเซกเมนต์พรีเมียมญี่ปุ่นยังแข็ง (Mitsubishi Chemical, UBE, Soulbrain)
การกระจุกตัวนี้กลายเป็นอาวุธทางภูมิรัฐศาสตร์ไปแล้ว ปลายปี 2025 (มีผล 8 พ.ย. 2025) จีนประกาศควบคุมการส่งออกวัสดุแคโทด กราไฟต์สังเคราะห์ และเทคโนโลยีแบตเตอรี่ ขณะที่ฝั่งสหรัฐฯ ก็ตอบโต้ด้วยภาษีต้านการทุ่มตลาดกราไฟต์จีนสูงถึง 93.5% (รวมแล้วทะลุ 160%) — สงครามวัสดุแบตเตอรี่กำลังเปิดฉากจริง
06อนาคต — ซิลิคอนแอโนด
ถ้ามีหนึ่งเรื่องที่อาจเปลี่ยนเกมของชั้นวัสดุในทศวรรษนี้ มันคือ การเปลี่ยนแอโนดจาก “กราไฟต์” เป็น “ซิลิคอน” ไอเดียเรียบง่าย: ซิลิคอนหนึ่งอะตอมจับลิเธียมได้มากกว่าคาร์บอน (กราไฟต์) หลายเท่า แปลว่าแอโนดที่ใส่ซิลิคอนเข้าไปจะเก็บพลังงานได้มากขึ้นมาก — ดันความหนาแน่นพลังงานของเซลล์จากราว 200–300 Wh/kg ในปัจจุบัน ไปแตะ ~400 Wh/kg และยังชาร์จเร็วขึ้น (บางเจ้าเคลมชาร์จถึง 80% ในไม่ถึง 5 นาที)
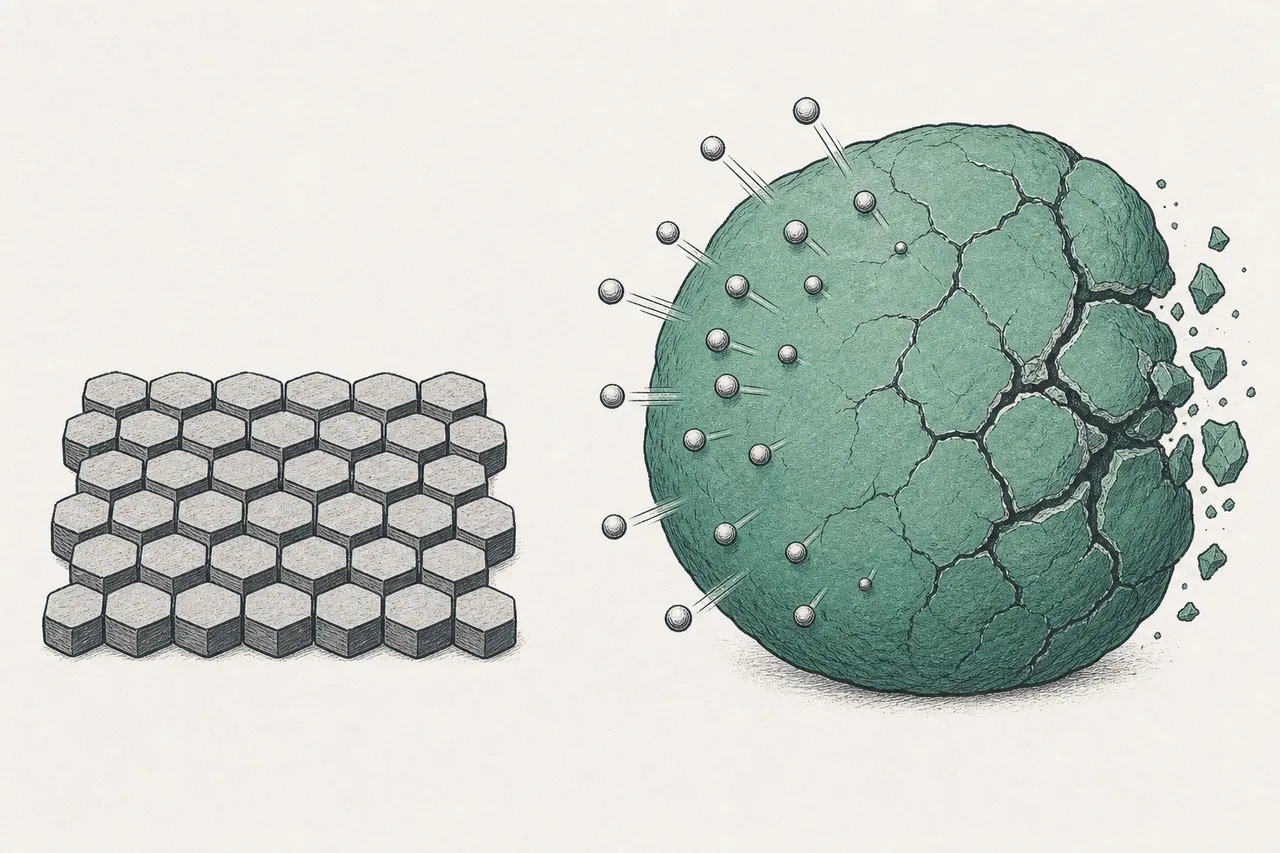
แต่ซิลิคอนมีปัญหาใหญ่: ตอนรับลิเธียมเข้าไป มัน พองตัวได้ถึง ~300% แล้วหดเมื่อคายประจุ ทำซ้ำไปมามันก็แตกร้าวและเสื่อม นี่คือเหตุผลที่ซิลิคอนล้วนๆ ใช้ไม่ได้ ทางออกของวงการคือ “ซิลิคอน-คาร์บอนคอมโพสิต” ที่ใส่ซิลิคอนผสมเข้าไปในกราไฟต์ในสัดส่วนที่คุมได้
ปี 2025 คือปีที่เทคโนโลยีนี้เริ่ม “ลงโรงงานจริง”:
- Sila Nanotechnologies เปิดโรงงานซิลิคอนแอโนดสเกลรถยนต์แห่งแรกของสหรัฐฯ (วัสดุชื่อ Titan Silicon) ในวอชิงตัน ตั้งเป้าขยายถึง ~50 GWh ในปี 2028
- Group14 เริ่มผลิตวัสดุ SCC55 ระดับ EV ที่เกาหลีใต้และวอชิงตัน เคลมเพิ่มพลังงานได้กว่า 50% และจับมือ BASF ออกวัสดุ “drop-in” ที่โรงงานเซลล์เดิมใช้ได้เลย
นอกจากซิลิคอน อีกทิศทางคือ โซลิดสเตต (เปลี่ยนอิเล็กโทรไลต์เหลวเป็นของแข็ง เพื่อความปลอดภัยและพลังงานที่สูงขึ้น) ซึ่งจะสั่นสะเทือนทั้งชั้นอิเล็กโทรไลต์และเซพาเรเตอร์ — แต่ยังอยู่ในขั้นตั้งไข่เชิงพาณิชย์ ประเด็นคือ: ทุกครั้งที่ “สูตรเคมี” ขยับ ผู้ชนะและผู้แพ้ในชั้นวัสดุก็สลับกันได้ทั้งกระดาน
07ความท้าทายและความเสี่ยง
node นี้น่าสนใจเพราะมูลค่าสูง แต่ก็มากับความเสี่ยงเฉพาะตัวที่ต้องเข้าใจ
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ การกระจุกตัวในจีน เมื่อจีนคุมแคโทด ~87% และกราไฟต์แอโนดเกิน 95% การควบคุมการส่งออกครั้งล่าสุด (พ.ย. 2025) ก็พิสูจน์ว่านี่ไม่ใช่แค่เรื่องการค้า แต่เป็นไพ่ทางภูมิรัฐศาสตร์ที่กดปุ่มได้จริง ใครที่อยู่นอกจีน (ยุโรป/อเมริกา/เกาหลี/ญี่ปุ่น) ต้องเร่งสร้างซัพพลายของตัวเอง — แต่การไล่ตามต้นทุนและสเกลของจีนนั้นยากมาก
ความเสี่ยงข้อสองคือ มาร์จิ้นบางและสงครามราคา วัสดุแคโทดส่วนใหญ่เป็นสินค้าที่ราคาผูกกับราคาโลหะ (lithium/nickel) แบบ “บวกค่าแปรรูป” — เวลาราคาลิเธียมดิ่ง (อย่างที่เกิดในปี 2023–2024) ผู้ผลิตวัสดุก็เจอทั้งสต็อกขาดทุนและมาร์จิ้นถูกบีบ การที่จีนมีกำลังผลิตล้นและตั้งราคาต่ำ ยิ่งกดดันผู้เล่นนอกจีนหนักขึ้น
ความเสี่ยงข้อสามคือ ความไม่แน่นอนของเทคโนโลยี การที่ LFP แซง NMC ในปี 2025 เป็นบทเรียนสดๆ ว่า “สูตรเคมีที่ชนะ” เปลี่ยนได้เร็ว ใครลงทุนหนักผิดสูตร (เช่นทุ่มกับ NMC ตอนตลาดหันไป LFP) ก็เจ็บ และซิลิคอนแอโนด/โซลิดสเตตที่กำลังมา ก็อาจพลิกผู้ชนะอีกรอบ — node นี้จึงต้อง “เดิมพันเทคโนโลยี” ตลอดเวลา ไม่ใช่แค่ขยายกำลังผลิต
สรุปสั้นๆ: ครั้งหน้าที่ได้ยินคำว่า “แบตเตอรี่” ลองนึกถึงผงสีดำสี่ชนิดข้างใน — เพราะนั่นคือที่ที่เงิน อำนาจ และการแข่งขันทางเทคโนโลยีที่แท้จริงของยุค EV ซ่อนอยู่ และในวันที่โลกพยายามลดการพึ่งจีน node ตรงกลางที่เคยถูกมองข้ามนี้แหละ ที่กลายเป็นสมรภูมิสำคัญที่สุดจุดหนึ่งของห่วงโซ่