Megatrend · Electrification & Mobility
เหมืองในเมือง: ขุดลิเทียมจากแบตเตอรี่ที่ตายแล้ว
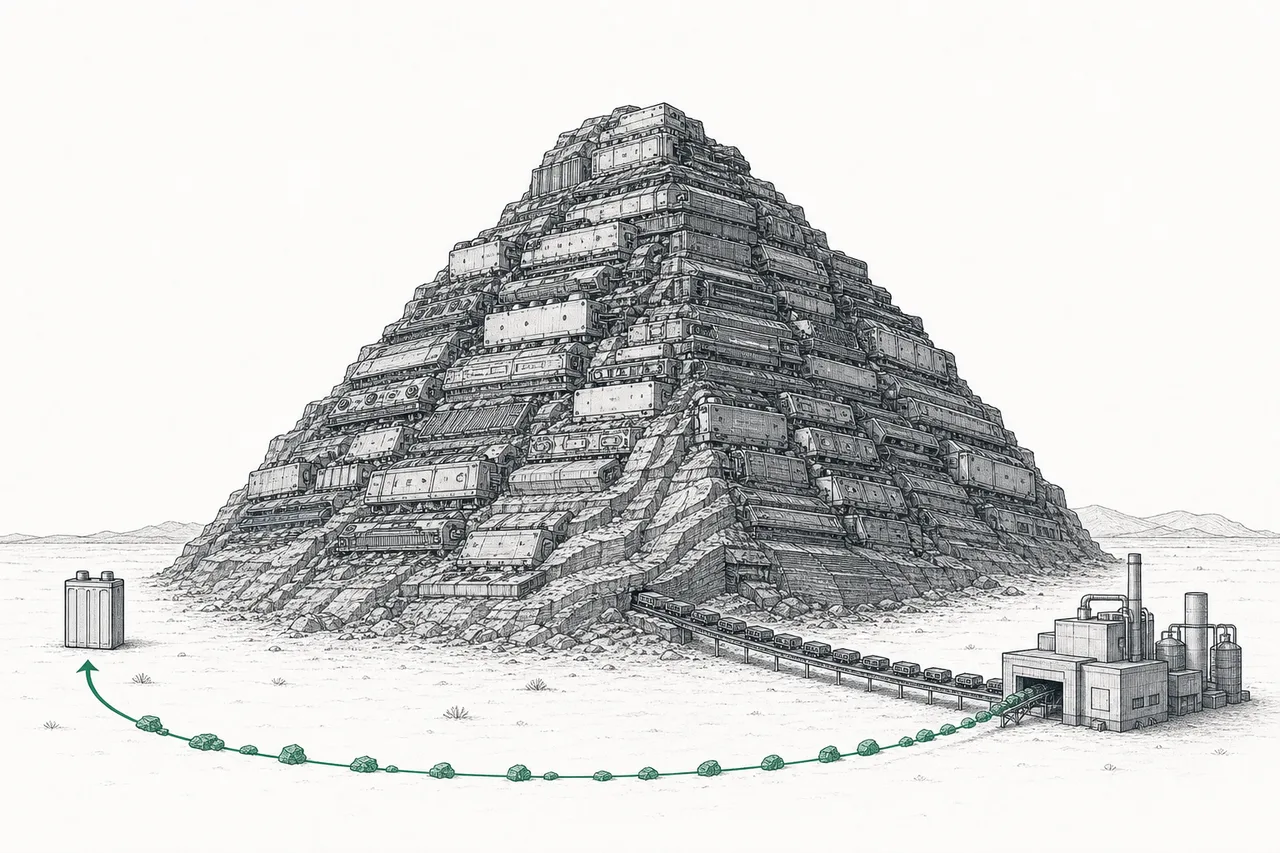
ทุกแบตเตอรี่รถ EV ที่หมดอายุคือ “แร่” ที่ขุดได้โดยไม่ต้องเปิดเหมือง — บดมันเป็นผง แล้วสกัดลิเทียม นิกเกิล โคบอลต์กลับมาทำเซลล์ใหม่ ปิดวงจรให้พึ่งเหมืองน้อยลง ไอเดียนี้สวยงามและจะใหญ่มากในระยะยาว แต่ปี 2024–26 คือบทเรียนเจ็บๆ ว่าจังหวะมาเร็วเกินไป รถ EV ยังไม่ตาย แบตยังไม่พอป้อนโรงงาน ราคาโลหะร่วง จนผู้บุกเบิกอย่าง Li-Cycle ล้มละลาย
01มันคืออะไร
ลองนึกภาพรถ EV คันหนึ่งวิ่งครบ 15 ปี แบตเตอรี่เสื่อมจนไปต่อไม่ไหว แต่ข้างในแพ็คแบตนั้นยังอัดแน่นไปด้วย ลิเทียม นิกเกิล โคบอลต์ แมงกานีส และทองแดง — โลหะชุดเดียวกับที่บริษัทเหมืองทั่วโลกต้องขุดเจาะภูเขาเพื่อให้ได้มา คำถามง่ายๆ คือ ทำไมต้องทิ้ง ในเมื่อโลหะพวกนี้ไม่ได้ “หมดสภาพ” มันแค่อยู่ผิดที่
นี่คือหัวใจของ Battery Recycling & Circularity — สาขาย่อยภายใต้เมกะเทรนด์ Electrification & Mobility ที่ทำหน้าที่ “ปิดวงจร” ของแบตเตอรี่ แทนที่จะเป็นเส้นตรง (ขุดแร่ → ทำเซลล์ → ใช้ → ทิ้ง) เราดัดมันให้เป็นวงกลม: ใช้ → เก็บกลับ → สกัดโลหะ → ทำเซลล์ใหม่ โดยมีหลักการว่าโลหะหนึ่งกรัมที่ดึงกลับมาได้ คือหนึ่งกรัมที่ไม่ต้องไปขุดจากเหมืองใหม่
แนวคิดที่ตรงข้ามกับ “ใช้แล้วทิ้ง” — ออกแบบให้วัสดุวนกลับมาใช้ซ้ำได้เรื่อยๆ สำหรับแบตเตอรี่ มันหมายถึงการที่โลหะใน EV คันเก่ากลายเป็นวัตถุดิบของ EV คันใหม่ ลดการพึ่งพา เหมืองแร่ ลงเรื่อยๆ ในทุกรอบ
แต่ก่อนจะตื่นเต้น ต้องพูดตรงๆ ข้อหนึ่งไว้ก่อน: นิยามของ node นี้บอกชัดว่ามันคือ “supply chain layer” — เป็นข้อต่อปลายน้ำของอุตสาหกรรมแบตเตอรี่ ไม่ใช่ดาวเด่นที่ทำกำไรง่ายๆ และอย่างที่เราจะเห็น มันเพิ่งผ่าน “บทเรียนเรื่องจังหวะ” ที่เจ็บที่สุดบทหนึ่งในเทรนด์พลังงานสะอาดทั้งหมด
02ทำไม “เหมืองในเมือง” ถึงสำคัญ
เหตุผลที่ทั้งโลกอยากให้เรื่องนี้สำเร็จ มีสามชั้นซ้อนกัน
ชั้นแรก — ความมั่นคงของวัตถุดิบ. ลิเทียม โคบอลต์ นิกเกิล กระจุกตัวอยู่ในไม่กี่ประเทศ และการกลั่นแทบทั้งหมดอยู่ในจีน การรีไซเคิลคือวิธีสร้าง “เหมืองในประเทศตัวเอง” โดยไม่ต้องมีแร่ในดิน ทุกตันที่ดึงกลับมาได้คือการลดความเสี่ยงทางภูมิรัฐศาสตร์ — นี่คือเหตุผลที่มันผูกแน่นกับเทรนด์ Critical Materials & Supply Chain
ชั้นที่สอง — ขนาดตลาดที่กำลังมา. ตลาดรีไซเคิลแบตลิเทียมไอออนมูลค่าราว $13,000 ล้านในปี 2025 หลายสำนักวิจัยคาดว่าจะโตเป็น $80,000–115,000 ล้านภายในปี 2035 (CAGR ราว 22–24%) เหตุผลตรงไปตรงมา: รถ EV ที่ขายไปเป็นสิบล้านคันในทศวรรษนี้ สุดท้ายจะกลายเป็นกองแบตที่ต้องจัดการ
ชั้นที่สาม — กฎหมายบังคับ. นี่คือตัวแปรที่ทำให้รีไซเคิลไม่ใช่แค่ “ทางเลือกสีเขียว” แต่เป็น “ของบังคับ” กฎหมาย EU Battery Regulation กำหนดว่าภายในสิ้นปี 2031 ผู้รีไซเคิลต้องดึงโลหะกลับให้ได้ 95% สำหรับโคบอลต์/นิกเกิล/ทองแดง และ 80% สำหรับลิเทียม และที่แรงกว่านั้น แบตใหม่ที่จะขายในยุโรปต้องมี “วัสดุรีไซเคิล” ผสมขั้นต่ำ (โคบอลต์ 16%, ลิเทียม/นิกเกิล 6% จากปี 2031 และเพิ่มขึ้นอีกในปี 2036) — เท่ากับสร้างดีมานด์ให้ของรีไซเคิลด้วยตัวกฎหมายเอง
03มันทำงานยังไง (วงจรปิด)
กระบวนการมีสี่ก้าว และศัพท์สำคัญที่สุดที่ต้องจำคือคำว่า “black mass”
ก้าว 1 — เก็บกลับ. รวบรวมของสองชนิด: แบตที่หมดอายุจริง (end-of-life) กับ “เศษจากโรงงาน” (factory scrap) คือชิ้นส่วนเซลล์ที่ตัดทิ้งระหว่างผลิต เก็บมาคัดแยกและคายประจุให้ปลอดภัยก่อน
ก้าว 2 — บดเป็นผง. เอาเซลล์ไปบดละเอียด แยกเปลือกอะลูมิเนียม/ทองแดง/พลาสติกออก เหลือผงสีดำที่อัดแน่นไปด้วยโลหะมีค่า — นี่คือ black mass หัวใจของทั้งอุตสาหกรรม
ก้าว 3 — สกัดโลหะ. เอา black mass ไปแยกธาตุด้วยเคมี สองวิธีหลักคือ hydrometallurgy (ใช้สารละลายกรด ละลายแล้วตกตะกอนทีละธาตุ — แม่นยำ ดึงลิเทียมได้ดี) กับ pyrometallurgy (หลอมด้วยความร้อนสูง — ง่ายแต่มักเสียลิเทียมไปกับตะกรัน) เทคโนโลยีที่ดีที่สุดวันนี้ดึงลิเทียมกลับได้กว่า 95%
ก้าว 4 — กลับเข้าเซลล์ใหม่. ลิเทียม นิกเกิล โคบอลต์ที่สกัดได้ ถูกส่งกลับไปเป็นวัตถุดิบของ cathode/anode ป้อน โรงงานเซลล์ วงจรปิดสมบูรณ์
ผงสีดำที่ได้จากการบดเซลล์แบตเตอรี่ หลังแยกเปลือกโลหะและพลาสติกออก — เป็น “แร่เข้มข้น” ที่อัดลิเทียม นิกเกิล โคบอลต์ แมงกานีสไว้ในที่เดียว มูลค่าของ black mass ขึ้นกับ เคมีของแบตต้นทาง: แบตสูตร NMC (มีนิกเกิล/โคบอลต์) มีค่ามาก ส่วนแบตสูตร LFP (ลิเทียมเหล็กฟอสเฟต ไม่มีโคบอลต์) black mass ถูกกว่าราว 65% — จุดนี้สำคัญมากต่อเศรษฐศาสตร์ของทั้งวงการ
04มันอยู่ตรงไหนของโลก EV
node นี้เป็น “ปลายทาง” ของห่วงโซ่ EV และมันเชื่อมกับเพื่อนบ้านอย่างแน่นแฟ้น:
- ป้อนกลับ Battery Components & Materials: ลิเทียม/นิกเกิล/โคบอลต์ที่สกัดได้ไหลกลับไปเป็นวัตถุดิบของ cathode/anode โดยตรง — รีไซเคิลคือ “ต้นน้ำทางเลือก” ของชั้นวัสดุ
- เลี้ยง Battery Cells & Pack Manufacturing: โรงงานเซลล์ใหญ่ๆ ตอนนี้สร้างสายรีไซเคิลของตัวเอง เพราะ “เศษจากการผลิต” ของเขาเองคือ feedstock ที่หาง่ายที่สุด
- ลดแรงพึ่งพา Critical Materials & Supply Chain: ทุกตันที่รีไซเคิลได้ คือลิเทียม/โคบอลต์ที่ไม่ต้องขุดและกลั่นใหม่ — รีไซเคิลกับเหมืองจึงเป็นทั้ง “คู่แข่ง” และ “เพื่อนร่วมเป้าหมายความมั่นคง” ในเวลาเดียวกัน
- เกี่ยวกับ Energy Transition & Power Demand: แบต EV ที่ยังไม่ตายสนิท (เหลือความจุ ~70–80%) ถูกนำไป “ใช้ต่อรอบสอง” เป็นที่เก็บพลังงาน (energy storage) ก่อนค่อยรีไซเคิล — เป็นทางแยกที่กลายเป็นเส้นเลือดใหม่ของวงการ (เดี๋ยวเราจะเห็นว่ามันสำคัญแค่ไหน)
จุดที่ต้องเน้น: รีไซเคิลคือ “ข้อต่อ supply chain” ไม่ใช่สินค้าปลายทางที่ผู้บริโภคจ่ายเงินซื้อโดยตรง รายได้ของมันมาจาก ราคาโลหะที่สกัดได้ ลบด้วย ต้นทุนเก็บ+บด+สกัด นั่นแปลว่ากำไรของทั้งอุตสาหกรรมนี้ถูกบีบจากสองด้านพร้อมกัน — ราคาโลหะ (รายได้) และราคา/ปริมาณ feedstock (ต้นทุน) ซึ่งเป็นที่มาของหายนะในปี 2024–26 ที่เรากำลังจะเล่า
05ตอนนี้ไปถึงไหน + ใครคือผู้เล่น
นี่คือส่วนที่ต้องพูดตรงๆ ที่สุด: ปี 2024–26 คือช่วง “รีเซ็ตครั้งใหญ่” ของอุตสาหกรรมรีไซเคิลแบตเตอรี่ ทีสิสระยะยาวยังถูกต้องทุกข้อ แต่ จังหวะมันมาเร็วเกินไปหลายปี และนักลงทุนที่เชื่อตามคำสัญญาก็เจ็บหนัก
ปัญหาหลักคือ “feedstock ยังไม่มา” รถ EV มีอายุใช้งาน 12–15 ปี ดังนั้นคลื่นแบตที่หมดอายุจริงๆ จะยังไม่มาแบบมหาศาลจนหลังปี 2040 ด้วยซ้ำ ทุกวันนี้ feedstock ส่วนใหญ่ (คาดว่าราว 2 ใน 3 จนถึงปี 2030) จึงเป็นแค่ เศษจากโรงงาน ไม่ใช่รถที่ตายแล้ว ผลคือ โรงงานรีไซเคิลในสหรัฐฯ สร้างกำลังรับแบตได้เท่ารถ EV ~1.3 ล้านคันต่อปี แต่จะมีของจริงเข้ามาแค่ ~341,000 คันภายในปี 2030 — เดินเครื่องได้แค่ราวหนึ่งในสี่ของกำลังที่สร้างไว้
ซ้ำร้ายด้วย ราคาโลหะที่ร่วง — เมื่อราคาลิเทียม/นิกเกิลตก รายได้ต่อตันก็ตก ขณะที่การที่ทั้งโลกหันไปใช้แบต LFP (ไม่มีโคบอลต์) ทำให้ black mass มีค่าลดลง ราคา black mass ตกจากราว $5,100/ตัน (2023) เหลือ ~$4,200 (2025) สรุปคือ feedstock น้อย ราคาขายต่ำ ต้นทุนคงที่สูง = ขาดทุน
ผลลัพธ์เป็นรูปธรรมและโหดร้าย:
- Li-Cycle — ผู้บุกเบิกขวัญใจตลาด ล้มละลาย ในปี 2025 โครงการ hub ที่ Rochester สร้างค้างคา สุดท้าย Glencore เข้าซื้อทรัพย์สินออกจากภาวะล้มละลาย (credit bid ราว $40 ล้าน) เมื่อสิงหาคม 2025
- Ascend Elements — ดาวรุ่งอีกราย ยื่นล้มละลายในเดือนเมษายน 2026
- Umicore — ยักษ์ยุโรป สั่งหยุดสร้างโรงงานวัสดุแบตในแคนาดา เลื่อนโรงรีไซเคิลใหญ่ในยุโรปออกไปถึงปี 2032 และตัดมูลค่าทรัพย์สิน (write-off) ราว $1,700 ล้าน ธุรกิจรีไซเคิลของบริษัทยัง ขาดทุน ในปี 2025
- Redwood Materials — ไม่ล้ม แต่ หันเหธุรกิจ ไปทำ “energy storage” จากแบต EV มือสอง ป้อนศูนย์ข้อมูล AI (ดึง Google มาร่วมลงทุน) จนกลายเป็นหน่วยที่โตเร็วที่สุดของบริษัท แซงธุรกิจรีไซเคิลหลักของตัวเอง
แล้วใครยัง “ชนะ” อยู่? คำตอบสั้นๆ คือ จีน — ที่ซึ่งปริมาณ EV มหาศาล + การบังคับเก็บกลับ + การกลั่นในประเทศ ทำให้เศรษฐศาสตร์เวิร์ก โดยเฉพาะผู้เล่นที่ รวมแนวดิ่ง (vertical integration) คือทำตั้งแต่เซลล์ยันรีไซเคิลในบริษัทเดียว ตัวอย่างชัดที่สุดคือ Brunp ของ CATL ที่ดึงนิกเกิล/โคบอลต์/แมงกานีสกลับได้ถึง 99.6% และลิเทียม 96.5% รักษามาร์จิ้นได้สูงเพราะมีโรงงานเซลล์ของตัวเองรอรับ ตลาดรีไซเคิลแบตของจีนแตะระดับราว $78,000 ล้านแล้ว
06อนาคตข้างหน้า
ถ้าทีสิสยังถูก แต่จังหวะผิด คำถามที่แท้จริงคือ “แล้วของจริงจะมาเมื่อไหร่” — และมีสามทิศทางที่ต้องจับตา
ทิศแรก — คลื่น feedstock จะมาในที่สุด แต่ช้า. รถ EV ที่ขายช่วงต้นทศวรรษนี้จะเริ่มทยอยปลดระวางในช่วงปลายทศวรรษ 2030s เป็นต้นไป ใครที่ “รอดผ่านทะเลทราย” ของช่วงนี้ไปได้ ก็จะเจอตลาดที่ feedstock ล้นในอีก 10–15 ปีข้างหน้า — เกมนี้จึงเป็นเกมของ “สายป่านยาว” ไม่ใช่กำไรเร็ว
ทิศที่สอง — “ใช้ต่อรอบสอง” (second-life) กลายเป็นสะพาน. ก่อนรีไซเคิล แบต EV ที่เหลือความจุ 70–80% ถูกนำไปทำที่เก็บพลังงานได้ก่อน และดีมานด์ไฟจาก ศูนย์ข้อมูล AI ที่ระเบิดขึ้น ทำให้ตลาดนี้โตเร็วจนเป็นเส้นเลือดใหม่ — กรณี Redwood ที่ตั้งเป้าวางระบบเก็บพลังงานถึง 20 GWh ภายในปี 2028 คือสัญญาณว่ารายได้ระยะสั้นของวงการอาจมาจาก “second-life” ก่อน “รีไซเคิล” ด้วยซ้ำ
ทิศที่สาม — กฎหมายดันดีมานด์. เมื่อ EU บังคับ “วัสดุรีไซเคิลขั้นต่ำ” ในแบตใหม่ตั้งแต่ปี 2031 และจีนเดินหน้ามาตรฐานการเก็บกลับของตัวเอง ความต้องการของรีไซเคิลจะถูก “สั่ง” ให้เกิด ไม่ใช่รอตลาดเลือก — นี่อาจเป็นตัวพลิกเศรษฐศาสตร์ที่ทรงพลังที่สุดในรอบหน้า
07ความท้าทายและความเสี่ยง
บทเรียนปี 2024–26 บอกความเสี่ยงของ node นี้ไว้ชัดเจน และมันคือสี่ข้อที่ฝังลึก
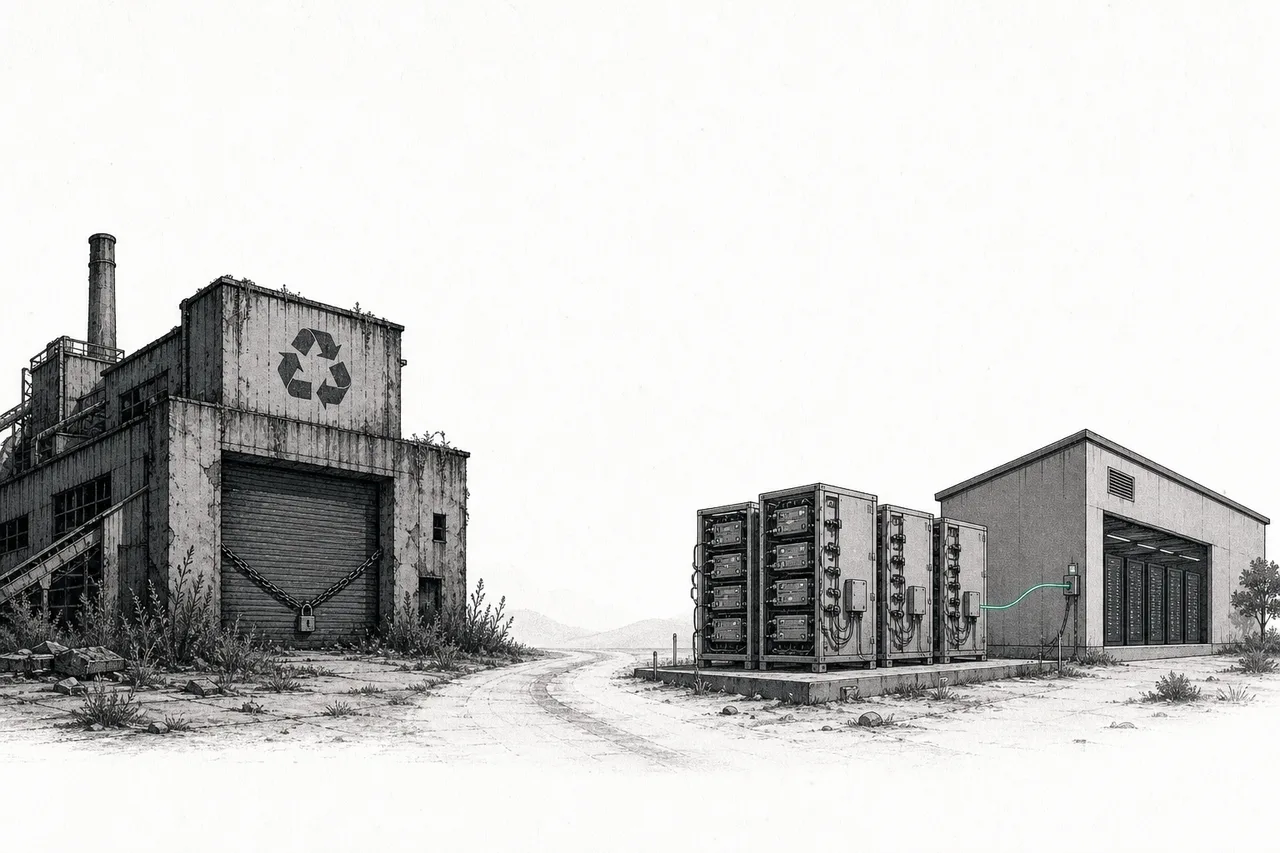
หนึ่ง — feedstock มาเร็วเกินคาดไม่ได้. นี่คือความเสี่ยงตัวแม่ รถ EV ทนทานกว่าที่หลายคนคิด (12–15 ปี) คลื่นแบตตายจริงๆ จึงเลื่อนออกไป โรงงานที่สร้างกำลังรับไว้ล่วงหน้าจึงเดินเครื่องไม่เต็ม แบกต้นทุนคงที่จนขาดทุน — ปัญหานี้จะอยู่กับวงการไปอีกหลายปี
สอง — ราคาโลหะคือชะตากรรม. รายได้ผูกกับราคาลิเทียม/นิกเกิล/โคบอลต์ตรงๆ เมื่อราคาตก เศรษฐศาสตร์พังทันที และการที่โลกหันไปใช้ LFP (ไม่มีโคบอลต์ ราคา black mass ต่ำลง ~65%) ยิ่งบีบมาร์จิ้นของผู้รีไซเคิลในตะวันตก
สาม — เศรษฐศาสตร์ยังไม่ลงตัวนอกจีน. ผู้รีไซเคิลในยุโรป/เกาหลีหลายรายซื้อ black mass ราคาแพง แต่ขายวัสดุที่สกัดได้ในราคาถูกเพราะตลาดปลายน้ำอ่อน — มาร์จิ้นติดลบ ขณะที่จีนที่รวมแนวดิ่งและมีปริมาณมหาศาลกลับทำกำไรได้ ช่องว่างนี้คือความเสี่ยงเชิงโครงสร้างของผู้เล่นตะวันตก
สี่ — บทเรียน Li-Cycle. เรื่องราวของ Li-Cycle (และ Ascend) เตือนว่าในอุตสาหกรรมที่ยังอายุน้อย “สายป่าน” (เงินสด) สำคัญกว่าทีสิสที่ถูกต้อง บริษัทที่เผาเงินสร้างกำลังไว้รอ feedstock ที่มาไม่ทัน จะตายก่อนเห็นวันที่ทีสิสเป็นจริง
สรุปสั้นๆ: เหมืองในเมืองคือไอเดียที่จะถูกต้องในที่สุด — โลกที่มีรถ EV เป็นพันล้านคันจะต้องรีไซเคิลแบต ไม่มีทางเลือกอื่น แต่ระหว่างทาง วงการนี้เพิ่งเรียนบทเรียนแพงๆ ว่า “ถูกทีสิส” กับ “ถูกจังหวะ” เป็นคนละเรื่อง และในเทคโนโลยีพลังงานสะอาด การมาเร็วเกินไป บางทีก็เจ็บพอๆ กับการมาผิดทาง